


Eine Holdinggesellschaft besitzt häufig nicht nur eine operative Tochtergesellschaft, sondern mehrere Beteiligungen an unterschiedlichen Unternehmen. Während bei einer einfachen GmbH mit einem Alleingesellschafter meist schnell feststeht, wer als wirtschaftlich Berechtigter im Transparenzregister eingetragen werden muss, kann die Ermittlung bei mehrstufigen Holdingstrukturen deutlich komplizierter sein. Besonders dann, wenn mehrere Gesellschafter beteiligt sind, die Stimmrechte von den Kapitalanteilen abweichen oder eine weitere Gesellschaft zwischen der Holding und der operativen GmbH steht, reicht ein Blick in die Gesellschafterliste nicht immer aus.
Nach dem deutschen Geldwäschegesetz müssen grundsätzlich auch Holding-GmbHs, UG-Holdings und ihre meldepflichtigen Tochtergesellschaften Angaben zu ihren wirtschaftlich Berechtigten an das Transparenzregister übermitteln. Wirtschaftlich berechtigt können natürliche Personen sein, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile halten, mehr als 25 Prozent der Stimmrechte kontrollieren oder auf vergleichbare Weise Kontrolle ausüben. Bei mittelbaren Beteiligungen kommt es allerdings nicht allein auf die rechnerische Beteiligungsquote an. Entscheidend ist insbesondere, ob eine natürliche Person über zwischengeschaltete Gesellschaften beherrschenden Einfluss ausüben kann.
Ein Beispiel zeigt die Schwierigkeit: Eine Holding-GmbH besitzt 100 Prozent einer operativen GmbH. An der Holding sind zwei natürliche Personen mit jeweils 50 Prozent beteiligt. Beide sind aufgrund ihrer unmittelbaren Beteiligung wirtschaftlich Berechtigte der Holding. Für die operative Tochtergesellschaft ist die Situation nach den derzeit geltenden deutschen Regeln jedoch anders zu prüfen. Denn eine Beteiligung von 50 Prozent an der Muttergesellschaft bedeutet nicht automatisch, dass eine Person diese Muttergesellschaft allein beherrscht. Ohne weitere Kontrollrechte kann die Ermittlung der wirtschaftlich Berechtigten der Tochter deshalb zu einem anderen Ergebnis führen.
Hinzu kommt eine wichtige gesetzliche Änderung: Ab dem 10. Juli 2027 gelten wesentliche Vorschriften der neuen EU-Geldwäscheverordnung (EU) 2024/1624. Die Verordnung verändert unter anderem die Regeln zur unmittelbaren und mittelbaren wirtschaftlichen Berechtigung. Während das deutsche Geldwäschegesetz 2026 grundsätzlich eine Schwelle von mehr als 25 Prozent vorsieht, wird nach der neuen europäischen Grundregel bereits eine Beteiligung von 25 Prozent oder mehr relevant. Für Holdinggesellschaften ist deshalb eine frühzeitige Überprüfung der Beteiligungsstruktur sinnvoll.
Mit beglaubigt.de kannst du deine wirtschaftlich Berechtigten digital zum Transparenzregister melden. Die Plattform unterstützt bei der Erfassung der Gesellschaftsdaten, Beteiligungsquoten und Kontrollverhältnisse sowie bei der Vorbereitung und Übermittlung der erforderlichen Angaben. Für Gründer, die eine Holding erst aufbauen möchten, bietet beglaubigt.de außerdem die digitale Holdinggründung einschließlich der Vorbereitung von Mutter- und Tochtergesellschaften an.
Dieser Ratgeber erklärt, wer bei einer Holding wirtschaftlich Berechtigter ist, wie sich mittelbare Beteiligungen berechnen und warum bei mehrstufigen Strukturen nicht jede rechnerische Beteiligung automatisch zu einer Meldepflicht als wirtschaftlich Berechtigter führt. Anhand konkreter Beispiele mit 100-Prozent-, 50/50-, 30-Prozent- und mehrstufigen Beteiligungen zeigen wir, welche Personen im Transparenzregister zu berücksichtigen sind, wann Geschäftsführer als fiktive wirtschaftlich Berechtigte gelten und welche Änderungen ab Juli 2027 wichtig werden.
Das Wichtigste in 30 Sekunden
- Meldepflicht: Holding-GmbHs und UG-Holdings müssen grundsätzlich ihre wirtschaftlich Berechtigten nach § 20 GwG dem Transparenzregister mitteilen. Für meldepflichtige Tochtergesellschaften besteht eine eigene Pflicht.
- Wirtschaftlich Berechtigter: Nach § 3 Abs. 2 GwG sind insbesondere natürliche Personen mit unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile, mehr als 25 Prozent der Stimmrechte oder vergleichbarer Kontrolle relevant.
- Mittelbare Kontrolle: Bei Holdingstrukturen muss geprüft werden, wer die zwischengeschalteten Gesellschaften tatsächlich beherrscht. Eine reine Multiplikation von Beteiligungsquoten reicht nach den deutschen Regeln von 2026 nicht immer aus.
- 100-Prozent-Holding: Hält eine Person sämtliche Anteile an einer Holding, die wiederum 100 Prozent einer Tochter-GmbH besitzt, ist diese Person grundsätzlich auch wirtschaftlich Berechtigter der Tochtergesellschaft.
- 50/50-Holding: Zwei Gesellschafter mit jeweils 50 Prozent sind wirtschaftlich Berechtigte der Holding. Bei einer vollständig gehaltenen Tochtergesellschaft muss ihre mittelbare Kontrolle gesondert geprüft werden.
- Fiktive wirtschaftlich Berechtigte: Kann nach umfassender Prüfung keine natürliche Person als tatsächlich wirtschaftlich Berechtigte ermittelt werden, sind nach § 3 Abs. 2 GwG grundsätzlich die entsprechenden gesetzlichen Vertreter beziehungsweise geschäftsführenden Personen anzugeben.
- Separate Meldungen: Die Transparenzregistermeldung der Holding ersetzt grundsätzlich nicht die Meldung der operativen Tochtergesellschaft.
- Frist: Die erforderlichen Angaben müssen nach § 20 GwG unverzüglich übermittelt und aktuell gehalten werden.
- EU-Recht 2027: Ab dem 10. Juli 2027 gelten neue europäische Regeln, unter anderem eine allgemeine Beteiligungsschwelle von 25 Prozent oder mehr.
- beglaubigt.de: Die digitale Transparenzregisteranmeldung beginnt laut Produktseite bei 39 Euro zzgl. MwSt. für die Selbstbedienungsvariante.
Was ist das Transparenzregister und warum betrifft es Holdinggesellschaften?
Das Transparenzregister ist ein gesetzlich vorgesehenes Register, das Informationen über die wirtschaftlich Berechtigten von Unternehmen und bestimmten anderen Rechtseinheiten enthält. Es soll nachvollziehbar machen, welche natürlichen Personen letztlich hinter einer Gesellschaft stehen oder Kontrolle über sie ausüben. Die rechtlichen Grundlagen finden sich insbesondere in §§ 3, 19 und 20 des Geldwäschegesetzes (GwG).
Eine Holdinggesellschaft ist dabei keine eigenständige Rechtsform. In Deutschland werden Holdingstrukturen häufig als GmbH oder UG (haftungsbeschränkt) aufgebaut. Die Muttergesellschaft hält Beteiligungen an einer oder mehreren Tochtergesellschaften und kann je nach Gestaltung zusätzlich strategische, administrative oder operative Aufgaben übernehmen. Für das Transparenzregister ist jedoch nicht entscheidend, ob die Holding selbst Umsätze erzielt oder ausschließlich Beteiligungen verwaltet. Entscheidend sind ihre Rechtsform, ihre Meldepflicht und die tatsächlichen Eigentums- und Kontrollverhältnisse.
Seit der Umstellung des Transparenzregisters auf ein Vollregister genügt es grundsätzlich nicht mehr, dass die wirtschaftlich Berechtigten möglicherweise aus der Gesellschafterliste im Handelsregister hervorgehen. Die erforderlichen Angaben müssen eigenständig an das Transparenzregister übermittelt werden. Das betrifft sowohl neu gegründete Gesellschaften als auch bestehende Unternehmen, deren Beteiligungsverhältnisse sich ändern.
Muss jede Gesellschaft einer Holdingstruktur einzeln gemeldet werden?
Grundsätzlich ja, soweit die jeweilige Gesellschaft selbst zu den meldepflichtigen Rechtseinheiten gehört. Eine Holding-GmbH und ihre operative Tochter-GmbH sind rechtlich eigenständige Gesellschaften. Deshalb muss für jede Gesellschaft gesondert geprüft werden, wer ihre wirtschaftlich Berechtigten sind und welche Angaben gemeldet werden müssen.
Eine Holding mit drei deutschen Tochter-GmbHs kann somit grundsätzlich vier separate Meldepflichten auslösen: eine für die Muttergesellschaft und jeweils eine für die drei Tochtergesellschaften. Die wirtschaftlich Berechtigten können bei allen vier Gesellschaften identisch sein, müssen es aber nicht. Sobald sich die Beteiligungs- oder Kontrollverhältnisse unterscheiden, können auch unterschiedliche Personen meldepflichtig werden.
Gerade bei einer neu gegründeten Holdingstruktur sollte die Transparenzregistermeldung deshalb nicht als einmaliger Schritt für den gesamten Konzern verstanden werden. Vielmehr gehört die Ermittlung der wirtschaftlich Berechtigten zur rechtlichen Organisation jeder einzelnen Gesellschaft.
Wer ist bei einer Holding wirtschaftlich Berechtigter?
Nach § 3 Abs. 1 GwG ist wirtschaftlich Berechtigter grundsätzlich eine natürliche Person, in deren Eigentum oder unter deren Kontrolle eine juristische Person oder sonstige Gesellschaft letztlich steht. Für GmbHs und vergleichbare Gesellschaften konkretisiert § 3 Abs. 2 GwG diese Definition.
Nach den 2026 geltenden deutschen Regeln zählen insbesondere natürliche Personen dazu, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile halten, mehr als 25 Prozent der Stimmrechte kontrollieren oder auf vergleichbare Weise Kontrolle ausüben. Diese Voraussetzungen sind alternativ zu prüfen. Eine Person muss also nicht gleichzeitig mehr als 25 Prozent des Kapitals und der Stimmrechte besitzen.
Bei Holdinggesellschaften ist besonders wichtig, dass nur natürliche Personen wirtschaftlich Berechtigte im Sinne dieser Vorschriften sein können. Eine Mutter-GmbH wird deshalb nicht selbst als wirtschaftlich Berechtigte ihrer Tochter-GmbH eingetragen. Stattdessen muss geprüft werden, welche natürlichen Personen hinter der Muttergesellschaft stehen und ob sie die Tochtergesellschaft mittelbar kontrollieren.
Unterschied zwischen unmittelbarer und mittelbarer wirtschaftlicher Berechtigung
Eine unmittelbare wirtschaftliche Berechtigung liegt beispielsweise vor, wenn Anna persönlich 60 Prozent der Geschäftsanteile einer Holding-GmbH besitzt. Sie hält die Beteiligung direkt und überschreitet damit die gesetzliche Schwelle.
Eine mittelbare wirtschaftliche Berechtigung kann dagegen entstehen, wenn Anna nicht unmittelbar an der operativen Tochter-GmbH beteiligt ist, sondern ihre Einflussmöglichkeiten über die Holdinggesellschaft ausübt. Dafür muss geprüft werden, ob Anna die zwischengeschaltete Holding beherrscht und ob diese wiederum die maßgebliche Beteiligung oder Kontrolle an der Tochtergesellschaft ausübt.
Die deutsche Regelung zur mittelbaren Kontrolle orientiert sich insbesondere an einem beherrschenden Einfluss im Sinne von § 290 Abs. 2 bis 4 HGB. Eine Mehrheit der Stimmrechte ist ein wichtiger Fall, aber nicht die einzige Möglichkeit. Auch besondere vertragliche oder gesellschaftsrechtliche Kontrollrechte können relevant werden.
Beispiel 1: Eine Person besitzt 100 Prozent der Holding und der Holding gehören 100 Prozent der Tochter
Die einfachste Holdingstruktur besteht aus einer natürlichen Person, einer Muttergesellschaft und einer operativen Tochtergesellschaft.
Anna besitzt 100 Prozent der Geschäftsanteile an der Holding-GmbH. Die Holding wiederum hält sämtliche Anteile an einer operativen GmbH. Weitere Gesellschafter oder besondere Stimmrechtsvereinbarungen gibt es nicht.
Für die Holding-GmbH ist Anna unmittelbar wirtschaftlich Berechtigte, weil sie sämtliche Kapitalanteile und Stimmrechte besitzt. Für die operative Tochtergesellschaft ist Anna grundsätzlich mittelbar wirtschaftlich Berechtigte, weil sie die Holding beherrscht und diese wiederum die Tochtergesellschaft vollständig kontrolliert.
Damit muss Anna grundsätzlich bei beiden Gesellschaften als wirtschaftlich Berechtigte berücksichtigt werden. Die Art der wirtschaftlichen Berechtigung unterscheidet sich jedoch: Bei der Holding beruht sie auf einer unmittelbaren Beteiligung, bei der Tochtergesellschaft auf mittelbarer Kontrolle. Wichtig ist, dass die Tochtergesellschaft ihre eigene Transparenzregistermeldung benötigt. Die Eintragung Annas bei der Holding ersetzt diese Meldung nicht.
Beispiel 2: Zwei Gesellschafter besitzen jeweils 50 Prozent einer Holding
Eine häufige Gründungskonstellation besteht aus zwei Personen, die gemeinsam eine Holding-GmbH errichten. Anna und Ben halten jeweils 50 Prozent der Kapitalanteile und Stimmrechte. Die Holding besitzt wiederum 100 Prozent einer operativen GmbH.
Bei der Holding selbst sind Anna und Ben grundsätzlich beide wirtschaftlich Berechtigte. Beide überschreiten unmittelbar die Schwelle von mehr als 25 Prozent.
Für die operative Tochtergesellschaft ist die Situation nach den deutschen Regeln von 2026 komplizierter. Eine Beteiligung von jeweils 50 Prozent an der Holding bedeutet für sich genommen nicht, dass Anna oder Ben die Holding allein beherrschen. Wenn keiner von beiden über zusätzliche Stimmrechte, besondere Bestellungsrechte oder andere beherrschende Einflussmöglichkeiten verfügt, kann die erforderliche mittelbare Kontrolle fehlen.
In dieser Konstellation kann es deshalb dazu kommen, dass für die Tochtergesellschaft keine natürliche Person als tatsächlich wirtschaftlich Berechtigte ermittelt wird. Nach Durchführung der erforderlichen Prüfungen sind dann grundsätzlich die gesetzlichen Vertreter der Tochtergesellschaft als fiktive wirtschaftlich Berechtigte zu berücksichtigen.
Anders kann die Bewertung ausfallen, wenn Anna beispielsweise aufgrund besonderer Satzungsregelungen die maßgeblichen Entscheidungen der Holding allein bestimmen kann. Dann muss geprüft werden, ob daraus eine mittelbare Kontrolle über die Tochtergesellschaft entsteht.
Eine 50/50-Beteiligung an der Holding führt nach dem derzeitigen deutschen Recht also nicht automatisch dazu, dass beide Gesellschafter auch wirtschaftlich Berechtigte sämtlicher Tochtergesellschaften sind.
Beispiel 3: Eine Holding hat drei Gesellschafter mit 60, 25 und 15 Prozent
Anna besitzt 60 Prozent, Ben 25 Prozent und Clara 15 Prozent einer Holding-GmbH. Die Holding hält sämtliche Geschäftsanteile an einer operativen Tochter-GmbH. Besondere Stimmrechtsvereinbarungen bestehen nicht.
Bei der Holding ist Anna aufgrund ihrer unmittelbaren Beteiligung von 60 Prozent wirtschaftlich Berechtigte. Ben hält dagegen exakt 25 Prozent und überschreitet damit nicht die nach deutschem Recht 2026 geltende Schwelle von mehr als 25 Prozent. Clara liegt mit 15 Prozent ebenfalls darunter. Ohne zusätzliche Kontrollrechte sind Ben und Clara deshalb nicht allein aufgrund ihrer Beteiligungsquoten als wirtschaftlich Berechtigte der Holding einzustufen.
Für die operative Tochtergesellschaft ist Anna grundsätzlich mittelbar wirtschaftlich Berechtigte, weil sie die Holding mit ihrer Mehrheitsbeteiligung beherrscht und die Holding sämtliche Anteile an der Tochtergesellschaft hält.
Ben und Clara sind dagegen nicht automatisch mittelbar wirtschaftlich Berechtigte der Tochter. Ihre Beteiligungen reichen ohne zusätzliche Kontrollrechte nicht aus, um einen beherrschenden Einfluss auf die zwischengeschaltete Holding zu begründen. Dieses Beispiel zeigt, warum die genaue Beteiligungsquote und die tatsächlichen Stimmrechtsverhältnisse getrennt geprüft werden müssen.
Beispiel 4: Vier Gesellschafter halten jeweils genau 25 Prozent
Vier Gründer errichten gemeinsam eine Holding-GmbH. Jeder erhält 25 Prozent der Kapitalanteile und 25 Prozent der Stimmrechte. Die Holding hält 100 Prozent einer operativen Tochter-GmbH.
Nach der 2026 geltenden deutschen Grundregel überschreitet keiner der vier Gesellschafter die Schwelle von mehr als 25 Prozent. Bestehen auch keine besonderen Kontrollrechte oder anderweitigen Beherrschungsmöglichkeiten, kann bei der Holding keine natürliche Person als tatsächlich wirtschaftlich Berechtigte nach diesen Kriterien ermittelt werden.
Nach umfassender Prüfung sind in diesem Fall grundsätzlich die gesetzlichen Vertreter beziehungsweise die entsprechenden geschäftsführenden Personen als fiktive wirtschaftlich Berechtigte zu berücksichtigen. Für die operative Tochtergesellschaft muss die mittelbare Kontrolle gesondert untersucht werden. Wenn keiner der vier Gesellschafter die Holding beherrscht und auch keine anderen maßgeblichen Kontrollrechte bestehen, kann ebenfalls die Ermittlung fiktiver wirtschaftlich Berechtigter erforderlich werden.
Ab Juli 2027 wird diese Konstellation besonders relevant. Die neue EU-Geldwäscheverordnung sieht grundsätzlich bereits bei 25 Prozent oder mehr eine wirtschaftliche Berechtigung aufgrund der Beteiligung vor. Dadurch können die vier Gesellschafter künftig anders einzuordnen sein als nach der bisherigen deutschen Grundregel.
Beispiel 5: Anna besitzt 30 Prozent einer Holding, die 80 Prozent der Tochter hält
Anna hält 30 Prozent einer Holding-GmbH. Die übrigen 70 Prozent gehören anderen Gesellschaftern. Die Holding besitzt 80 Prozent einer operativen GmbH. Die restlichen 20 Prozent der Tochtergesellschaft werden von einem weiteren Gesellschafter gehalten.
Rechnerisch entspricht Annas indirekter wirtschaftlicher Beteiligung an der operativen GmbH einem Anteil von 24 Prozent, weil 30 Prozent mit 80 Prozent multipliziert werden.
Diese Rechnung allein beantwortet jedoch nach dem derzeitigen deutschen Recht nicht abschließend, ob Anna wirtschaftlich Berechtigte der Tochtergesellschaft ist. Entscheidend ist insbesondere, ob Anna die Holding beherrscht. Eine Beteiligung von 30 Prozent vermittelt ohne zusätzliche Rechte regelmäßig noch keinen beherrschenden Einfluss.
Wenn Anna keine besonderen Kontrollrechte besitzt, ist sie aufgrund ihrer 30-Prozent-Beteiligung zwar unmittelbar wirtschaftlich Berechtigte der Holding. Sie ist aber nicht automatisch mittelbar wirtschaftlich Berechtigte der Tochtergesellschaft.
Anders kann die Situation sein, wenn Anna aufgrund besonderer gesellschaftsrechtlicher Vereinbarungen einen beherrschenden Einfluss auf die Holding ausübt. Dann muss geprüft werden, ob sie dadurch auch die Tochtergesellschaft mittelbar kontrolliert.Dieses Beispiel verdeutlicht den Unterschied zwischen einer rechnerischen wirtschaftlichen Beteiligung und der rechtlich maßgeblichen mittelbaren Kontrolle.
Beispiel 6: Mehrstufige Holding mit drei Gesellschaftsebenen
Bei größeren Unternehmensgruppen besteht die Beteiligungsstruktur häufig aus mehreren Ebenen. Ein Unternehmer hält beispielsweise 80 Prozent einer Mutter-Holding, die wiederum 70 Prozent einer Zwischenholding besitzt. Diese Zwischenholding hält 100 Prozent einer operativen GmbH.
Die Beteiligungskette lautet damit: natürliche Person, Mutter-Holding, Zwischenholding und operative Gesellschaft.
Nach den derzeitigen deutschen Regeln muss geprüft werden, ob der Unternehmer die Mutter-Holding beherrscht, ob die Mutter-Holding einen beherrschenden Einfluss auf die Zwischenholding ausübt und ob die Zwischenholding wiederum die operative Gesellschaft kontrolliert.
Sind diese Voraussetzungen erfüllt und bestehen keine gegenläufigen besonderen Kontrollregelungen, kann der Unternehmer mittelbar wirtschaftlich Berechtigter der operativen Gesellschaft sein. Dass seine rechnerische wirtschaftliche Beteiligung durch Multiplikation der Kapitalquoten nur 56 Prozent beträgt, ist dabei nicht das alleinige rechtliche Kriterium.
Bei komplexeren Strukturen können zusätzliche Besonderheiten auftreten. Dazu gehören beispielsweise unterschiedliche Stimmrechtsklassen, Stimmbindungsverträge, Treuhandverhältnisse oder Beteiligungen über ausländische Gesellschaften. In solchen Fällen sollte die Eigentums- und Kontrollkette anhand der tatsächlich bestehenden Rechte dokumentiert werden.
Wie werden mittelbare Beteiligungen bei Holdinggesellschaften berechnet?
Bei der Ermittlung wirtschaftlich Berechtigter müssen die Eigentums- und Kontrollverhältnisse über sämtliche relevanten Beteiligungsebenen nachvollzogen werden. Dabei ist zwischen der rechnerischen Beteiligungsquote und der rechtlichen Kontrolle zu unterscheiden.
Eine rechnerische Beteiligungsquote lässt sich durch Multiplikation der jeweiligen Kapitalanteile bestimmen. Hält eine Person beispielsweise 80 Prozent an einer Muttergesellschaft, die wiederum 60 Prozent einer Tochtergesellschaft besitzt, ergibt sich rechnerisch eine indirekte Kapitalbeteiligung von 48 Prozent.
Für die nach deutschem Recht 2026 maßgebliche Ermittlung mittelbarer Kontrolle ist jedoch insbesondere entscheidend, ob die Person die zwischengeschaltete Gesellschaft beherrscht und diese wiederum die relevante Kontrolle über die Tochtergesellschaft ausübt. Eine reine Multiplikation ersetzt diese Prüfung nicht.
Das ist vor allem bei Minderheitsbeteiligungen wichtig. Eine Person kann rechnerisch einen wirtschaftlichen Anteil an einer Tochtergesellschaft besitzen, ohne die zwischengeschaltete Gesellschaft tatsächlich zu beherrschen. Umgekehrt können besondere Stimmrechtsvereinbarungen oder gesellschaftsrechtliche Rechte eine Kontrolle begründen, die aus der bloßen Kapitalquote nicht ersichtlich ist.
Mit der EU-Geldwäscheverordnung ab Juli 2027 gewinnt die rechnerische Ermittlung indirekter Eigentumsanteile zusätzlich an Bedeutung. Artikel 52 der Verordnung enthält ausdrücklich Regeln zur Multiplikation und Addition von Beteiligungsquoten entlang verschiedener Beteiligungsketten. Die Prüfung von Kontrolle auf andere Weise bleibt daneben eigenständig relevant.
Was gilt bei Treuhandverhältnissen und Stimmbindungsverträgen?
Nicht jede wirtschaftliche Berechtigung lässt sich allein aus einer Gesellschafterliste ablesen. Bei Holdingstrukturen können auch Treuhandvereinbarungen, Stimmrechtsbindungen oder besondere gesellschaftsrechtliche Rechte maßgeblich sein.
Bei einem Treuhandverhältnis hält beispielsweise eine Person Geschäftsanteile im eigenen Namen, handelt wirtschaftlich jedoch für eine andere Person. In solchen Fällen muss geprüft werden, wer die Beteiligung tatsächlich kontrolliert und welche Personen nach dem Geldwäschegesetz als wirtschaftlich Berechtigte gelten. Je nach Gestaltung können sowohl der Treuhänder als auch der Treugeber relevant sein.
Auch Stimmbindungsverträge können die Kontrollverhältnisse verändern. Wenn mehrere Gesellschafter ihre Stimmrechte aufgrund einer verbindlichen Vereinbarung gemeinsam ausüben oder eine bestimmte Person die Stimmabgabe maßgeblich bestimmen kann, können sich daraus Kontrollmöglichkeiten ergeben, die über die reine Kapitalbeteiligung hinausgehen.
Bei einer Holdinggründung mit mehreren Gesellschaftern sollten deshalb nicht nur die Geschäftsanteile, sondern auch gesellschaftsvertragliche Sonderrechte und zusätzliche Vereinbarungen berücksichtigt werden.
Wer wird eingetragen, wenn kein wirtschaftlich Berechtigter ermittelt werden kann?
Wenn nach Durchführung umfassender Prüfungen keine natürliche Person als tatsächlich wirtschaftlich Berechtigte ermittelt werden kann und die gesetzlichen Voraussetzungen erfüllt sind, greift die Regelung über fiktive wirtschaftlich Berechtigte nach § 3 Abs. 2 GwG.
Bei einer GmbH sind dann grundsätzlich die entsprechenden gesetzlichen Vertreter, insbesondere die Geschäftsführer, zu berücksichtigen. Diese Personen werden nicht deshalb eingetragen, weil sie zwingend wirtschaftliche Eigentümer der Gesellschaft sind, sondern weil das Gesetz für solche Fälle eine Ersatzregelung vorsieht.
Wichtig ist, dass die Eintragung eines fiktiven wirtschaftlich Berechtigten nicht einfach aus Bequemlichkeit erfolgen darf. Zunächst müssen die tatsächlichen Eigentums- und Kontrollverhältnisse ausreichend geprüft werden. Erst wenn die Voraussetzungen für die Ersatzregelung vorliegen, kann sie angewendet werden.
Beispiel: Tochtergesellschaft mit einem Geschäftsführer
Eine operative GmbH gehört vollständig einer Holding-GmbH. An der Holding sind vier natürliche Personen zu jeweils 25 Prozent beteiligt. Keine dieser Personen verfügt über besondere Kontrollrechte. Die operative GmbH hat einen alleinigen Geschäftsführer.
Wenn nach umfassender Prüfung keine natürliche Person als tatsächlich wirtschaftlich Berechtigte der Tochtergesellschaft festgestellt werden kann, ist nach den derzeitigen deutschen Regeln grundsätzlich der Geschäftsführer der Tochtergesellschaft als fiktiver wirtschaftlich Berechtigter anzugeben.
Für die Holdinggesellschaft ist die Ermittlung gesondert vorzunehmen. Sie kann andere Geschäftsführer haben, sodass auch die fiktiv wirtschaftlich Berechtigten der beiden Gesellschaften voneinander abweichen können.
Welche Angaben müssen bei einer Holding ins Transparenzregister?
Nach § 19 Abs. 1 GwG sind insbesondere bestimmte personenbezogene Angaben zu den wirtschaftlich Berechtigten zu erfassen. Dazu gehören Vor- und Nachname, Geburtsdatum, Wohnort, Art und Umfang des wirtschaftlichen Interesses sowie sämtliche Staatsangehörigkeiten.
Bei einer einfachen GmbH kann die Art des wirtschaftlichen Interesses beispielsweise aus einer unmittelbaren Beteiligung von 60 Prozent der Kapitalanteile bestehen. Bei einer Holdingstruktur muss dagegen gegebenenfalls angegeben werden, dass eine Person ihre wirtschaftliche Berechtigung aufgrund mittelbarer Kontrolle über eine oder mehrere zwischengeschaltete Gesellschaften erlangt.
Die Gesellschaft muss die zugrunde liegenden Informationen einholen, aufbewahren, aktuell halten und die erforderlichen Angaben übermitteln. Bei komplexeren Beteiligungsverhältnissen empfiehlt sich deshalb eine nachvollziehbare Dokumentation der Eigentums- und Kontrollstruktur.
Dafür können insbesondere folgende Unterlagen relevant sein:
- Aktuelle Gesellschafterlisten der Holding und ihrer Tochtergesellschaften.
- Gesellschaftsverträge und relevante Satzungsregelungen.
- Beteiligungsübersichten mit sämtlichen Gesellschaftsebenen.
- Angaben zu Kapitalanteilen und Stimmrechten.
- Stimmbindungs- und Treuhandvereinbarungen, soweit vorhanden.
- Informationen über besondere Kontroll- oder Bestellungsrechte.
- Aktuelle Handelsregisterauszüge.
- Nachweise über Änderungen der Beteiligungsverhältnisse.
Nicht jede Holding benötigt sämtliche genannten Dokumente. Entscheidend ist, dass die wirtschaftlich Berechtigten zuverlässig ermittelt und die gemeldeten Angaben nachvollziehbar begründet werden können.
Wann muss eine Holding ihre wirtschaftlich Berechtigten melden?
Nach § 20 GwG müssen meldepflichtige Gesellschaften die erforderlichen Angaben unverzüglich zur Eintragung in das Transparenzregister mitteilen. Das gilt grundsätzlich auch für neu gegründete Holdinggesellschaften und ihre meldepflichtigen Tochtergesellschaften.
Eine allgemeine gesetzliche Wartefrist von beispielsweise 30 Tagen sollte deshalb nicht als zulässiger Zeitraum für jede Meldung verstanden werden. Maßgeblich ist die Pflicht zur unverzüglichen Übermittlung nach den gesetzlichen Voraussetzungen.
Bei einer Holdinggründung sollte die Transparenzregistermeldung frühzeitig in die Gründungsplanung aufgenommen werden. Sobald die erforderlichen Gesellschafts- und Beteiligungsdaten feststehen und die gesetzlichen Meldevoraussetzungen vorliegen, sollte der Vorgang organisiert werden.
Ändern sich später die wirtschaftlich Berechtigten, beispielsweise durch die Übertragung von Geschäftsanteilen, neue Stimmrechtsvereinbarungen oder eine Umstrukturierung, müssen die gespeicherten Angaben überprüft und erforderliche Aktualisierungen unverzüglich vorgenommen werden.
Wie funktioniert die Transparenzregistermeldung bei einer Holding?
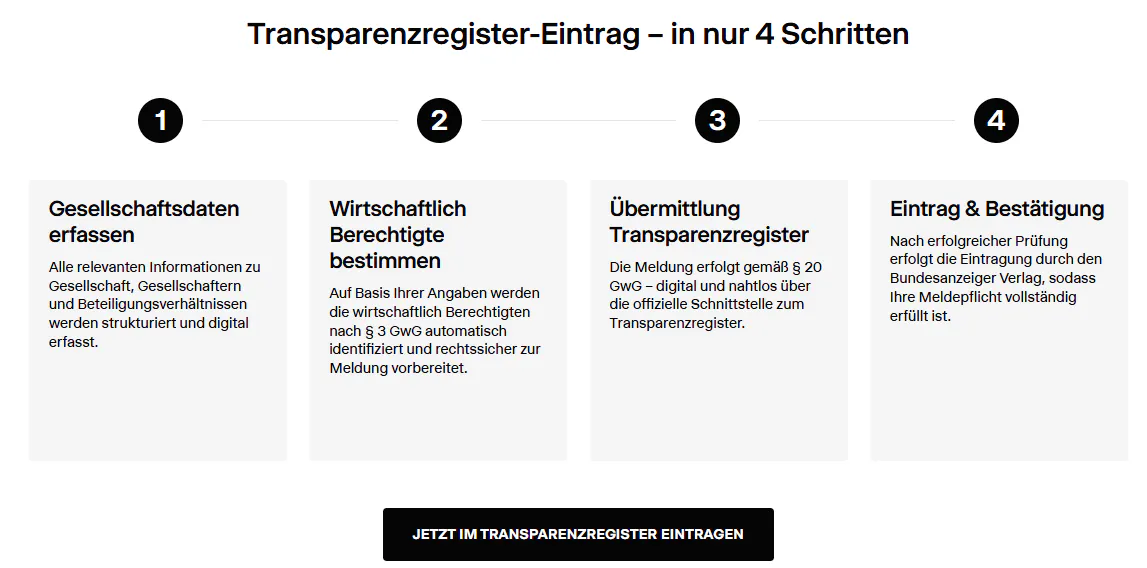
Bei einer Holdingstruktur beginnt die Anmeldung mit der Ermittlung der wirtschaftlich Berechtigten jeder einzelnen meldepflichtigen Gesellschaft. Dazu müssen zunächst die unmittelbaren Gesellschafter und anschließend gegebenenfalls die mittelbaren Eigentums- und Kontrollverhältnisse festgestellt werden.
Im nächsten Schritt werden die erforderlichen Angaben nach § 19 GwG zusammengestellt. Besonders bei mehreren Gesellschaftsebenen sollte dokumentiert werden, warum eine bestimmte natürliche Person als wirtschaftlich Berechtigte eingestuft wird und auf welchen Beteiligungs- oder Kontrollrechten diese Einstufung beruht.
Anschließend werden die Angaben über das offizielle Transparenzregisterverfahren übermittelt. Die registerführende Stelle ist der Bundesanzeiger Verlag. Die Gesellschaft bleibt dafür verantwortlich, dass die Angaben vollständig und richtig sind und bei Änderungen aktualisiert werden.
Transparenzregistermeldung mit beglaubigt.de
Mit beglaubigt.de kannst du die Transparenzregisteranmeldung für deine Holding digital organisieren. Die Plattform erfasst Gesellschaftsdaten, Beteiligungsverhältnisse und Angaben zu wirtschaftlich Berechtigten strukturiert und unterstützt bei der Vorbereitung und Übermittlung der Meldung.
Der Service ist auch für mehrstufige Beteiligungsstrukturen vorgesehen. Nach der aktuellen Produktbeschreibung beginnt die Selbstbedienungsvariante bei 39 Euro zzgl. MwSt.; eine Variante mit anwaltlicher Betreuung wird ab 139 Euro zzgl. MwSt. angeboten. Die gesetzliche Registerjahresgebühr ist davon getrennt zu betrachten.
Für Gründer, die ihre Holding noch nicht errichtet haben, bietet beglaubigt.de außerdem die digitale Holdinggründung ab 349 Euro zzgl. MwSt. an. Die Plattform organisiert die Erfassung der Gesellschaftsdaten, die Vorbereitung der Gründungsunterlagen und die Koordination der erforderlichen Notartermine. Gesetzliche Notar- und Registergebühren sind gesondert zu berücksichtigen.
Was kostet das Transparenzregister bei einer Holding 2026?
Bei den Kosten muss zwischen der gesetzlichen Transparenzregistergebühr und möglichen Kosten eines Dienstleisters unterschieden werden. Für die Führung des Transparenzregisters wird grundsätzlich eine jährliche Gebühr erhoben. Nach der für 2026 veröffentlichten Gebührenübersicht beträgt diese 19,80 Euro je gebührenpflichtiger Vereinigung und Jahr.
Besteht eine Holdingstruktur aus einer Holding-GmbH und zwei operativen Tochter-GmbHs, sind grundsätzlich drei eigenständige Gesellschaften zu berücksichtigen. Bei drei jeweils vollständig gebührenpflichtigen Gesellschaften ergeben sich damit beispielhaft 59,40 Euro gesetzliche Jahresgebühren. Mögliche Befreiungen und Sonderfälle sind gesondert zu prüfen.
Wer die erforderlichen Angaben selbst übermittelt, zahlt nicht automatisch zusätzlich eine private Servicegebühr. Wird dagegen ein Dienstleister mit der Ermittlung, Vorbereitung oder Übermittlung beauftragt, entstehen entsprechende zusätzliche Kosten.
Bei mehrstufigen Holdingstrukturen kann der Aufwand höher sein als bei einer Ein-Personen-GmbH. Das liegt insbesondere daran, dass die Kontrollverhältnisse über mehrere Gesellschaftsebenen hinweg geprüft werden müssen. Eine sorgfältige Dokumentation kann spätere Korrekturen und Rückfragen erleichtern.
Was passiert bei einer falschen oder fehlenden Transparenzregistermeldung?
Unvollständige, unrichtige oder verspätete Meldungen können nach den gesetzlichen Voraussetzungen Ordnungswidrigkeiten darstellen. § 56 GwG sieht hierfür Bußgeldvorschriften vor. Die konkrete Höhe hängt insbesondere von der Art und Schwere des Verstoßes sowie weiteren gesetzlichen Kriterien ab.
Bei Holdingstrukturen entstehen Fehler häufig dadurch, dass nur die unmittelbaren Gesellschafter betrachtet werden. Eine Tochtergesellschaft meldet beispielsweise die Mutter-Holding als wirtschaftlich Berechtigte, obwohl nach dem Gesetz die maßgeblichen natürlichen Personen hinter der Holding zu ermitteln sind. Ebenso problematisch kann es sein, eine rechnerische Minderheitsbeteiligung ohne Prüfung der tatsächlichen Kontrollrechte als mittelbare wirtschaftliche Berechtigung einzustufen.
Auch die vorschnelle Eintragung von Geschäftsführern als fiktive wirtschaftlich Berechtigte kann fehlerhaft sein, wenn tatsächlich natürliche Personen mit maßgeblicher Kontrolle existieren.
Neben möglichen Bußgeldern können unklare oder widersprüchliche Angaben praktische Schwierigkeiten bei der Kontoeröffnung oder bei Geschäftsbeziehungen mit geldwäscherechtlich verpflichteten Unternehmen verursachen. Banken müssen die Eigentums- und Kontrollverhältnisse ihrer Kunden nach den einschlägigen Sorgfaltspflichten nachvollziehen können. Ein Transparenzregistereintrag ersetzt diese Prüfung nicht vollständig.
Muss die Holding bei jeder Anteilsübertragung eine neue Meldung abgeben?
Nicht jede Übertragung von Geschäftsanteilen führt automatisch dazu, dass sich die wirtschaftlich Berechtigten ändern. Entscheidend ist, ob sich durch den Vorgang die nach dem Geldwäschegesetz maßgeblichen Eigentums- oder Kontrollverhältnisse verändern.
Verkauft beispielsweise ein Gesellschafter seine Beteiligung von 60 Prozent an der Holding vollständig an eine andere natürliche Person, wird regelmäßig eine Aktualisierung der wirtschaftlich Berechtigten erforderlich. Wird dagegen eine kleine Minderheitsbeteiligung übertragen, ohne dass sich die maßgeblichen Kontrollverhältnisse oder bereits gemeldeten Angaben ändern, kann die Bewertung anders ausfallen.
Bei einer Holding mit mehreren Tochtergesellschaften muss zusätzlich geprüft werden, ob sich die Änderung auf die mittelbare wirtschaftliche Berechtigung bei den Tochtergesellschaften auswirkt. Ein Gesellschafterwechsel auf Ebene der Muttergesellschaft kann deshalb mehrere Transparenzregistermeldungen betreffen.
Welche gesellschaftsrechtlichen Schritte bei einer Übertragung von GmbH-Geschäftsanteilen erforderlich sind, erklären wir im Ratgeber „GmbH-Anteilsübertragung: Ablauf, Notar, Gesellschafterliste und Kosten“. Für die gesellschaftsrechtliche Dokumentation ist außerdem die Gesellschafterliste nach § 40 GmbHG relevant.
Was ändert sich für Holdinggesellschaften ab Juli 2027?
Ab dem 10. Juli 2027 gelten wesentliche Regelungen der EU-Geldwäscheverordnung (EU) 2024/1624. Die Verordnung schafft einen stärker vereinheitlichten europäischen Rahmen für die Ermittlung wirtschaftlich Berechtigter und enthält insbesondere neue Vorschriften für direkte und indirekte Beteiligungen sowie für Kontrolle auf andere Weise.
Für Holdinggesellschaften sind vor allem drei Änderungen relevant: die neue Beteiligungsschwelle, die Berechnung mittelbarer Eigentumsanteile und die detaillierteren Anforderungen an die Ermittlung und Dokumentation von Kontrollverhältnissen.
Die Beteiligungsschwelle sinkt von mehr als 25 Prozent auf mindestens 25 Prozent
Nach § 3 Abs. 2 GwG gelten 2026 grundsätzlich natürliche Personen als wirtschaftlich Berechtigte, die mehr als 25 Prozent der Kapitalanteile halten oder Stimmrechte kontrollieren beziehungsweise auf vergleichbare Weise Kontrolle ausüben.
Artikel 52 der EU-Geldwäscheverordnung sieht dagegen grundsätzlich bereits bei einer Beteiligung von 25 Prozent oder mehr eine wirtschaftliche Berechtigung aufgrund des Eigentumsanteils vor. Damit werden insbesondere Beteiligungsstrukturen relevant, in denen Personen exakt 25 Prozent halten.
Bei einer Holding mit vier Gesellschaftern zu jeweils 25 Prozent kann sich die Einordnung deshalb ändern. Während nach der bisherigen deutschen Grundregel ohne zusätzliche Kontrollrechte gegebenenfalls fiktive wirtschaftlich Berechtigte anzugeben sind, können künftig alle vier Personen aufgrund ihrer unmittelbaren Beteiligung wirtschaftlich Berechtigte der Holding sein.
Mittelbare Beteiligungen werden nach neuen europäischen Regeln berechnet
Artikel 52 der EU-Geldwäscheverordnung enthält ausdrücklich eine Berechnungsmethode für mittelbare Eigentumsanteile. Dabei werden die Beteiligungsquoten entlang einer Eigentumskette grundsätzlich multipliziert. Bestehen mehrere Beteiligungsketten, sind die daraus resultierenden Anteile nach den gesetzlichen Vorgaben zusammenzurechnen.
Diese Berechnung unterscheidet sich in wichtigen Punkten von der bisher maßgeblichen deutschen Prüfung mittelbarer Kontrolle über beherrschenden Einfluss. Zusätzlich bleiben die europäischen Vorschriften über Kontrolle auf andere Weise relevant.
Für Holdinggesellschaften bedeutet das, dass bestehende Beteiligungsübersichten vor Juli 2027 überprüft werden sollten. Besonders bei mehrstufigen Strukturen mit Minderheitsbeteiligungen kann die neue Berechnung zu anderen Ergebnissen führen.
Beispiel: Zwei Beteiligungswege zur selben Tochtergesellschaft
Anna besitzt 60 Prozent einer Holding A und 40 Prozent einer Holding B. Beide Holdings halten jeweils 50 Prozent an einer operativen GmbH.
Bei einer vereinfachten Berechnung nach der neuen europäischen Eigentumssystematik ergibt sich für Anna über Holding A eine indirekte Beteiligung von 30 Prozent und über Holding B eine weitere indirekte Beteiligung von 20 Prozent. Zusammen beträgt ihre rechnerische mittelbare Beteiligung 50 Prozent.
Die rechtliche Einordnung muss anhand der vollständigen europäischen Vorschriften erfolgen, insbesondere wenn zusätzliche Kontrollrechte oder besondere Beteiligungsformen bestehen. Das Beispiel zeigt jedoch, warum mehrere Eigentumsketten künftig nicht isoliert betrachtet werden dürfen.
Müssen bestehende Holdings ihre Meldungen 2027 aktualisieren?
Eine bestehende Holding muss nicht allein wegen des Kalenderjahres automatisch eine vollständig neue Gesellschaft anmelden. Entscheidend ist, ob ihre bisher gemeldeten wirtschaftlich Berechtigten auch nach den neuen Vorschriften richtig und vollständig erfasst sind und welche Übergangs- und Verfahrensregelungen gelten.
Besonders prüfungsbedürftig sind Holdings mit Beteiligungen von exakt 25 Prozent, mehreren Beteiligungsebenen, besonderen Stimmrechtsvereinbarungen oder internationalen Gesellschaftern.
Die neuen europäischen Regelungen erklären wir ausführlicher im beglaubigt.de-Ratgeber „Transparenzregister & neue EU-Geldwäscheverordnung ab Juli 2027“.
Transparenzregister bei einer Holding mit ausländischen Gesellschaftern
Internationale Holdingstrukturen können zusätzliche Anforderungen an die Ermittlung wirtschaftlich Berechtigter auslösen. Das gilt beispielsweise, wenn eine deutsche Holding-GmbH einer ausländischen Kapitalgesellschaft gehört oder wenn die deutsche Holding selbst Beteiligungen an ausländischen Tochtergesellschaften hält.
Bei einer deutschen GmbH müssen die wirtschaftlich Berechtigten grundsätzlich auch dann nach den einschlägigen deutschen Regeln ermittelt werden, wenn Gesellschafter im Ausland ansässig sind. Dabei kann es erforderlich sein, ausländische Handelsregisterauszüge, Gesellschaftsverträge und Vertretungsnachweise auszuwerten, um die Eigentums- und Kontrollkette bis zu den maßgeblichen natürlichen Personen zurückzuverfolgen.
Besonders bei mehrstufigen internationalen Beteiligungen können unterschiedliche Registersysteme und Dokumentationsstandards die Prüfung erschweren. Eine ausländische Gesellschaft als unmittelbare Gesellschafterin ist deshalb nicht automatisch die wirtschaftlich berechtigte Person. Auch hier muss grundsätzlich geprüft werden, welche natürlichen Personen letztlich Eigentum oder Kontrolle ausüben.
Wer ausländische Unternehmensunterlagen für eine deutsche Gründung oder Behördenprüfung benötigt, kann über beglaubigt.de Handelsregisterauszüge beglaubigt übersetzen lassen. Je nach Herkunftsland und Verwendungszweck kann zusätzlich eine Apostille oder ein anderer Echtheitsnachweis erforderlich sein. Die Anforderungen sollten mit der empfangenden Stelle abgestimmt werden.
Transparenzregister und Geschäftskonto: Warum prüfen Banken die Holdingstruktur?
Bei der Eröffnung eines Geschäftskontos müssen Banken die Identität ihrer Kunden und deren wirtschaftlich Berechtigte nach den geltenden geldwäscherechtlichen Vorschriften prüfen. Bei einer einfachen GmbH mit einem Alleingesellschafter ist diese Prüfung häufig überschaubar. Bei einer Holding mit mehreren Tochtergesellschaften, ausländischen Gesellschaftern oder besonderen Stimmrechtsvereinbarungen kann die Prüfung deutlich umfangreicher werden.
Eine Bank kann beispielsweise aktuelle Gesellschafterlisten, Handelsregisterauszüge, Beteiligungsübersichten und Angaben zu den natürlichen Personen hinter der Holding verlangen. Dabei muss sie die tatsächlichen Eigentums- und Kontrollverhältnisse nachvollziehen können. Ein vorhandener Transparenzregistereintrag kann die Prüfung unterstützen, ersetzt aber nicht sämtliche Sorgfaltspflichten der Bank.
Beispiel: Geschäftskonto einer Holding mit drei Gesellschaftern
Eine Holding-GmbH besitzt zwei operative Tochtergesellschaften. An der Holding sind Anna mit 60 Prozent, Ben mit 25 Prozent und Clara mit 15 Prozent beteiligt. Die Bank verlangt bei der Kontoeröffnung Informationen über die wirtschaftlich Berechtigten.
Nach den 2026 geltenden deutschen Grundregeln ist Anna aufgrund ihrer unmittelbaren Mehrheitsbeteiligung wirtschaftlich Berechtigte der Holding. Bei Ben und Clara muss geprüft werden, ob sie trotz ihrer geringeren Kapitalanteile besondere Kontrollrechte besitzen. Für die Tochtergesellschaften sind die mittelbaren Kontrollverhältnisse gesondert zu bestimmen.
Wenn die Angaben im Transparenzregister nicht mit den vorgelegten Beteiligungsunterlagen übereinstimmen, können Rückfragen entstehen. Deshalb sollte die Ermittlung der wirtschaftlich Berechtigten bereits bei der Gründung sorgfältig dokumentiert werden.
Auch eine geeignete Geschäftsanschrift ist für den Gründungs- und Bankprozess relevant. Welche Anforderungen Finanzamt, Registergericht und Banken an Unternehmensadressen stellen, erklären wir im Ratgeber „Geschäftsadresse: Was Finanzamt, Registergericht und Banken akzeptieren – und was nicht“.
Holding gründen und Transparenzregister mit beglaubigt.de organisieren
Die Gründung einer Holdingstruktur umfasst mehrere rechtliche und organisatorische Schritte. Zunächst müssen die Mutter- und Tochtergesellschaften geplant, die Beteiligungsverhältnisse festgelegt und die erforderlichen Gesellschaftsverträge vorbereitet werden. Anschließend folgen die notarielle Beurkundung, die Kapitalaufbringung, die Handelsregisteranmeldungen und die weiteren Behördenpflichten. Dazu gehört auch die Ermittlung und Meldung der wirtschaftlich Berechtigten jeder meldepflichtigen Gesellschaft.
Mit beglaubigt.de kannst du eine Holding digital gründen und die erforderlichen Gründungsunterlagen sowie Notartermine koordiniert vorbereiten. Die Holding-Gründungspakete beginnen laut aktueller Produktseite bei 349 Euro zzgl. MwSt. für die angebotene Einstiegskonfiguration. Gesetzliche Notar- und Registergebühren sind davon getrennt zu berücksichtigen.
Für die Transparenzregistermeldung bietet beglaubigt.de einen eigenständigen digitalen Anmeldeservice ab 39 Euro zzgl. MwSt. an. Dabei werden die erforderlichen Angaben zu Gesellschaft, Gesellschaftern, Beteiligungsquoten und wirtschaftlich Berechtigten strukturiert erfasst und für die Übermittlung vorbereitet.
Wer nach der Holdinggründung auch weitere Behördenanmeldungen organisieren möchte, kann das Behördenpaket von beglaubigt.de nutzen. Es bündelt insbesondere Gewerbeanmeldung, steuerliche Erfassung und Transparenzregistermeldung. Die gesetzlichen Pflichten zur vollständigen und richtigen Angabe wirtschaftlich Berechtigter bleiben bei den jeweiligen Gesellschaften bestehen.
Weiterführende Ratgeber zu Holding, Transparenzregister und Unternehmensgründung
Wer eine Holdinggesellschaft gründet oder bestehende Beteiligungsverhältnisse verändert, sollte neben der Transparenzregistermeldung auch die gesellschaftsrechtlichen und steuerlichen Anforderungen berücksichtigen. Besonders relevant sind diese Ratgeber:
- Transparenzregister & neue EU-Geldwäscheverordnung ab Juli 2027 – welche neuen Schwellenwerte, Berechnungsmethoden und Dokumentationsanforderungen künftig gelten.
- Transparenzregister 2026: Anmeldung, wirtschaftlich Berechtigte, Kosten und Fristen für GmbH und UG – der allgemeine Überblick über Meldepflichten, Gebühren und Änderungen.
- Holding gründen Kosten 2026: Stammkapital, Notar, Steuern und laufende Ausgaben – welche Kosten bei der Gründung von Mutter- und Tochtergesellschaften entstehen.
- GmbH mit ausländischen Gesellschaftern gründen – welche Unterlagen und rechtlichen Anforderungen bei internationalen Beteiligungen gelten.
- Gesellschafterliste: Inhalt, Zweck und rechtliche Grundlagen – welche Angaben nach § 40 GmbHG im Handelsregister dokumentiert werden.
- GmbH-Anteilsübertragung: Ablauf, Notar, Gesellschafterliste und Kosten – wie sich ein Gesellschafterwechsel auf die Gesellschaftsstruktur auswirkt.
Wer neben der Holding weitere Unternehmen gründen möchte, findet bei beglaubigt.de außerdem die digitale GmbH-Gründung und die UG-Gründung.
Fazit: Bei Holdingstrukturen entscheidet die tatsächliche Kontrolle
Bei einer Holdinggesellschaft ist nicht automatisch jeder Gesellschafter einer Muttergesellschaft auch wirtschaftlich Berechtigter sämtlicher Tochtergesellschaften. Nach dem deutschen Geldwäschegesetz müssen die unmittelbaren und mittelbaren Eigentums- und Kontrollverhältnisse jeder meldepflichtigen Gesellschaft gesondert geprüft werden.
Besonders wichtig ist die Unterscheidung zwischen einer unmittelbaren Beteiligung von mehr als 25 Prozent und der mittelbaren Kontrolle über zwischengeschaltete Gesellschaften. Eine 50-Prozent-Beteiligung an einer Holding führt ohne zusätzliche Rechte nicht automatisch zu einer beherrschenden Stellung. Ebenso kann eine Person aufgrund besonderer Stimmrechts- oder Kontrollvereinbarungen wirtschaftlich berechtigt sein, obwohl ihre Kapitalbeteiligung unterhalb der üblichen Schwelle liegt.
Ab Juli 2027 werden die neuen europäischen Vorschriften zur Ermittlung wirtschaftlich Berechtigter relevant. Gerade mehrstufige Holdingstrukturen sollten deshalb ihre Beteiligungsübersichten, Stimmrechtsvereinbarungen und bisherigen Transparenzregistermeldungen rechtzeitig überprüfen.
beglaubigt.de unterstützt bei der digitalen Transparenzregisteranmeldung und der Organisation geeigneter Holdinggründungen. So können die erforderlichen Gesellschaftsdaten und Beteiligungsverhältnisse bereits im Gründungsprozess strukturiert erfasst und für die gesetzlichen Meldungen vorbereitet werden.
Transparenzregister für deine Holding mit beglaubigt.de anmelden
Du hast eine Holding-GmbH gegründet oder möchtest die wirtschaftlich Berechtigten deiner bestehenden Unternehmensgruppe aktualisieren? Über beglaubigt.de kannst du die Transparenzregistermeldung digital durchführen lassen.
Die Plattform unterstützt bei der Erfassung der erforderlichen Gesellschaftsdaten und Beteiligungsverhältnisse sowie bei der Vorbereitung und Übermittlung der Meldung. Der Einstiegspreis beträgt laut aktueller Produktseite 39 Euro zzgl. MwSt. für die Selbstbedienungsvariante. Für komplexere Sachverhalte wird außerdem eine Variante mit anwaltlicher Betreuung angeboten.
Wenn du eine Holdingstruktur erst aufbauen möchtest, kannst du über beglaubigt.de auch die digitale Holdinggründung organisieren.
FAQ: Wirtschaftlich Berechtigte bei Holdinggesellschaften
Wer ist wirtschaftlich Berechtigter einer Holding-GmbH?
Nach § 3 Abs. 2 GwG sind nach den 2026 geltenden deutschen Regeln insbesondere natürliche Personen wirtschaftlich berechtigt, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile halten, mehr als 25 Prozent der Stimmrechte kontrollieren oder auf vergleichbare Weise Kontrolle ausüben. Bei mehrstufigen Beteiligungen müssen die tatsächlichen Kontrollverhältnisse geprüft werden.
Muss eine Holding ins Transparenzregister eingetragen werden?
Eine Holding-GmbH oder UG-Holding muss grundsätzlich ihre wirtschaftlich Berechtigten nach § 20 GwG dem Transparenzregister mitteilen. Das gilt auch dann, wenn die Gesellschafter bereits aus dem Handelsregister hervorgehen.
Müssen Tochtergesellschaften separat gemeldet werden?
Ja. Jede selbst meldepflichtige Tochtergesellschaft muss grundsätzlich ihre wirtschaftlich Berechtigten eigenständig ermitteln und die erforderlichen Angaben übermitteln. Die Meldung der Muttergesellschaft ersetzt diese Pflicht nicht.
Ist eine Holding selbst wirtschaftlich Berechtigte ihrer Tochtergesellschaft?
Nein. Wirtschaftlich Berechtigte im Sinne des GwG sind natürliche Personen. Bei einer Tochtergesellschaft muss deshalb geprüft werden, welche natürlichen Personen hinter der Holding stehen und die maßgeblichen Eigentums- oder Kontrollrechte besitzen.
Sind zwei Gesellschafter mit jeweils 50 Prozent wirtschaftlich Berechtigte?
Bei der Holding selbst sind beide aufgrund ihrer unmittelbaren Beteiligung grundsätzlich wirtschaftlich Berechtigte. Für eine Tochtergesellschaft muss dagegen gesondert geprüft werden, ob eine der Personen die Holding beherrscht. Eine Beteiligung von genau 50 Prozent begründet ohne zusätzliche Rechte nicht automatisch eine alleinige Beherrschung.
Ist jemand mit genau 25 Prozent wirtschaftlich Berechtigter?
Nach der allgemeinen deutschen Regelung von 2026 genügt eine unmittelbare Beteiligung von exakt 25 Prozent allein grundsätzlich nicht, weil das Gesetz mehr als 25 Prozent verlangt. Ab Juli 2027 sieht die neue EU-Geldwäscheverordnung grundsätzlich eine Schwelle von 25 Prozent oder mehr vor.
Wie werden mittelbare Beteiligungen berechnet?
Nach den 2026 geltenden deutschen Regeln ist bei mittelbarer Kontrolle insbesondere der beherrschende Einfluss auf zwischengeschaltete Gesellschaften maßgeblich. Eine bloße Multiplikation der Beteiligungsquoten reicht nicht immer aus. Die neue EU-Geldwäscheverordnung enthält ab Juli 2027 ausdrückliche Regeln zur Berechnung indirekter Eigentumsanteile.
Was passiert, wenn kein wirtschaftlich Berechtigter gefunden wird?
Wenn nach umfassender Prüfung keine natürliche Person als tatsächlich wirtschaftlich Berechtigte ermittelt werden kann und die gesetzlichen Voraussetzungen vorliegen, gelten grundsätzlich die entsprechenden gesetzlichen Vertreter oder geschäftsführenden Personen als fiktive wirtschaftlich Berechtigte.
Muss ein Geschäftsführerwechsel im Transparenzregister gemeldet werden?
Nicht automatisch jeder Geschäftsführerwechsel. Eine Aktualisierung kann insbesondere dann erforderlich werden, wenn Geschäftsführer als fiktive wirtschaftlich Berechtigte erfasst sind oder sich durch den Wechsel die maßgeblichen Kontrollverhältnisse verändern.
Muss eine Holding nach einer Anteilsübertragung ihre Meldung ändern?
Wenn sich durch die Anteilsübertragung die wirtschaftlich Berechtigten oder meldepflichtige Angaben ändern, muss die Gesellschaft die erforderliche Aktualisierung unverzüglich vornehmen. Bei mehrstufigen Strukturen können auch Tochtergesellschaften betroffen sein.
Welche Dokumente werden für die Transparenzregistermeldung benötigt?
Relevant sind insbesondere Gesellschaftsdaten, Angaben zu wirtschaftlich Berechtigten, Beteiligungsquoten, Stimmrechten und möglichen besonderen Kontrollrechten. Bei komplexeren Strukturen können Gesellschafterlisten, Beteiligungsübersichten und weitere gesellschaftsrechtliche Unterlagen erforderlich sein.
Was kostet die Transparenzregistermeldung einer Holding?
Die gesetzliche Jahresgebühr beträgt 2026 grundsätzlich 19,80 Euro je gebührenpflichtiger Vereinigung. Private Dienstleister können zusätzliche Servicegebühren verlangen. Bei beglaubigt.de beginnt die digitale Anmeldung laut Produktseite bei 39 Euro zzgl. MwSt.
Was ändert sich ab Juli 2027?
Ab dem 10. Juli 2027 gelten wesentliche Vorschriften der EU-Geldwäscheverordnung (EU) 2024/1624. Dazu gehören insbesondere eine allgemeine Beteiligungsschwelle von 25 Prozent oder mehr sowie neue Regeln zur Berechnung mittelbarer Eigentumsanteile.
Kann beglaubigt.de die Transparenzregistermeldung für eine Holding übernehmen?
Ja. beglaubigt.de bietet einen digitalen Service zur Erfassung, Vorbereitung und Übermittlung von Transparenzregistermeldungen an. Die Produktseite sieht diesen Service ausdrücklich auch für Holdingstrukturen und mehrstufige Beteiligungsverhältnisse vor.
Quellenverzeichnis
§ 3 GwG – Wirtschaftlich Berechtigter
https://www.gesetze-im-internet.de/gwg_2017/__3.html
§ 19 GwG – Angaben zum wirtschaftlich Berechtigten
https://www.gesetze-im-internet.de/gwg_2017/__19.html
§ 20 GwG – Transparenzpflichten bestimmter Vereinigungen
https://www.gesetze-im-internet.de/gwg_2017/__20.html
§ 23 GwG – Einsichtnahme in das Transparenzregister
https://www.gesetze-im-internet.de/gwg_2017/__23.html
§ 56 GwG – Bußgeldvorschriften
https://www.gesetze-im-internet.de/gwg_2017/__56.html
§ 290 HGB – Pflicht zur Aufstellung eines Konzernabschlusses und beherrschender Einfluss
https://www.gesetze-im-internet.de/hgb/__290.html
§ 40 GmbHG – Gesellschafterliste
https://www.gesetze-im-internet.de/gmbhg/__40.html
Verordnung (EU) 2024/1624 – EU-Geldwäscheverordnung, insbesondere Artikel 51–54
https://eur-lex.europa.eu/eli/reg/2024/1624/oj
Transparenzregister – Offizielles Registerportal
https://www.transparenzregister.de/
IHK Berlin – Mitteilungspflichten zum Transparenzregister
https://www.ihk.de/berlin/service-und-beratung/recht-und-steuern/kaufmaennische-pflichten/mitteilungspflicht-transparenzregister-3948492
IHK Pfalz – Wirtschaftlich Berechtigte und Transparenzregister
https://www.ihk.de/pfalz/recht/compliance/transparenzregister-3829456
beglaubigt.de – Transparenzregisteranmeldung
https://beglaubigt.de/transparenzregister
beglaubigt.de – Holding gründen
https://beglaubigt.de/holding-gruenden
beglaubigt.de – Behördenpaket
https://beglaubigt.de/behoerdenpaket
beglaubigt.de – EU-Geldwäscheverordnung ab Juli 2027
https://beglaubigt.de/blog/transparenzregister-neue-eu-geldwaescheverordnung-ab-juli-2027


