Eine Holdinggesellschaft kann sinnvoll sein, wenn Unternehmer mehrere Beteiligungen verwalten, operative Risiken zwischen Gesellschaften trennen oder Gewinne innerhalb einer Unternehmensgruppe reinvestieren möchten. Besonders bei der Gründung einer GmbH-Holding entstehen jedoch zusätzliche Kosten, die häufig unterschätzt werden. Neben dem Stammkapital müssen insbesondere die notarielle Beurkundung, die Handelsregistereintragung, die steuerliche Strukturierung und die laufende Verwaltung mehrerer Gesellschaften berücksichtigt werden.
Wer beispielsweise eine Holding-GmbH und eine operative Tochter-GmbH neu gründet, errichtet grundsätzlich zwei rechtlich eigenständige Kapitalgesellschaften. Beide benötigen eigene Gründungsunterlagen, eine Handelsregistereintragung und eine ordnungsgemäße Buchführung. Das bedeutet jedoch nicht automatisch, dass für beide Gesellschaften jeweils 25.000 Euro dauerhaft zusätzlich als ungenutztes Kapital bereitliegen müssen. Unter den rechtlichen Voraussetzungen kann die Kapitalausstattung innerhalb einer Holdingstruktur geplant werden, wobei die tatsächliche Kapitalaufbringung und die wirtschaftlichen Risiken sorgfältig geprüft werden müssen.
Auch die steuerlichen Vorteile werden häufig vereinfacht dargestellt. Nach § 8b KStG können bestimmte Beteiligungserträge und Gewinne aus Anteilsveräußerungen bei einer Kapitalgesellschaft weitgehend steuerfrei sein. Allerdings gelten unterschiedliche Voraussetzungen für Dividenden und Veräußerungsgewinne. Außerdem müssen insbesondere gewerbesteuerliche Beteiligungsschwellen, mögliche Verlustverrechnungsbeschränkungen und die Kosten der laufenden Verwaltung berücksichtigt werden.
Mit beglaubigt.de kannst du eine Holding digital gründen und die erforderlichen Gesellschaftsdaten, Gründungsunterlagen sowie Notartermine koordiniert vorbereiten. Die Plattform organisiert die Gründungsschritte für geeignete Holdingstrukturen. Die notarielle Beurkundung erfolgt durch eine unabhängige befugte Notarin oder einen unabhängigen befugten Notar; die Handelsregistereintragungen werden durch die zuständigen Registergerichte vorgenommen.
Dieser Ratgeber erklärt, was eine Holdinggründung 2026 tatsächlich kostet, wie sich GmbH- und UG-Holdings unterscheiden, welche Ausgaben für zwei Gesellschaften entstehen und wann sich die zusätzlichen Verwaltungs- und Steuerberatungskosten wirtschaftlich lohnen.
Das Wichtigste in 30 Sekunden
- Holding ist keine eigene Rechtsform: Häufig wird eine Holding als GmbH oder UG gegründet, die Beteiligungen an anderen Gesellschaften hält.
- Stammkapital: Eine GmbH benötigt mindestens 25.000 Euro Stammkapital. Bei einer gewöhnlichen Bargründung müssen vor der Anmeldung grundsätzlich mindestens 12.500 Euro eingezahlt sein, wobei weitere gesetzliche Anforderungen gelten.
- Zwei Gesellschaften: Werden Holding und operative Tochtergesellschaft neu gegründet, entstehen grundsätzlich für beide eigene Notar-, Register- und Verwaltungskosten.
- Notarkosten: Die Gebühren richten sich nach dem GNotKG und der konkreten Gründungskonstellation. Ein Musterprotokoll kann bei einfachen Gründungen Kosten reduzieren.
- Handelsregister: Für die gewöhnliche GmbH-Bargründung beträgt die Eintragungsgebühr grundsätzlich 225 Euro. Weitere Registergebühren können hinzukommen.
- Steuern: Dividenden und Anteilsveräußerungsgewinne können nach § 8b KStG weitgehend begünstigt sein. Die Voraussetzungen unterscheiden sich.
- Laufende Kosten: Buchführung, Jahresabschluss, Steuererklärungen, Geschäftskonten und gegebenenfalls weitere Verwaltungsleistungen fallen grundsätzlich für jede Gesellschaft gesondert an.
- beglaubigt.de: Über die digitale Holdinggründung können die Gründungsunterlagen und erforderlichen Notartermine organisiert werden. Gesetzliche Notar- und Registergebühren sind gesondert zu berücksichtigen.
1. Rechtliche und strukturelle Grundlagen
Was umfasst „Holding Gründen Kosten“ aus rechtlicher Sicht?
Die Gründung einer Holdinggesellschaft unterliegt den formellen Vorgaben des GmbH-Gesetzes (GmbHG).
Wird die Holding als GmbH gegründet, beträgt das gesetzliche Mindeststammkapital nach § 5 Abs. 1 GmbHG 25.000 Euro. Bei einer gewöhnlichen Bargründung müssen vor der Anmeldung zum Handelsregister auf jeden Geschäftsanteil grundsätzlich mindestens 25 Prozent des Nennbetrags eingezahlt sein; insgesamt muss die Hälfte des Mindeststammkapitals erreicht werden, also mindestens 12.500 Euro. Bei einer UG (haftungsbeschränkt) kann das Stammkapital dagegen geringer sein. Das vereinbarte UG-Stammkapital muss vor der Anmeldung vollständig in Geld eingezahlt werden. Sacheinlagen sind bei der UG-Gründung ausgeschlossen. Das Stammkapital ist dabei keine staatliche Gründungsgebühr, sondern wird der jeweiligen Gesellschaft als Eigenkapital zur Verfügung gestellt.
Die notarielle Beurkundung der Satzung ist nach § 2 GmbHG verpflichtend und verursacht entsprechende Kosten, die neben dem Stammkapital zu den Gründungskosten zählen. Die Entscheidung zwischen einer Unternehmergesellschaft (UG) und einer klassischen GmbH hat erheblichen Einfluss auf die Gründungskosten und Anforderungen.
Die UG erfordert nur ein Mindeststammkapital von einem Euro, birgt jedoch Folgepflichten wie die Rücklagenbildung nach § 5a GmbHG, was langfristig Kosten verursachen kann. Die GmbH hingegen benötigt ein höheres Stammkapital, bietet aber in der Regel eine stabilere Kapitalbasis und damit größere Finanzierungssicherheit.
Bei der Holding-Gründung sind Gewinnbeteiligungen und Beteiligungsverhältnisse gemäß den Vorschriften des Körperschaftsteuergesetzes (§ 8b KStG) sowie des GmbH-Gesetzes (§ 40 GmbHG) zu beachten. § 8b KStG regelt die Steuerbefreiung von Gewinnausschüttungen unter bestimmten Voraussetzungen, was Einfluss auf die Finanzierungsstruktur und damit auf die Kosten trägt. § 40 GmbHG regelt die Gesellschafterliste einer GmbH. Diese enthält insbesondere Angaben zu den Gesellschaftern und den von ihnen gehaltenen Geschäftsanteilen. Bei einer Holdingstruktur ist die Gesellschafterliste besonders wichtig, weil sie die Beteiligungsverhältnisse der jeweiligen Gesellschaft dokumentiert. Die Gewinnverteilung richtet sich dagegen insbesondere nach § 29 GmbHG und den entsprechenden gesellschaftsvertraglichen Regelungen. Werden Geschäftsanteile übertragen oder neue Gesellschafter aufgenommen, müssen die gesetzlichen Anforderungen an die Beteiligungsdokumentation und gegebenenfalls die notarielle Beurkundung berücksichtigt werden.
Darüber hinaus sind etwaige Notarkosten, Handelsregistereintragungen und steuerliche Beratung zu berücksichtigen. Eine rechtskonforme und zugleich kosteneffiziente Gestaltung der Holding-Struktur erfordert daher umfassende Beachtung der gesetzlichen Anforderungen sowie sorgfältige Planung.
Für die rechtsverbindliche Dokumentation und bei grenzüberschreitenden Beteiligungsverhältnissen kann der Einsatz digitaler Lösungen wie beglaubigt.de unterstützend wirken, um beglaubigte Übersetzungen und elektronische Beglaubigungen zu gewährleisten.
Welche Strukturen sind unter „Holding Gründen Kosten“ zu verstehen?
Unter dem Begriff „Holding Gründen Kosten“ sind insbesondere die Aufwendungen zu verstehen, die sich aus der jeweiligen Struktur der Holdinggesellschaft ergeben.
Es wird unterschieden zwischen der reinen Beteiligungsholding und der operativ tätigen Holding. Die reine Beteiligungsholding beschränkt sich auf das Halten von Beteiligungen an Tochtergesellschaften ohne eigene operative Geschäftstätigkeit.
Dies führt zu einer geringeren Komplexität, da die Hauptaufgaben in der Verwaltung und Kontrolle der Beteiligungen liegen. Demgegenüber umfasst die operativ tätige Holding auch aktive Geschäftsbereiche, die zusätzliche Kosten verursachen können, beispielsweise durch eigene Personal- oder Produktionsstrukturen.
Zu den grundlegenden Strukturkosten zählen Aufwendungen für die Buchhaltung und die Erstellung von Jahresabschlüssen, die gemäß §§ 238, 242 HGB sowie §§ 325 ff. HGB für kapitalmarktorientierte oder große Gesellschaften auch eine Konzernrechnung erforderlich machen. Die Anforderungen an die Rechnungslegung variieren je nach Größe und Tätigkeit der Holding, was Einfluss auf den administrativen Aufwand und die damit verbundenen Kosten hat.
Verwaltungskosten entstehen durch die laufende Betreuung der Beteiligungen und Tochtergesellschaften.
Diese umfassen beispielsweise Kosten für Geschäftsführung, Compliance, Vertragsmanagement und Reporting.
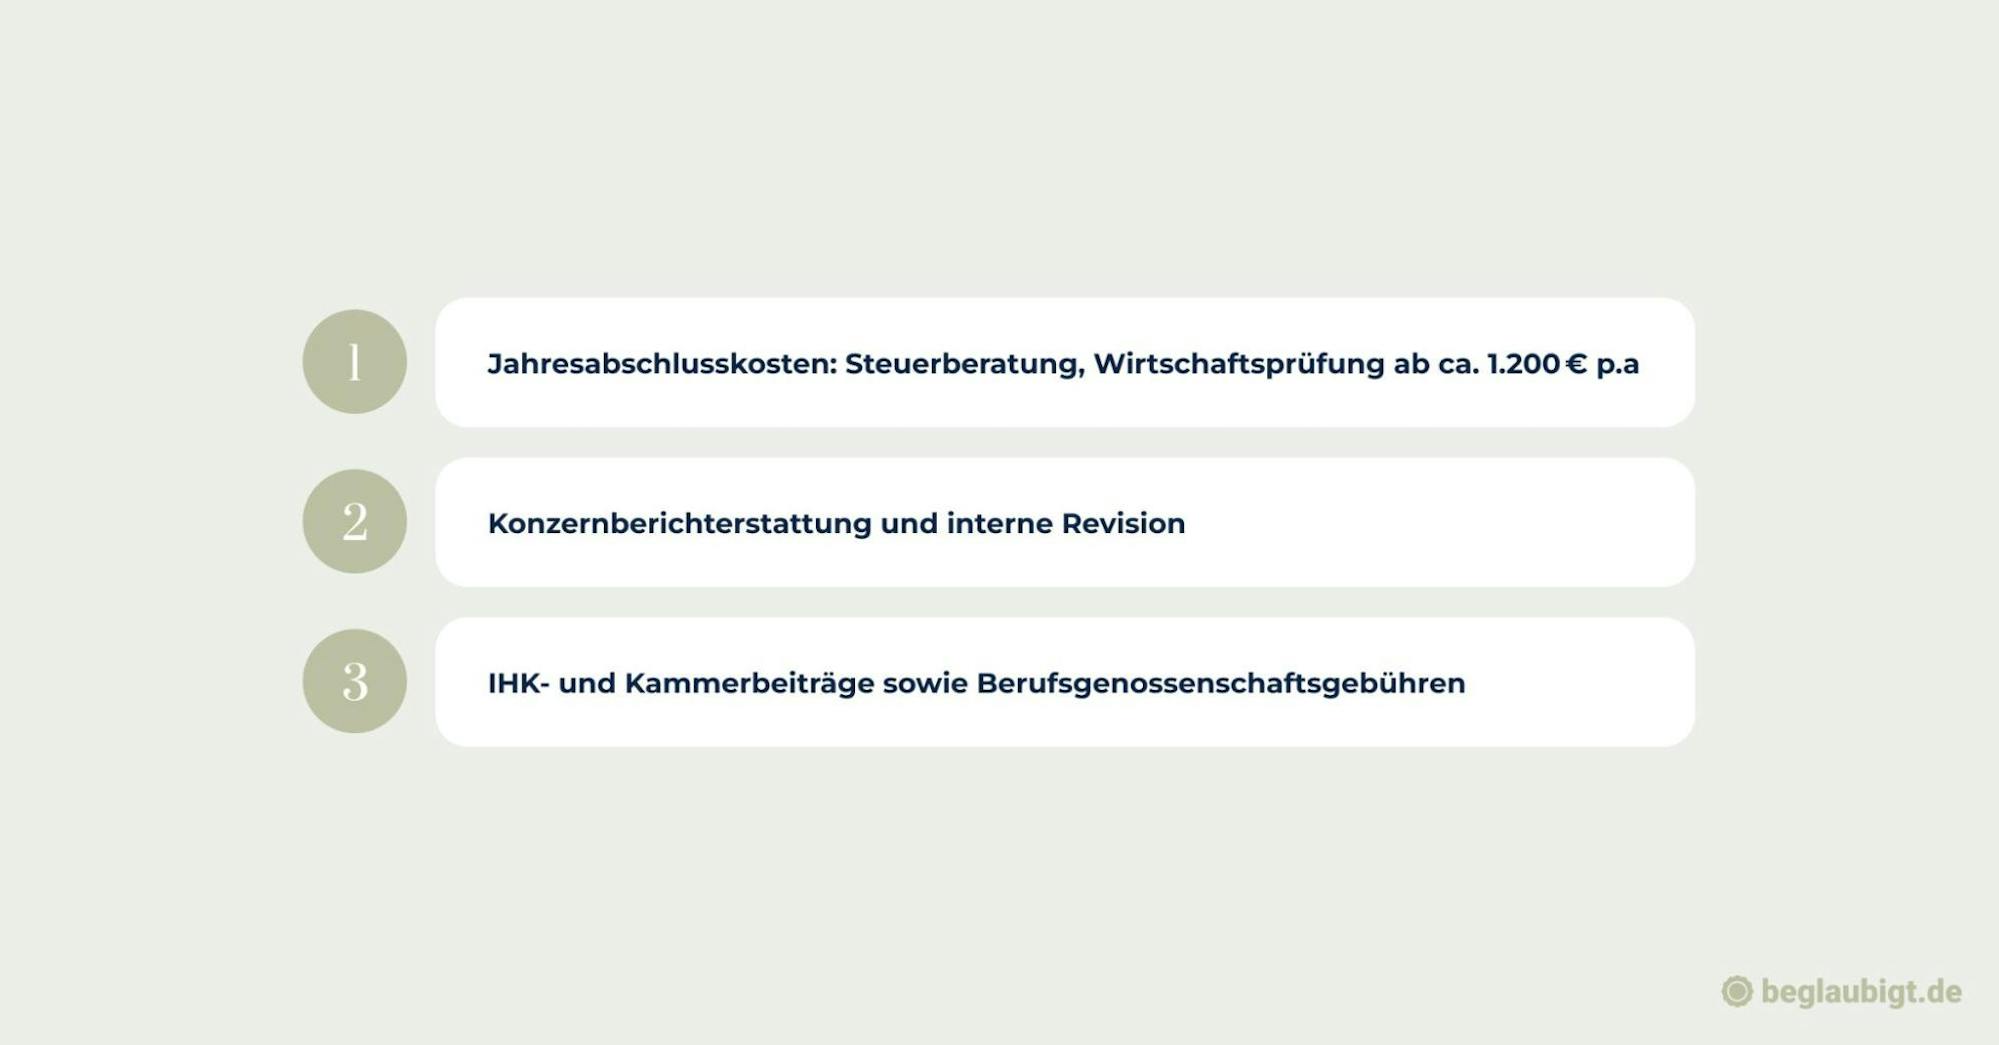
Auch externe Dienstleistungen wie Steuerberatung, Wirtschaftsprüfung und rechtliche Beratung sind zu berücksichtigen.
Die Abgrenzung und Dokumentation dieser Kosten sind für die steuerliche Anerkennung gemäß § 8b KStG und zur Vermeidung von verdeckten Gewinnausschüttungen gemäß § 8 Abs. 3 KStG von Bedeutung.
Eine präzise Organisation der Kostenstrukturen minimiert steuerliche Risiken und ermöglicht eine effiziente Ressourcensteuerung innerhalb des Konzerns.
Bei komplexen internationalen Beteiligungen und zur Sicherstellung formeller Anforderungen kann auf digitale Lösungen wie beglaubigt.de zurückgegriffen werden, die beglaubigte Dokumente und mehrsprachige Übersetzungen bereitstellen.
2. Gründungskosten im Detail
Welche Notar- und Handelsregisterkosten entstehen bei einer Holdinggründung 2026?
Die Gründung einer Holding-GmbH unterliegt grundsätzlich denselben gesellschaftsrechtlichen Formvorschriften wie die Gründung einer gewöhnlichen GmbH. Der Gesellschaftsvertrag muss nach § 2 GmbHG notariell beurkundet werden. Zusätzlich sind die Handelsregisteranmeldung und die Eintragung durch das zuständige Registergericht erforderlich. Werden Holding und operative Tochtergesellschaft neu gegründet, müssen diese Schritte grundsätzlich für beide Gesellschaften berücksichtigt werden.
Die gesetzlichen Notargebühren richten sich nach dem Gerichts- und Notarkostengesetz (GNotKG). Maßgeblich sind insbesondere der Geschäftswert, die konkrete Gestaltung des Gesellschaftsvertrags und die erforderlichen notariellen Tätigkeiten. Bei einer einfachen Gründung mit gesetzlichem Musterprotokoll können andere Gebühren entstehen als bei einer individuell ausgearbeiteten Satzung mit mehreren Gesellschaftern.
Für die gewöhnliche Ersteintragung einer GmbH im Wege der Bargründung sieht die Handelsregistergebührenverordnung grundsätzlich eine Eintragungsgebühr von 225 Euro vor. Hinzu kommt eine Bereitstellungsgebühr von 75 Euro. Weitere Registerpositionen können insbesondere für die Entgegennahme und Bereitstellung der Gesellschafterliste entstehen. Die Gebühren sind bundesrechtlich geregelt und hängen nicht einfach davon ab, in welchem Bundesland die GmbH gegründet wird.
Beispiel: Holding-GmbH und operative GmbH neu gründen
Ein Unternehmer möchte eine Holding-GmbH errichten, die anschließend 100 Prozent der Geschäftsanteile einer operativen Tochter-GmbH hält. Beide Gesellschaften sollen neu gegründet werden und jeweils einen individuellen Gesellschaftsvertrag erhalten.
Für diese Struktur fallen grundsätzlich zwei notarielle Gründungsvorgänge, zwei Handelsregisteranmeldungen und zwei gerichtliche Eintragungsverfahren an. Allein die Eintragungs- und Bereitstellungsgebühren betragen bei den angenommenen gewöhnlichen GmbH-Bargründungen zusammen 600 Euro. Gebühren für Gesellschafterlisten und weitere Positionen kommen gegebenenfalls hinzu.
Die eigentlichen Notarkosten müssen zusätzlich berechnet werden. Eine pauschale Angabe von 900 bis 1.500 Euro für jede Gründung ist nicht für sämtliche Holdingstrukturen zuverlässig, weil die Gebühren vom konkreten Vorgang abhängen. Bei einer bestehenden operativen GmbH, über die nachträglich eine Holding errichtet werden soll, können außerdem zusätzliche Kosten für die Übertragung oder Einbringung der Geschäftsanteile entstehen.
Mit beglaubigt.de kannst du die Gründung einer Holdingstruktur digital vorbereiten und die erforderlichen Gesellschaftsdaten, Dokumente und Notartermine koordiniert organisieren. Die gesetzlich vorgeschriebenen Beurkundungen erfolgen durch unabhängige befugte Notarinnen oder Notare.
Wer die einzelnen Gebühren genauer nachvollziehen möchte, kann ergänzend den Notarkostenrechner von beglaubigt.de nutzen.
Rechenbeispiel: Was kostet eine Holding mit zwei GmbHs 2026?
Für eine realistische Kostenplanung betrachten wir einen Unternehmer, der eine Holding-GmbH und eine operative Tochter-GmbH neu gründet. Beide Gesellschaften sollen jeweils ein Stammkapital von 25.000 Euro erhalten. Die Holding hält anschließend sämtliche Geschäftsanteile der operativen Gesellschaft.
Bei dieser Struktur müssen die Kapitalaufbringung und die Gründungsreihenfolge sorgfältig geplant werden. Unter bestimmten Voraussetzungen kann das bei der Holding eingezahlte Kapital zur Finanzierung einer Tochtergesellschaft eingesetzt werden. Daraus folgt jedoch nicht, dass dieselben Geldmittel ohne tatsächliche Kapitalaufbringung beliebig doppelt als Stammkapital verwendet werden dürfen. Insbesondere müssen die gesetzlichen Einlagevorschriften, die Kapitalerhaltung und mögliche Haftungsrisiken beachtet werden.
Für die Gründung beider Gesellschaften können folgende Kostenpositionen entstehen:
- Notar: Für beide Gesellschaften entstehen Gebühren für die erforderlichen Beurkundungen, Handelsregisteranmeldungen und weiteren notariellen Tätigkeiten. Die konkrete Höhe richtet sich nach dem GNotKG.
- Handelsregister: Für zwei gewöhnliche GmbH-Bargründungen fallen beispielhaft jeweils 225 Euro Eintragungsgebühr und 75 Euro Bereitstellungsgebühr an. Zusammen ergeben sich zunächst 600 Euro.
- Gesellschafterlisten: Für deren Entgegennahme und Bereitstellung können zusätzliche Registergebühren entstehen.
- Gewerbeanmeldung: Bei beiden Gesellschaften ist zu prüfen, welche Anmeldungen erforderlich sind. Die Gebühren richten sich nach der zuständigen Gemeinde.
- Geschäftskonten: Beide Gesellschaften benötigen eine geeignete organisatorische Trennung ihrer Finanzen. Dafür werden in der Praxis regelmäßig separate Geschäftskonten eingerichtet.
- Steuerberatung: Die Gründungsstruktur, die Beteiligungsverhältnisse und die spätere Gewinnverwendung sollten steuerlich geprüft werden.
Angenommen, die beiden Gründungen verursachen zusammen 1.600 Euro notarielle Gebühren einschließlich der berücksichtigten Auslagen und Steuern, 720 Euro Registerkosten einschließlich der angenommenen Gesellschafterlistenpositionen und 60 Euro für zwei Gewerbeanmeldungen. Dann ergibt sich ein beispielhafter Gesamtbetrag von 2.380 Euro an unmittelbaren Gründungsgebühren, bevor Steuerberatung, Geschäftskonten und weitere Dienstleistungen hinzukommen. Die 1.600 Euro sind dabei eine Planungsannahme und keine verbindliche notarielle Gebührenauskunft.
Das Stammkapital muss zusätzlich finanziert werden, ist jedoch nicht mit den Gründungsgebühren gleichzusetzen. Ob und in welchem Umfang Mittel innerhalb der Holdingstruktur weiterverwendet werden können, hängt von der konkreten Kapitalaufbringung ab.
Was kostet eine Holding, wenn die operative GmbH bereits existiert?
Eine andere Ausgangssituation liegt vor, wenn ein Unternehmer bereits eine GmbH besitzt und nachträglich eine Holdinggesellschaft darüber errichten möchte. In diesem Fall wird nicht einfach eine zweite GmbH gegründet und die bisherige Beteiligung automatisch übertragen. Vielmehr muss geklärt werden, wie die Geschäftsanteile der bestehenden Gesellschaft rechtlich und steuerlich in die neue Holdingstruktur eingebracht werden.
Eine solche Anteilsübertragung erfordert grundsätzlich eine notarielle Beurkundung nach § 15 Abs. 3 GmbHG. Zusätzlich können Vorschriften des Umwandlungssteuergesetzes relevant sein, beispielsweise beim qualifizierten Anteilstausch nach § 21 UmwStG. Ob eine steuerneutrale oder steuerbegünstigte Einbringung möglich ist, hängt von den gesetzlichen Voraussetzungen und der konkreten Beteiligungsstruktur ab.
Besonders wichtig ist die frühzeitige steuerliche Prüfung. Eine unvorbereitete Übertragung kann unter Umständen steuerpflichtige Veräußerungsgewinne auslösen. Auch bei einer begünstigten Einbringung können Sperrfristen und spätere Nachweispflichten bestehen.
Wer bereits eine operative Gesellschaft besitzt, sollte die Holdinggründung deshalb nicht allein anhand der Notar- und Registergebühren kalkulieren. Die steuerlichen Folgen der Beteiligungseinbringung können wirtschaftlich deutlich bedeutsamer sein.
Wie wirkt sich die Stammkapitalwahl auf Holding Gründen Kosten aus?
Die Wahl des Stammkapitals hat unmittelbaren Einfluss auf die Holding Gründen Kosten und die finanziellen Verpflichtungen bei der Gesellschaftsgründung.
Für eine GmbH schreibt § 5 GmbHG ein Mindeststammkapital von 25.000 € vor. Davon müssen gemäß § 7 GmbHG mindestens 12.500 € als Bareinlage vor der Eintragung vollständig eingezahlt sein.
Diese Vorgaben führen zu einer festen finanziellen Belastung bei der Gründung, beeinflussen aber auch die Bonität der Gesellschaft gegenüber Geschäftspartnern und Kreditinstituten. Im Gegensatz dazu ermöglicht die Unternehmergesellschaft (UG) eine Gründung mit einem Stammkapital ab 1 €, wie in § 5a GmbHG geregelt.
Eine UG muss nach § 5a Abs. 3 GmbHG grundsätzlich ein Viertel des um einen Verlustvortrag aus dem Vorjahr geminderten Jahresüberschusses in eine gesetzliche Rücklage einstellen. Diese Rücklage dient der Eigenkapitalbildung und darf nur für die gesetzlich vorgesehenen Zwecke verwendet werden. Das bloße Ansparen von Rücklagen führt jedoch nicht automatisch dazu, dass die UG als GmbH firmiert. Dafür sind eine entsprechende Kapitalerhöhung und die erforderlichen gesellschaftsrechtlichen Schritte notwendig. Bei einer UG-Holding sollte außerdem berücksichtigt werden, dass eine geringe Kapitalausstattung die Finanzierung von Tochtergesellschaften erschweren kann.
Diese Rücklagenpflicht erzeugt eine laufende finanzielle Belastung und kann zu erhöhten Verwaltungskosten führen. Bei einer Umwandlung von UG zu GmbH fallen erneut Kapitalerhöhungskosten an, die sowohl notarielle Gebühren als auch Registerkosten betreffen.
Diese wiederkehrenden Ausgaben sollten in der Planung der „Holding Gründen Kosten“ unbedingt berücksichtigt werden. „Die Gründung einer GmbH-Holding erfordert laut § 5 GmbHG mindestens 25.000 € Stammkapital, davon 12.500 € als Bareinlage vor Eintragung.“
Für weitergehende Informationen zur Strukturwahl zwischen UG und GmbH bietet sich die Lektüre des Beitrags Holding Gründen: So funktioniert die Unternehmensstruktur mit UG oder GmbH an.
3. Laufende Kosten und Verwaltung
Welche laufenden Kosten entstehen bei einer Holdinggesellschaft?
Die laufenden Kosten einer Holding werden häufig unterschätzt, weil die Gründung einer zusätzlichen Gesellschaft auch zusätzliche Verwaltungs- und Rechnungslegungspflichten mit sich bringt. Selbst wenn eine Holding ausschließlich Beteiligungen hält und keine eigenen Mitarbeiter beschäftigt, muss sie grundsätzlich eine ordnungsgemäße Buchführung führen, Jahresabschlüsse erstellen und ihre steuerlichen Erklärungspflichten erfüllen.
Bei einer Holding-GmbH und einer operativen Tochter-GmbH handelt es sich um zwei eigenständige juristische Personen. Deshalb sind die Geschäftsvorfälle, Vermögenswerte und Verbindlichkeiten der Gesellschaften getrennt zu erfassen. Auch die jeweiligen Steuererklärungen und handelsrechtlichen Jahresabschlüsse müssen berücksichtigt werden. Eine gemeinsame Unternehmensgruppe bedeutet nicht, dass die Buchführung beider Gesellschaften einfach zu einer einzigen Buchhaltung zusammengelegt werden darf.
Zu den typischen laufenden Kosten gehören insbesondere Steuerberatung, Buchhaltungssoftware, Geschäftskonten, Jahresabschluss, Offenlegung beziehungsweise Hinterlegung und gegebenenfalls Kammerbeiträge. Zusätzlicher Aufwand kann durch Gesellschafterbeschlüsse, konzerninterne Darlehen, Managementverträge und die Verwaltung weiterer Beteiligungen entstehen.
Beispiel: Jährliche Verwaltungskosten einer kleinen GmbH-Holding
Ein Unternehmer besitzt eine Holding-GmbH, die ausschließlich die Anteile an einer operativen GmbH hält. Die Holding beschäftigt keine eigenen Mitarbeiter und führt nur wenige Geschäftsvorfälle durch.
Für eine unverbindliche Planung könnte er beispielsweise 1.500 Euro jährlich für Buchführung, Jahresabschluss und Steuererklärungen der Holding ansetzen. Hinzu kommen beispielhaft 240 Euro für das Geschäftskonto und 300 Euro für weitere Verwaltungsausgaben. Daraus ergeben sich 2.040 Euro jährliche Kosten für die Holding. Diese Beträge sind Modellannahmen; tatsächliche Steuerberaterhonorare und weitere Kosten können erheblich abweichen.
Die laufenden Kosten der operativen Tochtergesellschaft sind darin noch nicht enthalten. Auch mögliche zusätzliche steuerliche Beratungsleistungen bei Ausschüttungen, Kapitalmaßnahmen oder Beteiligungsverkäufen müssen gesondert kalkuliert werden.
Eine gesetzliche Pflicht zur Abschlussprüfung besteht dagegen nicht automatisch für jede kleine Holding. Ob eine Wirtschaftsprüfung erforderlich ist, richtet sich insbesondere nach den Vorschriften der §§ 316 ff. HGB und möglichen weiteren gesetzlichen Anforderungen. Ebenso führt das Halten einer Tochtergesellschaft nicht in jedem Fall zwingend zur Aufstellung eines Konzernabschlusses. Hier sind insbesondere die Voraussetzungen und Befreiungsvorschriften der §§ 290 ff. HGB zu prüfen.
Zusätzlich:
Welche weiteren Verwaltungskosten entstehen bei Beteiligungen?
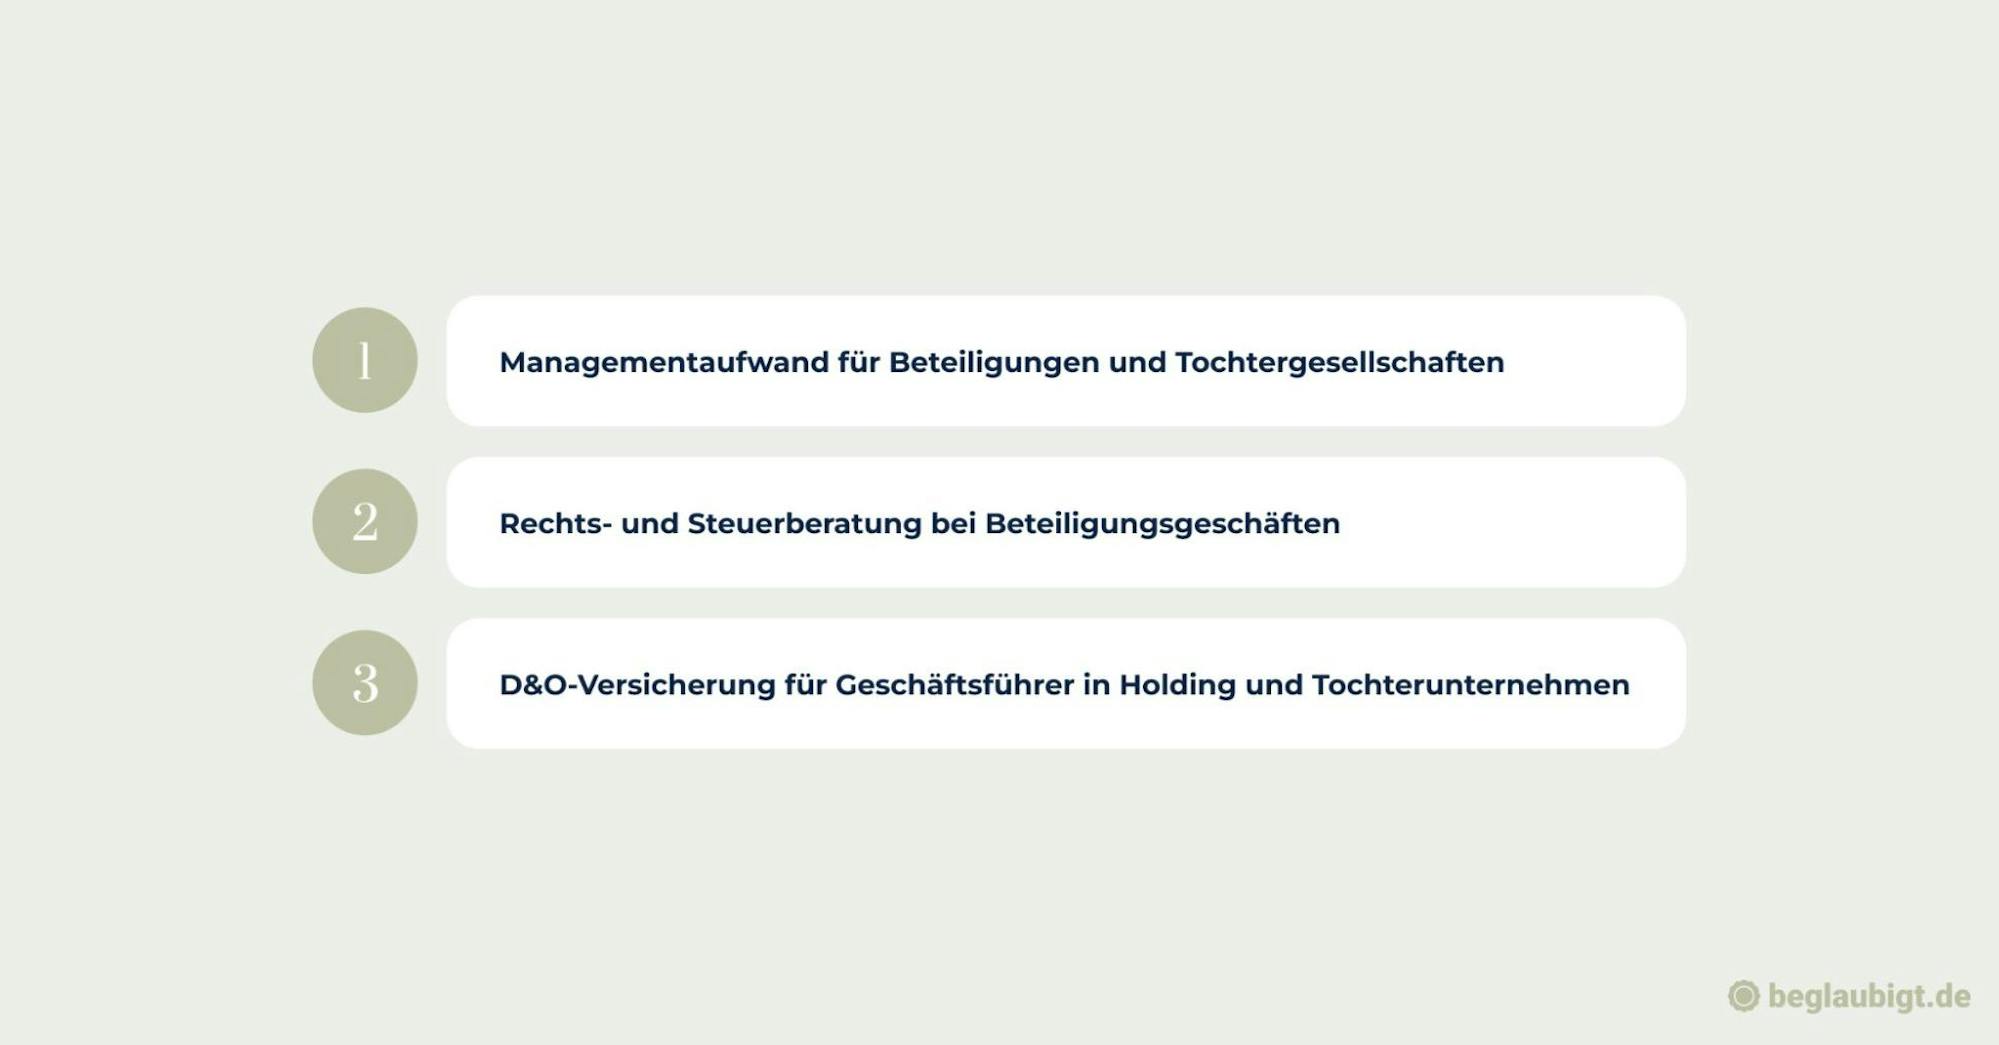
Im Rahmen der Holding Gründen Kosten sind Verwaltungskosten für das Tochtergesellschafts- und Beteiligungsmanagement zu berücksichtigen.
Diese umfassen die Koordination und Überwachung der operativen sowie strategischen Aufgaben der jeweiligen Beteiligungen.
Zudem fallen regelmäßige Ausgaben für die rechts- und steuerliche Beratung bei Beteiligungsgeschäften an, um die Einhaltung gesetzlicher Vorgaben und steuerlicher Optimierung sicherzustellen. Hierbei sind insbesondere Vorschriften des GmbHG sowie des KStG zu beachten, etwa zur Vermeidung verdeckter Gewinnausschüttungen (§ 8 Abs. 3 KStG) oder zur Behandlung von Gewinnanteilen (§ 8b KStG).
Eine weitere Kostenposition stellt die Absicherung der Geschäftsführer auf Holding- und Tochtergesellschaftsebene dar. Die D&O-Versicherung schützt Führungskräfte vor Haftungsrisiken und ist nach § 43 GmbHG eine empfohlene Maßnahme zur Risikominimierung.
4. Steuerliche Ausgaben & Optimierungskosten
Welche Steuern fallen bei einer Holding an und wie funktioniert die 95-Prozent-Begünstigung?
Ein häufiges Argument für die Holdinggründung ist die steuerliche Behandlung von Dividenden und Gewinnen aus dem Verkauf von Unternehmensbeteiligungen. Tatsächlich sieht § 8b KStG für Kapitalgesellschaften weitreichende Begünstigungen vor. Allerdings gelten unterschiedliche Voraussetzungen für laufende Gewinnausschüttungen und Veräußerungsgewinne.
Bei Dividendenzahlungen einer Tochtergesellschaft an eine Holding-GmbH kann die Steuerfreistellung nach § 8b Abs. 1 KStG greifen. Für Streubesitzdividenden gilt jedoch die Einschränkung nach § 8b Abs. 4 KStG. Dabei kommt es grundsätzlich auf eine unmittelbare Beteiligung von mindestens 10 Prozent zu Beginn des Kalenderjahres an, wobei gesetzliche Sonderregeln für bestimmte Erwerbsvorgänge bestehen.
Sind die Voraussetzungen erfüllt, bleiben die entsprechenden Dividenden bei der Ermittlung des körperschaftsteuerlichen Einkommens grundsätzlich außer Ansatz. Nach § 8b Abs. 5 KStG gelten allerdings 5 Prozent der Bezüge als nicht abziehbare Betriebsausgaben. Daraus ergibt sich die häufig genannte wirtschaftliche Begünstigung von 95 Prozent.
Für die Gewerbesteuer gelten zusätzliche Anforderungen. Insbesondere kann die gewerbesteuerliche Kürzung nach § 9 Nr. 2a GewStG bei Beteiligungen an inländischen Kapitalgesellschaften grundsätzlich eine Beteiligung von mindestens 15 Prozent zu Beginn des Erhebungszeitraums voraussetzen. Bei ausländischen Beteiligungen gelten teilweise andere Regelungen.
Beispiel: Tochtergesellschaft schüttet 100.000 Euro an die Holding aus
Eine Holding-GmbH hält 100 Prozent der Geschäftsanteile einer operativen GmbH. Die Tochtergesellschaft schüttet aus bereits versteuertem Gewinn 100.000 Euro an die Holding aus.
Sind die Voraussetzungen der körperschaftsteuerlichen und gewerbesteuerlichen Begünstigung erfüllt, werden grundsätzlich 95.000 Euro von der entsprechenden Besteuerung auf Holdingebene freigestellt. Die verbleibenden 5.000 Euro werden steuerlich als nicht abziehbare Betriebsausgaben behandelt.
Bei einem beispielhaften Gewerbesteuerhebesatz von 400 Prozent ergibt sich auf diese 5.000 Euro eine Körperschaftsteuer von 750 Euro, ein Solidaritätszuschlag von 41,25 Euro und eine Gewerbesteuer von 700 Euro. Insgesamt entspricht das 1.491,25 Euro beziehungsweise rund 1,49 Prozent der Ausschüttung. Die Rechnung verwendet den 2026 geltenden Körperschaftsteuersatz von 15 Prozent und setzt voraus, dass die genannten Begünstigungen vollständig greifen.
Diese Beispielrechnung beschreibt ausschließlich die zusätzliche Besteuerung auf Ebene der Holding. Die operative Tochtergesellschaft hat ihren Gewinn zuvor grundsätzlich bereits versteuert. Werden Gewinne später von der Holding an eine natürliche Person ausgeschüttet, kann eine weitere Besteuerung entstehen.
Was gilt beim Verkauf einer Tochtergesellschaft?
Auch Gewinne aus der Veräußerung von Kapitalgesellschaftsanteilen können nach § 8b Abs. 2 und 3 KStG auf Ebene einer Holding-GmbH weitgehend steuerlich begünstigt sein. Dabei gelten andere Voraussetzungen als bei Dividenden. Insbesondere ist die 10-Prozent-Grenze für Streubesitzdividenden nicht einfach auf sämtliche Anteilsveräußerungen zu übertragen.
Die Begünstigung ist jedoch kein Freibrief für steuerfreie Privatentnahmen. Der Verkaufserlös befindet sich zunächst im Vermögen der Holding. Wird er später an den privaten Gesellschafter ausgeschüttet, müssen die entsprechenden steuerlichen Folgen gesondert berücksichtigt werden.
Gerade bei geplanten Unternehmensverkäufen kann die Holdingstruktur deshalb interessant sein, wenn die Erlöse innerhalb der Unternehmensgruppe reinvestiert werden sollen.
Ist eine Holding automatisch eine steuerliche Organschaft?
Nein. Die bloße Beteiligung einer Holding an einer Tochtergesellschaft führt nicht automatisch zu einer körperschaft- oder gewerbesteuerlichen Organschaft. Dafür gelten besondere Voraussetzungen, insbesondere nach §§ 14 ff. KStG und § 2 Abs. 2 GewStG.
Bei einer körperschaftsteuerlichen Organschaft ist regelmäßig ein wirksamer Gewinnabführungsvertrag erforderlich. Dieser muss die gesetzlichen Anforderungen erfüllen und tatsächlich durchgeführt werden. Die gesellschaftsrechtlichen Zustimmungen und Handelsregistereintragungen können zusätzliche Kosten verursachen.
Eine Organschaft sollte deshalb nicht als Standardbestandteil jeder Holdinggründung dargestellt werden. Für kleinere Holdingstrukturen kann sie unnötige Komplexität schaffen, während sie bei bestimmten Unternehmensgruppen steuerlich sinnvoll sein kann.
Welche zusätzlichen Kosten entstehen durch die steuerliche Gestaltung einer Holding?
Die steuerliche Planung einer Holding kann bereits vor der Gründung zusätzliche Beratungskosten verursachen. Das gilt insbesondere dann, wenn eine bestehende GmbH in eine neue Holdingstruktur eingebracht, eine grenzüberschreitende Beteiligung aufgebaut oder eine spätere Unternehmensveräußerung vorbereitet werden soll. In solchen Fällen müssen die gesellschaftsrechtlichen Vorgänge und die steuerlichen Folgen gemeinsam betrachtet werden. Besonders relevant können das Umwandlungssteuergesetz, § 8b KStG und die allgemeinen Vorschriften zur Vermeidung von Gestaltungsmissbrauch nach § 42 AO sein.
Auch konzerninterne Verträge können zusätzlichen Aufwand verursachen. Wenn eine Holding ihrer Tochtergesellschaft beispielsweise Managementleistungen berechnet, Darlehen gewährt oder Vermögenswerte überlässt, sollten die vertraglichen Bedingungen nachvollziehbar dokumentiert werden. Bei grenzüberschreitenden Geschäftsbeziehungen können besondere Verrechnungspreisvorschriften nach § 1 AStG und Dokumentationspflichten nach § 90 AO relevant werden. Nicht jede rein inländische Holding mit einer Tochtergesellschaft benötigt jedoch automatisch eine umfangreiche internationale Verrechnungspreisdokumentation.
Eine steuerliche Organschaft kann zusätzliche gesellschaftsrechtliche Schritte erfordern. Bei einer GmbH als Organgesellschaft sind insbesondere die gesetzlichen Anforderungen an einen Gewinnabführungsvertrag und dessen Eintragung zu beachten. Die notarielle Beglaubigung einer Handelsregisteranmeldung darf dabei nicht pauschal mit einer Beurkundung des gesamten Vertrags gleichgesetzt werden.
Die tatsächlichen Beratungskosten hängen stark von der Komplexität der Struktur ab. Eine einfache Holding mit zwei neu gegründeten GmbHs verursacht typischerweise einen anderen Planungsaufwand als die nachträgliche Einbringung mehrerer bestehender Gesellschaften mit Immobilien, ausländischen Beteiligungen und unterschiedlichen Gesellschaftern. Deshalb sollte die steuerliche Gestaltung bereits vor dem ersten Notartermin geklärt werden.
5. Strategische Aspekte & Skalierungskosten
Wann lohnen sich die zusätzlichen Kosten bei der Gründung einer Holding?
Die zusätzlichen Aufwendungen im Rahmen der Holding Gründen Kosten sind dann gerechtfertigt, wenn eine Beteiligungsmehrheit angestrebt wird, die eine gezielte Steuerung und Einflussnahme auf Tochtergesellschaften ermöglicht.
Dies ist insbesondere relevant, wenn Risikodiversifizierung durch die Trennung von Geschäftsfeldern und Vermögensschutz im Vordergrund stehen.
Eine Holdingstruktur erlaubt die Abschirmung einzelner Unternehmensbereiche vor finanziellen Risiken und erleichtert die Haftungsbegrenzung gemäß §§ 13, 15 GmbHG.
Für größere Unternehmensgruppen und Familienunternehmen ist die Einrichtung einer Holding oft wirtschaftlich sinnvoll. Hier entstehen zwar zusätzliche Kosten, diese werden durch effizientere Verwaltungsstrukturen und optimierte Steuerlasten ausgeglichen.
Die Gestaltung von Beteiligungsverhältnissen kann komplex sein, etwa im Rahmen der Nachfolgeplanung, wobei die Holding Gründen Kosten als Investition in die Zukunft betrachtet werden.
Darüber hinaus bieten Holdingstrukturen Vorteile bei der Vorbereitung von Exit-Szenarien oder Beteiligungsverkäufen. Durch klare Beteiligungsstrukturen und steuerliche Gestaltungen nach §§ 8b KStG und § 40 GmbHG lassen sich Veräußerungsgewinne optimieren und Transaktionskosten minimieren. Die transparente Organisation erleichtert Verhandlungen und den späteren Verkauf von Beteiligungen.
In solchen Fällen sind die erhöhten Ausgaben gerechtfertigt und können langfristig zu erheblichen wirtschaftlichen Vorteilen führen.
Welche zusätzlichen Kosten entstehen, wenn die Holding wächst?
Mit jeder weiteren Tochtergesellschaft können zusätzliche Kosten für Gründung, Buchführung, Jahresabschluss, Steuererklärungen und gesellschaftsrechtliche Verwaltung entstehen. Eine Holding mit zwei Tochtergesellschaften ist deshalb regelmäßig einfacher zu organisieren als eine Unternehmensgruppe mit zehn operativen Gesellschaften in mehreren Ländern. Allerdings steigen die Kosten nicht zwangsläufig exponentiell. Entscheidend sind insbesondere die Zahl der Gesellschaften, die Komplexität der Geschäftsvorfälle, die internen Leistungsbeziehungen und mögliche gesetzliche Prüfungs- oder Berichtspflichten.
Bei internationalem Wachstum können zusätzliche Anforderungen an Steuerregistrierungen, Beteiligungsdokumentation und die Anerkennung deutscher Unternehmensunterlagen entstehen. Ausländische Banken oder Behörden verlangen beispielsweise häufig einen aktuellen Handelsregisterauszug, eine beglaubigte Übersetzung des Gesellschaftsvertrags oder eine Apostille. Auch die Ermittlung und Meldung wirtschaftlich Berechtigter kann bei mehrstufigen Beteiligungsstrukturen aufwendiger werden.
Für diese Dokumentenanforderungen bietet beglaubigt.de beglaubigte Übersetzungen, die Übersetzung von Handelsregisterauszügen und die Organisation von Apostillen an. Diese Leistungen können besonders bei grenzüberschreitenden Beteiligungen relevant sein, sind aber nicht automatisch bei jeder inländischen Holdinggründung erforderlich.
Wer mehrere Tochtergesellschaften plant, sollte die spätere Verwaltung bereits bei der ersten Gründung berücksichtigen. Eine geeignete Struktur kann verhindern, dass Gesellschaftsverträge, Geschäftsführungsregelungen und Beteiligungsdokumente bei jeder Erweiterung aufwendig angepasst werden müssen.
Zusammenfassung der wichtigsten Punkte
Die Gründung einer Holdinggesellschaft bietet erhebliche Chancen zur steuerlichen Optimierung, Haftungsbegrenzung und effizienten Beteiligungsverwaltung – vorausgesetzt, Struktur und Umsetzung entsprechen den geltenden rechtlichen Vorgaben. Unternehmer, die Beteiligungen systematisch steuern oder Vermögen schützen möchten, sollten frühzeitig die gesellschaftsrechtlichen und steuerlichen Rahmenbedingungen berücksichtigen.
Um Gestaltungsspielräume rechtskonform zu nutzen und steuerliche Risiken zu minimieren, sind folgende Punkte zu beachten:
- Definieren Sie klar den Zweck der Holding – ob reine Verwaltung, strategische Steuerung oder konzerninterne Steueroptimierung – und richten Sie Gesellschaftsvertrag sowie Satzung entsprechend aus (§§ 1, 5 GmbHG; § 8b KStG).
- Wählen Sie eine passgenaue Kapitalausstattung und regeln Sie Geschäftsführung sowie Beteiligungsverhältnisse präzise, um Haftungsrisiken und finanzielle Belastungen zu steuern (§§ 5, 7 GmbHG; § 43 GmbHG).
- Dokumentieren Sie sämtliche Einlagen, Sachübertragungen oder Einbringungsverträge sorgfältig und rechtswirksam, um steuerliche Anerkennung sicherzustellen (§§ 7 Abs. 2 GmbHG; § 1 GrEStG; UmwStG).
- Vermeiden Sie verdeckte Gewinnausschüttungen und stellen Sie Fremdvergleichsfähigkeit bei Mietverträgen, Geschäftsführervergütungen oder konzerninternen Verrechnungspreisen sicher (§ 8 Abs. 3 KStG).
- Nutzen Sie steuerliche Vorteile wie das Schachtelprivileg nach § 8b KStG oder Organträgermodelle nach § 2 GewStG nur mit nachvollziehbarer Dokumentation und wirtschaftlichem Zweck (§ 42 AO).
- Bereiten Sie sich auf Betriebsprüfungen vor, indem alle Verträge, Gesellschafterbeschlüsse und Geschäftsvorfälle vollständig und transparent dokumentiert sind.
- Beachten Sie bei grenzüberschreitenden Strukturen die Anforderungen an beglaubigte Übersetzungen von Satzungen, Registerauszügen und Vollmachten, um die Anerkennung durch Behörden und Finanzinstitute sicherzustellen. Hier kann beglaubigt.de eine effiziente Lösung bieten.
Eine klar strukturierte Holdinggesellschaft reduziert nicht nur Haftungs- und Steuerfallen, sondern schafft die Grundlage für langfristige Flexibilität, nachhaltige Steuerersparnisse und eine solide Kapitalstruktur.
Wie beglaubigt.de bei Holding Gründen Kosten unterstützt
beglaubigt.de stellt eine digitale Plattform bereit, die speziell für die Erstellung beglaubigter Übersetzungen im Kontext von Holdinggründungen konzipiert ist – insbesondere bei internationalen Beteiligungsstrukturen, ausländischen Gesellschaftern oder grenzüberschreitenden Unternehmensbeteiligungen. Der gesamte Prozess läuft rechtskonform, digital und effizient ab.

Gerade bei internationalen Beteiligungen, grenzüberschreitenden Share-Deals oder der Einbringung von Auslandsvermögen sorgt beglaubigt.de für rechtssichere Übersetzungen, fristgerechte Lieferung und die Einhaltung länderspezifischer Formvorschriften.
Die Kombination aus geprüfter Qualität, digitalem Zugang und verlässlicher Abwicklung macht beglaubigt.de zur bevorzugten Lösung für Unternehmen, die ihre Holdinggesellschaft rechtssicher, transparent und kosteneffizient gründen und dokumentieren möchten.
FAQ: Holding gründen Kosten 2026
Was kostet es, eine Holding zu gründen?
Die Kosten hängen von der gewählten Rechtsform und der Anzahl der Gesellschaften ab. Werden eine Holding-GmbH und eine operative Tochter-GmbH neu gegründet, entstehen grundsätzlich für beide Gesellschaften Notar- und Handelsregistergebühren. Hinzu kommen gegebenenfalls Gewerbeanmeldungen, Steuerberatung und weitere Dienstleistungen.
Wie viel Stammkapital braucht eine Holding?
Eine Holding ist keine eigene Rechtsform. Wird sie als GmbH gegründet, beträgt das gesetzliche Mindeststammkapital 25.000 Euro. Bei einer UG kann das Stammkapital geringer sein. Die gesetzlichen Anforderungen an die Kapitalaufbringung müssen für jede Gesellschaft eingehalten werden.
Brauche ich für eine Holding zweimal 25.000 Euro Stammkapital?
Wer zwei GmbHs gründet, muss für beide Gesellschaften jeweils ein Stammkapital von mindestens 25.000 Euro vereinbaren. Das bedeutet jedoch nicht automatisch, dass dauerhaft 50.000 Euro als ungenutztes Bargeld bereitliegen müssen. Die Kapitalaufbringung innerhalb einer Holdingstruktur kann unter den gesetzlichen Voraussetzungen geplant werden.
Was kostet der Notar bei einer Holdinggründung?
Die Notarkosten richten sich nach dem GNotKG, dem Geschäftswert und der konkreten Gründungskonstellation. Bei einer Holding mit zwei neu gegründeten GmbHs sind grundsätzlich zwei gesellschaftsrechtliche Gründungsvorgänge zu berücksichtigen.
Was kostet die Handelsregistereintragung einer Holding?
Für eine gewöhnliche GmbH-Bargründung beträgt die Eintragungsgebühr grundsätzlich 225 Euro. Hinzu kommen Bereitstellungsgebühren und gegebenenfalls weitere Registerpositionen. Werden zwei GmbHs gegründet, entstehen entsprechende Kosten für beide Gesellschaften.
Kann ich eine Holding mit einer UG gründen?
Ja. Eine Holding kann grundsätzlich auch als UG (haftungsbeschränkt) ausgestaltet werden. Dabei müssen insbesondere die vollständige Kapitalaufbringung, das Verbot von Sacheinlagen bei der UG-Gründung und die gesetzliche Rücklagenpflicht berücksichtigt werden.
Welche laufenden Kosten hat eine Holding?
Typische Kosten entstehen durch Buchführung, Jahresabschluss, Steuererklärungen, Geschäftskonten und gegebenenfalls Steuerberatung. Bei mehreren Tochtergesellschaften kommen weitere Verwaltungs- und Dokumentationspflichten hinzu.
Sind Dividenden an eine Holding zu 95 Prozent steuerfrei?
Unter den gesetzlichen Voraussetzungen können Dividenden nach § 8b KStG auf Ebene einer Holding-GmbH zu 95 Prozent begünstigt sein. Dabei müssen insbesondere die körperschaftsteuerlichen Beteiligungsschwellen und zusätzliche gewerbesteuerliche Anforderungen berücksichtigt werden.
Ist der Verkauf einer Tochtergesellschaft über eine Holding steuerfrei?
Gewinne aus dem Verkauf von Kapitalgesellschaftsanteilen können nach § 8b KStG weitgehend steuerlich begünstigt sein. Die konkrete Behandlung hängt vom Sachverhalt ab. Auch die spätere Ausschüttung des Verkaufserlöses an eine natürliche Person kann steuerpflichtig sein.
Kann ich nachträglich eine Holding über meine GmbH setzen?
Ja, grundsätzlich ist das möglich. Dafür muss die Beteiligung an der bestehenden GmbH in die neue Struktur übertragen oder eingebracht werden. Die gesellschaftsrechtlichen und steuerlichen Folgen sollten vor der Umsetzung geprüft werden.
Kann ich eine Holding vollständig online gründen?
Bei geeigneten GmbH- und UG-Gründungen kann die notarielle Beurkundung online über das gesetzliche Videokommunikationssystem der Bundesnotarkammer erfolgen. Die weiteren Schritte, insbesondere Kapitalaufbringung und Handelsregistereintragung, bleiben erforderlich.
Wann lohnt sich eine Holding finanziell?
Eine Holding kann besonders dann sinnvoll sein, wenn Gewinne langfristig innerhalb einer Unternehmensgruppe reinvestiert, weitere Beteiligungen aufgebaut oder Unternehmensverkäufe vorbereitet werden sollen. Ob sich die Struktur lohnt, hängt von den steuerlichen Vorteilen und den zusätzlichen Kosten ab.
Was übernimmt beglaubigt.de bei einer Holdinggründung?
beglaubigt.de unterstützt bei der digitalen Vorbereitung und Organisation geeigneter Holdinggründungen. Dazu gehören die Erfassung der Gesellschaftsdaten, die Dokumentenvorbereitung und die Koordination der Notartermine. Die notarielle Durchführung erfolgt durch unabhängige befugte Notarinnen oder Notare.
Quellenverzeichnis
§ 2 GmbHG – Form des Gesellschaftsvertrags
https://www.gesetze-im-internet.de/gmbhg/__2.html
§ 5 GmbHG – Stammkapital
https://www.gesetze-im-internet.de/gmbhg/__5.html
§ 5a GmbHG – Unternehmergesellschaft (haftungsbeschränkt)
https://www.gesetze-im-internet.de/gmbhg/__5a.html
§ 7 GmbHG – Anmeldung der Gesellschaft
https://www.gesetze-im-internet.de/gmbhg/__7.html
§ 15 GmbHG – Übertragung von Geschäftsanteilen
https://www.gesetze-im-internet.de/gmbhg/__15.html
§ 29 GmbHG – Ergebnisverwendung
https://www.gesetze-im-internet.de/gmbhg/__29.html
§ 40 GmbHG – Gesellschafterliste
https://www.gesetze-im-internet.de/gmbhg/__40.html
§ 8b KStG – Beteiligungserträge und Anteilsveräußerungen
https://www.gesetze-im-internet.de/kstg_1977/__8b.html
§ 9 GewStG – Gewerbesteuerliche Kürzungen
https://www.gesetze-im-internet.de/gewstg/__9.html
§ 14 KStG – Organschaft
https://www.gesetze-im-internet.de/kstg_1977/__14.html
§ 21 UmwStG – Anteilstausch
https://www.gesetze-im-internet.de/umwstg_2006/__21.html
§ 22 UmwStG – Besteuerung des Einbringungsgewinns
https://www.gesetze-im-internet.de/umwstg_2006/__22.html
§ 42 AO – Missbrauch von rechtlichen Gestaltungsmöglichkeiten
https://www.gesetze-im-internet.de/ao_1977/__42.html
Handelsregistergebührenverordnung
https://www.gesetze-im-internet.de/hreggebv/
Gerichts- und Notarkostengesetz (GNotKG)
https://www.gesetze-im-internet.de/gnotkg/
§ 290 HGB – Pflicht zur Aufstellung eines Konzernabschlusses
https://www.gesetze-im-internet.de/hgb/__290.html
§ 316 HGB – Pflicht zur Abschlussprüfung
https://www.gesetze-im-internet.de/hgb/__316.html
Bundesnotarkammer – Notarkosten
https://www.notar.de/themen/notarkosten
beglaubigt.de – Holding gründen
https://beglaubigt.de/holding-gruenden
beglaubigt.de – GmbH gründen
https://beglaubigt.de/gmbh-gruenden
beglaubigt.de – UG gründen
https://beglaubigt.de/ug-gruenden
beglaubigt.de – Geschäftsadresse
https://beglaubigt.de/geschaeftsadresse
beglaubigt.de – Behördenpaket
https://beglaubigt.de/behoerdenpaket