Wer eine GmbH, UG oder Holding gründet, muss sich nicht nur um Notartermin, Stammkapital und Handelsregister kümmern. Auch das Transparenzregister gehört zu den wichtigen gesetzlichen Pflichten. Darin werden Angaben zu den wirtschaftlich Berechtigten eines Unternehmens erfasst – also zu den natürlichen Personen, die eine Gesellschaft unmittelbar oder mittelbar besitzen oder kontrollieren.
Besonders bei neuen Gesellschaften entstehen häufig Fragen: Muss eine GmbH automatisch ins Transparenzregister eingetragen werden? Welche Personen gelten bei einer Beteiligung von 25 oder 50 Prozent als wirtschaftlich Berechtigte? Was passiert bei einer Holding mit mehreren Tochtergesellschaften? Und welche Kosten entstehen, wenn die Meldung selbst oder über einen Dienstleister vorgenommen wird?
Seit dem Wegfall der früheren Mitteilungsfiktion ist das Transparenzregister grundsätzlich als Vollregister ausgestaltet. Für viele Unternehmen genügt es deshalb nicht mehr, dass die Gesellschafter bereits im Handelsregister stehen. Die wirtschaftlich Berechtigten müssen gesondert ermittelt und die erforderlichen Angaben dem Transparenzregister mitgeteilt werden.
Dieser Ratgeber erklärt die Transparenzregisterpflichten 2026, zeigt konkrete Beteiligungsbeispiele und behandelt Anmeldung, Änderungen, Gebühren und mögliche Bußgelder. Außerdem erfährst du, wie beglaubigt.de die Transparenzregistermeldung mit einer GmbH- oder UG-Gründung verbindet.
Das Wichtigste in 30 Sekunden
- Pflicht für GmbH und UG: Beide Gesellschaftsformen müssen grundsätzlich ihre wirtschaftlich Berechtigten ermitteln und die erforderlichen Angaben dem Transparenzregister mitteilen.
- Mehr als 25 Prozent: Wer unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile hält oder mehr als 25 Prozent der Stimmrechte kontrolliert, kann wirtschaftlich Berechtigter sein. Auch vergleichbare Kontrolle ist relevant.
- Genau 25 Prozent reichen allein nicht: Die gesetzliche Schwelle lautet mehr als 25 Prozent. Andere Kontrollrechte können dennoch zur wirtschaftlichen Berechtigung führen.
- Holdinggesellschaften: Bei mehrstufigen Beteiligungen müssen die tatsächlichen Kontrollverhältnisse geprüft werden. Die bloße Multiplikation von Beteiligungsquoten reicht nicht in jedem Fall.
- Separate Meldung: Die Handelsregistereintragung ersetzt die Transparenzregistermeldung grundsätzlich nicht.
- Kosten: Für die Führung des Transparenzregisters fällt eine gesetzliche Jahresgebühr an. Die eigene Meldung ist grundsätzlich ohne zusätzliche Eintragungsgebühr möglich; Dienstleister können für die Abwicklung gesonderte Preise berechnen.
- Änderungen: Bei Gesellschafterwechseln, Anteilsübertragungen oder geänderten Kontrollrechten muss geprüft werden, ob die Transparenzregisterangaben aktualisiert werden müssen.
- beglaubigt.de: Über den Transparenzregister-Service von beglaubigt.de können Unternehmen die Erfassung und Meldung ihrer wirtschaftlich Berechtigten organisieren. Bei den passenden GmbH-Gründungspaketen ist dieser Schritt bereits enthalten.
Was ist das Transparenzregister und wofür wird es benötigt?
Das Transparenzregister ist ein elektronisch geführtes Register, das Informationen über die wirtschaftlich Berechtigten bestimmter Gesellschaften und Rechtsgestaltungen enthält. Seine Grundlage bilden insbesondere §§ 18 bis 26 GwG. Ziel ist es, Eigentums- und Kontrollverhältnisse nachvollziehbar zu machen und die Bekämpfung von Geldwäsche und Terrorismusfinanzierung zu unterstützen.
Anders als das Handelsregister dokumentiert das Transparenzregister nicht in erster Linie die rechtliche Existenz einer Gesellschaft, ihre Geschäftsführung oder ihren Unternehmensgegenstand. Im Mittelpunkt stehen die natürlichen Personen hinter einer Gesellschaft. Das ist besonders bei mehrstufigen Beteiligungsstrukturen wichtig, bei denen beispielsweise eine Holding-GmbH sämtliche Anteile einer operativen Tochtergesellschaft hält.
Die Informationen werden unter anderem von Behörden und geldwäscherechtlich Verpflichteten benötigt. Banken müssen beispielsweise bei der Aufnahme einer Geschäftsbeziehung prüfen, wer hinter einer Gesellschaft steht und wer sie tatsächlich kontrolliert. Die Eintragung im Transparenzregister ist deshalb auch für die Eröffnung eines Geschäftskontos oder die Prüfung bestehender Geschäftsbeziehungen praktisch relevant. Das Transparenzregister wird als hoheitliche Aufgabe des Bundes elektronisch geführt. Die registerführende Stelle ist die Bundesanzeiger Verlag GmbH. Die rechtliche Verantwortung für richtige, vollständige und aktuelle Meldungen liegt grundsätzlich bei der meldepflichtigen Gesellschaft.
Wer muss sich in das Transparenzregister eintragen?
Nach § 20 GwG sind grundsätzlich juristische Personen des Privatrechts und eingetragene Personengesellschaften verpflichtet, Angaben zu ihren wirtschaftlich Berechtigten einzuholen, aufzubewahren, aktuell zu halten und unverzüglich an das Transparenzregister zu melden.
Dazu gehören insbesondere GmbHs, UGs, Aktiengesellschaften, eingetragene Personengesellschaften und bestimmte weitere Rechtsformen. Auch Holdinggesellschaften sind betroffen. Eine Holding-GmbH ist nicht deshalb von der Meldepflicht befreit, weil sie ausschließlich Beteiligungen an anderen Unternehmen hält und keine eigenen Waren oder Dienstleistungen verkauft.
Bei einer gewöhnlichen, nicht im Gesellschaftsregister eingetragenen GbR besteht dagegen grundsätzlich keine Transparenzregisterpflicht allein aufgrund ihrer Eigenschaft als GbR. Wird die Gesellschaft als eGbR eingetragen, fällt sie grundsätzlich unter die Pflichten für eingetragene Personengesellschaften. Besondere Konstellationen können zusätzliche Anforderungen auslösen. Für eingetragene Vereine enthält § 20a GwG eine Sonderregelung zur automatischen Eintragung anhand von Vereinsregisterdaten. Das bedeutet jedoch nicht, dass jeder Verein in jeder Konstellation von eigenen Mitteilungspflichten befreit wäre.
Muss auch eine Ein-Personen-GmbH ins Transparenzregister?
Ja. Auch eine GmbH mit nur einem Gesellschafter muss grundsätzlich die erforderlichen Angaben zu ihrem wirtschaftlich Berechtigten melden. Hält eine natürliche Person sämtliche Geschäftsanteile und kontrolliert die Gesellschaft, ist die Bestimmung regelmäßig unkompliziert.
Beispielsweise gründet eine Person eine GmbH mit 25.000 Euro Stammkapital und übernimmt 100 Prozent der Geschäftsanteile. Sie ist damit grundsätzlich wirtschaftlich Berechtigte der Gesellschaft. Die Tatsache, dass dieselbe Person möglicherweise auch Geschäftsführerin ist und im Handelsregister erscheint, ersetzt die gesonderte Transparenzregistermeldung nicht. Gerade bei einer unkomplizierten Ein-Personen-Gründung wird dieser Schritt häufig übersehen, weil Gründer annehmen, dass mit der Handelsregistereintragung sämtliche Registerpflichten erledigt seien.
Wer den gesamten Gründungsablauf verstehen möchte, findet weitere Informationen in unserem Ratgeber „GmbH gründen: Ablauf, Kosten und Dauer 2026“. Für die direkte Umsetzung bietet beglaubigt.de die digitale GmbH-Gründung einschließlich der entsprechenden Folgeanmeldungen im dafür vorgesehenen Gründungspaket an.

Wer gilt als wirtschaftlich Berechtigter einer GmbH?
Wirtschaftlich Berechtigter ist nach § 3 GwG grundsätzlich eine natürliche Person, in deren Eigentum oder unter deren Kontrolle eine Gesellschaft letztlich steht. Bei juristischen Personen sind insbesondere die Beteiligung am Kapital, die Kontrolle über Stimmrechte und andere Formen vergleichbarer Kontrolle relevant.
Für GmbHs ist die gesetzliche Schwelle von mehr als 25 Prozent besonders wichtig. Eine natürliche Person, die unmittelbar mehr als ein Viertel der Kapitalanteile hält oder mehr als ein Viertel der Stimmrechte kontrolliert, gilt grundsätzlich als wirtschaftlich Berechtigte. Auch ohne entsprechende Beteiligungsquote kann eine Person aufgrund anderer Kontrollrechte wirtschaftlich berechtigt sein. Das bedeutet, dass die wirtschaftliche Berechtigung nicht immer mit der Stellung als Geschäftsführer oder dem bloßen Eintrag in der Gesellschafterliste übereinstimmt. Eine Person kann Geschäftsführer sein, ohne einen einzigen Geschäftsanteil zu besitzen. Umgekehrt kann ein Gesellschafter mit 60 Prozent der Anteile wirtschaftlich Berechtigter sein, obwohl eine andere Person die operative Geschäftsführung übernimmt.
Beispiel: GmbH mit zwei Gesellschaftern zu jeweils 50 Prozent
Anna und Ben gründen gemeinsam eine GmbH. Beide halten jeweils 50 Prozent der Geschäftsanteile und verfügen entsprechend über ihre Stimmrechte. In dieser Konstellation sind grundsätzlich beide wirtschaftlich Berechtigte, weil jeder mehr als 25 Prozent der Kapitalanteile hält.
Es reicht deshalb nicht aus, nur Anna einzutragen, weil sie gleichzeitig Geschäftsführerin ist. Auch Ben muss als wirtschaftlich Berechtigter berücksichtigt werden, obwohl er möglicherweise nicht aktiv in der Geschäftsführung tätig ist.
Beispiel: Vier Gesellschafter mit jeweils 25 Prozent
Vier Personen halten jeweils genau 25 Prozent der GmbH. Keine Person verfügt über besondere Stimmrechte oder andere Kontrollmöglichkeiten. In diesem Fall erreicht keine Person allein durch ihre Beteiligung die gesetzliche Schwelle von mehr als 25 Prozent. Es muss jedoch geprüft werden, ob eine natürliche Person auf andere Weise Kontrolle ausübt, beispielsweise aufgrund besonderer Vereinbarungen. Kann nach umfassender Prüfung keine tatsächlich wirtschaftlich berechtigte natürliche Person ermittelt werden, gelten unter den Voraussetzungen des § 3 Abs. 2 GwG die gesetzlichen Vertreter beziehungsweise geschäftsführenden Personen als sogenannte fiktive wirtschaftlich Berechtigte. Die 25-Prozent-Grenze darf deshalb nicht als pauschale Regel verstanden werden, nach der eine GmbH mit vier gleichberechtigten Gesellschaftern überhaupt keine Transparenzregistermeldung vornehmen müsste.
Was gilt bei mittelbaren Beteiligungen und Holdinggesellschaften?
Bei Holdingstrukturen wird die Bestimmung der wirtschaftlich Berechtigten anspruchsvoller. Die unmittelbar beteiligte Gesellschaft ist möglicherweise selbst eine GmbH, hinter der wiederum mehrere natürliche Personen stehen.
Ein Beispiel: Eine Holding-GmbH hält 100 Prozent der Anteile an einer operativen Tochter-GmbH. Eine natürliche Person hält 80 Prozent der Holding und beherrscht diese. Dann kann sie auch die Tochtergesellschaft mittelbar kontrollieren und dort wirtschaftlich Berechtigte sein. Anders kann die Situation aussehen, wenn eine Person lediglich eine Minderheitsbeteiligung an einer zwischengeschalteten Gesellschaft besitzt und keine beherrschenden Rechte ausübt. Deshalb reicht es nicht in jeder Konstellation aus, die Beteiligungsquoten der einzelnen Gesellschaftsebenen einfach miteinander zu multiplizieren. Bei mittelbaren Beteiligungen kommt es insbesondere darauf an, ob eine natürliche Person über die zwischengeschalteten Gesellschaften beherrschenden Einfluss auf die meldepflichtige Gesellschaft ausüben kann. Stimmrechtsbindungen, besondere Gesellschafterrechte und weitere Kontrollvereinbarungen können relevant werden.
Beispiel: Holding mit zwei operativen Tochtergesellschaften
Eine Holding-GmbH besitzt sämtliche Geschäftsanteile an zwei operativen GmbHs. Die Holding selbst gehört zu 70 Prozent einer Gründerin und zu 30 Prozent einem weiteren Gesellschafter.
Für die Holding sind grundsätzlich beide natürlichen Personen aufgrund ihrer unmittelbaren Beteiligungen von mehr als 25 Prozent wirtschaftlich Berechtigte. Bei den beiden Tochtergesellschaften muss die mittelbare Kontrolle dagegen gesondert geprüft werden. Die Gründerin mit 70 Prozent kann die Holding grundsätzlich beherrschen und damit mittelbar auch die Tochtergesellschaften kontrollieren. Der weitere Gesellschafter mit 30 Prozent ist nicht allein wegen dieser Quote automatisch wirtschaftlich Berechtigter der Töchter.
Das Beispiel zeigt, warum bei Holdingstrukturen nicht nur die Gesellschafterlisten, sondern die gesamten Kontrollverhältnisse betrachtet werden müssen.
Wer eine Holding neu aufbauen möchte, findet weitere Informationen in unserem Ratgeber zur Holdinggründung. Über beglaubigt.de eine Holding gründen lassen sich die Gründungsdaten, Beteiligungsverhältnisse und erforderlichen notariellen Schritte digital vorbereiten.
Welche Angaben müssen ins Transparenzregister?
Nach § 19 Abs. 1 GwG müssen zu den wirtschaftlich Berechtigten bestimmte personenbezogene Angaben erfasst werden. Dazu gehören Vor- und Nachname, Geburtsdatum, Wohnort, Art und Umfang des wirtschaftlichen Interesses sowie sämtliche Staatsangehörigkeiten.
Besonders wichtig ist die Angabe zur Art und zum Umfang des wirtschaftlichen Interesses. Hier muss erkennbar werden, warum eine Person wirtschaftlich berechtigt ist. Das kann beispielsweise auf einer unmittelbaren Beteiligung von 60 Prozent, entsprechenden Stimmrechten oder einer mittelbaren Kontrollposition beruhen.
Bei einer einfachen GmbH mit zwei natürlichen Personen als Gesellschaftern lassen sich diese Angaben häufig anhand des Gesellschaftsvertrags und der aktuellen Gesellschafterliste nachvollziehen. Bei einer Holdingstruktur können dagegen zusätzliche Informationen über die zwischengeschalteten Gesellschaften erforderlich sein.
Für die Meldung sollten insbesondere folgende Informationen bereitliegen:
- Vollständige Gesellschaftsdaten und Registerangaben
- Aktuelle Gesellschafterliste beziehungsweise Beteiligungsübersicht
- Vor- und Nachnamen der wirtschaftlich Berechtigten
- Geburtsdatum und Wohnort
- Sämtliche Staatsangehörigkeiten
- Höhe der Kapitalanteile und Stimmrechte beziehungsweise sonstige Kontrollrechte
- Gegebenenfalls Unterlagen zu mittelbaren Beteiligungen
Die Angaben müssen richtig und aktuell sein. § 20 GwG verpflichtet Gesellschaften nicht nur zur erstmaligen Meldung, sondern auch dazu, die Informationen einzuholen, aufzubewahren und auf aktuellem Stand zu halten.
Transparenzregister anmelden: Schritt-für-Schritt-Anleitung 2026
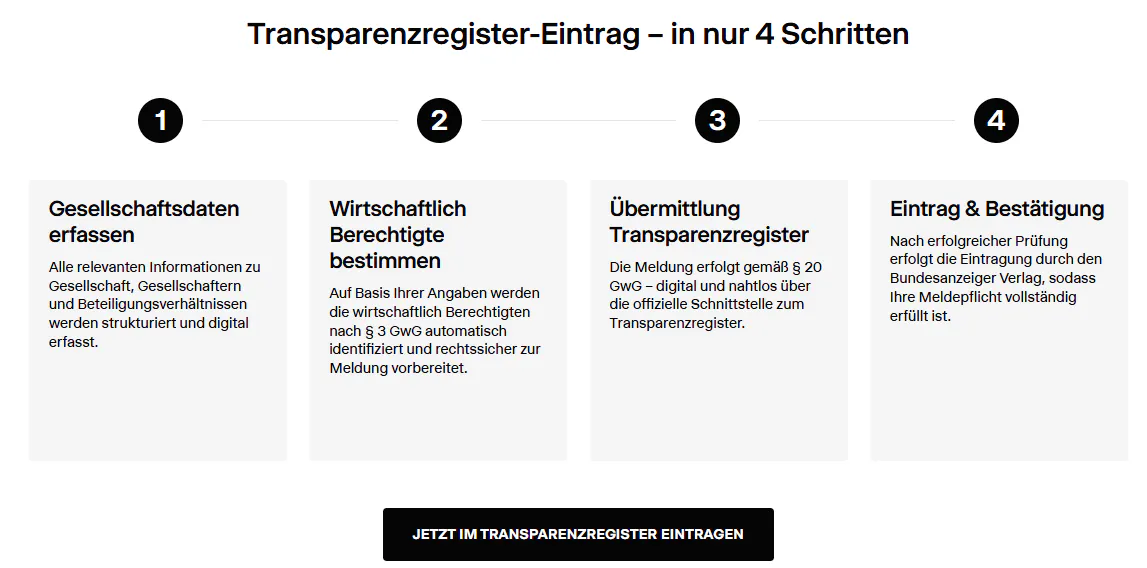
Die Transparenzregistermeldung kann grundsätzlich online vorgenommen werden. Anders als bei einer GmbH-Gründung ist dafür nicht automatisch eine notarielle Beurkundung oder Unterschriftsbeglaubigung erforderlich. Entscheidend ist, dass die Gesellschaft die wirtschaftlich Berechtigten korrekt ermittelt und die erforderlichen Angaben an die registerführende Stelle übermittelt.
Schritt 1: Meldepflicht der Gesellschaft prüfen
Zunächst wird festgestellt, ob die Rechtsform unter § 20 oder § 21 GwG fällt. Bei einer GmbH oder UG ist die Meldepflicht grundsätzlich gegeben. Auch bei einer Holding-GmbH oder eGbR muss sie berücksichtigt werden.
Bei einer neuen Gesellschaft sollte die Transparenzregistermeldung von Anfang an in die Gründungsplanung aufgenommen werden. Sie gehört ebenso zu den administrativen Folgeschritten wie die Gewerbeanmeldung und die steuerliche Erfassung.
Schritt 2: Wirtschaftlich Berechtigte bestimmen
Anschließend müssen die natürlichen Personen ermittelt werden, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile oder Stimmrechte kontrollieren oder auf andere Weise vergleichbare Kontrolle ausüben. Bei einer einfachen Ein-Personen-GmbH ist dieser Schritt meist unkompliziert. Bei einer Holding, mehreren Beteiligungsebenen oder besonderen Stimmrechtsvereinbarungen muss die gesamte Kontrollstruktur geprüft werden.
Schritt 3: Pflichtangaben zusammenstellen
Die Angaben nach § 19 GwG werden zusammengestellt und auf Vollständigkeit geprüft. Besonders bei ausländischen Gesellschaftern sollte auf die korrekte Erfassung sämtlicher Staatsangehörigkeiten und des Wohnorts geachtet werden. Die Gesellschaft sollte außerdem dokumentieren können, wie die wirtschaftlich Berechtigten ermittelt wurden. Das ist hilfreich, wenn später Fragen zur Beteiligungsstruktur oder zu einer Veränderung der Kontrollverhältnisse entstehen.
Schritt 4: Meldung elektronisch übermitteln
Die Meldung erfolgt elektronisch über das offizielle Transparenzregister unter transparenzregister.de.
Alternativ kannst du die Transparenzregisteranmeldung über beglaubigt.de durchführen lassen. Dabei werden die Gesellschaftsdaten digital erfasst, die Angaben zu den wirtschaftlich Berechtigten geprüft und die Meldung über den offiziellen Registerweg übermittelt.
Schritt 5: Bestätigung aufbewahren
Nach der erfolgreichen Meldung sollte die Eintragungsbestätigung dokumentiert und sicher aufbewahrt werden. Sie kann beispielsweise bei Rückfragen von Banken, Geschäftspartnern oder anderen Verpflichteten hilfreich sein. Die Bestätigung ersetzt jedoch nicht die Pflicht, die Angaben bei späteren Veränderungen aktuell zu halten.
Schritt 6: Änderungen laufend berücksichtigen
Wird ein Geschäftsanteil übertragen, eine Holdingstruktur geändert oder ein neuer Gesellschafter aufgenommen, sollte unmittelbar geprüft werden, ob sich dadurch die wirtschaftlich Berechtigten verändern. Die Transparenzregistermeldung ist deshalb keine einmalige Formalität, die nach der Gründung dauerhaft erledigt ist. Sie gehört zu den laufenden gesellschaftsrechtlichen Compliance-Pflichten.
Wann muss eine GmbH ins Transparenzregister eingetragen werden?
§ 20 Abs. 1 GwG verlangt, dass die meldepflichtigen Angaben unverzüglich übermittelt werden. Für eine gewöhnliche GmbH-Gründung gibt es deshalb keine allgemeine gesetzliche Schonfrist von beispielsweise drei Monaten.
Der konkrete Zeitpunkt hängt davon ab, wann die Meldepflicht entsteht und welche gesellschaftsrechtliche Situation vorliegt. Gründer sollten die Transparenzregistermeldung daher im unmittelbaren Zusammenhang mit der Gründung und Handelsregistereintragung organisieren.
Auch spätere Änderungen sind unverzüglich zu berücksichtigen. Wird beispielsweise eine bisherige Beteiligung von 20 Prozent auf 40 Prozent erhöht, kann eine neue wirtschaftlich berechtigte Person entstehen, deren Angaben gemeldet werden müssen.
beglaubigt.de bietet die Transparenzregisteranmeldung digital an. Bei der Expressoption wird die Anmeldung innerhalb von 24 Stunden bearbeitet. Die offizielle Registerbestätigung erfolgt nach der Produktbeschreibung üblicherweise innerhalb von ein bis drei Werktagen.
Was kostet die Transparenzregistereintragung 2026?
Bei den Kosten muss zwischen der gesetzlichen Registergebühr und den optionalen Kosten für einen Anmeldeservice unterschieden werden. Die eigene elektronische Mitteilung der wirtschaftlich Berechtigten verursacht grundsätzlich keine gesonderte Eintragungsgebühr. Für die Führung des Transparenzregisters fällt jedoch eine jährliche Gebühr an. Nach der Transparenzregistergebührenverordnung beträgt diese seit dem Gebührenjahr 2024 19,80 Euro jährlich. Bestimmte gesetzliche Gebührenbefreiungen können in besonderen Fällen in Betracht kommen.
Wer die Meldung selbst über das offizielle Transparenzregister vornimmt, zahlt also grundsätzlich keinen zusätzlichen privaten Servicepreis. Dafür müssen die wirtschaftlich Berechtigten eigenständig ermittelt, die Angaben eingetragen und die Aktualisierungspflichten überwacht werden.
Bei komplexeren Gesellschaftsstrukturen kann die Ermittlung aufwendiger sein. Besonders bei Holdinggesellschaften, mehreren Beteiligungsebenen und internationalen Gesellschaftern können zusätzliche Dokumentations- und Prüfungsschritte notwendig werden.
Was kostet die Anmeldung bei beglaubigt.de?
beglaubigt.de bietet die vollständige Transparenzregisteranmeldung im Standard-Paket für 39 Euro zzgl. MwSt. an. Darin enthalten sind die digitale Erfassung der Angaben, die Prüfung durch einen Experten und die Übermittlung der Meldung.
Für zeitkritische Vorgänge gibt es die Expressoption für 69 Euro zzgl. MwSt. mit einer Anmeldung innerhalb von 24 Stunden. Die Preise sind einmalige Servicekosten und von der gesetzlichen jährlichen Registergebühr zu unterscheiden.
Das ist besonders für Gründer interessant, die mehrere Behördenanmeldungen parallel organisieren oder bei einer Beteiligungsstruktur nicht selbst sämtliche Angaben in das Register übertragen möchten.
Transparenzregister und Handelsregister: Was ist der Unterschied?
Das Handelsregister und das Transparenzregister erfüllen unterschiedliche Aufgaben. Im Handelsregister werden unter anderem Firma, Sitz, Geschäftsanschrift, Vertretungsbefugnisse und weitere gesellschaftsrechtliche Angaben veröffentlicht. Bei GmbHs wird außerdem die Gesellschafterliste zum Handelsregister eingereicht.
Das Transparenzregister konzentriert sich dagegen auf die natürlichen Personen, die hinter einer Gesellschaft stehen oder diese kontrollieren. Die dort erfassten wirtschaftlich Berechtigten können deshalb von den unmittelbar im Handelsregister aufgeführten Gesellschaftern abweichen.
Besonders deutlich wird das bei einer Holdingstruktur. In der Gesellschafterliste einer operativen GmbH kann eine Holding-GmbH als alleinige Gesellschafterin stehen. Im Transparenzregister der operativen Gesellschaft muss dagegen geprüft werden, welche natürlichen Personen diese Beteiligungskette letztlich kontrollieren.
Seit dem 1. August 2021 ist das Transparenzregister als Vollregister ausgestaltet. Die frühere Mitteilungsfiktion, nach der bestimmte Angaben aus anderen Registern die eigene Transparenzregistermeldung ersetzen konnten, wurde grundsätzlich abgeschafft. Wer eine GmbH gründet, sollte deshalb nicht annehmen, dass das Notariat mit der Handelsregisteranmeldung automatisch auch sämtliche Transparenzregisterpflichten erledigt.
Was passiert bei einem Gesellschafterwechsel?
Eine Anteilsübertragung kann die Angaben im Transparenzregister verändern. Entscheidend ist, ob durch den Wechsel eine natürliche Person neu wirtschaftlich berechtigt wird, ihre wirtschaftliche Berechtigung verliert oder sich Art und Umfang ihres wirtschaftlichen Interesses ändern.
Angenommen, Anna hält 70 Prozent und Ben 30 Prozent einer GmbH. Anna verkauft 20 Prozentpunkte ihrer Beteiligung an Clara. Anschließend hält Anna 50 Prozent, Ben 30 Prozent und Clara 20 Prozent.
Anna und Ben bleiben aufgrund ihrer Beteiligungen von mehr als 25 Prozent grundsätzlich wirtschaftlich Berechtigte. Clara wird durch ihre 20-Prozent-Beteiligung allein noch nicht wirtschaftlich Berechtigte. Trotzdem müssen die Angaben zu Art und Umfang des wirtschaftlichen Interesses von Anna aktualisiert werden, wenn sich die bisher gemeldete Beteiligungshöhe verändert hat. Wird dagegen eine Beteiligung von 40 Prozent vollständig auf eine neue natürliche Person übertragen, kann sich der Kreis der wirtschaftlich Berechtigten ändern. Die Transparenzregisterangaben müssen dann entsprechend geprüft und aktualisiert werden.
Die notarielle Übertragung von GmbH-Geschäftsanteilen ist ein eigener Vorgang. Welche Beschlüsse, Verträge und Registerschritte erforderlich sind, erklären wir in unserem Ratgeber „GmbH-Anteile übertragen: Ablauf, Notar, Kosten und Steuern 2026“.
Muss nach einem Geschäftsführerwechsel das Transparenzregister aktualisiert werden?
Ein Geschäftsführerwechsel führt nicht automatisch zu einer Änderung der tatsächlich wirtschaftlich Berechtigten. Wenn die Gesellschafter- und Kontrollverhältnisse unverändert bleiben, kann der Kreis der tatsächlich wirtschaftlich Berechtigten derselbe sein.
Anders ist es, wenn mangels feststellbarer tatsächlich wirtschaftlich Berechtigter die gesetzlichen Vertreter als fiktive wirtschaftlich Berechtigte eingetragen wurden. Wird in dieser Konstellation ein Geschäftsführer ausgetauscht, kann eine Aktualisierung der gemeldeten Personen erforderlich sein.
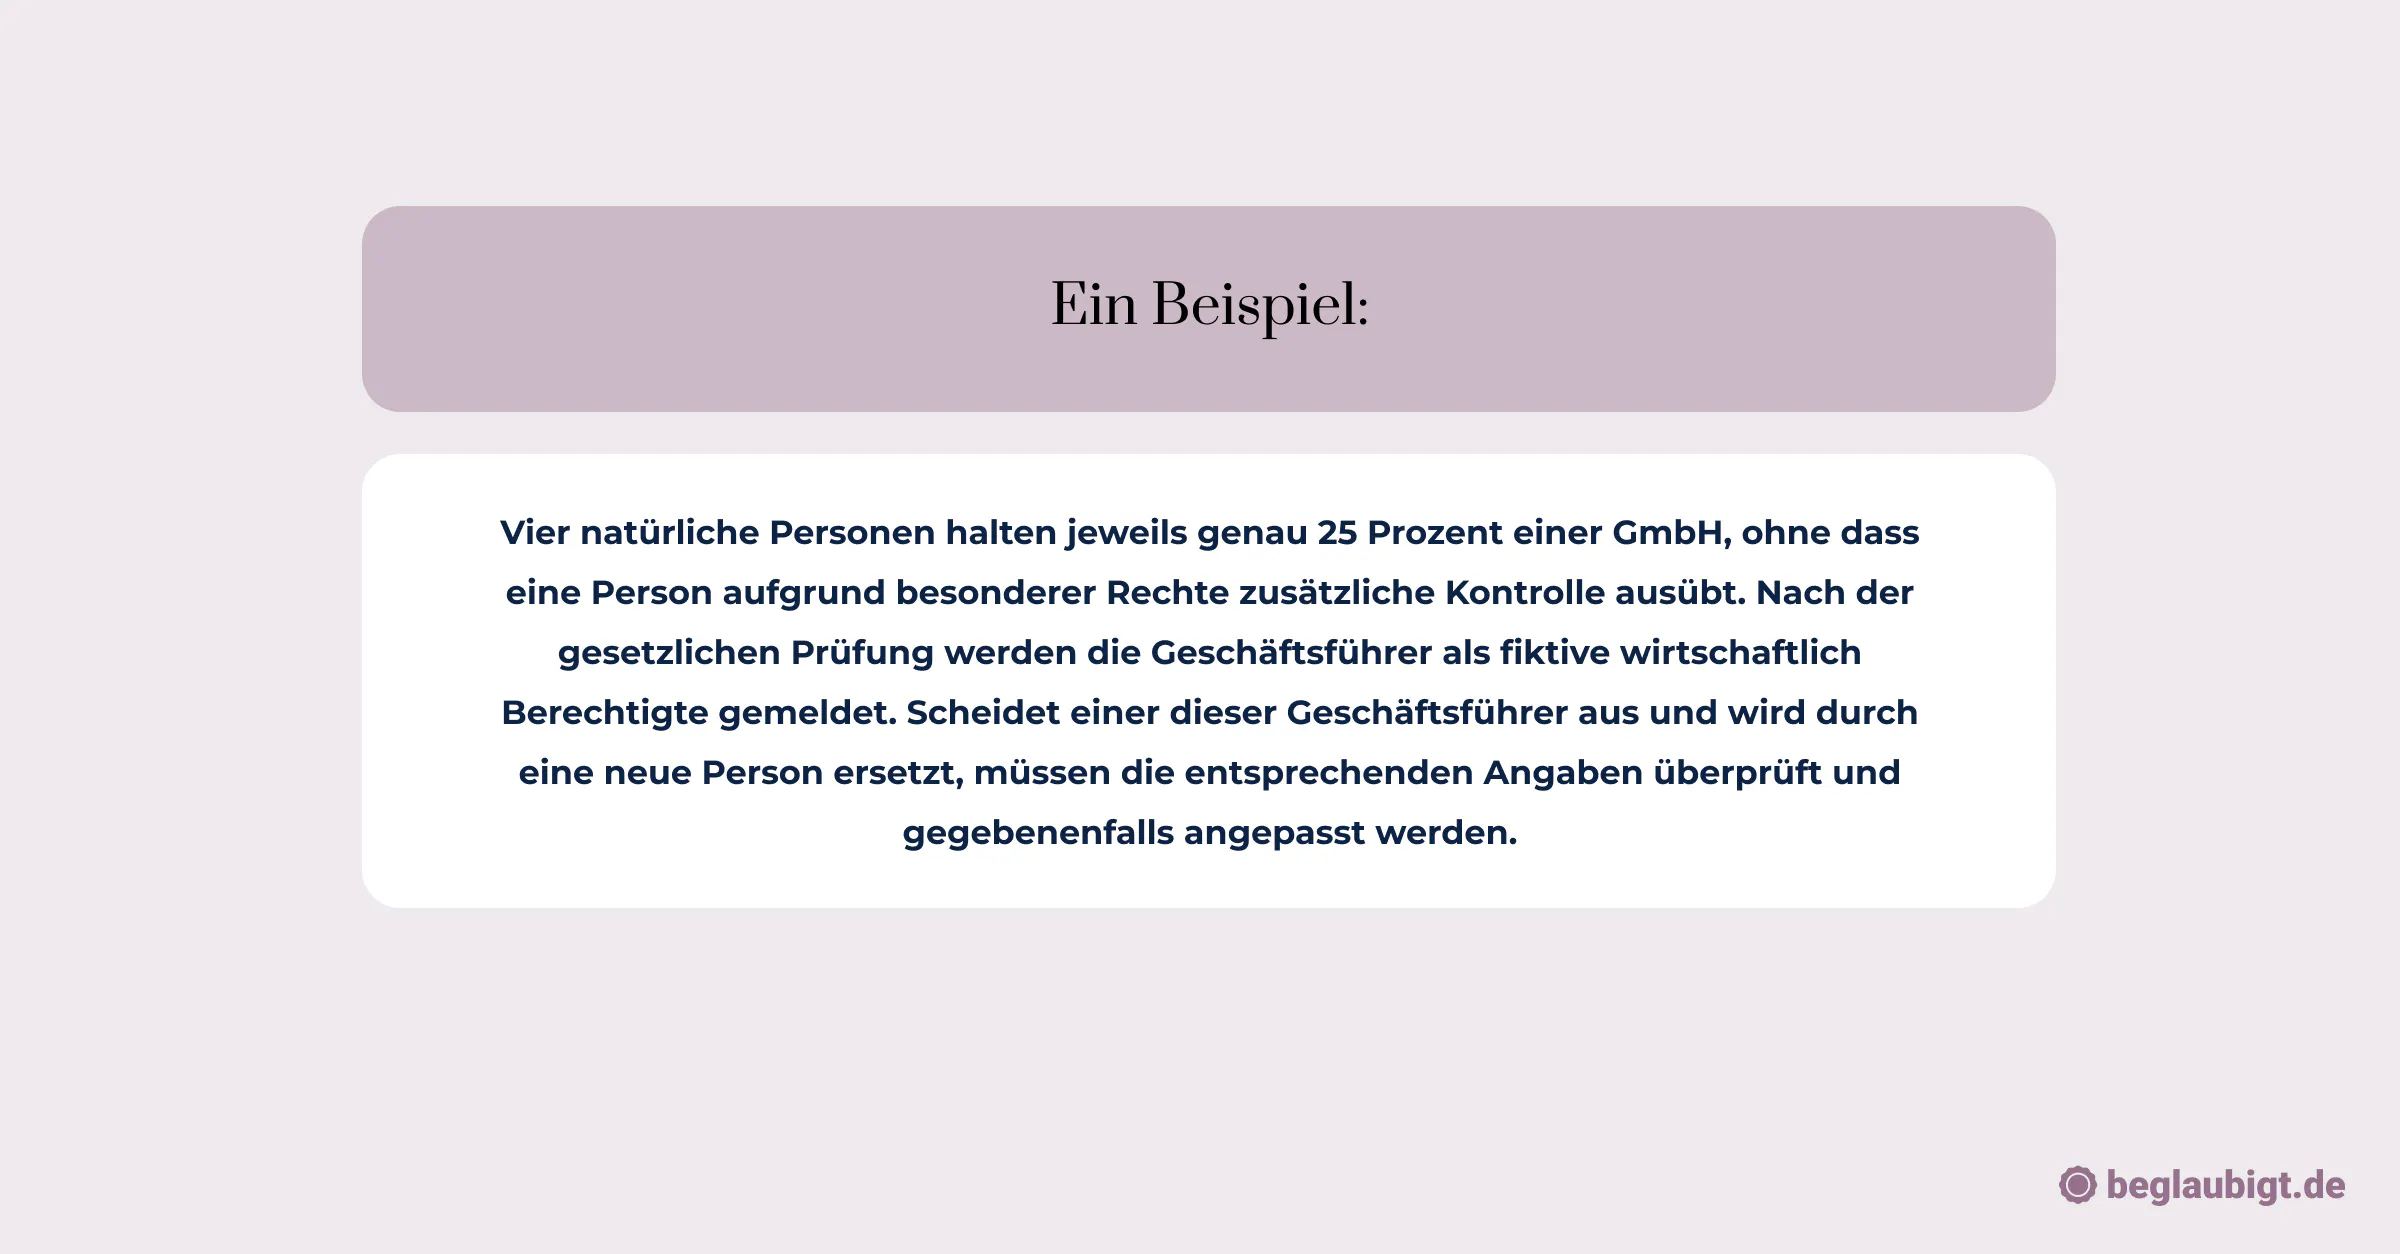
Deshalb sollte ein Geschäftsführerwechsel nicht nur im Handelsregister berücksichtigt werden. Auch die Transparenzregistermeldung sollte anhand der tatsächlichen und fiktiven wirtschaftlichen Berechtigung kontrolliert werden.
Wie der Geschäftsführerwechsel gesellschaftsrechtlich funktioniert, erklären wir in „Geschäftsführerwechsel bei der GmbH: Ablauf, Notar, Handelsregister und Kosten 2026“.
Was gilt bei einer GmbH-Sitzverlegung?
Eine reine Änderung der Geschäftsanschrift verändert nicht automatisch die wirtschaftlich Berechtigten einer GmbH. Trotzdem sollte geprüft werden, ob die im Transparenzregister gespeicherten Unternehmensdaten noch zutreffend sind und ob eine Anpassung erforderlich ist.
Wird beispielsweise die Geschäftsanschrift von Berlin nach Hamburg geändert, während Beteiligungsverhältnisse, Stimmrechte und Geschäftsführung unverändert bleiben, entsteht allein durch die neue Adresse kein neuer tatsächlich wirtschaftlich Berechtigter. Anders kann es aussehen, wenn die Sitzverlegung Teil einer umfassenderen gesellschaftsrechtlichen Umstrukturierung ist. Werden gleichzeitig Anteile übertragen, eine Holding eingezogen oder Kontrollrechte geändert, müssen die wirtschaftlich Berechtigten neu bestimmt werden.
Die Unterschiede zwischen Geschäftsanschrift, Satzungssitz und steuerlichem Geschäftsleitungsort erklären wir ausführlich in „GmbH-Sitzverlegung 2026: Ablauf, Notar, Handelsregister, Finanzamt und Kosten“.
Welche Rolle spielt das Transparenzregister bei Banken?
Banken gehören zu den geldwäscherechtlich Verpflichteten und müssen im Rahmen ihrer Sorgfaltspflichten unter anderem die wirtschaftlich Berechtigten ihrer Geschäftskunden ermitteln und überprüfen.
Eine GmbH kann deshalb bei der Eröffnung eines Geschäftskontos nach ihrer Beteiligungsstruktur, der Gesellschafterliste und den wirtschaftlich Berechtigten gefragt werden. Bei einer Holding können zusätzliche Informationen über die mittelbaren Beteiligungsverhältnisse erforderlich sein. Die Transparenzregistermeldung erleichtert die Dokumentation dieser Angaben. Sie ersetzt jedoch nicht sämtliche Identitäts- und Risikoprüfungen der Bank. Eine ordnungsgemäße Eintragung garantiert deshalb nicht automatisch, dass ein Geschäftskonto eröffnet wird. Besonders bei ausländischen Gesellschaftern oder komplexen Beteiligungsstrukturen kann die Bank weitere Nachweise verlangen. Deshalb sollte die Transparenzregistermeldung bereits bei der Gründungsvorbereitung berücksichtigt werden und nicht erst dann, wenn die Bank Rückfragen stellt.
Für die Adress- und Bankanforderungen findest du weitere Informationen in „Geschäftsadresse: Was Finanzamt, Registergericht und Banken akzeptieren – und was nicht“.
Welche Strafen drohen bei einer fehlenden Transparenzregistermeldung?
Wer eine vorgeschriebene Transparenzregistermeldung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig vornimmt, kann eine Ordnungswidrigkeit nach § 56 GwG begehen.
Die möglichen Bußgelder hängen insbesondere davon ab, welcher Verstoß vorliegt, ob vorsätzlich oder leichtfertig gehandelt wurde und ob weitere erschwerende Umstände bestehen. Nach § 56 GwG können bei bestimmten Verstößen Bußgelder bis zu 150.000 Euro verhängt werden. Bei schwerwiegenden, wiederholten oder systematischen Verstößen gelten unter den gesetzlichen Voraussetzungen höhere Obergrenzen. Diese Beträge sind gesetzliche Höchstgrenzen für bestimmte Fallgruppen, keine automatischen Bußgelder für jede verspätete Meldung. Es wäre deshalb ebenso falsch, eine fehlende Anmeldung pauschal mit 150 Euro zu beziffern, wie zu behaupten, dass grundsätzlich immer 150.000 Euro drohen.
Das Bundesverwaltungsamt ist für die Verfolgung entsprechender Ordnungswidrigkeiten zuständig. Bei bestimmten bestandskräftigen Maßnahmen können zudem Veröffentlichungsregelungen relevant werden. Für Unternehmen ist deshalb entscheidend, die Meldung nicht nur einmal vorzunehmen, sondern bei Änderungen aktuell zu halten. Auch eine ursprünglich richtige Eintragung kann später unzutreffend werden, wenn beispielsweise Geschäftsanteile übertragen werden.
Transparenzregister bei GmbH- und UG-Gründungen: Was übernimmt beglaubigt.de?
Bei einer Unternehmensgründung entstehen mehrere Pflichten, die organisatorisch aufeinander abgestimmt werden müssen. Nach der notariellen Gründung und der Handelsregisteranmeldung sind unter anderem die steuerliche Erfassung, gegebenenfalls die Gewerbeanmeldung und die Transparenzregistermeldung relevant.
beglaubigt.de verbindet die digitale GmbH- und UG-Gründung mit der Vorbereitung dieser administrativen Folgeschritte. Gründer erfassen ihre Gesellschaftsdaten digital, lassen die erforderlichen Gründungsunterlagen vorbereiten und können einen Online- oder Vor-Ort-Notartermin organisieren. Die notarielle Beurkundung erfolgt durch eine unabhängige befugte Notarin oder einen unabhängigen befugten Notar.
Im Standard- und Priority-Gründungspaket ist die Transparenzregistermeldung zusammen mit Gewerbeanmeldung und steuerlicher Erfassung enthalten. Wer bereits gegründet hat, kann das Behördenpaket für 199 Euro zzgl. MwSt. oder den separaten Transparenzregister-Service nutzen.
Alle Anmeldungen digital erledigen
Fazit: Transparenzregister frühzeitig einplanen und aktuell halten
Für GmbHs, UGs und Holdinggesellschaften gehört die Transparenzregistermeldung zu den wesentlichen gesetzlichen Pflichten. Entscheidend ist nicht nur, wer unmittelbar als Gesellschafter im Handelsregister steht, sondern welche natürlichen Personen die Gesellschaft letztlich besitzen oder kontrollieren.
Bei einfachen Beteiligungsstrukturen ist die Ermittlung häufig unkompliziert. Bei Holdings, mehreren Gesellschaftern und besonderen Stimmrechtsregelungen können dagegen umfangreichere Prüfungen erforderlich werden.
Die gesetzliche Jahresgebühr beträgt 2026 grundsätzlich 19,80 Euro. Die eigene Meldung kann ohne zusätzliche private Servicekosten vorgenommen werden. Wer die Abwicklung auslagern möchte, kann den Transparenzregister-Service von beglaubigt.de nutzen. Besonders wichtig ist, die Angaben nach späteren Veränderungen aktuell zu halten. Ein Gesellschafterwechsel, eine Anteilsübertragung oder eine Kapitalmaßnahme sollte deshalb immer auch eine Prüfung der Transparenzregisterdaten auslösen.
Transparenzregister mit beglaubigt.de digital anmelden
Du möchtest die wirtschaftlich Berechtigten deiner GmbH, UG oder Holding melden, ohne dich selbst durch den gesamten Anmeldeprozess zu arbeiten? Mit der digitalen Transparenzregisteranmeldung von beglaubigt.de kannst du die erforderlichen Daten online erfassen und die Meldung professionell vorbereiten und übermitteln lassen.
Die Standardanmeldung kostet 39 Euro zzgl. MwSt. und umfasst die Prüfung der Angaben sowie die Übermittlung an das offizielle Transparenzregister. Für zeitkritische Fälle bietet beglaubigt.de eine Expressanmeldung für 69 Euro zzgl. MwSt. innerhalb von 24 Stunden an. Die offizielle Bestätigung wird nach erfolgreicher Bearbeitung im Kundenkonto bereitgestellt.
Wenn du zusätzlich Gewerbeanmeldung und steuerliche Erfassung organisieren möchtest, bietet beglaubigt.de das Behördenpaket für 199 Euro zzgl. MwSt. an. Bei entsprechenden GmbH- und UG-Gründungspaketen sind diese Anmeldungen bereits enthalten.
FAQ: Transparenzregister 2026
Ist die Transparenzregistereintragung für jede GmbH Pflicht?
Grundsätzlich ja. GmbHs gehören zu den juristischen Personen des Privatrechts, die nach § 20 GwG ihre wirtschaftlich Berechtigten ermitteln und melden müssen. Das gilt auch für Ein-Personen-GmbHs und Holding-GmbHs.
Muss eine UG ins Transparenzregister?
Ja. Die UG (haftungsbeschränkt) ist eine besondere Variante der GmbH und unterliegt grundsätzlich denselben Transparenzregisterpflichten.
Wer gilt als wirtschaftlich Berechtigter?
Grundsätzlich eine natürliche Person, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile oder Stimmrechte kontrolliert oder auf vergleichbare Weise Kontrolle ausübt. Kann keine solche Person ermittelt werden, können unter den gesetzlichen Voraussetzungen fiktive wirtschaftlich Berechtigte zu melden sein.
Sind genau 25 Prozent für eine wirtschaftliche Berechtigung ausreichend?
Nicht allein aufgrund der Beteiligung. Die gesetzliche Schwelle lautet mehr als 25 Prozent. Besondere Stimmrechte oder andere Kontrollmöglichkeiten können jedoch auch bei einer geringeren Beteiligung relevant sein.
Muss ich mich eintragen, wenn ich bereits im Handelsregister stehe?
Die Handelsregistereintragung ersetzt die Transparenzregistermeldung grundsätzlich nicht. Seit dem 1. August 2021 ist das Transparenzregister als Vollregister ausgestaltet.
Was kostet die Transparenzregistereintragung 2026?
Die eigene Meldung verursacht grundsätzlich keine separate Eintragungsgebühr. Für die Registerführung beträgt die gesetzliche Jahresgebühr seit 2024 grundsätzlich 19,80 Euro. Wer beglaubigt.de beauftragt, zahlt für die Standardanmeldung 39 Euro zzgl. MwSt. als einmalige Servicegebühr.
Wie lange dauert die Transparenzregisteranmeldung?
Die Dauer hängt von der Vollständigkeit der Angaben und der Bearbeitung ab. beglaubigt.de bietet eine Expressanmeldung innerhalb von 24 Stunden an. Die offizielle Bestätigung erfolgt nach den veröffentlichten Serviceinformationen häufig innerhalb von ein bis drei Werktagen.
Brauche ich einen Notar für das Transparenzregister?
Für eine gewöhnliche Transparenzregistermeldung ist grundsätzlich keine notarielle Beurkundung oder Unterschriftsbeglaubigung erforderlich. Die Meldung kann selbst oder durch einen beauftragten Dienstleister vorgenommen werden.
Muss ich nach einem Gesellschafterwechsel eine neue Meldung machen?
Wenn sich die wirtschaftlich Berechtigten oder die meldepflichtigen Angaben zu ihrem wirtschaftlichen Interesse ändern, muss die Meldung aktualisiert werden. Nicht jede kleine Anteilsübertragung verändert automatisch den Kreis der wirtschaftlich Berechtigten.
Muss ein Geschäftsführerwechsel gemeldet werden?
Nicht automatisch. Ein Wechsel kann jedoch relevant sein, wenn die Geschäftsführer als fiktive wirtschaftlich Berechtigte gemeldet sind oder sich andere meldepflichtige Kontrollverhältnisse verändern.
Muss jede Holding-Tochtergesellschaft separat gemeldet werden?
Grundsätzlich ja, sofern die jeweilige Gesellschaft selbst meldepflichtig ist. Die wirtschaftlich Berechtigten müssen für jede Gesellschaft anhand ihrer Beteiligungs- und Kontrollstruktur bestimmt werden.
Ist das Transparenzregister öffentlich einsehbar?
Nicht uneingeschränkt. Nach § 23 GwG ist die Einsicht insbesondere für zuständige Behörden, bestimmte Verpflichtete und Personen mit nachgewiesenem berechtigtem Interesse vorgesehen. Die gesetzlichen Voraussetzungen und der Umfang der Einsicht unterscheiden sich je nach Berechtigung.
Welche Strafen drohen bei einer fehlenden Meldung?
Fehlende, verspätete, unrichtige oder unvollständige Meldungen können Bußgelder nach § 56 GwG auslösen. Die Höhe hängt von der Art und Schwere des Verstoßes ab. Bei bestimmten Verstößen sind Bußgelder bis 150.000 Euro möglich, bei besonders schwerwiegenden Fällen höhere Beträge.
Kann beglaubigt.de die Transparenzregistermeldung übernehmen?
Ja. beglaubigt.de bietet die vollständige digitale Anmeldung für 39 Euro zzgl. MwSt. sowie eine Expressoption für 69 Euro zzgl. MwSt. an. Die Angaben werden geprüft und an das offizielle Transparenzregister übermittelt.
Quellenverzeichnis
§ 3 GwG – Wirtschaftlich Berechtigter https://www.gesetze-im-internet.de/gwg_2017/__3.html
§ 18 GwG – Einrichtung des Transparenzregisters https://www.gesetze-im-internet.de/gwg_2017/__18.html
§ 19 GwG – Angaben zum wirtschaftlich Berechtigten https://www.gesetze-im-internet.de/gwg_2017/__19.html
§ 20 GwG – Transparenzpflichten bestimmter Vereinigungen https://www.gesetze-im-internet.de/gwg_2017/__20.html
§ 20a GwG – Automatische Eintragung für Vereine https://www.gesetze-im-internet.de/gwg_2017/__20a.html
§ 23 GwG – Einsichtnahme in das Transparenzregister https://www.gesetze-im-internet.de/gwg_2017/__23.html
§ 24 GwG – Gebühren und Auslagen https://www.gesetze-im-internet.de/gwg_2017/__24.html
§ 56 GwG – Bußgeldvorschriften https://www.gesetze-im-internet.de/gwg_2017/__56.html
Transparenzregistergebührenverordnung – Gebührenverzeichnis https://www.gesetze-im-internet.de/trgebv_2020/anlage.html
Offizielles Transparenzregister https://www.transparenzregister.de/
Bundesverwaltungsamt – Transparenzregister und Geldwäschegesetz https://www.bva.bund.de/
beglaubigt.de – Transparenzregisteranmeldung https://beglaubigt.de/transparenzregister
beglaubigt.de – Behördenpaket https://beglaubigt.de/behoerdenpaket
beglaubigt.de – GmbH gründen https://beglaubigt.de/gmbh-gruenden
beglaubigt.de – UG gründen https://beglaubigt.de/ug-gruenden
beglaubigt.de – Holding gründen https://beglaubigt.de/holding-gruenden