


Wer Geschäftsanteile an einer GmbH verschenken möchte, kann damit die Unternehmensnachfolge vorbereiten, Familienmitglieder am Unternehmen beteiligen oder Vermögen bereits zu Lebzeiten übertragen. Besonders häufig kommt eine solche Schenkung vor, wenn Eltern ihre GmbH-Anteile auf Kinder übertragen, ein Unternehmer seinen Ehepartner beteiligen möchte oder Gesellschaftsanteile schrittweise an die nächste Generation weitergegeben werden sollen. Anders als bei einer gewöhnlichen Geldschenkung reicht eine einfache schriftliche Vereinbarung dafür jedoch nicht aus. Die Schenkung von GmbH-Geschäftsanteilen erfordert grundsätzlich eine notarielle Beurkundung. Außerdem müssen die steuerlichen Folgen geprüft und die Gesellschafterliste der GmbH aktualisiert werden.
Die rechtliche Grundlage bildet insbesondere § 15 GmbHG. Nach § 15 Abs. 3 GmbHG muss die Abtretung von Geschäftsanteilen notariell beurkundet werden. Auch eine Vereinbarung, durch die sich jemand zur Übertragung eines Geschäftsanteils verpflichtet, unterliegt grundsätzlich der notariellen Form. Ein privat unterschriebener Schenkungsvertrag oder eine einfache Unterschriftsbeglaubigung genügt daher regelmäßig nicht, um die Anteilsübertragung wirksam durchzuführen. Bei einer GmbH-Anteilsschenkung müssen vielmehr das schuldrechtliche Schenkungsversprechen und die dingliche Anteilsabtretung rechtlich sauber aufeinander abgestimmt werden.
Neben dem Notartermin spielt die Schenkungsteuer eine wichtige Rolle. Die Höhe einer möglichen Steuer hängt unter anderem vom steuerlichen Wert der übertragenen Beteiligung, dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem, früheren Schenkungen und möglichen Begünstigungen für Betriebsvermögen ab. Eine GmbH-Beteiligung mit einem steuerlichen Wert von 400.000 Euro kann beispielsweise bei einer Schenkung an ein Kind anders behandelt werden als bei einer Übertragung an einen nicht verwandten Geschäftspartner. Auch die Begünstigungen nach §§ 13a und 13b ErbStG können relevant sein, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Mit beglaubigt.de kannst du notarielle Vorgänge rund um GmbH-Geschäftsanteile digital vorbereiten und die erforderlichen Unterlagen sowie Notartermine koordinieren. Die rechtlich notwendige Beurkundung erfolgt durch eine unabhängige befugte Notarin oder einen unabhängigen befugten Notar. Bei einer Schenkung von GmbH-Anteilen sollte vorab geklärt werden, welche vertraglichen Regelungen, Zustimmungen und steuerlichen Prüfungen erforderlich sind.
Dieser Ratgeber erklärt, wie du GmbH-Anteile 2026 verschenken kannst, welche Notarkosten entstehen, wann Schenkungsteuer anfällt und wie die neue Gesellschafterliste eingereicht wird. Außerdem erfährst du, welche Besonderheiten bei Schenkungen an Kinder und Ehepartner gelten, wann ein Nießbrauch oder Rückforderungsrecht sinnvoll sein kann und welche Fehler bei der Unternehmensnachfolge vermieden werden sollten.
Das Wichtigste in 30 Sekunden
- Notarielle Beurkundung: Die Abtretung von GmbH-Geschäftsanteilen muss nach § 15 Abs. 3 GmbHG notariell beurkundet werden.
- Schenkungsvertrag: Ein privatschriftlicher Vertrag reicht für die wirksame Anteilsabtretung grundsätzlich nicht aus.
- Notarkosten: Die Gebühren richten sich nach dem GNotKG und insbesondere dem maßgeblichen Geschäftswert.
- Schenkungsteuer: Die steuerliche Belastung hängt vom Wert der Anteile, dem persönlichen Freibetrag und möglichen Betriebsvermögensbegünstigungen ab.
- Freibetrag für Kinder: Kinder haben grundsätzlich einen persönlichen Freibetrag von 400.000 Euro gegenüber jedem Elternteil.
- Freibetrag für Ehepartner: Ehegatten und eingetragene Lebenspartner haben grundsätzlich einen persönlichen Freibetrag von 500.000 Euro.
- Betriebsvermögen: Bei begünstigungsfähigen Unternehmensbeteiligungen können unter den gesetzlichen Voraussetzungen Steuervergünstigungen nach §§ 13a und 13b ErbStG greifen.
- Gesellschafterliste: Nach einer wirksamen Anteilsübertragung muss die Gesellschafterliste nach § 40 GmbHG aktualisiert und zum Handelsregister eingereicht werden.
- Zustimmung: Der Gesellschaftsvertrag kann vorsehen, dass die Übertragung von Geschäftsanteilen einer Zustimmung bedarf.
- beglaubigt.de: Über beglaubigt.de können geeignete notarielle Gesellschaftsvorgänge und erforderliche Handelsregisterunterlagen digital vorbereitet werden.
Kann man GmbH-Anteile einfach verschenken?
Grundsätzlich können GmbH-Geschäftsanteile unentgeltlich auf eine andere Person übertragen werden. Eine solche Schenkung kann beispielsweise innerhalb der Familie, zwischen Ehepartnern oder im Rahmen einer geplanten Unternehmensnachfolge erfolgen. Allerdings unterscheiden sich GmbH-Anteile von gewöhnlichen beweglichen Gegenständen. Sie vermitteln gesellschaftsrechtliche Mitgliedschaftsrechte, insbesondere Beteiligungsrechte, Stimmrechte und gegebenenfalls Ansprüche auf Gewinnausschüttungen. Deshalb unterliegt ihre Übertragung besonderen gesetzlichen Anforderungen.
Nach § 15 Abs. 3 GmbHG muss die Abtretung eines Geschäftsanteils notariell beurkundet werden. Zusätzlich kann der Gesellschaftsvertrag Beschränkungen enthalten, etwa Zustimmungserfordernisse für die Übertragung an neue Gesellschafter. Vor einer Schenkung sollte deshalb geprüft werden, ob der Schenker tatsächlich über die Anteile verfügen darf, ob die Beteiligung vollständig eingezahlt ist und ob andere Gesellschafter bestimmte Rechte besitzen. Auch bestehende Gesellschaftervereinbarungen können für die Gestaltung relevant sein.
Beispiel: Vater schenkt seiner Tochter 30 Prozent einer GmbH
Ein Vater besitzt sämtliche Geschäftsanteile an einer GmbH. Er möchte seiner Tochter 30 Prozent des Unternehmens schenken, damit sie schrittweise in die Unternehmensführung eingebunden werden kann. Der steuerliche Wert der GmbH beträgt beispielhaft eine Million Euro, sodass der übertragene Anteil vereinfacht mit 300.000 Euro bewertet wird.
Die Schenkung kann durch einen notariell beurkundeten Vertrag umgesetzt werden. Darin werden insbesondere die zu übertragenden Geschäftsanteile, die Beteiligten und die Bedingungen der Übertragung festgelegt. Nach Wirksamwerden der Abtretung muss die Gesellschafterliste entsprechend aktualisiert werden. Steuerlich ist zu prüfen, ob der persönliche Freibetrag der Tochter ausreicht und ob frühere Erwerbe innerhalb des maßgeblichen Zehnjahreszeitraums berücksichtigt werden müssen.
Ist für die Schenkung von GmbH-Anteilen ein Notar Pflicht?
Ja. Die Übertragung von GmbH-Geschäftsanteilen ist grundsätzlich beurkundungspflichtig. § 15 Abs. 3 GmbHG schreibt für die Abtretung die notarielle Form vor. Nach § 15 Abs. 4 GmbHG gilt grundsätzlich auch für eine Vereinbarung, durch die eine Verpflichtung zur Abtretung eines Geschäftsanteils begründet wird, die notarielle Form. Wird eine solche Verpflichtung zunächst ohne die vorgeschriebene Form vereinbart, kann der Formmangel unter den gesetzlichen Voraussetzungen durch eine wirksam notariell beurkundete Abtretung geheilt werden.
Das bedeutet in der Praxis, dass ein selbst erstellter Schenkungsvertrag mit zwei Unterschriften nicht genügt, um die GmbH-Anteile wirksam zu übertragen. Auch die bloße notarielle Beglaubigung der Unterschriften ersetzt die vorgeschriebene Beurkundung nicht. Die Notarin oder der Notar muss den gesellschaftsrechtlichen Vorgang im gesetzlich vorgesehenen Verfahren beurkunden.
Bei der Vorbereitung werden unter anderem die aktuelle Gesellschafterliste, der Gesellschaftsvertrag, die betroffenen Geschäftsanteile und mögliche Zustimmungserfordernisse geprüft. Auch die Frage, ob der Schenker sich Rechte vorbehält oder die Schenkung an Bedingungen geknüpft wird, kann eine Rolle spielen. Besonders bei Familienunternehmen empfiehlt es sich, die Schenkung nicht nur als einfachen Eigentumswechsel zu betrachten, sondern die Auswirkungen auf Stimmrechte, Gewinnausschüttungen und die spätere Unternehmensführung zu berücksichtigen.
Wie läuft die Schenkung von GmbH-Geschäftsanteilen ab?
Die Übertragung beginnt mit der Festlegung, welche Geschäftsanteile verschenkt werden sollen und wer sie erhalten soll. Bei einer GmbH mit mehreren Gesellschaftern muss außerdem geprüft werden, ob die Satzung eine Zustimmung zur Abtretung verlangt. Anschließend werden die erforderlichen Unterlagen zusammengestellt und der notarielle Schenkungs- und Abtretungsvertrag vorbereitet.
Ein typischer Ablauf umfasst folgende Schritte:
- Gesellschaftsvertrag prüfen: Feststellen, ob Zustimmungserfordernisse, Vorkaufsrechte oder andere Übertragungsbeschränkungen bestehen.
- Geschäftsanteile bestimmen: Klären, welche Geschäftsanteile mit welchen Nennbeträgen übertragen werden sollen und ob gegebenenfalls eine Teilung erforderlich ist.
- Steuerlichen Wert ermitteln: Die Schenkungsteuerfolgen einschließlich Freibeträgen und möglicher Betriebsvermögensbegünstigungen prüfen.
- Notariellen Vertrag vorbereiten: Die unentgeltliche Übertragung und gegebenenfalls Rückforderungsrechte, Nießbrauch oder weitere Vereinbarungen regeln.
- Beurkundung durchführen: Den Vertrag im gesetzlich vorgeschriebenen notariellen Verfahren beurkunden lassen.
- Gesellschafterliste aktualisieren: Nach Wirksamwerden der Übertragung die neue Gesellschafterliste nach § 40 GmbHG zum Handelsregister einreichen lassen.
- Steuerliche Pflichten erfüllen: Prüfen, welche Anzeigen und Erklärungen gegenüber dem zuständigen Schenkungsteuerfinanzamt erforderlich sind.
Gerade bei größeren Unternehmensbeteiligungen sollte die steuerliche Bewertung vor der endgültigen Beurkundung geklärt werden. Eine Schenkung kann zivilrechtlich wirksam sein, obwohl die Beteiligten die späteren Steuerfolgen unterschätzt haben. Auch eine vermeintlich unentgeltliche Übertragung kann zusätzliche Fragen auslösen, wenn der Beschenkte Verpflichtungen übernimmt oder dem Schenker bestimmte Gegenleistungen gewährt.
Was kostet es, GmbH-Anteile zu verschenken?
Die Notarkosten einer GmbH-Anteilsschenkung richten sich grundsätzlich nach dem Gerichts- und Notarkostengesetz (GNotKG). Anders als bei einer einfachen Unterschriftsbeglaubigung wird die erforderliche Anteilsabtretung notariell beurkundet. Für ein gewöhnliches Beurkundungsverfahren kann insbesondere die 2,0-Gebühr nach KV Nr. 21100 GNotKG relevant sein. Maßgeblich ist der nach den gesetzlichen Bewertungsvorschriften ermittelte Geschäftswert, der nicht automatisch mit dem Nennbetrag des Geschäftsanteils übereinstimmt.
Das ist besonders wichtig, weil das Stammkapital einer GmbH wenig über ihren tatsächlichen Unternehmenswert aussagen kann. Eine GmbH mit 25.000 Euro Stammkapital kann aufgrund ihrer Gewinne, Immobilien, Beteiligungen oder anderer Vermögenswerte mehrere Millionen Euro wert sein. Werden 50 Prozent der Geschäftsanteile verschenkt, kann der für die notarielle Gebührenberechnung relevante Wert deshalb deutlich über 12.500 Euro liegen.
Rechenbeispiel: GmbH-Anteile im Wert von 100.000 Euro verschenken
Ein Unternehmer möchte seiner Tochter GmbH-Anteile mit einem maßgeblichen Geschäftswert von 100.000 Euro schenken. Für eine 2,0-Beurkundungsgebühr ergibt sich nach der Gebührentabelle B des GNotKG bei diesem Geschäftswert beispielhaft eine Gebühr von 546 Euro. Hinzu kommen gegebenenfalls weitere Gebühren, Auslagen und Umsatzsteuer. Die genaue Kostenberechnung hängt von der konkreten Urkundengestaltung und den zusätzlich erforderlichen notariellen Tätigkeiten ab.
Werden beispielsweise Rückforderungsrechte, ein Nießbrauch oder weitere Vereinbarungen aufgenommen, kann sich die gebührenrechtliche Bewertung ändern. Auch die Erstellung und Einreichung einer aktualisierten Gesellschafterliste kann zusätzliche notarielle Kostenpositionen auslösen.
Wichtig: Der Geschäftswert für die Notargebühren und der steuerliche Wert für die Schenkungsteuer müssen nicht zwingend identisch sein. Beide werden nach den jeweils einschlägigen gesetzlichen Vorschriften ermittelt.
Wer bezahlt die Notarkosten bei einer GmbH-Anteilsschenkung?
Wer die Notarkosten wirtschaftlich tragen soll, kann grundsätzlich zwischen Schenker und Beschenktem vereinbart werden. Häufig übernimmt bei einer Schenkung innerhalb der Familie der Schenker die Kosten, insbesondere wenn die Anteilsübertragung Teil einer geplanten Unternehmensnachfolge ist. Möglich ist aber auch, dass der Beschenkte die Gebühren trägt oder die Beteiligten eine andere Kostenverteilung vereinbaren.
Dabei muss zwischen der internen Kostenvereinbarung und der gesetzlichen Kostenschuld gegenüber dem Notar unterschieden werden. Wer nach dem GNotKG als Kostenschuldner haftet, ergibt sich aus den gesetzlichen Vorschriften und den Umständen des Beurkundungsverfahrens. Eine interne Vereinbarung bindet das Notariat nicht automatisch in jeder Hinsicht.
Auch steuerlich kann die Übernahme von Kosten relevant sein. Bei einer größeren Schenkung sollte deshalb geprüft werden, ob und wie Notar-, Beratungs- und weitere Erwerbskosten im Rahmen der Schenkungsteuer zu berücksichtigen sind. Gerade bei der Übertragung von Unternehmensbeteiligungen kann eine vorherige steuerliche Planung verhindern, dass die Beteiligten von zusätzlichen Verpflichtungen überrascht werden.
Wie viel Schenkungsteuer fällt bei GmbH-Anteilen an?
Die Schenkung von GmbH-Geschäftsanteilen unterliegt grundsätzlich dem Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG). Ob tatsächlich Schenkungsteuer zu zahlen ist, hängt von mehreren Faktoren ab. Dazu gehören der steuerliche Wert der übertragenen Beteiligung, das persönliche Verhältnis zwischen Schenker und Beschenktem, frühere Schenkungen innerhalb von zehn Jahren und mögliche Steuerbegünstigungen für Unternehmensvermögen.
Für die Bewertung nicht börsennotierter GmbH-Anteile ist insbesondere § 11 Abs. 2 Bewertungsgesetz (BewG) relevant. Maßgeblich ist grundsätzlich der gemeine Wert der Beteiligung. Dieser kann sich beispielsweise aus zeitnahen Verkäufen zwischen fremden Dritten ergeben. Fehlen geeignete Vergleichstransaktionen, kommen anerkannte Bewertungsverfahren unter Berücksichtigung der Ertragsaussichten oder andere gesetzlich zulässige Methoden in Betracht. Die Bewertung muss die tatsächlichen wirtschaftlichen Verhältnisse der Gesellschaft berücksichtigen und darf nicht allein auf das eingetragene Stammkapital gestützt werden.
Welche Freibeträge gelten bei der Schenkung von GmbH-Anteilen?
Die persönlichen Freibeträge richten sich insbesondere nach § 16 ErbStG. Bei unbeschränkter Steuerpflicht gelten grundsätzlich folgende Beträge:
- Ehegatten und eingetragene Lebenspartner: 500.000 Euro
- Kinder und Stiefkinder: 400.000 Euro
- Enkel: grundsätzlich 200.000 Euro
- Geschwister, nicht verheiratete Partner und viele andere Erwerber: 20.000 Euro
Die Freibeträge beziehen sich auf Erwerbe von derselben Person und können nach Ablauf des maßgeblichen Zehnjahreszeitraums erneut zur Verfügung stehen. Nach § 14 ErbStG werden mehrere Erwerbe innerhalb von zehn Jahren zusammengerechnet. Wer seinem Kind bereits 200.000 Euro geschenkt hat und drei Jahre später GmbH-Anteile im Wert von weiteren 300.000 Euro überträgt, kann deshalb nicht für die zweite Schenkung nochmals einen vollständig ungenutzten Freibetrag von 400.000 Euro ansetzen.
Rechenbeispiel: GmbH-Anteile im Wert von 600.000 Euro an ein Kind verschenken
Ein Vater besitzt sämtliche Geschäftsanteile einer GmbH mit einem angenommenen steuerlichen Unternehmenswert von zwei Millionen Euro. Er möchte seiner Tochter 30 Prozent der Anteile übertragen. Für dieses vereinfachte Beispiel beträgt der steuerliche Wert der übertragenen Beteiligung 600.000 Euro. Die Tochter hat innerhalb der vergangenen zehn Jahre keine weiteren Schenkungen von ihrem Vater erhalten, und es werden zunächst keine besonderen Betriebsvermögensbegünstigungen berücksichtigt.
Vereinfachte Schenkungsteuerberechnung:
- Steuerlicher Wert der Anteile: 600.000 €
- Persönlicher Freibetrag für Kinder: −400.000 €
- Steuerpflichtiger Erwerb: 200.000 €
- Steuersatz (Steuerklasse I): 11 %
- Zu zahlende Schenkungsteuer: 22.000 €
Diese Berechnung verdeutlicht, wie persönlicher Freibetrag und Steuertarif zusammenwirken. Sie ist jedoch keine allgemeine Steuerprognose für GmbH-Anteilsschenkungen. Gerade bei operativ tätigen Unternehmen können Begünstigungen für Betriebsvermögen nach §§ 13a und 13b ErbStG die Steuerbelastung erheblich verändern. Umgekehrt können beispielsweise Verwaltungsvermögen, frühere Schenkungen oder eine abweichende Bewertung dazu führen, dass die tatsächliche Steuer anders ausfällt.
Wann sind verschenkte GmbH-Anteile zu 85 oder 100 Prozent steuerbegünstigt?
Bei der Schenkung von Unternehmensbeteiligungen können unter bestimmten Voraussetzungen weitreichende Steuerbegünstigungen greifen. Besonders relevant sind §§ 13a und 13b ErbStG. Diese Vorschriften sollen die Übertragung begünstigten Unternehmensvermögens erleichtern, insbesondere wenn der Betrieb fortgeführt und die gesetzlichen Voraussetzungen eingehalten werden.
Für GmbH-Geschäftsanteile ist zunächst die Mindestbeteiligung des Schenkers wichtig. Nach § 13b Abs. 1 Nr. 3 ErbStG muss der Schenker grundsätzlich unmittelbar zu mehr als 25 Prozent am Nennkapital der Gesellschaft beteiligt sein. Unter bestimmten Voraussetzungen können Anteile aufgrund einer qualifizierten Poolvereinbarung zusammengerechnet werden. Entscheidend ist dabei grundsätzlich die Beteiligung des Schenkers, nicht allein die Höhe der verschenkten Quote. Wer beispielsweise 100 Prozent einer GmbH besitzt und seinem Kind 20 Prozent überträgt, scheitert deshalb nicht allein wegen der übertragenen 20 Prozent an dieser Mindestbeteiligung.
Sind die Voraussetzungen für begünstigtes Vermögen erfüllt, sieht § 13a ErbStG grundsätzlich eine Regelverschonung von 85 Prozent vor. Unter strengeren Voraussetzungen kann eine Optionsverschonung von 100 Prozent in Betracht kommen. Die Begünstigungen sind allerdings an weitere Bedingungen geknüpft, darunter insbesondere Regelungen zum Verwaltungsvermögen, Behaltensfristen und gegebenenfalls Lohnsummenanforderungen. Bei der Regelverschonung beträgt die Behaltensfrist grundsätzlich fünf Jahre, bei der Optionsverschonung sieben Jahre. Für größere begünstigte Erwerbe gelten zusätzliche Einschränkungen und besondere Verfahren.
Beispiel: Vater überträgt Anteile an einer operativen Familien-GmbH
Ein Unternehmer besitzt 80 Prozent einer operativ tätigen GmbH. Er möchte seinem Sohn einen Teil der Beteiligung übertragen, damit dieser schrittweise die Unternehmensnachfolge übernimmt. Die Gesellschaft beschäftigt Mitarbeiter und erwirtschaftet ihre Umsätze überwiegend aus dem operativen Geschäft.
In dieser Konstellation kann eine Begünstigung nach §§ 13a und 13b ErbStG in Betracht kommen. Ob tatsächlich 85 Prozent oder unter strengeren Voraussetzungen 100 Prozent des begünstigten Vermögens verschont werden können, hängt jedoch von der gesamten Vermögensstruktur, der Beteiligung des Schenkers, den gesetzlichen Ausschlussregeln und den weiteren Voraussetzungen ab. Besonders wichtig ist die anschließende Einhaltung der Behaltens- und gegebenenfalls Lohnsummenregelungen. Eine spätere Veräußerung der Anteile oder andere schädliche Vorgänge können dazu führen, dass gewährte Begünstigungen ganz oder teilweise rückwirkend entfallen.
Kann man GmbH-Anteile steuerfrei an den Ehepartner verschenken?
Eine Schenkung an den Ehepartner kann aufgrund des persönlichen Freibetrags von grundsätzlich 500.000 Euro steuerfrei bleiben, wenn der steuerlich relevante Erwerb diesen Betrag nicht überschreitet und keine anzurechnenden Vorerwerbe oder sonstigen Besonderheiten vorliegen. Bei höheren Werten können zusätzlich die Begünstigungen für Unternehmensvermögen relevant sein. Die Ehe allein führt jedoch nicht dazu, dass GmbH-Anteile unabhängig von ihrem Wert steuerfrei übertragen werden dürfen.
Bei Ehepartnern sollte außerdem berücksichtigt werden, welche Auswirkungen die Anteilsübertragung auf die Beteiligungsverhältnisse und die Unternehmensführung hat. Wird beispielsweise die Hälfte einer bislang vollständig von einem Ehepartner gehaltenen GmbH verschenkt, entsteht eine 50/50-Gesellschafterstruktur. Ohne geeignete gesellschaftsvertragliche Regelungen können dadurch bei wichtigen Entscheidungen Blockaden entstehen. Die Schenkung sollte deshalb nicht ausschließlich anhand der möglichen Steuerersparnis gestaltet werden.
Auch der eheliche Güterstand kann für die gesamte Vermögens- und Nachfolgeplanung relevant sein. Insbesondere bei umfangreichen Vermögensübertragungen sollte geprüft werden, ob neben einer gewöhnlichen Anteilsschenkung andere rechtliche Gestaltungen in Betracht kommen. Die steuerlichen Folgen müssen dabei individuell bewertet werden.
Kann man GmbH-Anteile mit Nießbrauch verschenken?
Bei einer Unternehmensnachfolge möchten viele Gesellschafter ihre Anteile bereits zu Lebzeiten übertragen, gleichzeitig aber weiterhin Erträge aus der Beteiligung erhalten. Dafür kann eine Schenkung unter Vorbehalt eines Nießbrauchs in Betracht kommen. Der Beschenkte erhält die Geschäftsanteile, während sich der Schenker bestimmte Nutzungsrechte vorbehält, insbesondere Rechte auf wirtschaftliche Erträge aus der Beteiligung.
Ein Nießbrauch an GmbH-Geschäftsanteilen erfordert eine sorgfältige vertragliche Gestaltung. Besonders wichtig ist die Abgrenzung zwischen Gewinnbezugsrechten, Stimmrechten und weiteren Mitgliedschaftsrechten. Ein Nießbrauch führt nicht automatisch dazu, dass der bisherige Gesellschafter sämtliche gesellschaftsrechtlichen Befugnisse behält. Welche Rechte dem Nießbraucher zustehen und wie sie ausgeübt werden, muss anhand der gesetzlichen Vorschriften, der Satzung und der konkreten Vereinbarungen beurteilt werden.
Auch steuerlich kann ein Vorbehaltsnießbrauch Auswirkungen haben. Insbesondere kann der Kapitalwert eines wirksam vereinbarten Nutzungsrechts bei der Bewertung des steuerpflichtigen Erwerbs relevant sein. Allerdings können Nießbrauchsgestaltungen auch die Voraussetzungen bestimmter Betriebsvermögensbegünstigungen beeinflussen. Deshalb sollte die steuerliche Wirkung nicht isoliert von der gesellschaftsrechtlichen Gestaltung betrachtet werden.
Welche Rückforderungsrechte sind bei einer GmbH-Anteilsschenkung sinnvoll?
Wer GmbH-Anteile verschenkt, möchte häufig verhindern, dass die Beteiligung bei bestimmten späteren Ereignissen dauerhaft außerhalb der Familie verbleibt. Deshalb können vertragliche Rückforderungsrechte sinnvoll sein. Beispielsweise kann vereinbart werden, dass der Schenker unter bestimmten Voraussetzungen eine Rückübertragung verlangen darf, wenn der Beschenkte vor ihm verstirbt, insolvent wird oder seine Anteile ohne Zustimmung an Dritte weitergeben möchte.
Solche Klauseln müssen jedoch rechtlich präzise formuliert werden. Eine Rückforderung bedeutet nicht automatisch, dass die Geschäftsanteile ohne weitere gesellschaftsrechtliche Schritte an den Schenker zurückfallen. Auch bei einer späteren Rückübertragung können die notarielle Form, Zustimmungserfordernisse und weitere gesellschaftsrechtliche Vorgaben relevant sein. Zusätzlich sollte geprüft werden, welche Auswirkungen eine Rückabwicklung auf bereits entstandene Gewinnansprüche, Steuerbegünstigungen und die Gesellschafterliste hat.
Gerade bei größeren Familienunternehmen empfiehlt es sich, die Rückforderungsrechte mit den Regelungen des Gesellschaftsvertrags abzustimmen. Ein vertraglich vereinbartes Rückforderungsrecht kann praktisch wenig helfen, wenn andere Gesellschafterrechte oder Übertragungsbeschränkungen nicht berücksichtigt wurden.
Gesellschafterliste nach der Schenkung: Wer muss sie ändern?
Nach einer wirksamen Übertragung von GmbH-Geschäftsanteilen muss die Gesellschafterliste entsprechend aktualisiert werden. Die gesetzliche Grundlage bildet § 40 GmbHG. Die Liste enthält insbesondere Angaben zu den Gesellschaftern, den Geschäftsanteilen und den jeweiligen Beteiligungsverhältnissen. Sie ist ein wesentliches Dokument, um die Gesellschafterstruktur einer GmbH im Handelsregister nachvollziehbar darzustellen.
Hat eine Notarin oder ein Notar an der Veränderung mitgewirkt, ist nach § 40 Abs. 2 GmbHG grundsätzlich das Notariat für die Unterzeichnung und Einreichung der geänderten Gesellschafterliste zuständig. Bei Veränderungen ohne notarielle Mitwirkung gelten andere Zuständigkeitsregeln. Die Aktualisierung sollte zeitnah erfolgen, da die Gesellschafterliste für die Rechtsstellung gegenüber der Gesellschaft von erheblicher Bedeutung ist.
Nach § 16 Abs. 1 GmbHG gilt gegenüber der Gesellschaft grundsätzlich nur derjenige als Inhaber eines Geschäftsanteils, der als solcher in der im Handelsregister aufgenommenen Gesellschafterliste eingetragen ist. Die Gesellschafterliste ist jedoch nicht mit der notariellen Abtretung gleichzusetzen. Die Übertragung der Anteile richtet sich nach der Wirksamkeit des Abtretungsvertrags und gegebenenfalls vereinbarten Bedingungen.
Beispiel: Mutter schenkt ihrem Sohn 40 Prozent der GmbH
Eine Mutter ist Alleingesellschafterin einer GmbH. Sie schenkt ihrem Sohn 40 Prozent der Geschäftsanteile. Die Abtretung wird notariell beurkundet und ist nach dem Vertrag unmittelbar wirksam. Anschließend wird eine neue Gesellschafterliste erstellt, die die Mutter mit 60 Prozent und den Sohn mit 40 Prozent ausweist.
Die neue Liste wird elektronisch zum Handelsregister eingereicht. Erst mit ihrer Aufnahme entfaltet sie die besondere Legitimationswirkung nach § 16 Abs. 1 GmbHG. Die Gesellschaft sollte deshalb die Aktualisierung nicht unnötig verzögern, insbesondere wenn der neue Gesellschafter zeitnah Stimmrechte ausüben oder an Gesellschafterbeschlüssen teilnehmen soll.
Weitere Informationen zu Registervorgängen findest du über die Handelsregisteranmeldung von beglaubigt.de.
Muss nach der Schenkung auch das Transparenzregister aktualisiert werden?
Eine GmbH-Anteilsschenkung kann dazu führen, dass sich die wirtschaftlich Berechtigten der Gesellschaft ändern. Nach § 3 GwG gelten nach den deutschen Grundregeln von 2026 insbesondere natürliche Personen als wirtschaftlich berechtigt, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile halten, mehr als 25 Prozent der Stimmrechte kontrollieren oder auf vergleichbare Weise Kontrolle ausüben.
Schenkt beispielsweise ein Alleingesellschafter seiner Tochter 40 Prozent der Geschäftsanteile, muss geprüft werden, welche Angaben zu den wirtschaftlich Berechtigten anzupassen sind. Die Tochter überschreitet durch ihre unmittelbare Beteiligung die maßgebliche Schwelle. Der bisherige Alleingesellschafter bleibt mit 60 Prozent ebenfalls wirtschaftlich berechtigt. Die Gesellschaft muss die erforderlichen Angaben nach § 20 GwG aktuell halten und Änderungen unverzüglich melden.
Bei Holdingstrukturen kann die Prüfung komplizierter sein. Werden Geschäftsanteile an einer Muttergesellschaft verschenkt, können sich dadurch auch die mittelbaren Kontrollverhältnisse bei Tochtergesellschaften verändern. Die Transparenzregistermeldungen der betroffenen Gesellschaften sollten deshalb gesondert überprüft werden. Besonders relevant ist dies im Hinblick auf die neuen europäischen Regeln zur wirtschaftlichen Berechtigung ab Juli 2027.
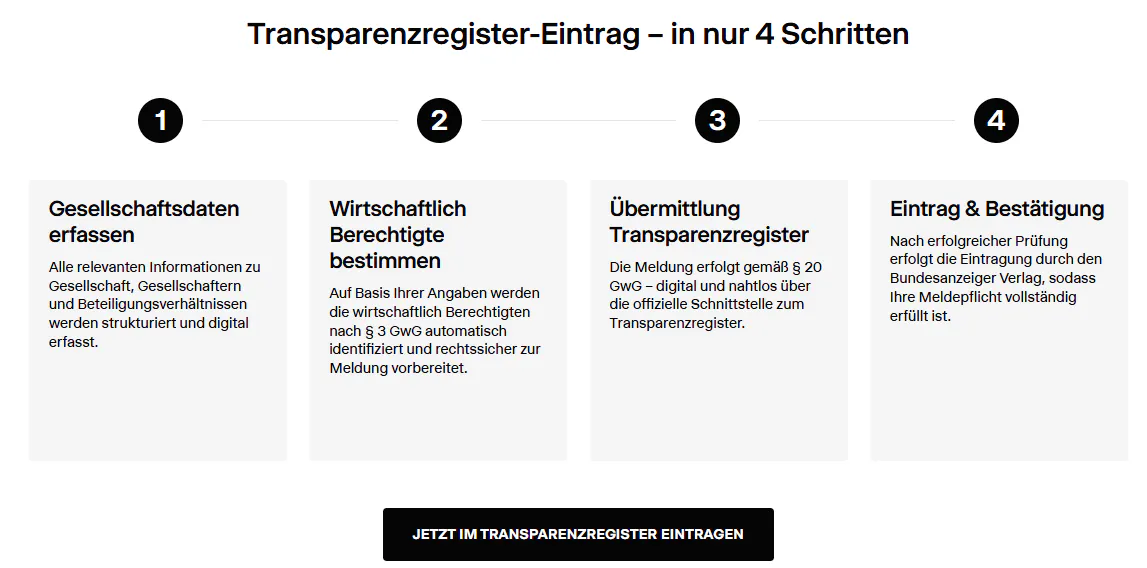
Mit beglaubigt.de kannst du die Transparenzregistermeldung digital organisieren. Welche Besonderheiten bei mehrstufigen Beteiligungen gelten, erklärt unser Ratgeber „Transparenzregister bei Holdingstrukturen: Wer ist wirtschaftlich Berechtigter?“.
Müssen GmbH-Anteile bei einer Schenkung ins Handelsregister eingetragen werden?
Bei einer GmbH-Anteilsschenkung wird nicht die Übertragung als eigenständiger Vorgang mit einem neuen Handelsregistereintrag wie bei einem Geschäftsführerwechsel eingetragen. Stattdessen wird die geänderte Gesellschafterliste zum Handelsregister eingereicht und dort aufgenommen. Die GmbH bleibt dieselbe juristische Person, und ihr Stammkapital verändert sich durch den bloßen Wechsel der Anteilsinhaber grundsätzlich nicht.
Das ist insbesondere bei einer Schenkung innerhalb der Familie wichtig. Wenn ein Vater seiner Tochter 30 Prozent seiner GmbH überträgt, entsteht dadurch keine neue Gesellschaft. Auch ein neuer Gesellschaftsvertrag ist nicht automatisch erforderlich. Allerdings können zusätzliche Satzungsänderungen sinnvoll oder notwendig werden, wenn beispielsweise Stimmrechte, Zustimmungserfordernisse oder die künftige Unternehmensführung anders geregelt werden sollen. Solche Änderungen können eigene notarielle und registerrechtliche Kosten auslösen.
Die Schenkung selbst sollte deshalb von möglichen weiteren gesellschaftsrechtlichen Maßnahmen unterschieden werden. Auch die Bestellung eines neuen Geschäftsführers ist nicht automatisch Bestandteil einer Anteilsschenkung. Wer die Geschäftsführung an die nächste Generation übergeben möchte, muss die entsprechenden Beschlüsse und gegebenenfalls die Handelsregisteranmeldung gesondert organisieren.
Kann man GmbH-Anteile an minderjährige Kinder verschenken?
Grundsätzlich können auch minderjährige Kinder GmbH-Geschäftsanteile durch Schenkung erwerben. Allerdings sind dabei besondere familien- und gesellschaftsrechtliche Anforderungen zu beachten. Entscheidend ist unter anderem, ob der Erwerb für das Kind lediglich rechtlich vorteilhaft ist oder ob mit den Geschäftsanteilen zusätzliche Verpflichtungen oder Risiken verbunden sind.
Besonders relevant können noch nicht vollständig erbrachte Einlagen, gesellschaftsvertragliche Nachschusspflichten oder weitere Verpflichtungen sein. Auch die Frage, wer das minderjährige Kind beim Abschluss des Schenkungs- und Abtretungsvertrags vertreten darf, muss geprüft werden. Bei Rechtsgeschäften zwischen Eltern und Kindern können Vertretungsausschlüsse und gegebenenfalls die Bestellung eines Ergänzungspflegers relevant werden. Unter bestimmten Voraussetzungen kann außerdem eine familiengerichtliche Genehmigung erforderlich sein.
Eine Schenkung an ein minderjähriges Kind sollte deshalb nicht allein anhand des persönlichen Steuerfreibetrags von 400.000 Euro geplant werden. Der notarielle Vertrag muss auch die familienrechtlichen Anforderungen berücksichtigen. Besonders bei größeren Beteiligungen oder einer späteren aktiven Mitarbeit des Kindes im Unternehmen empfiehlt sich eine frühzeitige Abstimmung mit dem Notariat und einer qualifizierten Steuerberatung.
Was passiert mit der Schenkungsteuer, wenn die GmbH-Anteile später verkauft werden?
Wird eine GmbH-Beteiligung zunächst verschenkt und später verkauft, können unterschiedliche steuerliche Folgen entstehen. Für die Schenkung selbst ist das Erbschaftsteuer- und Schenkungsteuergesetz relevant. Bei einer späteren Veräußerung können dagegen insbesondere die ertragsteuerlichen Vorschriften über die Veräußerung von Kapitalgesellschaftsanteilen zur Anwendung kommen.
Bei unentgeltlich erworbenen Anteilen ist im Anwendungsbereich des § 17 EStG insbesondere zu beachten, dass grundsätzlich die Anschaffungskosten des Rechtsvorgängers relevant bleiben können. Der steuerliche Wert, der bei der Schenkung angesetzt wurde, wird deshalb nicht automatisch zu neuen ertragsteuerlichen Anschaffungskosten des Beschenkten.
Besonders kritisch kann ein späterer Verkauf sein, wenn für die ursprüngliche Schenkung Betriebsvermögensbegünstigungen nach §§ 13a und 13b ErbStG in Anspruch genommen wurden. Werden die gesetzlichen Behaltensfristen oder andere Voraussetzungen verletzt, kann eine bereits gewährte Steuerbegünstigung ganz oder teilweise entfallen. Deshalb sollte eine geplante Anteilsschenkung auch dann sorgfältig vorbereitet werden, wenn ein Unternehmensverkauf in den nächsten Jahren möglich erscheint.
GmbH-Anteile verschenken oder verkaufen: Was ist besser?
Ob eine Schenkung oder ein Verkauf wirtschaftlich sinnvoller ist, hängt von den Zielen der Beteiligten ab. Bei einer Schenkung steht regelmäßig die unentgeltliche Vermögensübertragung im Vordergrund, etwa im Rahmen der familiären Unternehmensnachfolge. Bei einem Verkauf erhält der bisherige Gesellschafter dagegen grundsätzlich einen Kaufpreis, dessen Höhe und Finanzierung vertraglich vereinbart werden.
Beide Vorgänge erfordern grundsätzlich eine notarielle Beurkundung der GmbH-Anteilsabtretung. Die steuerlichen Folgen unterscheiden sich jedoch erheblich. Bei einer Schenkung können persönliche Freibeträge und Begünstigungen für Unternehmensvermögen relevant sein. Bei einem Verkauf kann beim Veräußerer ein steuerpflichtiger Veräußerungsgewinn entstehen. Auch teilentgeltliche Übertragungen sind möglich, müssen aber steuerlich besonders sorgfältig eingeordnet werden.
Eine Schenkung ist deshalb nicht automatisch günstiger als ein Verkauf. Besonders bei einer bestehenden Holdingstruktur, einer geplanten Unternehmensnachfolge oder einer Beteiligung mehrerer Familienmitglieder sollte geprüft werden, welche Gestaltung zu den wirtschaftlichen und gesellschaftsrechtlichen Zielen passt.
GmbH-Anteile verschenken: Welche Unterlagen braucht der Notar?
Für die Vorbereitung einer GmbH-Anteilsschenkung werden insbesondere die aktuellen Gesellschaftsunterlagen und Angaben zu den Beteiligten benötigt. Dazu gehören die Gesellschafterliste, der Gesellschaftsvertrag, die Daten der übertragenden und erwerbenden Personen sowie die genaue Bezeichnung der Geschäftsanteile. Je nach Gestaltung können außerdem Unterlagen zur Unternehmensbewertung, bestehende Gesellschaftervereinbarungen und Nachweise über erforderliche Zustimmungen relevant sein.
Wenn Rückforderungsrechte, ein Nießbrauch oder besondere Vereinbarungen zur Gewinnverteilung vorgesehen sind, sollten diese Wünsche möglichst vor der Erstellung des notariellen Entwurfs geklärt werden. Das gilt ebenso für offene Einlageverpflichtungen, bestehende Gesellschafterdarlehen und geplante Änderungen der Geschäftsführung. Nicht alle diese Fragen müssen zwingend im selben Vertrag geregelt werden, sie können aber für die Gesamtgestaltung erheblich sein.
beglaubigt.de unterstützt bei der digitalen Vorbereitung geeigneter gesellschaftsrechtlicher Vorgänge und der Organisation erforderlicher Notartermine. Für die Handelsregisteranmeldung und weitere gesellschaftsrechtliche Änderungen stehen entsprechende digitale Services zur Verfügung. Die gesetzlich erforderliche Beurkundung der Anteilsübertragung erfolgt durch eine unabhängige befugte Notarin oder einen unabhängigen befugten Notar. Ob die konkrete Anteilsschenkung über einen angebotenen Service abgewickelt werden kann, sollte vor der Beauftragung geklärt werden.
Weiterführende Ratgeber zu GmbH-Anteilen, Schenkung und Unternehmensnachfolge
Die Schenkung von GmbH-Geschäftsanteilen verbindet Schenkungsrecht, Gesellschaftsrecht und Steuerrecht. Wer eine Beteiligung innerhalb der Familie übertragen möchte, sollte deshalb nicht nur den notariellen Vertrag, sondern auch die künftige Gesellschafterstruktur und mögliche Änderungen im Unternehmen berücksichtigen.
- Schenkungsvertrag GmbH-Anteile: Notar, Steuer und Ablauf – der bestehende Ratgeber zur unentgeltlichen Übertragung von GmbH-Geschäftsanteilen.
- Wann ist ein Schenkungsvertrag notwendig? – welche Schenkungen eine besondere Form benötigen und wann ein schriftlicher Vertrag sinnvoll ist.
- Was kostet ein notarieller Schenkungsvertrag? – wie sich gesetzliche Notargebühren bei Schenkungen berechnen.
- Gesellschafterliste: Inhalt, Zweck und rechtliche Grundlagen – welche Angaben nach einer Anteilsübertragung aktualisiert werden müssen.
- GmbH mit ausländischen Gesellschaftern gründen – welche Besonderheiten bei internationalen Gesellschafterstrukturen gelten.
Fazit: GmbH-Anteile verschenken erfordert notarielle und steuerliche Planung
Die Schenkung von GmbH-Geschäftsanteilen kann eine sinnvolle Möglichkeit sein, die Unternehmensnachfolge vorzubereiten und Vermögen innerhalb der Familie zu übertragen. Anders als bei einer gewöhnlichen Geldschenkung muss die Anteilsabtretung jedoch grundsätzlich notariell beurkundet werden. Zusätzlich sollten die gesellschaftsvertraglichen Übertragungsbeschränkungen, mögliche Zustimmungserfordernisse und die spätere Stellung des Beschenkten berücksichtigt werden.
Die Schenkungsteuer hängt insbesondere vom Wert der übertragenen Beteiligung, den persönlichen Freibeträgen und möglichen Begünstigungen für Unternehmensvermögen ab. Gerade bei größeren operativen GmbHs können die Regelungen der §§ 13a und 13b ErbStG erhebliche steuerliche Vorteile ermöglichen. Diese sind jedoch an gesetzliche Voraussetzungen und teilweise langfristige Verpflichtungen geknüpft. Auch die Notarkosten sollten anhand des maßgeblichen Geschäftswerts und der konkreten Vertragsgestaltung kalkuliert werden.
Nach der wirksamen Anteilsübertragung muss die Gesellschafterliste aktualisiert werden. Außerdem sollte geprüft werden, ob Änderungen im Transparenzregister erforderlich sind. Wer die Schenkung mit einer Nachfolgeplanung, einem Nießbrauch oder Rückforderungsrechten verbindet, sollte die gesellschaftsrechtlichen und steuerlichen Folgen vor dem Notartermin aufeinander abstimmen.
GmbH-Anteilsübertragung und Registerunterlagen mit beglaubigt.de vorbereiten
Du möchtest GmbH-Anteile innerhalb der Familie übertragen oder eine bestehende Gesellschafterstruktur ändern? Über beglaubigt.de kannst du geeignete gesellschaftsrechtliche Vorgänge digital vorbereiten und die erforderlichen Dokumenten- und Notarschritte koordinieren.
Für die Vorbereitung einer Schenkung steht außerdem die Schenkungsvertragsseite von beglaubigt.de zur Verfügung. Bei GmbH-Geschäftsanteilen ersetzt eine allgemeine Schenkungsvorlage jedoch nicht die gesetzlich vorgeschriebene notarielle Beurkundung. Für die nachgelagerte Aktualisierung wirtschaftlich Berechtigter kann zusätzlich der Transparenzregister-Service relevant sein.
FAQ: GmbH-Anteile verschenken
Kann ich GmbH-Anteile ohne Notar verschenken?
Nein. Die Abtretung von GmbH-Geschäftsanteilen erfordert nach § 15 Abs. 3 GmbHG grundsätzlich eine notarielle Beurkundung. Eine einfache schriftliche Schenkungsvereinbarung oder eine bloße Unterschriftsbeglaubigung genügt dafür nicht.
Was kostet der Notar bei einer GmbH-Anteilsschenkung?
Die Gebühren richten sich nach dem GNotKG, insbesondere dem maßgeblichen Geschäftswert und den erforderlichen notariellen Tätigkeiten. Zusätzliche Vereinbarungen, Auslagen und Umsatzsteuer können die Gesamtkosten beeinflussen.
Wie hoch ist der Freibetrag bei einer Schenkung an Kinder?
Kinder haben bei unbeschränkter Steuerpflicht grundsätzlich einen persönlichen Freibetrag von 400.000 Euro gegenüber jedem Elternteil. Frühere Erwerbe von derselben Person innerhalb von zehn Jahren sind zu berücksichtigen.
Kann ich GmbH-Anteile steuerfrei verschenken?
Das ist möglich, wenn der steuerpflichtige Erwerb durch Freibeträge und gegebenenfalls anwendbare Begünstigungen vollständig abgedeckt wird. Eine automatische Steuerfreiheit für GmbH-Anteile besteht nicht.
Sind GmbH-Anteile zu 85 oder 100 Prozent steuerfrei?
Unter den gesetzlichen Voraussetzungen können Begünstigungen für Unternehmensvermögen nach §§ 13a und 13b ErbStG greifen. Dabei sind insbesondere Mindestbeteiligungen, Verwaltungsvermögen, Behaltensfristen und gegebenenfalls Lohnsummenanforderungen zu beachten.
Kann ich nur 10 Prozent meiner GmbH verschenken?
Ja, grundsätzlich können auch kleinere Beteiligungen übertragen werden. Entscheidend sind die konkrete Anteilsstruktur, mögliche Teilungserfordernisse und gesellschaftsvertragliche Übertragungsbeschränkungen.
Kann ich GmbH-Anteile an meinen Ehepartner verschenken?
Ja. Die Schenkung muss grundsätzlich notariell beurkundet werden. Für Ehegatten gilt bei unbeschränkter Steuerpflicht grundsätzlich ein persönlicher Freibetrag von 500.000 Euro.
Kann ich GmbH-Anteile an minderjährige Kinder übertragen?
Grundsätzlich ja. Allerdings müssen die besonderen familienrechtlichen Anforderungen berücksichtigt werden. Je nach Fall können Vertretungsausschlüsse, ein Ergänzungspfleger oder eine familiengerichtliche Genehmigung relevant werden.
Muss nach der Schenkung eine neue Gesellschafterliste eingereicht werden?
Ja. Nach einer wirksamen Änderung der Gesellschafterstruktur muss die Gesellschafterliste nach § 40 GmbHG aktualisiert werden. Bei notarieller Mitwirkung ist grundsätzlich das Notariat für die Einreichung zuständig.
Muss die Schenkung beim Finanzamt gemeldet werden?
Bei notariell beurkundeten Schenkungen bestehen besondere gesetzliche Anzeigeregelungen, insbesondere nach §§ 30 und 34 ErbStG. Das Finanzamt kann zusätzlich eine Schenkungsteuererklärung verlangen.
Muss nach der Schenkung das Transparenzregister geändert werden?
Wenn sich die wirtschaftlich Berechtigten oder andere meldepflichtige Angaben ändern, muss die Gesellschaft die erforderlichen Aktualisierungen nach dem GwG vornehmen. Die neue Gesellschafterliste ersetzt diese Prüfung nicht.
Kann ich GmbH-Anteile verschenken und trotzdem Geschäftsführer bleiben?
Ja. Gesellschafterstellung und Geschäftsführeramt sind rechtlich getrennt. Die Schenkung von Geschäftsanteilen beendet eine bestehende Geschäftsführerbestellung nicht automatisch.
Kann ich mir bei der Schenkung einen Nießbrauch vorbehalten?
Grundsätzlich kann ein Nießbrauch an GmbH-Geschäftsanteilen vereinbart werden. Die gesellschaftsrechtlichen Befugnisse und die steuerlichen Folgen müssen dabei sorgfältig geregelt werden.
Was passiert, wenn die verschenkten Anteile später verkauft werden?
Bei einem späteren Verkauf können ertragsteuerliche Folgen entstehen. Wurden für die ursprüngliche Schenkung Betriebsvermögensbegünstigungen genutzt, kann außerdem eine Verletzung gesetzlicher Behaltensfristen relevant werden.
Quellenverzeichnis
§ 15 GmbHG – Übertragung von Geschäftsanteilen
https://www.gesetze-im-internet.de/gmbhg/__15.html
§ 16 GmbHG – Rechtsstellung bei Gesellschafterwechsel
https://www.gesetze-im-internet.de/gmbhg/__16.html
§ 40 GmbHG – Gesellschafterliste
https://www.gesetze-im-internet.de/gmbhg/__40.html
§ 11 BewG – Bewertung von Kapitalgesellschaftsanteilen
https://www.gesetze-im-internet.de/bewg/__11.html
§ 14 ErbStG – Berücksichtigung früherer Erwerbe
https://www.gesetze-im-internet.de/erbstg_1974/__14.html
§ 16 ErbStG – Persönliche Freibeträge
https://www.gesetze-im-internet.de/erbstg_1974/__16.html
§ 19 ErbStG – Steuersätze
https://www.gesetze-im-internet.de/erbstg_1974/__19.html
§ 13a ErbStG – Steuerbefreiung für Unternehmensvermögen
https://www.gesetze-im-internet.de/erbstg_1974/__13a.html
§ 13b ErbStG – Begünstigtes Vermögen
https://www.gesetze-im-internet.de/erbstg_1974/__13b.html
§ 30 ErbStG – Anzeige des Erwerbs
https://www.gesetze-im-internet.de/erbstg_1974/__30.html
§ 34 ErbStG – Anzeigepflicht der Notare
https://www.gesetze-im-internet.de/erbstg_1974/__34.html
§ 54 GNotKG – Geschäftswert bei Gesellschaftsanteilen
https://www.gesetze-im-internet.de/gnotkg/__54.html
§ 3 GwG – Wirtschaftlich Berechtigter
https://www.gesetze-im-internet.de/gwg_2017/__3.html
§ 20 GwG – Transparenzregisterpflichten
https://www.gesetze-im-internet.de/gwg_2017/__20.html
beglaubigt.de – Schenkungsvertrag
https://beglaubigt.de/schenkungsvertrag
beglaubigt.de – Handelsregisteranmeldung
https://beglaubigt.de/handelsregisteranmeldung
beglaubigt.de – Transparenzregister
https://beglaubigt.de/transparenzregister


