Wer Geschäftsanteile an einer GmbH übertragen möchte, muss mehr beachten als die Einigung über einen Kaufpreis. Ob ein Gründer aus dem Unternehmen ausscheidet, ein Investor einsteigt, ein Familienmitglied Anteile geschenkt bekommt oder eine Holdinggesellschaft neue Gesellschafterin wird: Die Übertragung von GmbH-Geschäftsanteilen erfordert grundsätzlich eine notarielle Beurkundung. Ein einfacher Kaufvertrag mit Unterschriften reicht dafür nicht aus.
Besonders wichtig ist die Unterscheidung zwischen dem Anteilskaufvertrag, der eigentlichen Abtretung und der anschließenden Aktualisierung der Gesellschafterliste. Diese Schritte können in einer notariellen Urkunde miteinander verbunden werden, erfüllen rechtlich aber unterschiedliche Funktionen. Außerdem können im Gesellschaftsvertrag Zustimmungspflichten, Vorkaufsrechte oder andere Beschränkungen vorgesehen sein.
Auch die steuerlichen Folgen sollten frühzeitig geprüft werden. Beim Verkauf von GmbH-Anteilen kann ein steuerpflichtiger Veräußerungsgewinn entstehen. Bei einer Schenkung kommen dagegen insbesondere schenkungsteuerliche Fragen hinzu. Und wenn ein Investor durch eine Kapitalerhöhung beteiligt werden soll, handelt es sich nicht um denselben Vorgang wie den Verkauf bereits bestehender Geschäftsanteile.
Dieser Ratgeber erklärt, wie du GmbH-Anteile 2026 überträgst, welche Rolle der Notar übernimmt, wie die Gesellschafterliste aktualisiert wird, welche Kosten entstehen und wann steuerliche Beratung sinnvoll ist. Außerdem zeigen wir, welche Alternativen es gibt, wenn du statt einer Anteilsübertragung eine neue GmbH, UG oder Holding gründen möchtest.
Das Wichtigste in 30 Sekunden
- Notarielle Beurkundung ist Pflicht: Nach § 15 Abs. 3 GmbHG muss die Abtretung eines GmbH-Geschäftsanteils notariell beurkundet werden. Auch die Verpflichtung zur späteren Übertragung ist nach § 15 Abs. 4 GmbHG grundsätzlich formbedürftig.
- Verkauf und Schenkung: GmbH-Anteile können verkauft oder unentgeltlich übertragen werden. Die notarielle Form gilt grundsätzlich für beide Varianten.
- Gesellschaftsvertrag prüfen: Die Satzung kann Zustimmungserfordernisse, Vorkaufsrechte und weitere Beschränkungen enthalten.
- Gesellschafterliste aktualisieren: Nach Wirksamwerden der Übertragung muss die Liste nach § 40 GmbHG angepasst werden. Hat ein Notar an der Veränderung mitgewirkt, reicht er die neue Liste grundsätzlich ein.
- Wirkung gegenüber der GmbH: Nach § 16 GmbHG gilt gegenüber der Gesellschaft grundsätzlich die Person als Gesellschafter, die in der im Handelsregister aufgenommenen Gesellschafterliste steht.
- Notarkosten: Die Kosten hängen unter anderem vom maßgeblichen Geschäftswert und den erforderlichen notariellen Tätigkeiten ab. Ein pauschaler Preis von 100 oder 200 Euro für jede Anteilsübertragung wäre irreführend.
- Steuern: Beim Verkauf kann insbesondere § 17 EStG relevant werden. Bei Schenkungen sind Schenkungsteuer und mögliche Begünstigungen für Betriebsvermögen zu prüfen.
- Alternative Kapitalerhöhung: Soll ein Investor neues Geld direkt in die GmbH einzahlen, kann eine Kapitalerhöhung sinnvoller sein als der Kauf bestehender Anteile.
- Digitale Vorbereitung: Über beglaubigt.de können gesellschaftsrechtliche Vorgänge und die erforderliche notarielle Abwicklung vorbereitet und koordiniert werden.
Was bedeutet es, GmbH-Anteile zu übertragen?
Bei einer GmbH gehört das Unternehmen nicht unmittelbar den Gesellschaftern als gemeinsames Privatvermögen. Vielmehr ist die GmbH eine eigenständige juristische Person, während die Gesellschafter Geschäftsanteile an ihr halten.
Wer einen Geschäftsanteil überträgt, verändert deshalb grundsätzlich die Beteiligungsverhältnisse an der Gesellschaft. Das Vermögen der GmbH bleibt dagegen Eigentum der Gesellschaft. Ein Verkauf von 30 Prozent der Geschäftsanteile bedeutet beispielsweise nicht, dass 30 Prozent der Maschinen, Bankguthaben oder Forderungen unmittelbar auf den Käufer übergehen.
Ein Geschäftsanteil vermittelt gesellschaftsrechtliche Rechte und Pflichten. Dazu gehören insbesondere Stimmrechte, die Beteiligung am Gewinn und gegebenenfalls Verpflichtungen zur Leistung noch offener Einlagen. Welche konkreten Rechte bestehen, hängt vom GmbHG und vom Gesellschaftsvertrag ab.
Beispiel: Ein Gründer verkauft 30 Prozent seiner GmbH
Anna ist Alleingesellschafterin einer GmbH mit 25.000 Euro Stammkapital. Sie möchte einen Geschäftspartner aufnehmen und ihm 30 Prozent der Gesellschaft verkaufen.
Bei einer entsprechenden Aufteilung der Beteiligungen würden künftig 70 Prozent der Geschäftsanteile bei Anna und 30 Prozent beim neuen Gesellschafter liegen. Die GmbH selbst bleibt dieselbe juristische Person. Ihre Verträge, Bankkonten und bestehenden Verpflichtungen werden nicht allein wegen des Gesellschafterwechsels auf eine neue Gesellschaft übertragen.
Auch die Geschäftsführung ändert sich dadurch nicht automatisch. Anna kann weiterhin Geschäftsführerin bleiben, obwohl sie nicht mehr sämtliche Anteile besitzt.
Das ist ein wichtiger Unterschied zur Übertragung eines gesamten Unternehmensbetriebs oder einzelner Vermögensgegenstände.
Kann man GmbH-Anteile einfach privat verkaufen?
Nein. Anders als bei vielen gewöhnlichen Kaufverträgen genügt bei GmbH-Geschäftsanteilen eine private schriftliche Vereinbarung grundsätzlich nicht.
§ 15 Abs. 3 GmbHG verlangt für die Abtretung eines Geschäftsanteils einen notariell geschlossenen Vertrag. Nach § 15 Abs. 4 GmbHG gilt die notarielle Form grundsätzlich auch für Vereinbarungen, durch die sich ein Gesellschafter zur späteren Abtretung verpflichtet. Damit betrifft die Formpflicht nicht nur den letzten Schritt der Übertragung. Bereits ein verbindlicher Anteilskaufvertrag kann notariell beurkundet werden müssen.
Eine Besonderheit enthält § 15 Abs. 4 Satz 2 GmbHG: Ein zunächst formunwirksames Verpflichtungsgeschäft kann durch eine später formwirksam durchgeführte Abtretung geheilt werden. Daraus sollte aber nicht abgeleitet werden, dass Gründer zunächst bedenkenlos private Anteilskaufverträge abschließen können.
Gerade bei größeren Beteiligungen, mehreren Käufern oder besonderen Kaufpreisregelungen sollten Verpflichtungsgeschäft und Abtretung von Anfang an aufeinander abgestimmt werden. Die gesetzliche Grundlage findest du in § 15 GmbHG. Wer die Unterschiede zwischen notarieller Beurkundung und bloßer Unterschriftsbeglaubigung verstehen möchte, findet weitere Informationen in unserem Ratgeber „Beglaubigung oder Beurkundung: Was ist der Unterschied?“.
Welche Arten der Anteilsübertragung gibt es?
Eine GmbH-Beteiligung kann aus unterschiedlichen Gründen auf eine andere Person übergehen. Die häufigste Variante ist der Verkauf gegen Zahlung eines Kaufpreises. Daneben kommen Schenkungen, familieninterne Nachfolgeregelungen und gesellschaftsrechtliche Umstrukturierungen in Betracht.
Bei einem Anteilskauf erhält der Verkäufer eine Gegenleistung. Diese fließt grundsätzlich an den veräußernden Gesellschafter und nicht automatisch an die GmbH. Soll das Unternehmen selbst zusätzliches Eigenkapital erhalten, muss deshalb geprüft werden, ob eine Kapitalerhöhung besser geeignet ist.
Bei einer Schenkung werden Geschäftsanteile ohne entsprechende Gegenleistung übertragen. Das kann beispielsweise im Rahmen einer Unternehmensnachfolge zwischen Eltern und Kindern erfolgen. Auch dann bleibt die notarielle Form erforderlich. Zusätzlich können schenkungsteuerliche Fragen entstehen.
Eine teilentgeltliche Übertragung liegt vor, wenn der Erwerber zwar eine Gegenleistung erbringt, diese aber unter dem maßgeblichen Wert der übertragenen Beteiligung liegt. Solche gemischten Schenkungen können sowohl einkommensteuerliche als auch schenkungsteuerliche Folgen auslösen.
Schließlich können Geschäftsanteile im Rahmen einer Holdingstruktur oder einer anderen Unternehmensumstrukturierung übertragen beziehungsweise eingebracht werden. Hier sollte die steuerliche Gestaltung besonders sorgfältig geprüft werden, weil eine Übertragung zum Verkehrswert andere Folgen haben kann als eine unter besonderen Voraussetzungen steuerbegünstigte Einbringung.
Schritt 1: Gesellschaftsvertrag und Gesellschafterliste prüfen
Bevor über einen Kaufpreis verhandelt oder ein Notartermin vereinbart wird, sollten der aktuelle Gesellschaftsvertrag und die im Handelsregister aufgenommene Gesellschafterliste geprüft werden.
Der Gesellschaftsvertrag kann vorsehen, dass die Übertragung von Geschäftsanteilen nur mit Zustimmung der Gesellschaft oder anderer Gesellschafter zulässig ist. Solche Beschränkungen werden häufig als Vinkulierung bezeichnet. § 15 Abs. 5 GmbHG erlaubt entsprechende gesellschaftsvertragliche Voraussetzungen. Außerdem können Vorkaufsrechte bestehen. Dann muss beispielsweise zunächst den bisherigen Gesellschaftern die Möglichkeit gegeben werden, die Beteiligung zu den vorgesehenen Bedingungen zu erwerben.
Die Gesellschafterliste ist wichtig, weil sie dokumentiert, wer gegenüber der Gesellschaft als Gesellschafter legitimiert ist und welche Geschäftsanteile gehalten werden. Geschäftsanteile werden darin unter anderem durch laufende Nummern und Nennbeträge identifiziert. Bei der Vorbereitung sollte deshalb nicht nur feststehen, dass beispielsweise 20 Prozent der GmbH übertragen werden sollen. Es muss auch eindeutig geklärt werden, welche konkreten Geschäftsanteile oder Anteilsteile Gegenstand der Übertragung sind.
Wer die Gesellschaft erst kürzlich gegründet hat, sollte zusätzlich prüfen, ob sämtliche übernommenen Stammeinlagen bereits vollständig geleistet wurden. Offene Einlageverpflichtungen können für den Erwerber relevant sein.
Schritt 2: Kaufpreis und Unternehmenswert bestimmen
Der Nennbetrag eines Geschäftsanteils ist nicht automatisch sein wirtschaftlicher Wert. Eine GmbH mit 25.000 Euro Stammkapital kann wirtschaftlich deutlich mehr oder weniger wert sein.
Angenommen, eine GmbH besitzt 25.000 Euro Stammkapital, erzielt aber jährlich 150.000 Euro Gewinn und verfügt über langfristige Kundenverträge. Dann kann der Marktwert ihrer Geschäftsanteile erheblich über dem ursprünglichen Nennbetrag liegen.
Umgekehrt kann eine GmbH mit 25.000 Euro Stammkapital wirtschaftlich stark belastet sein, wenn hohe Schulden, laufende Verluste oder erhebliche Haftungsrisiken bestehen. Für die Kaufpreisfindung können unterschiedliche Bewertungsverfahren relevant sein. Dazu gehören insbesondere Ertragswertverfahren, Discounted-Cashflow-Modelle und die Orientierung an vergleichbaren Unternehmen. Welche Methode sinnvoll ist, hängt vom Geschäftsmodell und der verfügbaren Datenlage ab.
Beispiel: Verkauf von 25 Prozent einer GmbH
Zwei Gesellschafter einigen sich darauf, dass ihre GmbH insgesamt einen wirtschaftlichen Eigenkapitalwert von 400.000 Euro besitzt.
Rechnerisch entsprechen 25 Prozent dieses Wertes 100.000 Euro. Das bedeutet allerdings nicht, dass dieser Betrag automatisch der rechtlich oder steuerlich maßgebliche Wert sein muss. Minderheitsrechte, besondere Beteiligungsvereinbarungen, Schulden und weitere Umstände können den tatsächlich vereinbarten Preis beeinflussen.
Auch für die Notarkosten ist nicht einfach der Nennbetrag des übertragenen Geschäftsanteils entscheidend. Der maßgebliche Geschäftswert wird nach den Vorschriften des GNotKG bestimmt und kann sich erheblich vom Stammkapital unterscheiden.
Schritt 3: Steuerliche Folgen vor der Übertragung prüfen
Noch bevor ein verbindlicher Vertrag abgeschlossen wird, sollten die steuerlichen Folgen geprüft werden. Das gilt besonders bei hohen Kaufpreisen, familieninternen Übertragungen und Beteiligungen, die über andere Gesellschaften gehalten werden.
Bei einem Verkauf durch eine natürliche Person aus dem Privatvermögen kann § 17 EStG relevant werden, wenn die gesetzlichen Beteiligungsvoraussetzungen erfüllt sind. Entscheidend ist unter anderem, ob der Veräußerer innerhalb der letzten fünf Jahre unmittelbar oder mittelbar zu mindestens einem Prozent am Kapital der Gesellschaft beteiligt war.
Bei einer Übertragung aus einem Betriebsvermögen oder durch eine Kapitalgesellschaft können andere steuerliche Regelungen gelten. Ein Verkauf durch eine Holdinggesellschaft ist deshalb nicht ohne Weiteres mit dem Verkauf durch einen privaten Gesellschafter vergleichbar.
Bei einer Schenkung sind insbesondere der steuerliche Wert der Beteiligung, das Verhältnis zwischen Schenker und Beschenktem sowie mögliche Begünstigungen für Betriebsvermögen relevant.
Wer Anteile innerhalb einer Familie übertragen möchte, sollte deshalb nicht nur fragen, ob der Notar einen Schenkungsvertrag beurkunden kann. Entscheidend ist, welche steuerlichen und gesellschaftsrechtlichen Folgen mit der Übertragung verbunden sind.
Schritt 4: Notariellen Anteilskauf- und Abtretungsvertrag erstellen
Sobald die wesentlichen Bedingungen feststehen, wird der notarielle Vertrag vorbereitet. Ein solcher Vertrag sollte insbesondere eindeutig regeln, wer welche Geschäftsanteile überträgt, welche Gegenleistung vereinbart wurde und wann die Abtretung wirksam werden soll.
Bei einem einfachen Verkauf kann die Abtretung unmittelbar erfolgen. Bei größeren Transaktionen wird die Wirksamkeit dagegen häufig an bestimmte Voraussetzungen geknüpft, beispielsweise an die vollständige Zahlung des Kaufpreises oder die Erteilung notwendiger Zustimmungen.
Zusätzlich können Garantien und Haftungsregelungen vereinbart werden. Der Verkäufer kann beispielsweise bestimmte Angaben zu seiner Berechtigung an den Geschäftsanteilen, zu bestehenden Belastungen oder zur wirtschaftlichen Situation der Gesellschaft machen.
Bei größeren Unternehmenskäufen ist es außerdem üblich, eine sorgfältige Prüfung der Gesellschaft vorzunehmen. Dazu gehören insbesondere Jahresabschlüsse, Verträge, steuerliche Risiken, laufende Rechtsstreitigkeiten und mögliche Verpflichtungen gegenüber Mitarbeitern. Die notarielle Beurkundung ersetzt eine solche wirtschaftliche und steuerliche Prüfung nicht automatisch.
Schritt 5: Notarielle Beurkundung durchführen
Die eigentliche Abtretung der Geschäftsanteile wird notariell beurkundet. Der Notar prüft den rechtlichen Vorgang im Rahmen seiner gesetzlichen Aufgaben und sorgt für die ordnungsgemäße Beurkundung. Dabei kann die notarielle Urkunde sowohl den schuldrechtlichen Kaufvertrag als auch die eigentliche Abtretung enthalten. Beide Vorgänge sollten inhaltlich aufeinander abgestimmt sein.
Wichtig ist außerdem, dass nicht jede gesellschaftsrechtliche Änderung automatisch in einem vollständig digitalen notariellen Videotermin durchgeführt werden kann. Die gesetzlich geregelten Online-Verfahren unterscheiden zwischen verschiedenen Arten notarieller Vorgänge. Für eine GmbH-Anteilsübertragung sollte deshalb frühzeitig geklärt werden, wie die erforderliche Beurkundung konkret durchgeführt wird.
beglaubigt.de organisiert digitale Unternehmens- und Notarprozesse und unterstützt bei der Vorbereitung gesellschaftsrechtlicher Dokumente. Für eine Anteilsübertragung können die Beteiligten, die betroffenen Geschäftsanteile und die erforderlichen Unterlagen strukturiert vorbereitet und die notarielle Abwicklung koordiniert werden. Die Beurkundung selbst erfolgt durch eine unabhängige befugte Notarin oder einen unabhängigen befugten Notar.
Schritt 6: Gesellschafterliste aktualisieren
Nach Wirksamwerden der Anteilsübertragung muss die Gesellschafterliste aktualisiert werden.
§ 40 GmbHG regelt, welche Angaben in der Liste enthalten sein müssen. Dazu gehören unter anderem die Gesellschafter, die Nennbeträge und laufenden Nummern der Geschäftsanteile sowie die prozentualen Beteiligungsverhältnisse.
Hat ein Notar an der Veränderung mitgewirkt, muss er nach § 40 Abs. 2 GmbHG grundsätzlich unverzüglich nach deren Wirksamwerden die aktualisierte Gesellschafterliste zum Handelsregister einreichen. Dabei ist ein wichtiger Unterschied zu beachten: Die notarielle Abtretung und die Aufnahme der aktualisierten Gesellschafterliste in das Handelsregister sind nicht derselbe rechtliche Vorgang.
Nach § 16 Abs. 1 GmbHG gilt im Verhältnis zur Gesellschaft grundsätzlich nur derjenige als Inhaber eines Geschäftsanteils, der in der im Handelsregister aufgenommenen Gesellschafterliste eingetragen ist. Deshalb sollte die Aktualisierung der Liste nicht als nebensächliche Formalität behandelt werden.
Mehr dazu erklären wir in unserem Ratgeber „Gesellschafterliste einer GmbH: Inhalt, Muster und Pflichten“.
Schritt 7: Transparenzregister und weitere Unternehmensdaten prüfen
Eine Anteilsübertragung kann dazu führen, dass sich die wirtschaftlich Berechtigten der GmbH ändern.
Nach dem Geldwäschegesetz sind insbesondere natürliche Personen relevant, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile halten, mehr als 25 Prozent der Stimmrechte kontrollieren oder auf vergleichbare Weise Kontrolle ausüben.
Ein Verkauf von zehn Prozent der Geschäftsanteile muss deshalb nicht automatisch zu einer Änderung der wirtschaftlich Berechtigten führen. Werden dagegen 60 Prozent der Gesellschaft auf eine neue natürliche Person übertragen, kann eine Aktualisierung erforderlich werden.
Besonders sorgfältig muss die Beteiligungsstruktur geprüft werden, wenn eine Holdinggesellschaft oder mehrere zwischengeschaltete Gesellschaften beteiligt sind. Dann reicht es nicht immer aus, lediglich die unmittelbaren Gesellschafter aus der Gesellschafterliste zu übernehmen.
Über den Transparenzregister-Service von beglaubigt.de können die relevanten Gesellschafts- und Beteiligungsdaten erfasst und die erforderlichen Meldungen organisiert werden. Zusätzlich sollten Banken, Steuerberater und gegebenenfalls wichtige Vertragspartner über die Änderung informiert werden, soweit dies für den jeweiligen Vorgang erforderlich ist.
Was kostet die Übertragung von GmbH-Anteilen beim Notar?
Die Notarkosten einer GmbH-Anteilsübertragung hängen insbesondere vom maßgeblichen Geschäftswert und den erforderlichen notariellen Tätigkeiten ab. Die Gebühren richten sich nach dem Gerichts- und Notarkostengesetz.
Eine pauschale Aussage wie „GmbH-Anteile übertragen kostet immer 150 Euro“ wäre deshalb nicht belastbar. Schon der Unterschied zwischen einer kleinen Beteiligung an einer neu gegründeten GmbH und dem Verkauf einer wertvollen Beteiligung an einem etablierten Unternehmen kann zu erheblich unterschiedlichen Geschäftswerten führen.
Die Rechtsprechung zeigt, dass nicht einfach das nominelle Stammkapital als Berechnungsgrundlage verwendet werden darf. Der Bundesgerichtshof hat sich beispielsweise mit dem Geschäftswert bei der Übertragung von Anteilen an einer gemeinnützigen GmbH befasst und dabei auf den anteiligen Eigenkapitalwert nach den maßgeblichen kostenrechtlichen Vorschriften abgestellt.
Neben der Beurkundung können weitere Gebühren für zusätzliche Entwürfe, Vollzugstätigkeiten oder andere notarielle Vorgänge entstehen. Werden gleichzeitig Satzungsänderungen, Kapitalmaßnahmen oder Geschäftsführerwechsel durchgeführt, kann die Kostenrechnung umfangreicher werden. Auch die steuerliche Beratung sollte berücksichtigt werden. Gerade bei einer Anteilsübertragung mit hohem Kaufpreis können die steuerlichen Auswirkungen wirtschaftlich wesentlich bedeutender sein als die reinen Notargebühren.
Wer die allgemeinen Kosten der Unternehmensgründung verstehen möchte, findet zusätzliche Beispiele in „Was kostet eine GmbH-Gründung wirklich?“. Für notarielle Gebühren bietet sich außerdem der Notarkostenrechner von beglaubigt.de als ergänzende Orientierung an, wobei der konkrete Vorgang richtig ausgewählt werden muss.
Wer bezahlt die Notarkosten bei einer Anteilsübertragung?
Wer die Kosten einer Anteilsübertragung trägt, kann zwischen den Beteiligten vertraglich geregelt werden. Bei einem Verkauf ist es beispielsweise möglich, dass der Käufer die Notarkosten übernimmt. Ebenso können Verkäufer und Käufer eine Aufteilung vereinbaren. Entscheidend ist, dass die Regelung im Vertrag eindeutig formuliert wird.
Davon zu unterscheiden ist die gesetzliche Kostenschuld gegenüber dem Notar. Die privatrechtliche Vereinbarung zwischen Käufer und Verkäufer beseitigt nicht automatisch die gesetzlichen Kostenpflichten gegenüber dem Notariat. Auch steuerlich kann die Kostentragung relevant sein. Je nach Vorgang können bestimmte Aufwendungen beispielsweise als Veräußerungs- oder Anschaffungsnebenkosten berücksichtigt werden. Die genaue Behandlung hängt von der steuerlichen Einordnung der Beteiligung ab.
Welche Steuern fallen beim Verkauf von GmbH-Anteilen an?
Beim Verkauf von GmbH-Geschäftsanteilen kann ein steuerpflichtiger Veräußerungsgewinn entstehen. Die Höhe hängt unter anderem vom Verkaufspreis, den Anschaffungskosten und der steuerlichen Stellung des Verkäufers ab.
Bei natürlichen Personen, die ihre Anteile im Privatvermögen halten, ist insbesondere § 17 EStG relevant. Diese Vorschrift kann greifen, wenn innerhalb der letzten fünf Jahre eine unmittelbare oder mittelbare Beteiligung von mindestens einem Prozent bestand.
Beispiel: Verkauf einer Beteiligung mit 80.000 Euro Gewinn
Ein Gesellschafter hat seine Beteiligung ursprünglich für 20.000 Euro erworben und verkauft sie später für 100.000 Euro. Ohne weitere berücksichtigungsfähige Kosten ergibt sich rechnerisch ein Gewinn von 80.000 Euro.
Fällt die Veräußerung unter § 17 EStG, kommt grundsätzlich das Teileinkünfteverfahren in Betracht. Dabei sind regelmäßig 60 Prozent des maßgeblichen Veräußerungsgewinns steuerlich zu berücksichtigen, während die übrigen 40 Prozent nach den entsprechenden gesetzlichen Regelungen steuerfrei bleiben. Weitere Vorschriften, insbesondere zum Freibetrag und zur Berücksichtigung von Aufwendungen, können das Ergebnis beeinflussen.
Im vereinfachten Beispiel wären damit zunächst 48.000 Euro steuerlich relevant. Das bedeutet nicht, dass 48.000 Euro Steuern zu zahlen sind. Vielmehr wird der steuerlich maßgebliche Betrag nach den persönlichen Verhältnissen und dem anwendbaren Steuersatz behandelt.
Wird die Beteiligung von einer Kapitalgesellschaft verkauft, können andere Vorschriften gelten, insbesondere § 8b KStG. Solche Fälle sollten nicht mit dem privaten Anteilsverkauf gleichgesetzt werden.
Was gilt bei einer Schenkung von GmbH-Anteilen?
GmbH-Anteile können auch unentgeltlich übertragen werden, beispielsweise im Rahmen einer vorweggenommenen Erbfolge.
Die notarielle Beurkundung bleibt grundsätzlich erforderlich. Zusätzlich muss geprüft werden, ob Schenkungsteuer entsteht und welche steuerlichen Begünstigungen in Betracht kommen.
Die steuerliche Behandlung hängt insbesondere vom Wert der übertragenen Beteiligung, dem Verwandtschaftsverhältnis und den Voraussetzungen möglicher Betriebsvermögensbegünstigungen ab.
Beispiel: Eltern übertragen GmbH-Anteile an ihr Kind
Ein Vater möchte seiner Tochter Geschäftsanteile an seiner GmbH übertragen. Der wirtschaftliche Wert der Beteiligung beträgt 500.000 Euro.
Bei Schenkungen zwischen Eltern und Kindern besteht grundsätzlich ein persönlicher Freibetrag von 400.000 Euro je Elternteil und Kind, der unter Berücksichtigung der gesetzlichen Zusammenrechnungsregeln für frühere Erwerbe anzuwenden ist.
Daraus folgt jedoch nicht automatisch, dass auf die verbleibenden 100.000 Euro in jedem Fall Schenkungsteuer anfällt. Je nach Gesellschaft und Beteiligungsstruktur können Begünstigungen für Betriebsvermögen nach §§ 13a und 13b ErbStG relevant werden. Diese sind an besondere Voraussetzungen geknüpft.
Gerade bei familieninternen Übertragungen sollte deshalb die steuerliche Planung vor der notariellen Beurkundung erfolgen. Auch gesellschaftsvertragliche Zustimmungspflichten und mögliche Rechte anderer Gesellschafter müssen berücksichtigt werden.
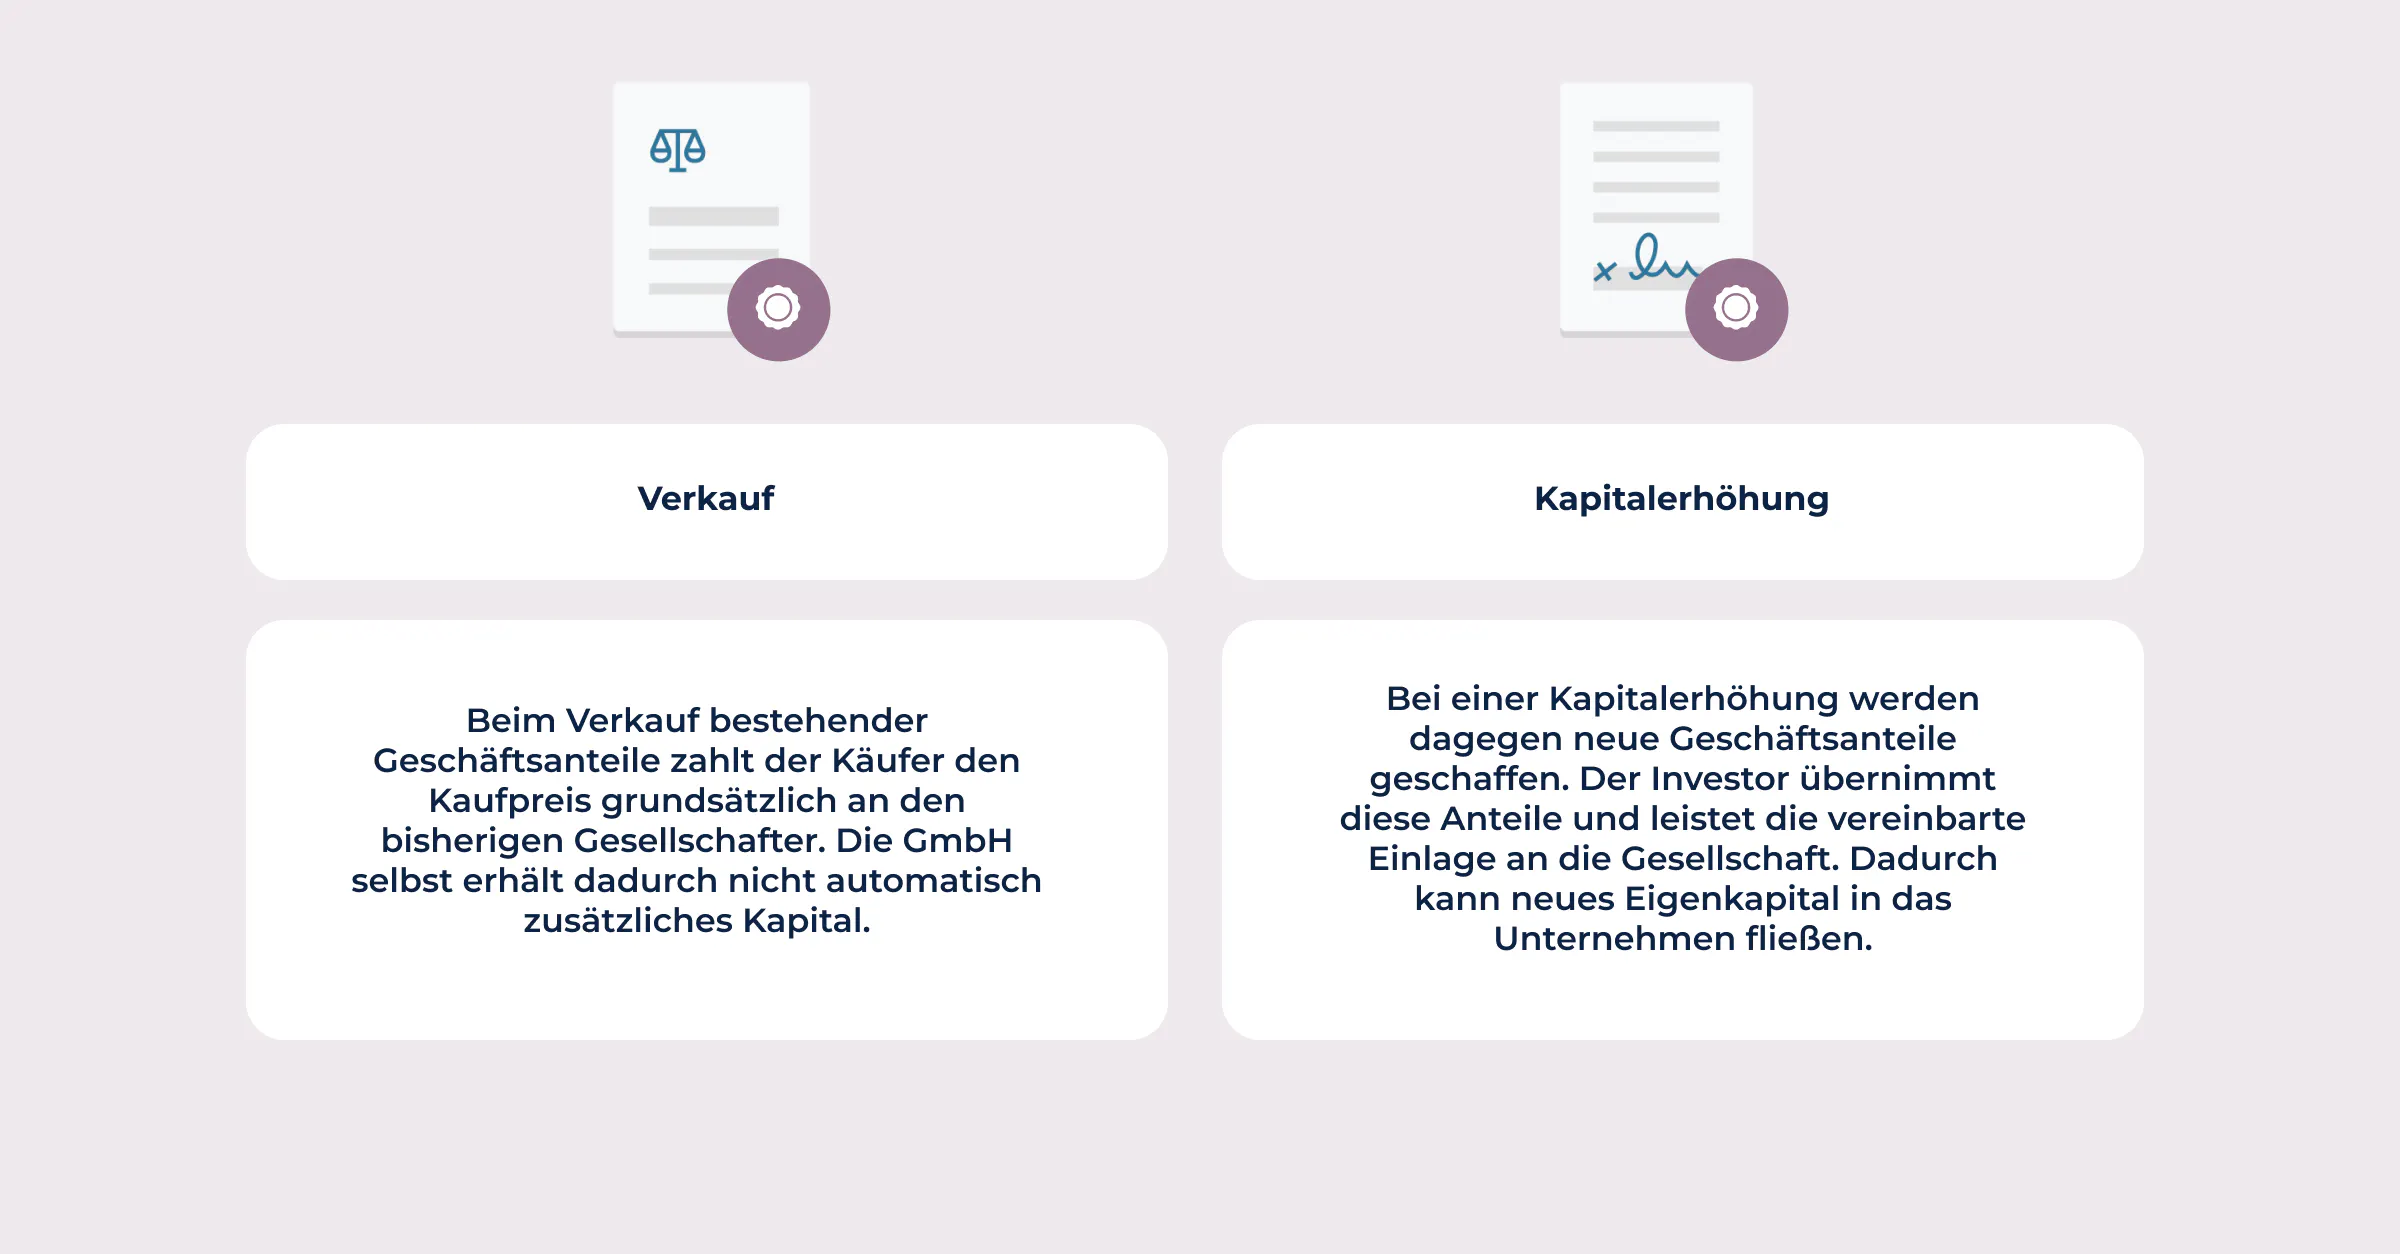
GmbH-Anteile verkaufen oder einen Investor über Kapitalerhöhung aufnehmen?
Diese beiden Varianten werden häufig miteinander verwechselt.
Beispiel: Investor möchte 100.000 Euro investieren
Eine GmbH benötigt 100.000 Euro für die Produktentwicklung. Ein Investor möchte dafür 20 Prozent der Gesellschaft erhalten. Wenn der Investor lediglich bestehende Anteile von einem Gründer kauft, fließen die 100.000 Euro grundsätzlich an diesen Gründer. Das Unternehmen erhält kein neues Geld aus diesem Anteilskauf.
Bei einer entsprechend gestalteten Kapitalerhöhung kann der Investor dagegen neues Kapital direkt in die GmbH einbringen. Dabei muss die Bewertung der Gesellschaft und die genaue Beteiligungsquote sorgfältig festgelegt werden. Häufig spielen neben dem Nennbetrag neuer Geschäftsanteile auch Aufgelder eine Rolle. Welche Variante sinnvoll ist, hängt davon ab, ob der bisherige Gesellschafter Liquidität erhalten soll oder das Unternehmen selbst finanziert werden soll.
GmbH-Anteile auf eine Holding übertragen
Eine Holdingstruktur kann sinnvoll sein, wenn Beteiligungen an operativen Gesellschaften gebündelt oder mehrere Unternehmen unter einer Muttergesellschaft organisiert werden sollen. Dafür kann eine bestehende GmbH-Beteiligung auf eine Holdinggesellschaft übertragen beziehungsweise eingebracht werden. Dieser Vorgang ist jedoch nicht automatisch steuerneutral.
Entscheidend ist unter anderem, ob die Voraussetzungen besonderer Einbringungsvorschriften des Umwandlungssteuergesetzes erfüllt sind. Bei einer unpassenden Gestaltung kann die Übertragung steuerliche Folgen auslösen, obwohl der wirtschaftliche Eigentümer mittelbar weiterhin dieselbe Person bleibt. Auch die Reihenfolge der Schritte ist wichtig. Wird zunächst eine operative GmbH gegründet und später eine Holding darübergesetzt, kann der Aufwand anders ausfallen als bei einer von Anfang an geplanten Holdingstruktur.
beglaubigt.de bietet die digitale Vorbereitung von GmbH- und Holdinggründungen an. Über beglaubigt.de/holding-gruenden können entsprechende Gründungsprozesse organisiert und die erforderlichen notariellen Schritte koordiniert werden.
Wer noch keine Holding besitzt, sollte zunächst die gesellschaftsrechtliche und steuerliche Zielstruktur klären, bevor bestehende Geschäftsanteile übertragen werden.
Kann man GmbH-Anteile übertragen, wenn das Stammkapital noch nicht vollständig eingezahlt ist?
Grundsätzlich können auch Geschäftsanteile übertragen werden, auf die noch offene Einlageverpflichtungen bestehen. Das bedeutet jedoch nicht, dass die offenen Verpflichtungen durch den Verkauf verschwinden.
Nach § 16 Abs. 2 GmbHG haftet der Erwerber unter den dort genannten Voraussetzungen neben dem Veräußerer für rückständige Einlageverpflichtungen.
Ein Käufer sollte deshalb vor der Übertragung prüfen, ob die ursprünglichen Gesellschafter sämtliche Einlagen geleistet haben. Das ist insbesondere bei einer GmbH relevant, die mit 25.000 Euro Stammkapital gegründet wurde, bei der aber zunächst nur 12.500 Euro eingezahlt wurden.
Die noch offene Einlage kann wirtschaftlich erheblich sein und sollte bei der Kaufpreisvereinbarung berücksichtigt werden.
Mehr zu den gesetzlichen Einzahlungsvoraussetzungen erklären wir in unserem Ratgeber „Stammkapital GmbH: Was du zur Gründung wissen musst“.
Was passiert mit der Geschäftsführung bei einer Anteilsübertragung?
Die Übertragung von Geschäftsanteilen führt nicht automatisch dazu, dass die Geschäftsführung wechselt.
Ein bisheriger Gesellschafter kann seine Beteiligung vollständig verkaufen und trotzdem weiterhin als Geschäftsführer tätig bleiben. Ebenso kann ein neuer Gesellschafter Anteile erwerben, ohne Geschäftsführer zu werden.
Soll gleichzeitig ein Geschäftsführerwechsel stattfinden, müssen die dafür erforderlichen gesellschaftsrechtlichen Entscheidungen gesondert getroffen werden. Änderungen bei den Geschäftsführern müssen nach § 39 GmbHG zum Handelsregister angemeldet werden.
Bei einem vollständigen Unternehmensverkauf werden deshalb häufig mehrere Vorgänge miteinander verbunden: Anteilsübertragung, Abberufung bisheriger Geschäftsführer, Bestellung neuer Geschäftsführer und gegebenenfalls Anpassung von Vertretungsregelungen.
Die Einzelheiten erklären wir in „Geschäftsführerwechsel bei der GmbH: Ablauf, Notar, Handelsregister und Kosten 2026“.
Können auch UG-Geschäftsanteile übertragen werden?
Ja. Die UG (haftungsbeschränkt) ist eine besondere Variante der GmbH. Deshalb gelten die grundlegenden Regeln des § 15 GmbHG zur Übertragung von Geschäftsanteilen auch für die UG.
Auch hier ist die notarielle Beurkundung der Abtretung erforderlich. Außerdem müssen gesellschaftsvertragliche Beschränkungen berücksichtigt und die Gesellschafterliste entsprechend aktualisiert werden. Ein Unterschied kann sich aus der Kapitalausstattung ergeben. Bei einer UG muss das vereinbarte Stammkapital vor der Handelsregisteranmeldung vollständig eingezahlt werden. Bei einer klassischen GmbH können dagegen unter den gesetzlichen Voraussetzungen zunächst offene Einlageverpflichtungen bestehen.
Wer eine UG-Beteiligung übernimmt, sollte deshalb ebenfalls die wirtschaftliche Situation, die Gesellschafterliste und die bestehenden Verpflichtungen prüfen. Für Gründer, die noch keine Gesellschaft besitzen, kann eine neue UG eine Alternative zum Erwerb einer bestehenden Beteiligung sein. Über beglaubigt.de/ug-gruenden können UG-Gründungen digital vorbereitet und die erforderlichen notariellen Schritte organisiert werden.
GmbH-Anteile übertragen oder eine neue GmbH gründen?
Nicht jede geplante Zusammenarbeit muss durch den Kauf bestehender GmbH-Anteile umgesetzt werden. Angenommen, zwei Unternehmer möchten künftig gemeinsam ein neues Produkt entwickeln. Einer besitzt bereits eine GmbH, die bisher ein anderes Geschäft betreibt. Es wäre möglich, den zweiten Unternehmer als Gesellschafter in die bestehende GmbH aufzunehmen.
Allerdings würde der neue Gesellschafter damit an einer Gesellschaft beteiligt, die bereits Verträge, Vermögen, Verbindlichkeiten und möglicherweise steuerliche Risiken besitzt. Eine Alternative kann die gemeinsame Gründung einer neuen GmbH sein, in der das neue Geschäft unabhängig aufgebaut wird. Welche Variante besser ist, hängt unter anderem davon ab, ob bestehende Kundenverträge, Mitarbeiter, Marken oder andere Vermögenswerte genutzt werden sollen.
Bei einer Neugründung können die Beteiligungsverhältnisse und der Gesellschaftsvertrag von Anfang an auf die Zusammenarbeit zugeschnitten werden.
Über beglaubigt.de/gmbh-gruenden können Gründer die erforderlichen Gesellschaftsdaten digital erfassen, die Dokumente vorbereiten und einen Notartermin koordinieren.
Den vollständigen Ablauf erklären wir in „GmbH gründen: Ablauf, Kosten und Dauer 2026“.
Die häufigsten Fehler bei der GmbH-Anteilsübertragung
Ein häufiger Fehler besteht darin, die notarielle Formpflicht zu unterschätzen. Ein privater Kaufvertrag oder eine einfache digitale Unterschrift genügt grundsätzlich nicht für die wirksame Abtretung von GmbH-Geschäftsanteilen.
Ebenso problematisch ist die fehlende Prüfung des Gesellschaftsvertrags. Enthält die Satzung Zustimmungserfordernisse oder Vorkaufsrechte, kann die Übertragung nicht ohne Weiteres wie ein gewöhnlicher Verkauf durchgeführt werden.
Auch der Unternehmenswert wird häufig falsch eingeschätzt. Der Nennbetrag eines Geschäftsanteils ist nicht automatisch sein Verkehrswert. Wer eine Beteiligung an einer wirtschaftlich erfolgreichen GmbH allein anhand des Stammkapitals bewertet, kann einen erheblich unpassenden Kaufpreis vereinbaren.
Ein weiterer Fehler ist die verspätete Aktualisierung der Gesellschafterliste. Nach § 16 GmbHG hat die im Handelsregister aufgenommene Liste eine zentrale Bedeutung für die Legitimation gegenüber der Gesellschaft.
Schließlich sollten steuerliche Folgen nicht erst nach dem Notartermin geprüft werden. Besonders bei Schenkungen, gemischten Übertragungen, Holdingstrukturen und größeren Veräußerungsgewinnen kann eine nachträgliche Korrektur schwierig oder teuer werden.
Fazit: GmbH-Anteile übertragen bedeutet mehr als einen Kaufvertrag unterschreiben
Die Übertragung von GmbH-Geschäftsanteilen ist ein gesellschaftsrechtlicher Vorgang mit notariellen, registerrechtlichen und häufig steuerlichen Folgen.
Nach § 15 GmbHG müssen die Abtretung und grundsätzlich auch die Verpflichtung zur Übertragung notariell beurkundet werden. Zusätzlich können Zustimmungserfordernisse oder Vorkaufsrechte aus dem Gesellschaftsvertrag bestehen. Nach Wirksamwerden der Übertragung muss die Gesellschafterliste aktualisiert werden. Gegenüber der Gesellschaft ist die Aufnahme der richtigen Gesellschafterliste in das Handelsregister besonders wichtig. Bei Verkauf, Schenkung, Holdingstruktur oder Investorenaufnahme sollten außerdem die steuerlichen und wirtschaftlichen Auswirkungen frühzeitig geprüft werden. Wer dagegen lediglich neues Kapital für das Unternehmen aufnehmen möchte, sollte auch eine Kapitalerhöhung in Betracht ziehen. Und wenn eine neue Zusammenarbeit unabhängig von bestehenden Verbindlichkeiten aufgebaut werden soll, kann eine Neugründung die passendere Lösung sein.
Gesellschaftsrechtliche Änderungen mit beglaubigt.de vorbereiten
Du möchtest Geschäftsanteile übertragen, einen neuen Gesellschafter aufnehmen oder eine GmbH-Struktur verändern? Über beglaubigt.de kannst du gesellschaftsrechtliche Vorgänge digital vorbereiten und die erforderlichen notariellen Schritte koordinieren.
Bei einer Anteilsübertragung sollten insbesondere der aktuelle Gesellschaftsvertrag, die Gesellschafterliste, die betroffenen Geschäftsanteile und mögliche Zustimmungserfordernisse vorliegen. Auf dieser Grundlage lässt sich klären, welche Dokumente und notariellen Vorgänge erforderlich sind.
Wer stattdessen eine neue Gesellschaft gründen möchte, kann über beglaubigt.de auch eine GmbH gründen, eine UG gründen oder eine Holding gründen. Die notarielle Beurkundung erfolgt jeweils durch eine unabhängige befugte Notarin oder einen unabhängigen befugten Notar.
FAQ: GmbH-Anteile übertragen
Kann ich GmbH-Anteile ohne Notar übertragen?
Nein. Die Abtretung von GmbH-Geschäftsanteilen muss nach § 15 Abs. 3 GmbHG grundsätzlich notariell beurkundet werden. Auch die Verpflichtung zur späteren Abtretung ist nach § 15 Abs. 4 GmbHG grundsätzlich formbedürftig. Ein privater Kaufvertrag oder eine bloße Unterschriftsbeglaubigung ersetzt die Beurkundung nicht.
Wie viel kostet die Übertragung von GmbH-Anteilen?
Die Kosten hängen insbesondere vom maßgeblichen Geschäftswert und den erforderlichen notariellen Tätigkeiten ab. Neben der Beurkundung können zusätzliche Kosten für Vertragsgestaltung, Vollzug und gegebenenfalls steuerliche Beratung entstehen. Eine allgemeingültige Pauschale gibt es nicht.
Muss die Anteilsübertragung ins Handelsregister eingetragen werden?
Nach Wirksamwerden der Übertragung muss die Gesellschafterliste aktualisiert und zum Handelsregister eingereicht werden. Hat ein Notar an der Veränderung mitgewirkt, übernimmt er nach § 40 Abs. 2 GmbHG grundsätzlich die Einreichung der neuen Liste. Die Anteilsübertragung selbst ist von dieser Listenaufnahme zu unterscheiden.
Wann ist die Anteilsübertragung wirksam?
Die Wirksamkeit richtet sich nach der notariellen Abtretung und den vereinbarten Voraussetzungen, beispielsweise einer aufschiebenden Bedingung. Gegenüber der Gesellschaft gilt nach § 16 GmbHG grundsätzlich die Person als Gesellschafter, die in der im Handelsregister aufgenommenen Gesellschafterliste eingetragen ist.
Kann ich nur 10 Prozent meiner GmbH verkaufen?
Ja. Auch Teilbeteiligungen können übertragen werden. Dabei müssen die betroffenen Geschäftsanteile eindeutig bestimmt werden. Gegebenenfalls ist vor der Übertragung eine Teilung bestehender Geschäftsanteile erforderlich. Gesellschaftsvertragliche Beschränkungen bleiben zu beachten.
Muss ich beim Verkauf von GmbH-Anteilen Steuern zahlen?
Ein steuerpflichtiger Veräußerungsgewinn kann entstehen. Bei natürlichen Personen mit einer entsprechenden Beteiligung im Privatvermögen ist insbesondere § 17 EStG relevant. Die tatsächliche Besteuerung hängt von der Beteiligung, den Anschaffungskosten, dem Veräußerungsgewinn und weiteren Umständen ab.
Kann ich GmbH-Anteile an meine Kinder verschenken?
Ja. Auch eine unentgeltliche Übertragung ist grundsätzlich möglich und bedarf der notariellen Form. Zusätzlich sollten Schenkungsteuer, persönliche Freibeträge, mögliche Betriebsvermögensbegünstigungen und gesellschaftsvertragliche Beschränkungen geprüft werden.
Kann ein neuer Gesellschafter für offene Stammeinlagen haften?
Ja. Nach § 16 Abs. 2 GmbHG kann der Erwerber unter den gesetzlichen Voraussetzungen neben dem Veräußerer für rückständige Einlageverpflichtungen haften. Deshalb sollte vor dem Kauf geprüft werden, ob die ursprünglichen Stammeinlagen vollständig geleistet wurden.
Ändert sich durch den Anteilskauf automatisch der Geschäftsführer?
Nein. Gesellschafterstellung und Geschäftsführerstellung sind voneinander zu unterscheiden. Ein neuer Gesellschafter wird nicht automatisch Geschäftsführer. Soll die Geschäftsführung ebenfalls wechseln, sind dafür gesonderte gesellschaftsrechtliche Schritte erforderlich.
Muss nach der Übertragung das Transparenzregister geändert werden?
Wenn sich die mitzuteilenden Angaben zu den wirtschaftlich Berechtigten ändern, muss eine Aktualisierung geprüft und gegebenenfalls vorgenommen werden. Nicht jede kleine Anteilsübertragung führt automatisch zu einer Änderung der wirtschaftlich Berechtigten.
Kann ich GmbH-Anteile auf eine Holding übertragen?
Ja, grundsätzlich können GmbH-Anteile auf eine Holdinggesellschaft übertragen oder unter bestimmten Voraussetzungen eingebracht werden. Die gesellschaftsrechtliche und steuerliche Gestaltung sollte jedoch vorab geprüft werden. Eine steuerneutrale Übertragung ist nicht automatisch gewährleistet.
Kann ich statt einer Anteilsübertragung eine neue GmbH gründen?
Ja. Wenn eine neue Zusammenarbeit unabhängig von der bisherigen Gesellschaft aufgebaut werden soll, kann eine Neugründung sinnvoll sein. Über beglaubigt.de können GmbH- und UG-Gründungen digital vorbereitet und die erforderlichen notariellen Schritte koordiniert werden.
GmbH, UG oder Holding mit beglaubigt.de gründen
Nicht jede geplante Veränderung der Beteiligungsverhältnisse muss durch den Kauf bestehender Geschäftsanteile umgesetzt werden. Soll ein neues Unternehmen aufgebaut oder eine bestehende Geschäftstätigkeit gesellschaftsrechtlich neu strukturiert werden, kann auch eine Neugründung beziehungsweise Holdinggründung sinnvoll sein.
Über beglaubigt.de kannst du eine GmbH-Gründung digital vorbereiten.
Quellenverzeichnis
§ 15 GmbHG – Übertragung von Geschäftsanteilen
https://www.gesetze-im-internet.de/gmbhg/__15.html
§ 16 GmbHG – Rechtsstellung bei Gesellschafterwechsel
https://www.gesetze-im-internet.de/gmbhg/__16.html
§ 40 GmbHG – Gesellschafterliste
https://www.gesetze-im-internet.de/gmbhg/__40.html
§ 39 GmbHG – Anmeldung der Geschäftsführer
https://www.gesetze-im-internet.de/gmbhg/__39.html
§ 17 EStG – Veräußerung von Anteilen an Kapitalgesellschaften
https://www.gesetze-im-internet.de/estg/__17.html
§ 3 Nr. 40 EStG – Teileinkünfteverfahren
https://www.gesetze-im-internet.de/estg/__3.html
§ 3c EStG – Abzugsbeschränkungen
https://www.gesetze-im-internet.de/estg/__3c.html
§ 8b KStG – Beteiligungserträge und Anteilsveräußerungen
https://www.gesetze-im-internet.de/kstg_1977/__8b.html
§ 16 ErbStG – Freibeträge
https://www.gesetze-im-internet.de/erbstg_1974/__16.html
§§ 13a und 13b ErbStG – Begünstigungen für Betriebsvermögen
https://www.gesetze-im-internet.de/erbstg_1974/__13a.html
https://www.gesetze-im-internet.de/erbstg_1974/__13b.html
Gerichts- und Notarkostengesetz (GNotKG)
https://www.gesetze-im-internet.de/gnotkg/
Bundesgerichtshof – Geschäftswert bei der Übertragung von GmbH-Geschäftsanteilen, Beschluss vom 6. Februar 2024, II ZB 19/22
https://www.dnoti.de/entscheidungen/details/
Bundesfinanzhof – Teilentgeltliche Übertragung eines GmbH-Anteils, Urteil vom 12. Dezember 2023, IX R 15/23
https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202450055/
beglaubigt.de – GmbH gründen
https://beglaubigt.de/gmbh-gruenden
beglaubigt.de – UG gründen
https://beglaubigt.de/ug-gruenden
beglaubigt.de – Holding gründen
https://beglaubigt.de/holding-gruenden
beglaubigt.de – Transparenzregister
https://beglaubigt.de/transparenzregister
beglaubigt.de – Notarkostenrechner
https://beglaubigt.de/notarkostenrechner