

Ab dem 10. Juli 2027 gelten in der Europäischen Union neue, weitgehend einheitliche Vorschriften zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung. Für deutsche Unternehmen ist dabei besonders die Verordnung (EU) 2024/1624 relevant, häufig als EU-Geldwäscheverordnung oder AMLR bezeichnet. Sie verändert unter anderem die Regeln zur Ermittlung wirtschaftlich Berechtigter, konkretisiert Dokumentations- und Aktualisierungspflichten und schafft einen gemeinsamen europäischen Rechtsrahmen.
Für GmbHs, UGs und Holdinggesellschaften bedeutet das: Wer bereits im deutschen Transparenzregister eingetragen ist, sollte seine Beteiligungsstruktur vor dem Stichtag erneut prüfen. Denn eine bislang korrekte Meldung muss nicht zwangsläufig alle Anforderungen erfüllen, die ab Juli 2027 gelten.
Besonders wichtig ist die Änderung der Beteiligungsschwelle. Während nach dem derzeitigen deutschen Geldwäschegesetz grundsätzlich Personen mit mehr als 25 Prozent der Kapitalanteile oder Stimmrechte als wirtschaftlich Berechtigte gelten, erfasst die neue EU-Verordnung grundsätzlich bereits Beteiligungen von 25 Prozent oder mehr. Damit können insbesondere Gesellschaften mit vier gleichberechtigten Gesellschaftern künftig anders zu beurteilen sein.
Hinzu kommen präzisere Anforderungen an die Ermittlung mittelbarer Kontrolle, die regelmäßige Überprüfung der wirtschaftlich Berechtigten und die Aktualisierung der Registerangaben. Gerade bei Holdingstrukturen, internationalen Beteiligungen und mehreren Gesellschaftern kann dadurch zusätzlicher Prüfungsaufwand entstehen.
beglaubigt.de bietet die digitale Transparenzregisteranmeldung für GmbHs, UGs und Holdinggesellschaften an. Unternehmen können ihre Beteiligungsverhältnisse strukturiert erfassen, die wirtschaftlich Berechtigten bestimmen lassen und die erforderlichen Angaben über den offiziellen Registerweg übermitteln.
Dieser Ratgeber erklärt, welche Änderungen ab dem 10. Juli 2027 vorgesehen sind, welche Pflichten bereits heute bestehen und wie sich Gründer und bestehende Gesellschaften auf die neuen europäischen Vorgaben vorbereiten können.
Das Wichtigste in 30 Sekunden
- Stichtag: Die Verordnung (EU) 2024/1624 gilt grundsätzlich ab dem 10. Juli 2027 unmittelbar in den EU-Mitgliedstaaten.
- Neue Beteiligungsschwelle: Künftig sind grundsätzlich bereits natürliche Personen mit 25 Prozent oder mehr der relevanten Eigentumsbeteiligung erfasst. Derzeit gilt in Deutschland grundsätzlich die Schwelle von mehr als 25 Prozent.
- Jährliche Überprüfung: Gesellschaften müssen ihre Informationen über wirtschaftlich Berechtigte künftig mindestens einmal jährlich überprüfen, auch wenn keine offensichtliche Veränderung eingetreten ist.
- Änderungen melden: Neue oder veränderte Angaben müssen ohne unnötige Verzögerung, spätestens innerhalb von 28 Kalendertagen nach der Änderung, gemeldet werden.
- Holdinggesellschaften: Mittelbare Beteiligungen und Kontrollrechte müssen anhand der europäischen Vorgaben neu bewertet werden.
- Risikobasierte Sonderregeln: Für bestimmte Gesellschaftskategorien mit erhöhtem Geldwäscherisiko können niedrigere Beteiligungsschwellen vorgesehen werden.
- Bestehende Einträge: Eine bereits erfolgte Transparenzregistermeldung entfällt nicht. Unternehmen sollten prüfen, ob die gespeicherten Angaben nach dem neuen Rechtsrahmen weiterhin vollständig und richtig sind.
- Kosten: Die gesetzliche Transparenzregister-Jahresgebühr beträgt derzeit grundsätzlich 19,80 Euro. Eine gesonderte Gebühr für die eigene elektronische Mitteilung fällt grundsätzlich nicht an.
- beglaubigt.de: Über die digitale Transparenzregistermeldung von beglaubigt.de können wirtschaftlich Berechtigte erfasst und Registermeldungen organisiert werden.
Was ist die neue EU-Geldwäscheverordnung 2027?
Die Verordnung (EU) 2024/1624 ist Teil eines umfassenden europäischen Gesetzespakets zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung. Ihr Ziel besteht darin, zentrale Anforderungen stärker zu vereinheitlichen, damit vergleichbare wirtschaftliche Tätigkeiten und Beteiligungsstrukturen innerhalb der EU nach gemeinsamen Regeln beurteilt werden.
Bisher beruhen zahlreiche geldwäscherechtliche Anforderungen auf europäischen Richtlinien, die von den Mitgliedstaaten in nationales Recht umgesetzt werden. Dadurch können sich einzelne Vorschriften und Verwaltungsverfahren zwischen Deutschland, Frankreich, Spanien oder anderen EU-Staaten unterscheiden.
Die neue EU-Geldwäscheverordnung ist dagegen unmittelbar anwendbares EU-Recht. Sie muss nicht erst vollständig in ein deutsches Gesetz übertragen werden, damit ihre unmittelbar geltenden Vorschriften verbindlich werden.
Das bedeutet allerdings nicht, dass das deutsche Geldwäschegesetz ab Juli 2027 vollständig entfällt. Nationale Vorschriften bleiben unter anderem dort relevant, wo die EU-Regeln ergänzende staatliche Zuständigkeiten, Verfahren oder Durchsetzungsmaßnahmen vorsehen.
Aus welchen Gesetzen besteht das EU-Geldwäschepaket?
Für Unternehmen sind insbesondere drei Rechtsakte wichtig:
- Verordnung (EU) 2024/1624 (AMLR): Enthält unmittelbar geltende Anforderungen, unter anderem zur wirtschaftlichen Berechtigung und zu den Sorgfaltspflichten geldwäscherechtlich Verpflichteter.
- Richtlinie (EU) 2024/1640 (AMLD6): Regelt insbesondere die von den Mitgliedstaaten einzurichtenden Mechanismen, Register und Aufsichtsstrukturen. Sie muss in mehreren zeitlichen Stufen in nationales Recht umgesetzt werden.
- Verordnung (EU) 2024/1620: Schafft die europäische Geldwäscheaufsichtsbehörde AMLA, die künftig eine wichtige Rolle bei der Koordination und Beaufsichtigung des europäischen Geldwäscherechts übernimmt.
Die Verordnung 2024/1624 gilt grundsätzlich ab dem 10. Juli 2027. Bei der Richtlinie 2024/1640 bestehen dagegen gestaffelte Umsetzungsfristen. Einzelne Regelungen zu zentralen Registern betreffen bereits das Jahr 2026, während andere Vorschriften erst später umzusetzen sind.
Für eine deutsche GmbH ist deshalb nicht nur die Frage relevant, welche neue EU-Verordnung ab 2027 gilt. Ebenso wichtig ist, wie die deutschen Behörden und Registerverfahren an den neuen europäischen Rechtsrahmen angepasst werden.
Was ändert sich bei der 25-Prozent-Grenze?
Die Beteiligungsschwelle gehört zu den wichtigsten Änderungen für GmbHs und UGs.
Nach § 3 Abs. 2 GwG gelten derzeit grundsätzlich natürliche Personen als wirtschaftlich Berechtigte, die unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile halten, mehr als 25 Prozent der Stimmrechte kontrollieren oder auf vergleichbare Weise Kontrolle ausüben.
Die neue EU-Geldwäscheverordnung verwendet dagegen grundsätzlich eine Schwelle von 25 Prozent oder mehr. Damit wird die bisherige Abgrenzung bei exakt 25 Prozent verändert.
Dieser Unterschied klingt zunächst gering, kann aber für bestimmte Gesellschafterstrukturen entscheidend sein.
Beispiel: GmbH mit vier Gesellschaftern zu jeweils 25 Prozent
Anna, Ben, Clara und David gründen gemeinsam eine GmbH. Jede Person hält genau 25 Prozent der Geschäftsanteile und verfügt über 25 Prozent der Stimmrechte. Besondere Kontrollrechte bestehen nicht.
Nach der bisherigen deutschen Grundregel: Keine Person überschreitet allein aufgrund ihrer Beteiligungsquote die Schwelle von mehr als 25 Prozent. Sofern auch keine andere Form tatsächlicher Kontrolle vorliegt, müssen die Regeln zur fiktiven wirtschaftlichen Berechtigung geprüft werden.
Nach der neuen europäischen Grundregel ab Juli 2027: Die vier natürlichen Personen erreichen jeweils die Schwelle von 25 Prozent oder mehr. Sie sind damit grundsätzlich aufgrund ihrer Beteiligungen als wirtschaftlich Berechtigte zu erfassen.
Für Gesellschaften mit vier gleichberechtigten Gründern ist das besonders relevant. Die bisherige Transparenzregistermeldung sollte deshalb vor dem Stichtag überprüft werden.
Beispiel: GmbH mit 70 und 30 Prozent
Eine GmbH gehört zu 70 Prozent Anna und zu 30 Prozent Ben. Beide Personen überschreiten bereits nach geltendem deutschen Recht die Beteiligungsschwelle. Auch nach der neuen EU-Regelung sind beide grundsätzlich wirtschaftlich Berechtigte. Für diese einfache Beteiligungsstruktur führt die Änderung der Schwelle allein daher nicht zwingend zu einem neuen Personenkreis. Trotzdem sollten die vorhandenen Angaben auf Vollständigkeit und Aktualität geprüft werden, weil die neue Verordnung über die reine Beteiligungsschwelle hinaus zusätzliche Anforderungen enthält.
Beispiel: GmbH mit fünf Gesellschaftern zu jeweils 20 Prozent
Fünf natürliche Personen halten jeweils 20 Prozent einer GmbH. Keine Person besitzt besondere Stimmrechte oder andere Kontrollmöglichkeiten. Auch nach der neuen allgemeinen 25-Prozent-Schwelle ist keine dieser Personen allein aufgrund ihrer unmittelbaren Beteiligungsquote wirtschaftlich Berechtigte. Allerdings muss weiterhin geprüft werden, ob eine Person die Gesellschaft auf andere Weise kontrolliert. Die bloße Betrachtung der Kapitalanteile reicht deshalb nicht aus.
Können künftig auch Beteiligungen unter 25 Prozent relevant werden?
Ja. Die neue EU-Geldwäscheverordnung sieht einen risikobasierten Mechanismus vor, durch den für bestimmte Gesellschaftskategorien niedrigere Schwellenwerte gelten können.
Hintergrund ist, dass eine Beteiligung von beispielsweise 20 Prozent in bestimmten Unternehmensstrukturen bereits erheblichen wirtschaftlichen Einfluss vermitteln kann. Das kann insbesondere in Branchen oder Gesellschaftskategorien relevant sein, die nach einer europäischen Risikobewertung besonderen Geldwäschegefahren ausgesetzt sind. Die Verordnung sieht dafür delegierte Rechtsakte der Europäischen Kommission vor. Bei bestimmten Kategorien mit erhöhtem Risiko kann die maßgebliche Schwelle auf höchstens 15 Prozent abgesenkt werden. Die konkrete Anwendung hängt von den hierfür erlassenen europäischen Vorschriften ab.
Wichtig ist deshalb die Unterscheidung: Die allgemeine Schwelle wird nicht automatisch für jede GmbH auf 15 Prozent abgesenkt. Eine solche niedrigere Schwelle betrifft die jeweils erfassten Risikokategorien.
Für gewöhnliche Beratungs-GmbHs, Agenturen oder Softwareunternehmen sollte daher nicht pauschal behauptet werden, dass ab Juli 2027 jeder Gesellschafter mit 15 Prozent zwingend wirtschaftlich Berechtigter ist. Wer in einer besonders regulierten oder geldwäscherechtlich sensiblen Branche tätig ist, sollte allerdings prüfen, ob künftig zusätzliche Vorgaben für die eigene Gesellschaftskategorie gelten.
Welche neuen Pflichten gelten für die jährliche Überprüfung?
Eine besonders praktische Neuerung ergibt sich aus Artikel 63 der Verordnung (EU) 2024/1624. Danach müssen juristische Personen ihre Informationen über wirtschaftlich Berechtigte regelmäßig überprüfen.
Die Verordnung sieht ausdrücklich vor, dass diese Überprüfung mindestens einmal jährlich stattfinden muss. Sie kann als eigenständiger Vorgang oder im Rahmen anderer regelmäßiger Unternehmensprozesse durchgeführt werden, beispielsweise bei der Vorbereitung des Jahresabschlusses. Damit wird eine regelmäßige Überprüfung ausdrücklich vorgeschrieben, auch wenn kein Gesellschafterwechsel stattgefunden hat.
Beispiel: Jährliche Prüfung bei einer kleinen GmbH
Eine GmbH besitzt zwei Gesellschafter mit Beteiligungen von 60 und 40 Prozent. Die Beteiligungsverhältnisse haben sich seit der Gründung nicht verändert. Künftig sollte die Gesellschaft mindestens einmal jährlich prüfen, ob diese Angaben weiterhin zutreffen. Dazu gehört nicht nur die Frage, ob Anteile verkauft wurden. Auch neue Stimmrechtsvereinbarungen, besondere Kontrollrechte oder mittelbare Beteiligungsänderungen können relevant sein.
Die Überprüfung kann beispielsweise gemeinsam mit der Erstellung des Jahresabschlusses organisiert werden. Dabei werden die aktuelle Gesellschafterliste, vorhandene Beteiligungsvereinbarungen und die gespeicherten Transparenzregisterangaben miteinander abgeglichen. Sind sämtliche Angaben weiterhin korrekt, bedeutet die jährliche Überprüfung nicht automatisch, dass jedes Jahr eine neue identische Meldung eingereicht werden muss. Entscheidend ist, dass die Informationen überprüft und bei erforderlichen Änderungen aktualisiert werden.
Gerade für kleinere GmbHs kann es sinnvoll sein, diesen Schritt in eine feste jährliche Compliance-Routine aufzunehmen.
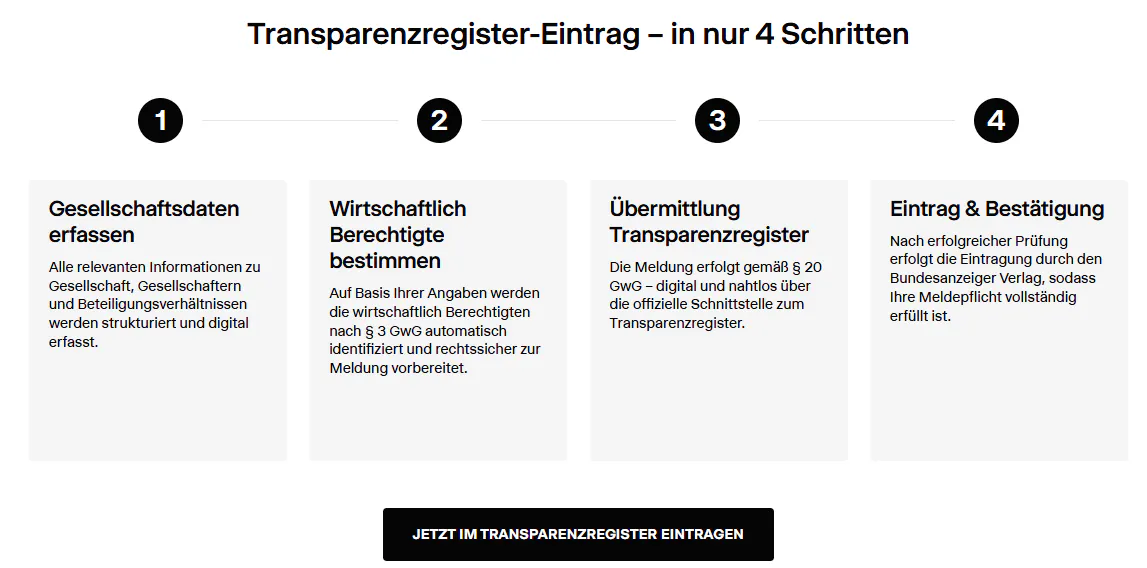
Transparenzregistereintragung mit Beglaubigt in nur 4 Schritten
Welche Frist gilt ab 2027 für Änderungen im Transparenzregister?
Nach dem derzeitigen deutschen Geldwäschegesetz müssen meldepflichtige Änderungen grundsätzlich unverzüglich mitgeteilt werden. Eine allgemeine Frist von beispielsweise 30 Tagen gilt nicht für sämtliche Änderungen.
Die neue EU-Geldwäscheverordnung konkretisiert die zeitlichen Anforderungen. Artikel 63 sieht vor, dass Änderungen der Informationen über wirtschaftlich Berechtigte ohne unnötige Verzögerung und spätestens innerhalb von 28 Kalendertagen an das zentrale Register gemeldet werden müssen.
Das bedeutet nicht, dass Unternehmen grundsätzlich 28 Tage warten dürfen. Die Meldung muss weiterhin ohne unnötige Verzögerung erfolgen. Die 28 Tage bilden eine zusätzliche zeitliche Obergrenze.
Beispiel: Gesellschafterwechsel im August 2027
Eine GmbH besitzt zwei Gesellschafter. Am 3. August 2027 wird eine wirksame Anteilsübertragung durchgeführt, durch die eine neue natürliche Person 40 Prozent der Gesellschaft erhält.
Die GmbH muss prüfen, wie sich dadurch ihre wirtschaftlich Berechtigten verändern. Die erforderliche Transparenzregistermeldung muss nach den neuen Regeln ohne unnötige Verzögerung und spätestens innerhalb der vorgesehenen 28 Kalendertage erfolgen. Besonders wichtig ist, dass der maßgebliche Zeitpunkt der tatsächlichen Änderung berücksichtigt wird. Es wäre riskant, pauschal erst ab einer späteren internen Buchung oder einer verspäteten organisatorischen Kenntnisnahme zu rechnen.
Bei notariellen Anteilsübertragungen sollte die Transparenzregisterprüfung deshalb bereits in den Ablauf der gesellschaftsrechtlichen Änderung aufgenommen werden. Wie eine Anteilsübertragung funktioniert und wann die Gesellschafterliste aktualisiert werden muss, erklären wir in unserem Ratgeber „GmbH-Anteile übertragen: Ablauf, Notar, Kosten und Steuern 2026“.
Was ändert sich für Holdinggesellschaften?
Holdinggesellschaften sind von den neuen europäischen Transparenzvorschriften besonders betroffen, weil die Ermittlung wirtschaftlich Berechtigter bei mittelbaren Beteiligungen häufig komplexer ist als bei einer einfachen Ein-Personen-GmbH.
Eine Holding kann mehrere operative Tochtergesellschaften besitzen. Hinter der Holding stehen wiederum natürliche Personen, andere Gesellschaften oder weitere Beteiligungsebenen. Für das Transparenzregister muss geprüft werden, welche natürlichen Personen die jeweilige meldepflichtige Gesellschaft letztlich besitzen oder kontrollieren. Die neue EU-Geldwäscheverordnung enthält detailliertere Regeln zur Ermittlung unmittelbarer und mittelbarer Eigentums- und Kontrollverhältnisse. Dabei ist zwischen wirtschaftlicher Beteiligung und tatsächlicher Kontrolle zu unterscheiden.
Beispiel: Holding mit zwei Tochtergesellschaften
Eine Holding-GmbH besitzt 100 Prozent der Geschäftsanteile an zwei operativen GmbHs. An der Holding sind Anna mit 60 Prozent und Ben mit 40 Prozent beteiligt. Für die Holding sind beide Personen aufgrund ihrer unmittelbaren Beteiligungen grundsätzlich wirtschaftlich Berechtigte.
Bei den operativen Tochtergesellschaften muss die mittelbare Beteiligungs- und Kontrollstruktur nach den einschlägigen Regeln gesondert geprüft werden. Die Tatsache, dass beide Personen an der Holding beteiligt sind, ersetzt nicht die Prüfung ihrer mittelbaren Rechte an den Tochtergesellschaften. Besonders relevant wird das, wenn zusätzliche Gesellschaften zwischen Holding und Tochtergesellschaft geschaltet werden oder wenn besondere Stimmrechtsvereinbarungen bestehen.
Warum einfache Prozentrechnungen nicht immer ausreichen
Angenommen, Anna hält 30 Prozent an einer Holding, die wiederum 80 Prozent an einer operativen GmbH besitzt. Rechnerisch entspricht das einer indirekten wirtschaftlichen Beteiligung von 24 Prozent. Daraus lässt sich jedoch nicht in jeder Konstellation abschließend ableiten, ob Anna wirtschaftlich Berechtigte der Tochtergesellschaft ist. Zusätzlich können die maßgeblichen europäischen Regeln zur mittelbaren Beteiligung, Kontrolle und den zwischengeschalteten Gesellschaften relevant sein. Gerade deshalb sollten Holdinggesellschaften ihre Beteiligungsstruktur nicht ausschließlich anhand einer vereinfachten Prozentrechnung beurteilen.
Wer eine Holding neu aufbauen möchte, kann über beglaubigt.de eine Holding gründen. Die Plattform organisiert die digitale Erfassung der Gesellschaftsdaten, die Vorbereitung der Gründungsunterlagen und die Koordination der erforderlichen notariellen Schritte.
Welche Angaben müssen Unternehmen künftig dokumentieren?
Die neue EU-Geldwäscheverordnung legt detaillierte Anforderungen an Informationen über wirtschaftlich Berechtigte fest. Die zentrale Grundlage bildet insbesondere Artikel 62.
Für Unternehmen ist dabei wichtig, dass nicht nur die Namen der wirtschaftlich Berechtigten relevant sind. Auch die Art und der Umfang der wirtschaftlichen Beteiligung beziehungsweise Kontrolle müssen nachvollziehbar dokumentiert werden. Bei einfachen GmbHs kann dafür eine aktuelle Gesellschafterliste eine wichtige Grundlage sein. Bei komplexeren Gesellschaften können zusätzlich Organigramme, Beteiligungsübersichten, Stimmrechtsvereinbarungen und andere Unterlagen erforderlich werden.
Besonders sinnvoll ist es, folgende Informationen strukturiert verfügbar zu halten:
- Aktuelle Gesellschafts- und Registerdaten
- Gesellschafterlisten und Beteiligungsquoten
- Angaben zu den natürlichen Personen hinter der Gesellschaft
- Informationen über direkte und indirekte Stimmrechte
- Besondere Kontroll- und Vetorechte
- Dokumentation mittelbarer Beteiligungsketten
- Datum und Grundlage wesentlicher Änderungen
- Nachweise über die regelmäßige Überprüfung der Angaben
Nicht jede Gesellschaft benötigt dieselbe Dokumentationstiefe. Eine Ein-Personen-GmbH besitzt eine andere Beteiligungsstruktur als eine internationale Holding mit mehreren Tochtergesellschaften.
Entscheidend ist, dass die wirtschaftlich Berechtigten anhand der vorhandenen Informationen zuverlässig ermittelt werden können.
Müssen bestehende GmbHs ihre Transparenzregistermeldung 2027 neu machen?
Eine bereits eingetragene GmbH muss nicht allein wegen des Stichtags automatisch eine vollständig neue Gesellschaft anmelden. Entscheidend ist, ob die gespeicherten Angaben nach den neuen Vorschriften weiterhin vollständig und korrekt sind und welche Übergangs- beziehungsweise Verfahrensregelungen für die konkrete Gesellschaft gelten.
Besonders prüfungsbedürftig sind Gesellschaften, bei denen bisher keine natürliche Person die deutsche Schwelle von mehr als 25 Prozent überschritten hat. Das betrifft beispielsweise GmbHs mit vier Gesellschaftern zu jeweils genau 25 Prozent. Hier kann die neue europäische Beteiligungsschwelle dazu führen, dass künftig andere Personen als wirtschaftlich Berechtigte zu erfassen sind. Auch Gesellschaften mit besonderen Stimmrechtsregelungen, mehrstufigen Holdingstrukturen oder internationalen Beteiligungen sollten ihre bisherige Ermittlung überprüfen.
Was sollten Unternehmen bereits 2026 tun?
Es ist sinnvoll, die bestehende Transparenzregistermeldung frühzeitig mit der aktuellen Beteiligungsstruktur abzugleichen. Dadurch lässt sich feststellen, ob die gespeicherten Angaben bereits nach geltendem Recht korrekt sind und welche zusätzlichen Anforderungen ab 2027 entstehen könnten. Bei einer einfachen GmbH kann diese Prüfung relativ überschaubar sein. Bei einer Holdingstruktur kann dagegen eine ausführlichere Analyse notwendig werden.
Wichtig ist, zwischen bereits geltenden Pflichten und künftigen Anforderungen zu unterscheiden. Die neue europäische 25-Prozent-Schwelle sollte nicht ohne entsprechende Rechtsgrundlage so dargestellt werden, als gelte sie bereits im Oktober 2026 uneingeschränkt für jede deutsche GmbH.
Transparenzregister über beglaubigt.de digital anmelden
Du möchtest die wirtschaftlich Berechtigten deiner GmbH, UG oder Holding erfassen und die erforderliche Transparenzregistermeldung digital durchführen? Über beglaubigt.de kannst du die Gesellschaftsdaten und Beteiligungsverhältnisse strukturiert eingeben und den Registervorgang organisieren.
beglaubigt.de übernimmt die digitale Datenerfassung, die Prüfung der Angaben und die Übermittlung über den offiziellen Registerweg. Nach erfolgreicher Verarbeitung wird die entsprechende Bestätigung im Kundenkonto bereitgestellt.
Der Service ist insbesondere für Gründer interessant, die ihre Transparenzregistermeldung gemeinsam mit anderen administrativen Gründungsschritten organisieren möchten. Bei komplexeren Beteiligungsstrukturen kann zusätzlich eine individuelle rechtliche Prüfung der wirtschaftlichen Kontrolle erforderlich sein.
Für neue Gesellschaften bietet beglaubigt.de außerdem die digitale GmbH-Gründung, die UG-Gründung und die Holdinggründung an.
Was kostet die Transparenzregistermeldung 2026 und ab 2027?
Bei den Kosten muss zwischen der gesetzlichen Registergebühr und den optionalen Kosten eines Dienstleisters unterschieden werden.
Für die Führung des deutschen Transparenzregisters beträgt die gesetzliche Jahresgebühr seit dem Gebührenjahr 2024 grundsätzlich 19,80 Euro. Die eigenständige elektronische Mitteilung wirtschaftlich Berechtigter verursacht grundsätzlich keine zusätzliche Eintragungsgebühr. Für bestimmte Organisationen können gesetzliche Gebührenbefreiungen vorgesehen sein.
Für 2027 sollte allerdings nicht ohne Prüfung angenommen werden, dass sämtliche Gebühren und Verwaltungsverfahren unverändert bleiben. Die europäische Neuregelung kann Anpassungen des nationalen Rechts und der Registerorganisation erforderlich machen. Eine neue allgemeine Jahresgebühr für 2027 lässt sich aus der EU-Geldwäscheverordnung allein nicht ableiten.
Was kostet die Anmeldung über beglaubigt.de?
beglaubigt.de bietet die digitale Transparenzregistermeldung als eigenständigen Service an. Die aktuell dargestellte Standardoption beginnt bei 39 Euro zzgl. MwSt. und umfasst die strukturierte Erfassung sowie die Übermittlung der Angaben. Für dringende Meldungen bietet beglaubigt.de eine Expressbearbeitung an.
Die Servicekosten sind von der gesetzlichen jährlichen Registergebühr zu unterscheiden. Bei komplexeren Beteiligungsverhältnissen sollte zusätzlich geklärt werden, ob eine weitergehende rechtliche Prüfung erforderlich ist.
Wer gleichzeitig eine neue GmbH oder UG gründet, kann die Transparenzregistermeldung mit anderen Behördenanmeldungen kombinieren. Das Behördenpaket von beglaubigt.de umfasst für 199 Euro zzgl. MwSt. Gewerbeanmeldung, steuerliche Erfassung inklusive USt-IdNr. und Transparenzregistermeldung.
Welche Auswirkungen haben die neuen EU-Regeln auf Banken?
Die EU-Geldwäscheverordnung betrifft nicht nur die Unternehmen, die ihre wirtschaftlich Berechtigten melden müssen. Sie enthält auch umfangreiche Vorschriften für Banken und andere geldwäscherechtlich Verpflichtete.
Banken müssen bei der Aufnahme und Überwachung von Geschäftsbeziehungen prüfen, wer hinter einem Unternehmen steht. Dabei sind Eigentums- und Kontrollverhältnisse, die Identität wirtschaftlich Berechtigter und mögliche Risiken zu berücksichtigen. Die stärkere europäische Vereinheitlichung soll dafür sorgen, dass zentrale Anforderungen innerhalb der EU vergleichbarer angewendet werden. Für Unternehmen bedeutet das jedoch nicht automatisch, dass eine einzige Transparenzregistermeldung künftig sämtliche Bankprüfungen ersetzt. Eine Bank kann weiterhin zusätzliche Unterlagen verlangen, beispielsweise aktuelle Gesellschafterlisten, Beteiligungsorganigramme, Ausweisdokumente oder Erläuterungen zu mittelbaren Kontrollrechten.
Beispiel: Geschäftskonto für eine Holding
Eine neu gegründete Holding-GmbH besitzt zwei Tochtergesellschaften und hat drei natürliche Personen als Gesellschafter. Bei der Eröffnung eines Geschäftskontos fragt die Bank nach den wirtschaftlich Berechtigten.
Die Holding muss ihre Beteiligungsstruktur nachvollziehbar darstellen können. Das gilt insbesondere dann, wenn sich die wirtschaftliche Beteiligung und die tatsächliche Stimmrechtskontrolle unterscheiden. Ein aktueller Transparenzregistereintrag kann die Prüfung unterstützen, ersetzt aber nicht sämtliche Sorgfaltspflichten der Bank. Auch die Geschäftsanschrift kann bei der Kontoeröffnung relevant sein. Welche Anforderungen Banken, Registergericht und Finanzamt an externe Unternehmensanschriften stellen, erklären wir in unserem Ratgeber „Geschäftsadresse: Was Finanzamt, Registergericht und Banken akzeptieren – und was nicht“.
Was bedeutet die neue EU-Geldwäscheverordnung für ausländische Gründer?
Internationale Gründer sind besonders häufig mit mehrstufigen Beteiligungsverhältnissen und unterschiedlichen Registersystemen konfrontiert. Ein ausländischer Gesellschafter kann beispielsweise eine deutsche GmbH gründen, obwohl er selbst keinen Wohnsitz in Deutschland besitzt. Die deutsche Gesellschaft muss dennoch ihre wirtschaftlich Berechtigten nach den einschlägigen Vorschriften ermitteln und melden.
Bestehen Beteiligungen über ausländische Gesellschaften, müssen die natürlichen Personen hinter diesen Gesellschaften und die tatsächlichen Kontrollverhältnisse geprüft werden. Die neue EU-Geldwäscheverordnung soll solche Vorgänge stärker harmonisieren. Sie beseitigt allerdings nicht automatisch sämtliche Unterschiede zwischen den nationalen Gesellschaftsregistern und den Anforderungen ausländischer Behörden.
Besonders bei Beteiligungsstrukturen außerhalb der EU können zusätzliche Nachweise erforderlich werden. Dazu gehören beispielsweise ausländische Registerauszüge, Gesellschaftsverträge, Beteiligungsübersichten und gegebenenfalls beglaubigte Übersetzungen.
Über beglaubigt.de können beglaubigte Übersetzungen für Unternehmensdokumente bestellt werden. Auch Apostillen für geeignete öffentliche Urkunden lassen sich über den Apostille-Service organisieren, wenn sie für den jeweiligen internationalen Vorgang erforderlich sind.
Für Gründer ohne deutschen Wohnsitz empfehlen wir außerdem den Ratgeber „Geschäftsadresse für ausländische Gründer in Deutschland: So gründest du ohne Wohnsitz vor Ort“.
Welche Folgen haben falsche oder verspätete Meldungen?
Bereits nach geltendem deutschen Recht können fehlende, unrichtige, unvollständige oder verspätete Transparenzregistermeldungen Ordnungswidrigkeiten nach § 56 GwG darstellen.
Die Höhe möglicher Bußgelder hängt von der konkreten Pflichtverletzung und den gesetzlichen Voraussetzungen ab. Bei bestimmten Verstößen können erhebliche Bußgelder verhängt werden. Die gesetzlichen Höchstbeträge sind jedoch keine automatisch anfallenden Standardstrafen für jede verspätete Meldung. Auch der neue europäische Rechtsrahmen sieht Durchsetzungs- und Sanktionsmechanismen vor. Welche Maßnahmen im konkreten Fall angewendet werden, richtet sich nach den einschlägigen europäischen und nationalen Vorschriften.
Für Geschäftsführer ist deshalb besonders wichtig, die Transparenzregisterpflichten als laufende Unternehmensaufgabe zu behandeln. Wer lediglich einmal nach der Gründung eine Meldung vornimmt und spätere Veränderungen ignoriert, riskiert, dass die gespeicherten Angaben unzutreffend werden. Das betrifft nicht nur Anteilsverkäufe. Auch Veränderungen mittelbarer Beteiligungen, neue Stimmrechtsvereinbarungen oder der Wechsel fiktiver wirtschaftlich Berechtigter können eine Aktualisierung erforderlich machen.
Transparenzregister 2027: Diese fünf Schritte sollten Unternehmen vorbereiten
Wer die neuen Anforderungen frühzeitig berücksichtigt, kann den späteren Prüfungsaufwand reduzieren. Besonders sinnvoll ist ein strukturierter Vergleich zwischen der aktuellen Transparenzregistermeldung und den ab Juli 2027 vorgesehenen europäischen Regeln.
1. Beteiligungsstruktur vollständig erfassen. Zunächst sollten sämtliche unmittelbaren und mittelbaren Gesellschafter sowie vorhandene Stimmrechts- und Kontrollvereinbarungen dokumentiert werden. Bei Holdinggesellschaften ist dafür häufig ein aktuelles Beteiligungsorganigramm hilfreich.
2. Wirtschaftlich Berechtigte nach geltendem Recht überprüfen. Die vorhandene Meldung muss bereits heute richtig und aktuell sein. Unternehmen sollten deshalb zunächst prüfen, ob ihre Angaben den derzeitigen deutschen Vorschriften entsprechen.
3. Neue 25-Prozent-Schwelle berücksichtigen. Besonders Gesellschaften mit Beteiligungen von exakt 25 Prozent sollten prüfen, ob sich der Kreis der wirtschaftlich Berechtigten ab Juli 2027 verändert.
4. Jährliche Prüfung organisatorisch festlegen. Die regelmäßige Kontrolle kann beispielsweise in den Prozess zur Erstellung des Jahresabschlusses aufgenommen werden. Zuständigkeiten und Prüfergebnisse sollten nachvollziehbar dokumentiert werden.
5. Änderungen zeitnah melden. Bei Anteilsübertragungen, Kapitalerhöhungen oder Veränderungen der Kontrolle sollte die Transparenzregisterprüfung fester Bestandteil des gesellschaftsrechtlichen Vorgangs werden. Ab Juli 2027 ist insbesondere die neue europäische 28-Kalendertage-Obergrenze zu beachten.
Eine frühzeitige Vorbereitung bedeutet nicht, dass sämtliche künftig geltenden Angaben schon 2026 nach noch nicht anwendbaren Regeln eingereicht werden müssen. Entscheidend ist, die vorhandenen Informationen zu überprüfen und die Umstellung rechtzeitig zu planen.
Welche Fehler sollten GmbHs und Holdings vor Juli 2027 vermeiden?
Ein häufiger Fehler wäre die Annahme, dass die bisherigen Transparenzregistereinträge automatisch alle künftigen Anforderungen erfüllen. Gerade bei Beteiligungen von exakt 25 Prozent kann die neue europäische Schwelle zu einer anderen Bewertung führen.
Ebenso problematisch ist es, die jährliche Überprüfung mit einer jährlichen Neuanmeldung gleichzusetzen. Die Verordnung verlangt eine regelmäßige Kontrolle der Angaben. Eine neue Registermeldung ist insbesondere dann erforderlich, wenn meldepflichtige Informationen verändert oder berichtigt werden müssen.
Bei Holdinggesellschaften sollte außerdem nicht ausschließlich auf einfache Prozentrechnungen vertraut werden. Mittelbare Kontrolle kann von Beteiligungsquoten abweichen, etwa aufgrund besonderer Stimmrechte oder gesellschaftsrechtlicher Vereinbarungen.
Ein weiterer Fehler wäre, die neue Frist von 28 Kalendertagen als allgemeine Wartefrist zu verstehen. Die Verordnung verlangt weiterhin eine Meldung ohne unnötige Verzögerung. Schließlich sollten Unternehmen nicht sämtliche Änderungen bereits 2026 als geltendes Recht darstellen. Die EU-Geldwäscheverordnung ist zwar bereits beschlossen und veröffentlicht, ihre zentralen hier beschriebenen Vorschriften gelten jedoch grundsätzlich erst ab dem 10. Juli 2027.
Weiterführende Ratgeber für Gründer und bestehende Unternehmen
Die neuen EU-Regeln betreffen mehrere gesellschaftsrechtliche Themen gleichzeitig. Besonders relevant sind deshalb folgende Ratgeber:
- Transparenzregister 2026: Anmeldung, wirtschaftlich Berechtigte, Kosten und Fristen für GmbH und UG – die derzeit geltenden Meldepflichten und der Ablauf der Registrierung.
- GmbH-Anteile übertragen: Ablauf, Notar, Kosten und Steuern 2026 – wann eine Anteilsübertragung Auswirkungen auf die wirtschaftlich Berechtigten hat.
- Geschäftsführerwechsel bei der GmbH: Ablauf, Notar, Handelsregister und Kosten 2026 – wann ein Geschäftsführerwechsel auch eine Aktualisierung fiktiver wirtschaftlich Berechtigter auslösen kann.
- GmbH-Sitzverlegung 2026: Ablauf, Notar, Handelsregister, Finanzamt und Kosten – welche Register- und Behördenangaben bei einer Adress- oder Sitzänderung angepasst werden müssen.
- GmbH oder UG gründen: Unterschiede, Kosten und Entscheidungshilfe 2026 – wie sich die Rechtsformwahl auf Kapitalausstattung und gesellschaftsrechtliche Organisation auswirkt.
Für eine neue Gesellschaft stehen außerdem die digitale GmbH-Gründung, die UG-Gründung und die Holdinggründung zur Verfügung.
Fazit: Warum Unternehmen das Transparenzregister vor Juli 2027 prüfen sollten
Die neue EU-Geldwäscheverordnung bringt ab dem 10. Juli 2027 wichtige Änderungen für die Ermittlung und Dokumentation wirtschaftlich Berechtigter.
Besonders relevant sind die neue allgemeine Schwelle von 25 Prozent oder mehr, die mindestens jährliche Überprüfung der Angaben und die konkretisierte Meldefrist von höchstens 28 Kalendertagen bei Änderungen.
Für einfache Ein-Personen-GmbHs können sich die praktischen Auswirkungen in Grenzen halten. Bei vier gleichberechtigten Gesellschaftern, komplexen Holdingstrukturen oder besonderen Stimmrechtsvereinbarungen kann dagegen eine erneute Bewertung erforderlich werden. Unternehmen sollten deshalb nicht erst im Juli 2027 beginnen, ihre Beteiligungsverhältnisse zu dokumentieren. Wer bereits 2026 die bestehenden Angaben überprüft und eine regelmäßige Compliance-Routine einrichtet, kann die Umstellung besser vorbereiten.
FAQ: Transparenzregister und EU-Geldwäscheverordnung 2027
Was ändert sich beim Transparenzregister ab Juli 2027?
Ab dem 10. Juli 2027 gelten wesentliche Vorschriften der neuen EU-Geldwäscheverordnung. Besonders wichtig sind die allgemeine Beteiligungsschwelle von 25 Prozent oder mehr, die mindestens jährliche Überprüfung der wirtschaftlich Berechtigten und die konkretisierte Frist zur Meldung von Änderungen.
Wann tritt die neue EU-Geldwäscheverordnung in Kraft?
Die Verordnung (EU) 2024/1624 ist bereits 2024 in Kraft getreten. Ihre zentralen materiellen Vorschriften gelten grundsätzlich ab dem 10. Juli 2027. Einzelne Sonderregelungen haben andere Anwendungszeitpunkte.
Gilt ab 2027 eine 25-Prozent-Grenze?
Ja. Die neue EU-Verordnung erfasst bei der allgemeinen Eigentumsbeteiligung grundsätzlich bereits 25 Prozent oder mehr. Nach der bisherigen deutschen Grundregel sind grundsätzlich mehr als 25 Prozent erforderlich. Besondere Kontrollrechte können unabhängig von der Beteiligungsquote relevant sein.
Müssen vier Gesellschafter mit jeweils 25 Prozent künftig gemeldet werden?
Grundsätzlich ja. Wenn vier natürliche Personen jeweils genau 25 Prozent der relevanten Eigentumsbeteiligung halten, erreichen sie nach der neuen allgemeinen EU-Regel die maßgebliche Schwelle. Die konkreten Meldepflichten sind anhand der gesamten Beteiligungs- und Kontrollstruktur zu prüfen.
Wird die Grenze für alle Unternehmen auf 15 Prozent gesenkt?
Nein. Die EU-Verordnung sieht einen Mechanismus für niedrigere Schwellen bei bestimmten risikobehafteten Gesellschaftskategorien vor. Eine allgemeine 15-Prozent-Grenze für sämtliche GmbHs besteht dadurch nicht.
Muss jede GmbH ihre wirtschaftlich Berechtigten jährlich prüfen?
Ab Anwendung der entsprechenden Vorschriften der neuen EU-Geldwäscheverordnung ist mindestens eine jährliche Überprüfung vorgesehen. Das bedeutet nicht automatisch, dass jedes Jahr eine neue unveränderte Meldung eingereicht werden muss.
Wie schnell müssen Änderungen gemeldet werden?
Nach der neuen EU-Verordnung müssen Änderungen ohne unnötige Verzögerung und spätestens innerhalb von 28 Kalendertagen gemeldet werden. Die Frist ist als Obergrenze zu verstehen, nicht als allgemeine Wartefrist.
Müssen bestehende GmbHs 2027 eine neue Meldung abgeben?
Nicht allein wegen des Kalenderjahres. Entscheidend ist, ob die bisherigen Angaben nach den neuen Regeln weiterhin vollständig und richtig sind und welche Übergangs- und Verfahrensvorgaben gelten. Besonders bei Beteiligungen von exakt 25 Prozent kann eine Aktualisierung erforderlich werden.
Gilt die neue EU-Geldwäscheverordnung auch für UGs?
Ja. Die UG (haftungsbeschränkt) ist eine besondere Variante der GmbH. Die Vorschriften zur wirtschaftlichen Berechtigung sind daher grundsätzlich auch für sie relevant.
Sind Holdinggesellschaften besonders betroffen?
Holdinggesellschaften können einen höheren Prüfungsaufwand haben, weil mittelbare Beteiligungen und Kontrollverhältnisse über mehrere Gesellschaftsebenen hinweg ermittelt werden müssen.
Muss ein Geschäftsführerwechsel im Transparenzregister gemeldet werden?
Nicht automatisch. Eine Aktualisierung kann insbesondere dann erforderlich werden, wenn Geschäftsführer als fiktive wirtschaftlich Berechtigte erfasst sind oder sich die maßgeblichen Kontrollverhältnisse ändern.
Was kostet die Transparenzregistermeldung 2027?
Die deutsche gesetzliche Jahresgebühr beträgt nach dem derzeitigen Gebührenrecht grundsätzlich 19,80 Euro. Ob für das Gebührenjahr 2027 Änderungen beschlossen werden, muss anhand des dann geltenden Rechts geprüft werden. Zusätzlich können optionale Dienstleisterkosten entstehen.
Kann ich die Transparenzregistermeldung selbst durchführen?
Ja. Die Meldung kann grundsätzlich über das offizielle Transparenzregister vorgenommen werden. Bei komplexen Beteiligungsstrukturen kann eine zusätzliche rechtliche Prüfung sinnvoll sein.
Kann beglaubigt.de die Transparenzregistermeldung übernehmen?
Ja. beglaubigt.de bietet die digitale Erfassung, Prüfung und Übermittlung der wirtschaftlich Berechtigten über den offiziellen Registerweg an. Die Anmeldung kann über die Produktseite für Transparenzregistermeldungen gestartet werden.
Quellenverzeichnis
Verordnung (EU) 2024/1624 – Neue EU-Geldwäscheverordnung (AMLR)
https://eur-lex.europa.eu/legal-content/DE/TXT/?uri=CELEX:32024R1624
Richtlinie (EU) 2024/1640 – Neue EU-Geldwäscherichtlinie (AMLD6)
https://eur-lex.europa.eu/legal-content/DE/TXT/?uri=CELEX:32024L1640
Verordnung (EU) 2024/1620 – Errichtung der europäischen Geldwäschebehörde AMLA
https://eur-lex.europa.eu/legal-content/DE/TXT/?uri=CELEX:32024R1620
§ 3 GwG – Wirtschaftlich Berechtigter
https://www.gesetze-im-internet.de/gwg_2017/__3.html
§ 19 GwG – Angaben zum wirtschaftlich Berechtigten
https://www.gesetze-im-internet.de/gwg_2017/__19.html
§ 20 GwG – Transparenzpflichten bestimmter Vereinigungen
https://www.gesetze-im-internet.de/gwg_2017/__20.html
§ 23 GwG – Einsichtnahme in das Transparenzregister
https://www.gesetze-im-internet.de/gwg_2017/__23.html
§ 56 GwG – Bußgeldvorschriften
https://www.gesetze-im-internet.de/gwg_2017/__56.html
Transparenzregistergebührenverordnung – Gebührenverzeichnis
https://www.gesetze-im-internet.de/trgebv_2020/anlage.html
Offizielles Transparenzregister
https://www.transparenzregister.de/
beglaubigt.de – Transparenzregisteranmeldung
https://beglaubigt.de/transparenzregister
beglaubigt.de – Behördenpaket
https://beglaubigt.de/behoerdenpaket
beglaubigt.de – GmbH gründen
https://beglaubigt.de/gmbh-gruenden
beglaubigt.de – UG gründen
https://beglaubigt.de/ug-gruenden
beglaubigt.de – Holding gründen
https://beglaubigt.de/holding-gruenden