

Die Beteiligung am eigenen Unternehmen weiterzugeben, ist mehr als eine Vermögensverschiebung innerhalb der Familie. Wer GmbH-Anteile erhält, wird an einer Gesellschaft beteiligt und übernimmt damit eine rechtliche und wirtschaftliche Position. Es geht um Gewinnansprüche, Mitwirkungsrechte und möglicherweise auch um Verpflichtungen, die mit den übertragenen Anteilen verbunden sind.
Gerade bei einer geplanten Unternehmensnachfolge lohnt sich deshalb eine sorgfältige Vorbereitung. Soll das Kind zunächst nur eine kleinere Beteiligung erhalten? Möchte der bisherige Gesellschafter die Kontrolle behalten? Welche Bedeutung haben frühere Schenkungen, und kommt für die Gesellschaft eine steuerliche Begünstigung infrage?
Dieser Ratgeber erklärt die Schenkung bestehender GmbH-Geschäftsanteile. Du erfährst, welche Unterlagen benötigt werden, wie die notarielle Übertragung abläuft und warum Nennbetrag, steuerlicher Anteilswert und notarieller Geschäftswert voneinander zu unterscheiden sind.
Das Wichtigste in 30 Sekunden
- GmbH-Anteile werden notariell übertragen. Sowohl die Verpflichtung zur Abtretung als auch die Abtretung selbst unterliegen grundsätzlich der notariellen Form nach § 15 GmbHG.
- Die Satzung kann Zustimmungen verlangen. Prüfe vorab, ob und unter welchen Voraussetzungen Anteile verschenkt werden dürfen.
- Der Nennbetrag ist nicht automatisch der Schenkungswert. Für die Steuer kommt es grundsätzlich auf den maßgeblichen Wert der Beteiligung an.
- Persönliche Freibeträge und Unternehmensbegünstigungen sind getrennte Prüfungen. Eine GmbH-Beteiligung ist nicht allein wegen ihrer Rechtsform zu 85 oder 100 Prozent steuerfrei.
- Übertragung und Gesellschafterliste erfüllen unterschiedliche Funktionen. Die Liste ist besonders für die Rechtsstellung gegenüber der Gesellschaft wichtig.
- Mit beglaubigt.de die Schenkung vorbereiten: Über den Schenkungsvertrag von beglaubigt.de kannst du die Eckdaten erfassen. Für GmbH-Anteile ist anschließend eine passende notarielle Gestaltung erforderlich.
- Was bedeutet es, GmbH-Anteile zu verschenken?
Überträgst du damit das Unternehmen oder eine Beteiligung?
Bei einer Anteilsschenkung überträgst du Geschäftsanteile an der GmbH. Die Gesellschaft selbst bleibt bestehen. Ihr Vermögen gehört weiterhin der GmbH; es wird durch den Gesellschafterwechsel nicht unmittelbar zum persönlichen Eigentum des Beschenkten.
Diese Unterscheidung ist wichtig, wenn zur Gesellschaft beispielsweise Maschinen, Immobilien, Kundenverträge oder Bankguthaben gehören. Der Beschenkte erhält eine Beteiligung an der Gesellschaft. Er bekommt dadurch nicht automatisch das Recht, einzelne Vermögensgegenstände wie eigenes Privatvermögen zu verwenden.
Ebenso wenig führt die Schenkung automatisch zu einem Wechsel der Geschäftsführung. Gesellschafterstellung und Geschäftsführeramt sind unterschiedliche Positionen. Die Bestellung und Abberufung von Geschäftsführern gehört grundsätzlich zu den Aufgaben der Gesellschafter. Ein gewünschter Führungswechsel muss deshalb zusätzlich organisiert werden. [1]
Kannst du nur einen Teil deiner Beteiligung verschenken?
Eine Übertragung kann sich auf einzelne bestehende Geschäftsanteile oder eine entsprechend vorbereitete Teilbeteiligung beziehen. Dafür muss genau feststehen, welche Geschäftsanteile betroffen sind und ob zuvor eine Teilung erforderlich ist. Maßgeblich sind insbesondere die aktuelle Gesellschafterliste, die laufenden Anteilsnummern und die jeweiligen Nennbeträge.
Die gewünschte Beteiligungsquote sollte außerdem zur künftigen Zusammenarbeit passen. Eine Minderheitsbeteiligung kann einen Einstieg in die Unternehmensnachfolge ermöglichen. Sie beantwortet aber noch nicht, welche Entscheidungen der neue Gesellschafter beeinflussen kann, welche Informationen er erhält und wie Konflikte gelöst werden.
Prüfe deshalb die wirtschaftliche Übertragung und die gesellschaftsrechtliche Organisation gemeinsam. Ein steuerlich passender Anteil kann im Gesellschafterkreis trotzdem zu einer ungewollten Verteilung von Einfluss und Verantwortung führen.
2. Warum brauchst du für den Schenkungsvertrag einen Notar?
Welche Form verlangt § 15 GmbHG?
§ 15 Abs. 3 GmbHG verlangt für die Abtretung eines Geschäftsanteils einen notariell geschlossenen Vertrag. Auch die Vereinbarung, mit der sich ein Gesellschafter zur Abtretung verpflichtet, unterliegt nach § 15 Abs. 4 GmbHG der notariellen Form. Schenkungsvereinbarung und Abtretung werden häufig in einer Urkunde verbunden. [2]
Eine private Unterschrift oder eine bloße Unterschriftsbeglaubigung reicht dafür nicht aus. Auch die Annahme, eine formlose Übertragung werde allein durch ihre praktische Durchführung wirksam, passt nicht zur gesetzlich vorgeschriebenen Form der Anteilsabtretung.
Die allgemeine Unterscheidung zwischen Schenkungsversprechen und vollzogener Schenkung erläutert unser Beitrag dazu, wann ein Schenkungsvertrag notwendig ist. Bei GmbH-Anteilen kommt die besondere Formvorschrift des GmbH-Gesetzes hinzu.
Kannst du die Schenkung vollständig online beurkunden lassen?
Digitale Vorbereitung und notarielle Online-Beurkundung sind nicht dasselbe. Unterlagen können digital zusammengestellt, Vertragsfragen vorab abgestimmt und Entwürfe elektronisch ausgetauscht werden. Daraus folgt jedoch nicht, dass auch die Abtretung bestehender GmbH-Anteile per Videokonferenz beurkundet werden darf.
Nach § 16a BeurkG sind notarielle Videoverfahren nur zulässig, soweit ein Gesetz sie eröffnet. Für die gewöhnliche Abtretung bestehender GmbH-Anteile besteht keine allgemeine Online-Zulassung. Plane deshalb grundsätzlich einen Präsenztermin ein und stimme eine mögliche Vertretung vorher mit dem Notariat ab. [3]
Zur inhaltlichen Vorbereitung kannst du die Angaben für deinen Schenkungsvertrag bei beglaubigt.de erfassen. Eine allgemeine Vorlage ersetzt bei GmbH-Anteilen weder die individuelle notarielle Urkunde noch die Prüfung der gesellschaftsrechtlichen Voraussetzungen.
3. So läuft die Schenkung von GmbH-Anteilen ab
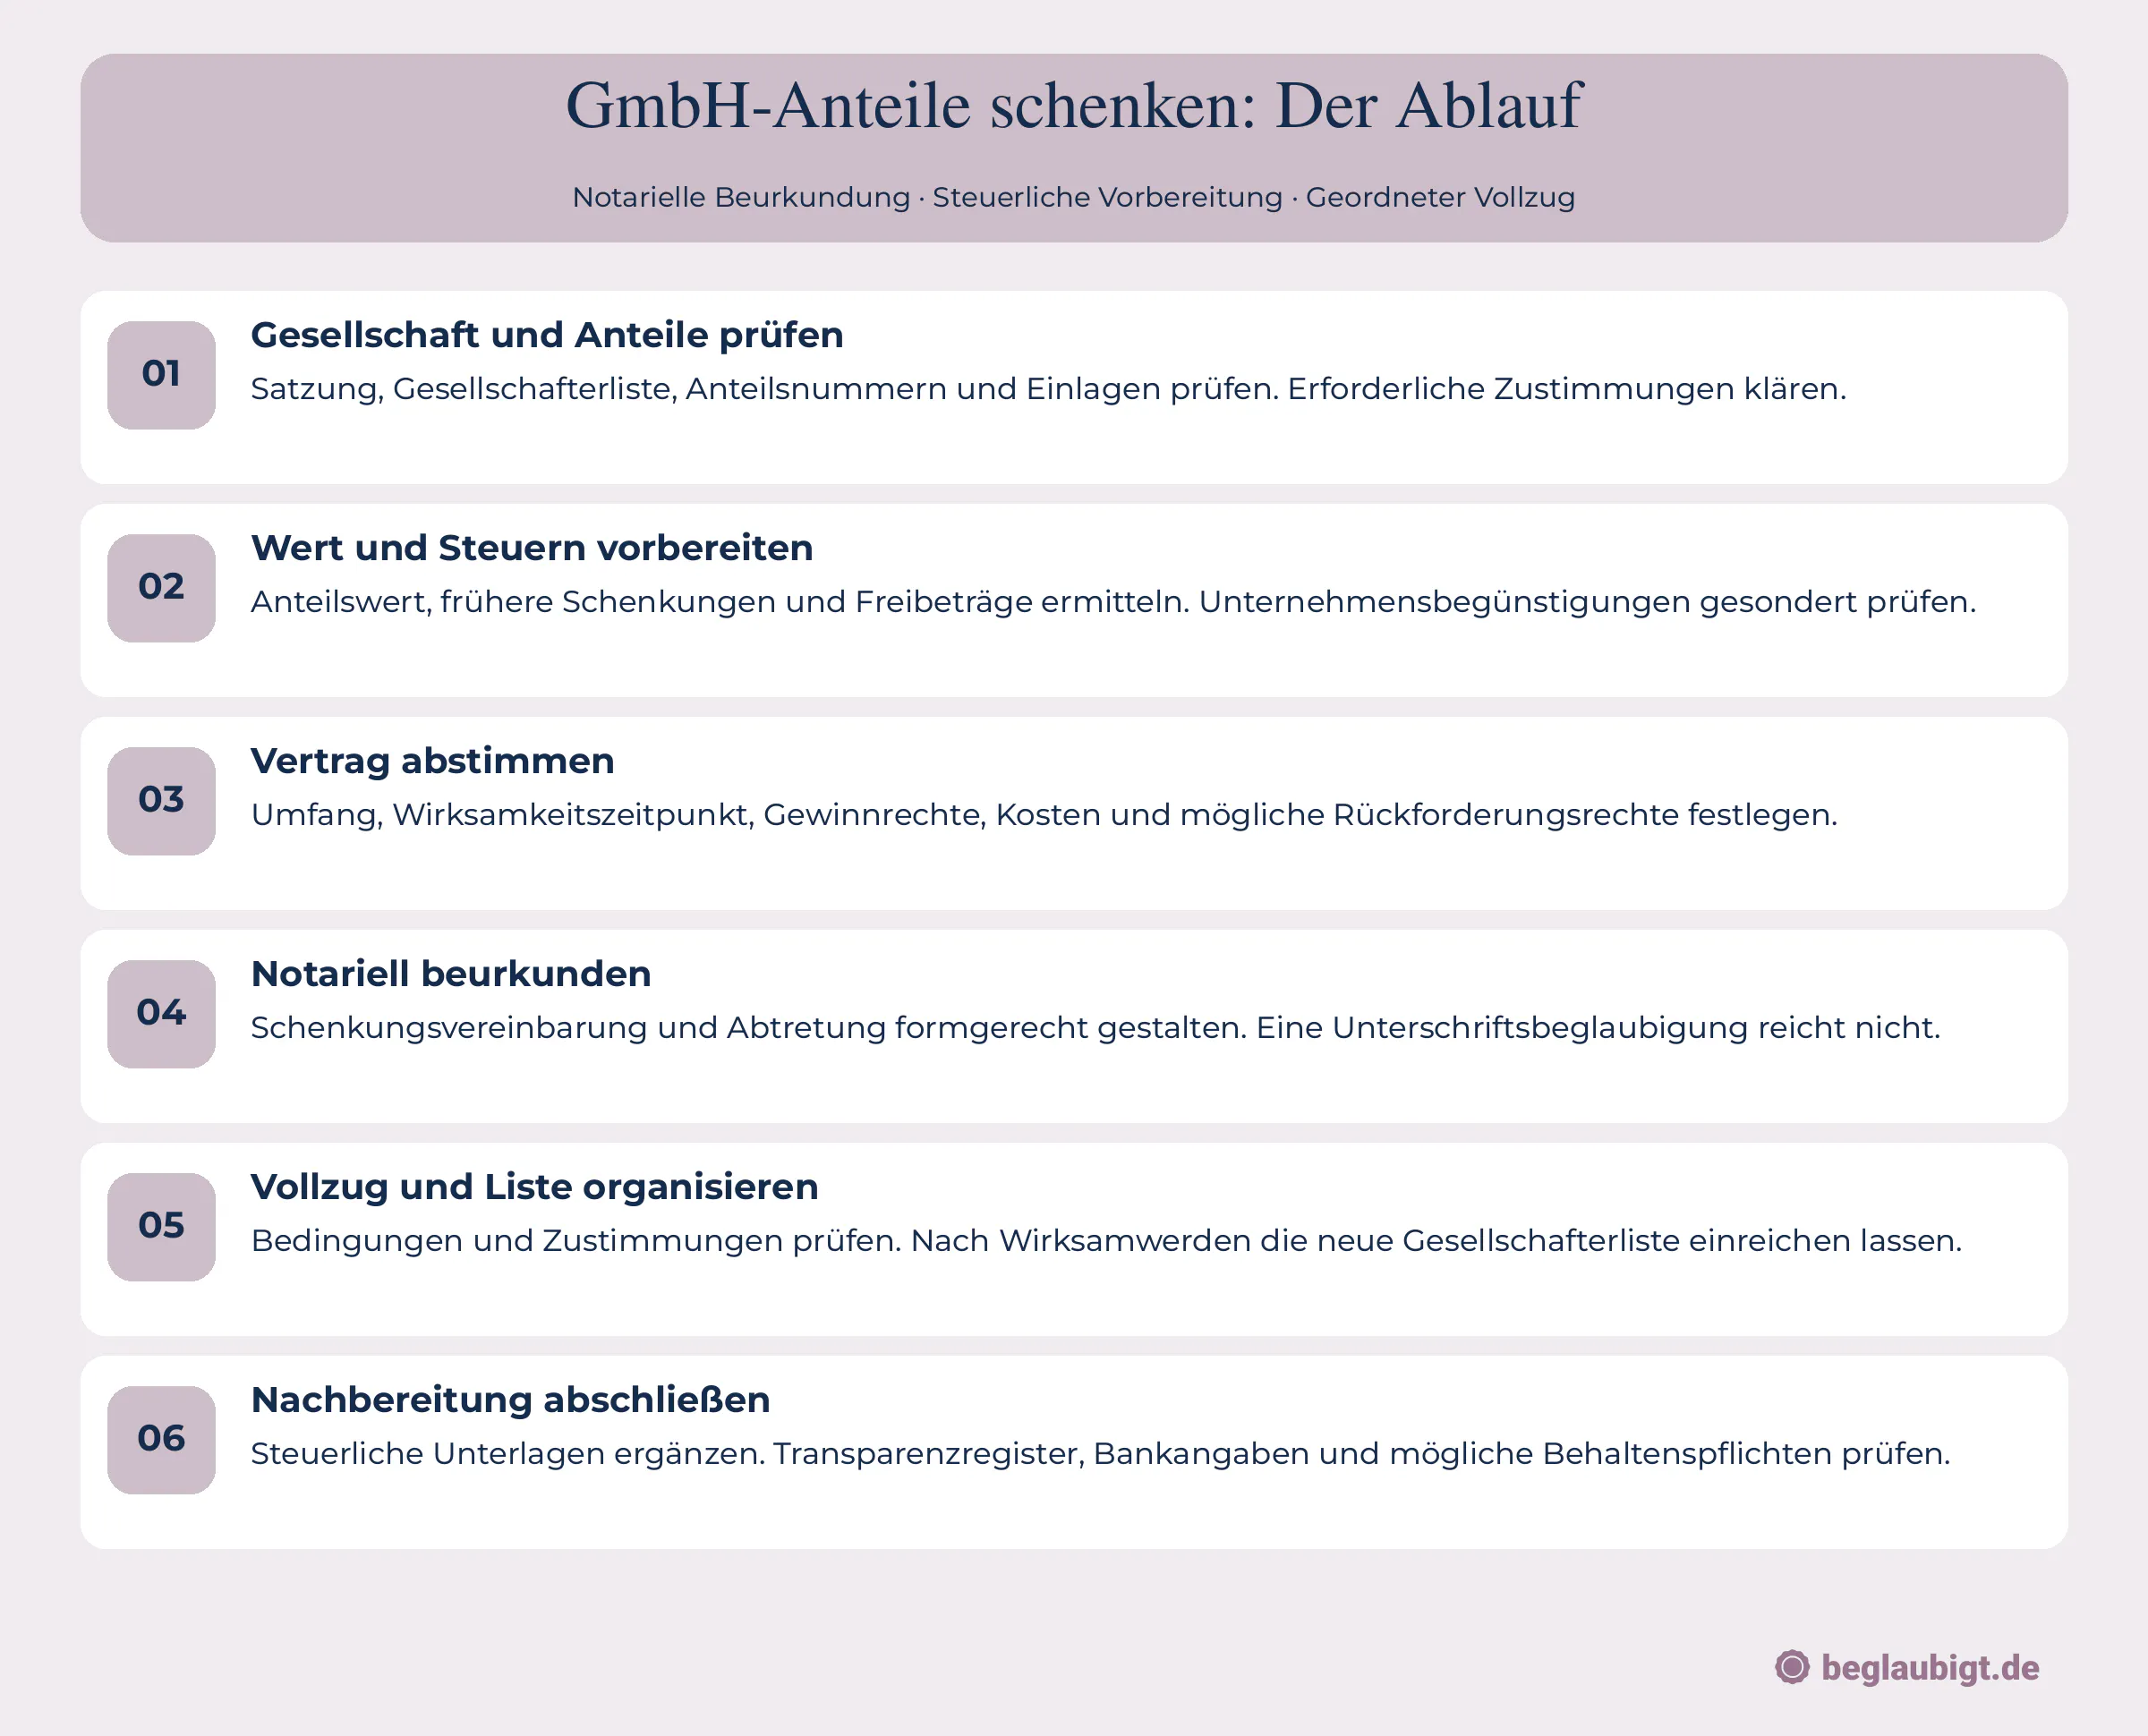
Schritt 1: Satzung, Beteiligung und Zustimmungen prüfen
Am Anfang steht die Prüfung der gesellschaftsrechtlichen Ausgangslage. Benötigt werden insbesondere der aktuelle Gesellschaftsvertrag, die Gesellschafterliste und vorhandene Vereinbarungen zwischen den Gesellschaftern. Daraus muss hervorgehen, welche Anteile der Schenker hält und welche Beschränkungen für eine Übertragung gelten.
Die Satzung kann die Abtretung an zusätzliche Voraussetzungen knüpfen, insbesondere an eine Genehmigung der Gesellschaft. Auch innerhalb einer Familie solltest du eine solche Zustimmung nicht einfach voraussetzen. Die IHK München weist darauf hin, dass Schenkungsvertrag und Abtretung notariell zu gestalten und satzungsmäßige Zustimmungsvorgaben zu beachten sind. [4]
Zusätzlich sollten offene Einlagen geprüft werden. Für rückständige Einlageverpflichtungen sieht § 16 Abs. 2 GmbHG eine Haftung des Erwerbers neben dem Veräußerer vor. „Geschenkt“ bedeutet deshalb nicht automatisch, dass die Beteiligung ohne finanzielle Verpflichtungen übernommen wird. [5]
Schritt 2: Bewertung und Steuerprüfung vorbereiten
Bevor der Vertrag abschließend gestaltet wird, sollte der voraussichtliche Anteilswert nachvollziehbar ermittelt werden. Dafür können Jahresabschlüsse, aktuelle betriebswirtschaftliche Auswertungen, Informationen zur Vermögensstruktur und Unterlagen zu früheren Anteilstransaktionen benötigt werden.
Parallel werden Verwandtschaftsverhältnis, frühere Zuwendungen und mögliche Begünstigungen geprüft. Gerade bei Unternehmensvermögen kann das Ergebnis von Faktoren abhängen, die sich aus dem letzten Jahresabschluss allein nicht abschließend ergeben.
Diese Prüfung gehört möglichst vor die Beurkundung. Wenn die Schenkung bereits wirksam vollzogen ist, lassen sich ihre steuerlichen Voraussetzungen nicht beliebig nachträglich herstellen.
Schritt 3: Vertrag und gewünschten Übergang abstimmen
Der notarielle Entwurf sollte den Schenkungsumfang eindeutig festlegen. Dazu gehören Gesellschaft, betroffene Geschäftsanteile, Beteiligte und die Erklärung zur Unentgeltlichkeit. Hinzu kommen Regelungen zum Wirksamkeitszeitpunkt und zu möglichen Bedingungen.
Besonders wichtig ist die Abstimmung von Anteilsübergang, Gewinnberechtigung und verbleibenden Rechten des Schenkers. Soll die Übertragung sofort erfolgen oder erst nach einer noch ausstehenden Zustimmung? Wie werden bereits entstandene Gewinnansprüche behandelt? Welche Regelungen sollen bei einem späteren Rückforderungsfall gelten?
Alle wesentlichen Vereinbarungen sollten dem Notariat offengelegt werden. Private Nebenabreden können die rechtliche Beurteilung verändern und dürfen bei der Vertragsgestaltung nicht ausgeblendet werden.
Schritt 4: Beurkunden und den Vollzug organisieren
Im Beurkundungstermin werden die Erklärungen formgerecht abgegeben. Ob der Anteil unmittelbar übergeht oder erst später, richtet sich nach der konkreten Urkunde und den erforderlichen Voraussetzungen. Der Tag der Unterschrift ist deshalb nicht in jedem Fall zugleich der endgültige Vollzugszeitpunkt.
Nach Wirksamwerden ist die Gesellschafterliste zu aktualisieren. Hat ein Notar an der Veränderung mitgewirkt, übernimmt er nach § 40 Abs. 2 GmbHG grundsätzlich die Unterzeichnung und Einreichung der geänderten Liste. [6]
Die Aufnahme der Liste ins Handelsregister ist besonders für das Verhältnis zur GmbH bedeutsam: Nach § 16 Abs. 1 GmbHG gilt gegenüber der Gesellschaft grundsätzlich die dort ausgewiesene Person als Anteilsinhaber. Die Liste ist damit nicht mit der Abtretung selbst gleichzusetzen.
4. Welche Regelungen gehören in den Schenkungsvertrag?
Wie werden die übertragenen Geschäftsanteile bezeichnet?
Die Urkunde muss erkennen lassen, welche Beteiligung übertragen wird. Dazu werden die Gesellschaft und ihre Registerdaten sowie die betroffenen Geschäftsanteile mit den entsprechenden Identifikationsmerkmalen bezeichnet. Eine bloße Formulierung wie „30 Prozent meiner Firma“ kann als Vorbereitung zu ungenau sein.
Kläre außerdem, ob neben der Beteiligung weitere Vermögenspositionen betroffen sind. Ein Gesellschafterdarlehen, ein persönlicher Anspruch gegen die GmbH oder eine private Sicherheit des bisherigen Gesellschafters wird nicht allein deshalb mitübertragen oder beendet, weil Geschäftsanteile verschenkt werden.
Für die Vorbereitung ist deshalb eine getrennte Aufstellung sinnvoll: Was gehört zum Geschäftsanteil, welche Ansprüche bestehen daneben und welche persönlichen Verpflichtungen sollen nach der Schenkung fortbestehen?
Wie lassen sich Gewinnrechte, Einfluss und Rückforderung gestalten?
Eine Unternehmensnachfolge muss nicht bedeuten, dass der bisherige Gesellschafter sofort jede wirtschaftliche Beteiligung und jeden Einfluss abgeben möchte. Wünsche nach fortlaufenden Erträgen, einer abgestuften Übergabe oder bestimmten Mitwirkungsrechten sollten ausdrücklich angesprochen werden.
Dabei ist zwischen dem Schenkungsvertrag und der gesellschaftsrechtlichen Organisation zu unterscheiden. Nicht jede gewünschte Regel lässt sich allein durch eine Vereinbarung zwischen Schenker und Beschenktem wirksam gegenüber der GmbH oder anderen Gesellschaftern umsetzen.
Auch Rückforderungsrechte benötigen eine durchdachte Gestaltung. Soll bei Insolvenz, Vorversterben oder einem anderen Ereignis eine Rückübertragung verlangt werden können, müssen Voraussetzungen und Abwicklung zusammenpassen. Zugleich sollten die Auswirkungen auf die steuerliche Behandlung geprüft werden. Eine möglichst umfangreiche Sammlung von Vorbehalten ist nicht automatisch die passende Lösung für die Nachfolge.
5. Wie werden GmbH-Anteile für die Schenkungsteuer bewertet?
Warum ist der Nennbetrag nicht der steuerliche Anteilswert?
Der Nennbetrag beschreibt die Beteiligung am Stammkapital. Er sagt nicht zuverlässig aus, welchen wirtschaftlichen Wert die Beteiligung inzwischen hat. Eine GmbH mit vergleichsweise geringem Stammkapital kann erhebliche Erträge, Vermögenswerte und stille Reserven besitzen.
Nicht börsennotierte Kapitalgesellschaftsanteile werden nach § 11 Abs. 2 BewG grundsätzlich mit dem gemeinen Wert angesetzt. Dieser kann sich aus zeitnahen Verkäufen unter fremden Dritten ergeben. Andernfalls sind die Ertragsaussichten oder eine andere anerkannte Bewertungsmethode heranzuziehen; die gesetzliche Substanzwertuntergrenze ist zu beachten. [7]
Eine pauschale Gleichsetzung mit dem Stammkapital oder dem bilanziellen Eigenkapital wäre deshalb für die Schenkungsteuer nicht ausreichend. Auch eine rein proportionale Berechnung aus einem Gesamtwert ist nicht für jede Beteiligung abschließend richtig: Besondere Rechte und beherrschender Einfluss können für die Bewertung relevant sein.
Welche persönlichen Freibeträge gelten?
Bei unbeschränkter Steuerpflicht gelten nach § 16 ErbStG unter anderem persönliche Freibeträge von 500.000 € für Ehegatten und eingetragene Lebenspartner, 400.000 € für Kinder und grundsätzlich 200.000 € für Enkel. Für Kinder bereits verstorbener Kinder gelten besondere Regeln. Bei unverheirateten Partnern und vielen anderen Erwerbern liegt der persönliche Freibetrag bei 20.000 €. [8]
Diese Freibeträge gelten nicht zusätzlich für jede Vermögensart. Nach § 14 ErbStG werden Erwerbe von derselben Person innerhalb von zehn Jahren grundsätzlich zusammengerechnet. Frühere Geld- oder Sachzuwendungen müssen deshalb in die Planung einbezogen werden. [9]
Wenn du bereits Geld übertragen hast, findest du die grundlegenden Zusammenhänge im Beitrag zum Schenkungsvertrag für Geld. Auch eine frühere Schenkung eines Hauses kann für die Zusammenrechnung relevant sein. Die Bewertung des Hauses und der GmbH-Beteiligung erfolgt jedoch nach unterschiedlichen Regeln.
6. Wann können GmbH-Anteile steuerlich begünstigt sein?
Was bedeutet die Beteiligungsgrenze von mehr als 25 Prozent?
Für die Begünstigungsfähigkeit von Kapitalgesellschaftsanteilen verlangt § 13b Abs. 1 Nr. 3 ErbStG grundsätzlich unter anderem, dass der Schenker unmittelbar zu mehr als 25 Prozent am Nennkapital beteiligt ist. Die Gesellschaft muss außerdem die gesetzlich vorgesehene Verbindung zum Inland beziehungsweise EU-/EWR-Raum aufweisen. Qualifizierte Poolvereinbarungen können für die Mindestbeteiligung relevant sein. [10]
Entscheidend ist dabei nicht allein die Quote, die verschenkt wird. Hält jemand unmittelbar 100 Prozent und verschenkt davon einen kleineren Anteil, scheitert die Mindestbeteiligung nicht schon daran, dass die übertragene Quote unter 25 Prozent liegt. Ob anschließend tatsächlich begünstigtes Vermögen vorliegt, ist eine weitere Prüfung. Die Finanzverwaltung erläutert diese Unterscheidung in ihren Hinweisen zu Kapitalgesellschaftsanteilen. [11]
Was steckt hinter der Verschonung von 85 oder 100 Prozent?
§ 13a ErbStG sieht für begünstigtes Vermögen unter den gesetzlichen Voraussetzungen eine Regelverschonung von 85 Prozent vor. Bei entsprechender unwiderruflicher Erklärung kann eine Optionsverschonung von 100 Prozent infrage kommen. Diese stellt strengere Anforderungen. Zu beachten sind insbesondere Behaltensfristen sowie gegebenenfalls Lohnsummenvorgaben. Die reguläre Behaltensfrist beträgt grundsätzlich fünf Jahre, bei der Option sieben Jahre. [12]
Für die Anwendung ist zunächst zu bestimmen, welches Vermögen überhaupt begünstigt ist. Verwaltungsvermögen und die gesetzlichen Ausschlussregeln können die Entlastung begrenzen oder verhindern. Die Rechtsform GmbH allein begründet keine pauschale Steuerbefreiung. Die Finanzverwaltung stellt diesen Unterschied auch in ihrer Anleitung zur Steuerentlastung für Unternehmensvermögen heraus. [13]
Bei größeren Übertragungen sind zusätzliche Grenzen und Sonderregelungen zu prüfen. Ebenso wichtig ist die Zeit nach der Schenkung: Spätere Veränderungen können eine bereits gewährte Begünstigung beeinflussen. Die steuerliche Planung endet daher nicht mit dem Notartermin.
7. Rechenbeispiel: Wie kann sich die Schenkungsteuer ergeben?
Wie sieht eine Berechnung ohne Unternehmensbegünstigung aus?
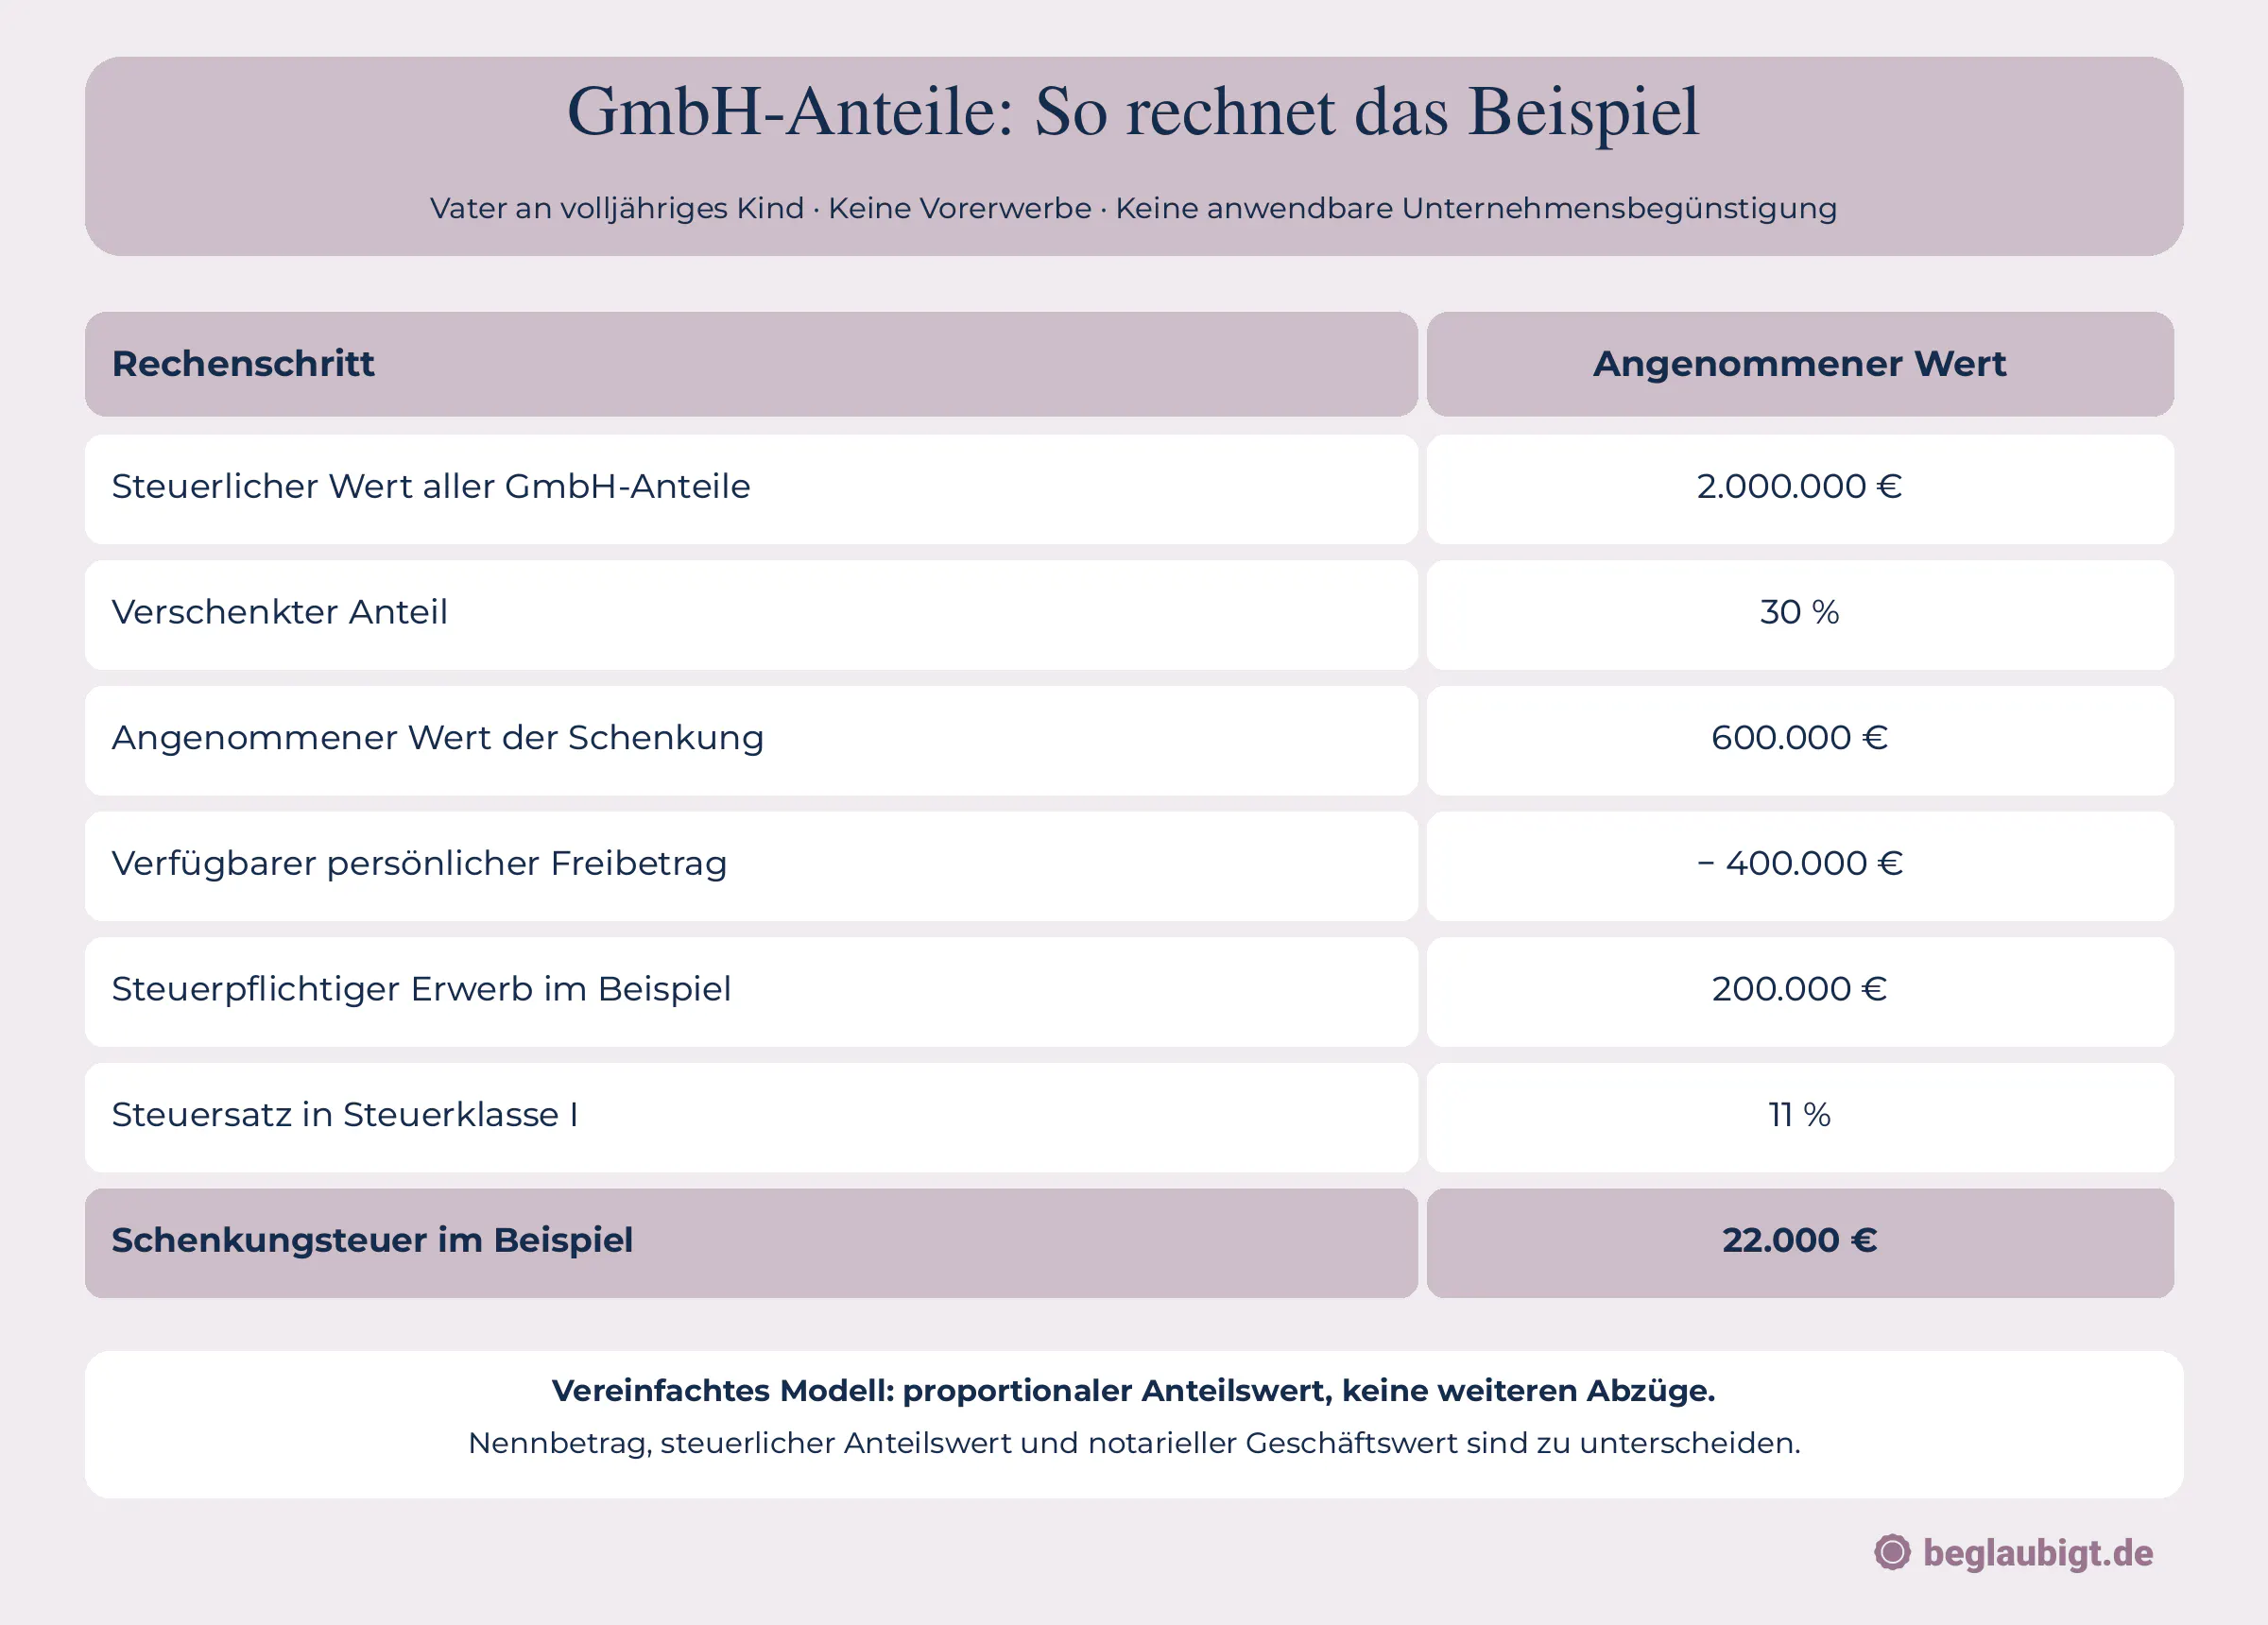
Ein Vater hält sämtliche Anteile einer GmbH. Für das Beispiel wird ein steuerlicher Wert aller Anteile von 2.000.000 € angenommen. Er verschenkt eine Beteiligung von 30 Prozent an sein volljähriges Kind. Die Bewertung erfolgt im Modell proportional, sodass sich ein Schenkungswert von 600.000 € ergibt.
Für die Rechnung gelten ausdrücklich folgende Annahmen: Es bestehen keine relevanten früheren Erwerbe, der persönliche Freibetrag ist vollständig verfügbar und eine Unternehmensbegünstigung ist nicht anwendbar. Weitere Abzüge oder Sonderregelungen werden nicht berücksichtigt.
Vom angenommenen Schenkungswert von 600.000 € wird der persönliche Freibetrag von 400.000 € abgezogen. Es verbleibt ein steuerpflichtiger Erwerb von 200.000 €. Für diesen Betrag beträgt der Steuersatz in Steuerklasse I nach § 19 ErbStG 11 Prozent. Im vereinfachten Beispiel ergeben sich damit 22.000 € Schenkungsteuer. [14]
Warum ist das keine allgemeine Steuerprognose?
Die Rechnung zeigt die Verbindung zwischen Anteilswert, persönlichem Freibetrag und Steuertarif. Sie sagt nicht, dass jede Übertragung einer 30-Prozent-Beteiligung dieselbe Belastung auslöst. Bereits eine andere Bewertung, frühere Zuwendungen oder anwendbare Unternehmensbegünstigungen können das Ergebnis verändern.
Auch die Finanzierung einer möglichen Steuerzahlung gehört zur Planung. Der Beschenkte erhält Gesellschaftsanteile, aber nicht automatisch die notwendige Liquidität für eine Steuerforderung. Wenn zusätzliche Geldmittel oder Kostenübernahmen vereinbart werden sollen, müssen diese in die Gesamtgestaltung einbezogen werden.
8. Was kostet die notarielle Schenkung und wie lange dauert sie?
Wovon hängen die Notarkosten ab?
Die gesetzlichen Notargebühren richten sich nach dem GNotKG. Entscheidend sind insbesondere Geschäftswert und konkrete Tätigkeit. Für Vertragsbeurkundungen sieht das Kostenverzeichnis grundsätzlich eine 2,0-Gebühr nach KV 21100 vor; weitere Gebühren, Auslagen und Umsatzsteuer können hinzukommen. [15]
Für Gesellschaftsanteile enthält § 54 GNotKG besondere Bewertungsregeln. Die Kostenberechnung darf deshalb nicht ohne Prüfung auf den bloßen Nennbetrag gestützt werden. Auch ein schenkungsteuerlicher Freibetrag reduziert nicht automatisch den notariellen Geschäftswert. [16]
Eine belastbare Kostenaufstellung sollte außerdem erkennen lassen, welche Tätigkeiten erfasst sind. Kommen weitere Erklärungen, Zustimmungen oder gesellschaftsrechtliche Änderungen hinzu, kann sich der Umfang verändern. Einen Überblick über die Gebührenlogik findest du im Beitrag dazu, was ein Schenkungsvertrag beim Notar kostet.
Mit welcher Dauer solltest du planen?
Für die gesamte Übertragung lässt sich keine verlässliche pauschale Tageszahl nennen. Ein überschaubarer Fall mit vollständigen Unterlagen benötigt eine andere Vorbereitung als eine Unternehmensnachfolge mit Bewertung, Zustimmungsvorbehalten und besonderen Rückforderungsrechten.
Für deine Planung ist es sinnvoll, mehrere Zeitpunkte auseinanderzuhalten: Fertigstellung des Entwurfs, Beurkundung, Eintritt möglicher Bedingungen, Wirksamwerden der Abtretung und Aufnahme der aktualisierten Gesellschafterliste. Diese Schritte können zusammenfallen, müssen es aber nicht.
Wenn die Schenkung bis zu einem bestimmten Datum umgesetzt werden soll, sollte dieser Wunsch frühzeitig mit Notariat und Steuerberatung abgestimmt werden. Ein gewünschtes Datum im Vertrag ersetzt keine tatsächlich noch fehlende Voraussetzung.
9. Was ist nach der Schenkung noch zu erledigen?
Wer informiert das Finanzamt?
Bei einer notariell beurkundeten Schenkung greift grundsätzlich die Ausnahme von der eigenen Erwerbsanzeige nach § 30 Abs. 3 ErbStG. Zugleich bestehen für Notare Anzeigepflichten nach § 34 ErbStG. Diese Abläufe sollten im Rahmen der Beurkundung geklärt werden. [17] [18]
Die notarielle Anzeige bedeutet jedoch nicht, dass damit jede steuerliche Mitwirkung erledigt ist. Das Finanzamt kann eine Schenkungsteuererklärung verlangen. Bewertungsunterlagen, Angaben zu früheren Zuwendungen und Nachweise zu beantragten Begünstigungen müssen deshalb verfügbar bleiben. [19]
Muss das Transparenzregister aktualisiert werden?
Durch die Schenkung können sich die wirtschaftlich Berechtigten der GmbH oder Art und Umfang ihrer Beteiligung verändern. § 3 GwG stellt unter anderem auf mehr als 25 Prozent der Kapitalanteile oder Stimmrechte sowie vergleichbare Kontrolle ab. Diese Prüfung ist von der schenkungsteuerlichen Beteiligungsgrenze zu unterscheiden. [20]
Nach § 20 GwG sind die relevanten Angaben aktuell zu halten und der registerführenden Stelle unverzüglich mitzuteilen. Die Einreichung einer Gesellschafterliste ersetzt diese Prüfung nicht. Kläre daher ausdrücklich, wer die Aktualisierung übernimmt. [21]
Auch Bankunterlagen, interne Beteiligungsübersichten und gegebenenfalls bestehende Verträge sollten mit dem neuen Stand abgeglichen werden. Nicht jede Änderung erfordert dieselbe Maßnahme, aber die Zuständigkeiten sollten feststehen.
Was gilt bei einem späteren Verkauf oder besonderen Gestaltungen?
Eine Schenkung führt nicht automatisch zu neuen steuerlichen Anschaffungskosten in Höhe des Schenkungswerts. Bei einer späteren Veräußerung im Anwendungsbereich des § 17 EStG bleiben bei unentgeltlich erworbenen Anteilen grundsätzlich die Anschaffungskosten des maßgeblichen Rechtsvorgängers relevant. Bewahre die ursprünglichen Erwerbsunterlagen deshalb auf. [22]
Zusätzliche Prüfung benötigen insbesondere Auslandsbezug, Schenkungen an Minderjährige, Gegenleistungen und komplexe Vorbehaltsrechte. In solchen Fällen sollte die Gestaltung vor dem Vollzug abgestimmt werden. Eine zutreffende Schenkungsteuerberechnung beantwortet nicht automatisch sämtliche gesellschaftsrechtlichen und ertragsteuerlichen Fragen.
10. Dein nächster Schritt: Die Anteilsschenkung mit beglaubigt.de vorbereiten
Welche Angaben solltest du zuerst zusammenstellen?
Beginne mit der aktuellen Satzung, der Gesellschafterliste und einer eindeutigen Beschreibung der zu übertragenden Anteile. Ergänze die Daten der Beteiligten, vorhandene Bewertungsunterlagen und eine Übersicht früherer Zuwendungen. Halte außerdem fest, welche Rechte du abgeben und welche Vereinbarungen du für die Zeit danach treffen möchtest.
Mit beglaubigt.de kannst du die Eckdaten deiner Schenkung strukturiert vorbereiten. Bei GmbH-Anteilen müssen diese Angaben anschließend in eine passende notarielle Gestaltung überführt und mit der steuerlichen Planung abgestimmt werden.
Schenkung vorbereiten
beglaubigt.de bietet eine kostenfreie, anpassbare Schenkungsvertragsvorlage an. Für GmbH-Anteile dient sie der Vorbereitung; die erforderliche notarielle Beurkundung und individuelle Prüfung sind gesonderte Schritte. Angaben zur Schenkung bei beglaubigt.de vorbereiten
FAQ: Schenkungsvertrag für GmbH-Anteile
Kann ich GmbH-Anteile ohne Notar verschenken?
Für die Abtretung von GmbH-Geschäftsanteilen verlangt § 15 GmbHG einen notariell geschlossenen Vertrag. Auch die Verpflichtung zur Abtretung unterliegt grundsätzlich der notariellen Form. Eine private Vereinbarung oder eine bloße Unterschriftsbeglaubigung genügt dafür nicht.
Ist die Schenkung an meine Kinder automatisch steuerfrei?
Nein. Entscheidend sind der maßgebliche Anteilswert, frühere Erwerbe, persönliche Freibeträge und gegebenenfalls anwendbare Unternehmensbegünstigungen. Der persönliche Freibetrag eines Kindes beträgt bei unbeschränkter Steuerpflicht grundsätzlich 400.000 € je Elternteil. Daraus folgt keine allgemeine Steuerfreiheit jeder Unternehmensnachfolge.
Werden GmbH-Anteile nur mit ihrem Nennbetrag bewertet?
Nein. Der Nennbetrag beschreibt die Beteiligung am Stammkapital. Für die Schenkungsteuer ist grundsätzlich der gemeine Wert nach den einschlägigen Bewertungsregeln maßgeblich. Dieser kann erheblich höher sein als der Nennbetrag.
Muss ich mehr als 25 Prozent verschenken, um eine Begünstigung zu erhalten?
Die Mindestbeteiligung nach § 13b Abs. 1 Nr. 3 ErbStG betrifft grundsätzlich die unmittelbare Beteiligung des Schenkers, nicht allein die verschenkte Quote. Daneben bestehen weitere Voraussetzungen. Eine kleinere übertragene Beteiligung ist daher weder automatisch ausgeschlossen noch automatisch begünstigt.
Wird der Beschenkte erst durch die neue Gesellschafterliste Anteilsinhaber?
Der Anteilserwerb richtet sich nach der wirksamen Abtretung und den gegebenenfalls vereinbarten Bedingungen. Die im Handelsregister aufgenommene Gesellschafterliste ist besonders für die Rechtsstellung gegenüber der GmbH maßgeblich. Beide Vorgänge müssen deshalb getrennt betrachtet werden.
Kann ich nach der Schenkung Geschäftsführer bleiben?
Die Gesellschafterstellung und das Geschäftsführeramt sind unterschiedliche Positionen. Eine Anteilsschenkung beendet das Amt nicht automatisch. Die weitere Geschäftsführung sollte jedoch mit der gewünschten Nachfolge und den veränderten Einflussmöglichkeiten im Gesellschafterkreis abgestimmt werden.
Kann ich eine allgemeine Schenkungsvertragsvorlage verwenden?
Eine Vorlage kann helfen, Angaben und Wünsche zusammenzustellen. Bei GmbH-Anteilen ersetzt sie nicht die notarielle Urkunde. Insbesondere Satzung, Anteilsbezeichnung, Zustimmungen, offene Einlagen und besondere Vereinbarungen müssen für die konkrete Gesellschaft geprüft werden.
Quellenverzeichnis
[1] § 46 GmbHG – Aufgabenkreis der Gesellschafter
[2] § 15 GmbHG – Übertragung von Geschäftsanteilen
[3] § 16a BeurkG – Zulässigkeit notarieller Videoverfahren
[4] IHK München – Übertragbarkeit von Geschäftsanteilen
[5] § 16 GmbHG – Rechtsstellung bei Gesellschafterwechsel und Einlageverpflichtungen
[6] § 40 GmbHG – Liste der Gesellschafter
[7] § 11 BewG – Bewertung von Wertpapieren und Anteilen
[8] § 16 ErbStG – Persönliche Freibeträge
[9] § 14 ErbStG – Berücksichtigung früherer Erwerbe
[10] § 13b ErbStG – Begünstigtes Vermögen
[11] Bundesfinanzministerium – Erbschaftsteuer-Handbuch zu § 13b ErbStG
[12] § 13a ErbStG – Steuerbefreiung für Unternehmensvermögen
[13] Finanzverwaltung NRW – Anleitung zur Steuerentlastung für Unternehmensvermögen
[14] § 19 ErbStG – Steuersätze
[15] Anlage 1 GNotKG – Kostenverzeichnis, insbesondere KV 21100
[16] § 54 GNotKG – Bewertung bestimmter Gesellschaftsanteile
[17] § 30 ErbStG – Anzeige des Erwerbs
[18] § 34 ErbStG – Anzeigepflicht der Notare
[19] § 31 ErbStG – Steuererklärung
[20] § 3 GwG – Wirtschaftlich Berechtigter
[21] § 20 GwG – Transparenzpflichten
[22] § 17 EStG – Veräußerung von Anteilen an Kapitalgesellschaften
[23] beglaubigt.de – Schenkungsvertrag und kostenfreie Vorlage