Nach der Gründung einer GmbH oder UG beginnt nicht automatisch der normale Geschäftsbetrieb. Neben dem Notartermin, der Einzahlung des Stammkapitals und der Handelsregisteranmeldung muss die neue Gesellschaft auch steuerlich erfasst werden. Ein besonders wichtiger Schritt ist dabei die Beantragung der Steuernummer beim Finanzamt. Sie wird unter anderem für die steuerliche Kommunikation, Steuererklärungen und die ordnungsgemäße Rechnungsstellung benötigt.
Gerade bei neuen Kapitalgesellschaften entstehen häufig Fragen: Wann erhält eine GmbH ihre Steuernummer? Kann man sie schon vor der Handelsregistereintragung beantragen? Wie funktioniert der Fragebogen zur steuerlichen Erfassung über ELSTER? Und was ist der Unterschied zwischen Steuernummer, Steuer-ID und Umsatzsteuer-Identifikationsnummer?
Auch die Dauer wird häufig unterschätzt. Die notarielle Gründung führt nicht automatisch dazu, dass das Finanzamt unmittelbar eine Steuernummer vergibt. Zunächst müssen die erforderlichen steuerlichen Angaben übermittelt und bearbeitet werden. Unvollständige Informationen, unklare Tätigkeitsbeschreibungen oder widersprüchliche Unternehmensanschriften können Rückfragen auslösen.
beglaubigt.de verbindet die digitale GmbH- und UG-Gründung mit wichtigen Behördenanmeldungen nach dem Notartermin. Dazu gehört auch die steuerliche Erfassung beim Finanzamt. Über das Behördenpaket von beglaubigt.de können Gründer die steuerliche Anmeldung gemeinsam mit Gewerbeanmeldung und Transparenzregistermeldung organisieren.
Dieser Ratgeber erklärt Schritt für Schritt, wie du 2026 eine Steuernummer für deine GmbH oder UG beantragst, welche Unterlagen benötigt werden, wie lange die Bearbeitung dauern kann und welche Fehler du vermeiden solltest.
Das Wichtigste in 30 Sekunden
- Steuernummer: Eine GmbH oder UG erhält ihre betriebliche Steuernummer vom zuständigen Finanzamt im Rahmen der steuerlichen Erfassung.
- ELSTER: Der Fragebogen zur steuerlichen Erfassung für Kapitalgesellschaften wird grundsätzlich elektronisch über ELSTER übermittelt.
- Frist: Nach § 138 Abs. 1b AO sind die erforderlichen Angaben grundsätzlich innerhalb eines Monats nach Aufnahme der meldepflichtigen Tätigkeit zu übermitteln.
- Kosten: Die Vergabe der Steuernummer durch das Finanzamt ist grundsätzlich gebührenfrei. Kosten können entstehen, wenn ein Steuerberater oder Gründungsservice die Anmeldung übernimmt.
- Dauer: Eine gesetzlich garantierte Bearbeitungszeit gibt es nicht. Je nach Finanzamt und Vollständigkeit der Unterlagen kann die Vergabe mehrere Wochen dauern.
- USt-IdNr.: Die Umsatzsteuer-Identifikationsnummer ist nicht dasselbe wie die Steuernummer. Sie wird vom Bundeszentralamt für Steuern vergeben.
- Vor der Handelsregistereintragung: Auch eine GmbH in Gründung kann bereits steuerlich relevant sein. Die steuerliche Erfassung sollte deshalb frühzeitig vorbereitet werden.
- beglaubigt.de: Steuerliche Erfassung für 39€ zzgl. MwSt. und 139€ zzgl. MwSt. mit einem Anwalt. Bei entsprechenden GmbH-Gründungspaketen sind diese Leistungen bereits enthalten.
Wie bekommt eine GmbH ihre Steuernummer?
Eine GmbH erhält ihre Steuernummer im Rahmen der steuerlichen Erfassung durch das zuständige Finanzamt. Dafür muss der Fragebogen zur steuerlichen Erfassung übermittelt werden. Bei einer neu gegründeten GmbH ist grundsätzlich der Fragebogen „Gründung einer Kapitalgesellschaft beziehungsweise Genossenschaft“ zu verwenden. Dieser ist auf ELSTER verfügbar und kann über die amtlich vorgesehene elektronische Schnittstelle eingereicht werden.
Im Fragebogen werden unter anderem die Angaben zur Gesellschaft, zur Geschäftsführung, zum Unternehmensgegenstand, zur tatsächlichen Geschäftstätigkeit und zu den erwarteten Umsätzen und Gewinnen abgefragt. Das Finanzamt benötigt diese Informationen, um die steuerlichen Verhältnisse der neuen Gesellschaft einzuordnen und die erforderlichen Steuerkonten einzurichten.
Wichtig ist, dass die Steuernummer nicht automatisch mit der notariellen Beurkundung oder der Handelsregistereintragung vergeben wird. Auch die Gewerbeanmeldung ersetzt den Fragebogen zur steuerlichen Erfassung grundsätzlich nicht. Die verschiedenen Behörden erhalten zwar teilweise Informationen über die Unternehmensgründung, die Gesellschaft bleibt aber verpflichtet, ihre eigenen steuerlichen Angaben fristgerecht zu übermitteln.
Nach der Prüfung teilt das Finanzamt die Steuernummer zu. Die Übermittlung der Steuernummer erfolgt in der Regel schriftlich. Erst dann steht die konkrete Nummer für die weitere steuerliche Kommunikation zur Verfügung.
Beispiel: GmbH-Gründung mit anschließender steuerlicher Erfassung
Zwei Gründer lassen am 5. November 2026 ihren Gesellschaftsvertrag notariell beurkunden. Anschließend eröffnen sie das Geschäftskonto, zahlen das erforderliche Stammkapital ein und bereiten die Handelsregisteranmeldung vor. Gleichzeitig sammeln sie bereits die Informationen für die steuerliche Erfassung.
Dazu gehören insbesondere der Unternehmensgegenstand, die Angaben zur Geschäftsführung, die Beteiligungsverhältnisse und die voraussichtlichen Umsätze. Sobald die erforderlichen Angaben vorliegen, kann der steuerliche Fragebogen vorbereitet und im maßgeblichen gesetzlichen Zeitraum eingereicht werden.
So muss die Gesellschaft nicht erst nach der Handelsregistereintragung mit der gesamten steuerlichen Vorbereitung beginnen. Das kann besonders sinnvoll sein, wenn unmittelbar nach der Gründung Kundenrechnungen gestellt, Mitarbeiter eingestellt oder größere Anschaffungen vorgenommen werden sollen.
Steuernummer beantragen: Schritt-für-Schritt-Anleitung über ELSTER
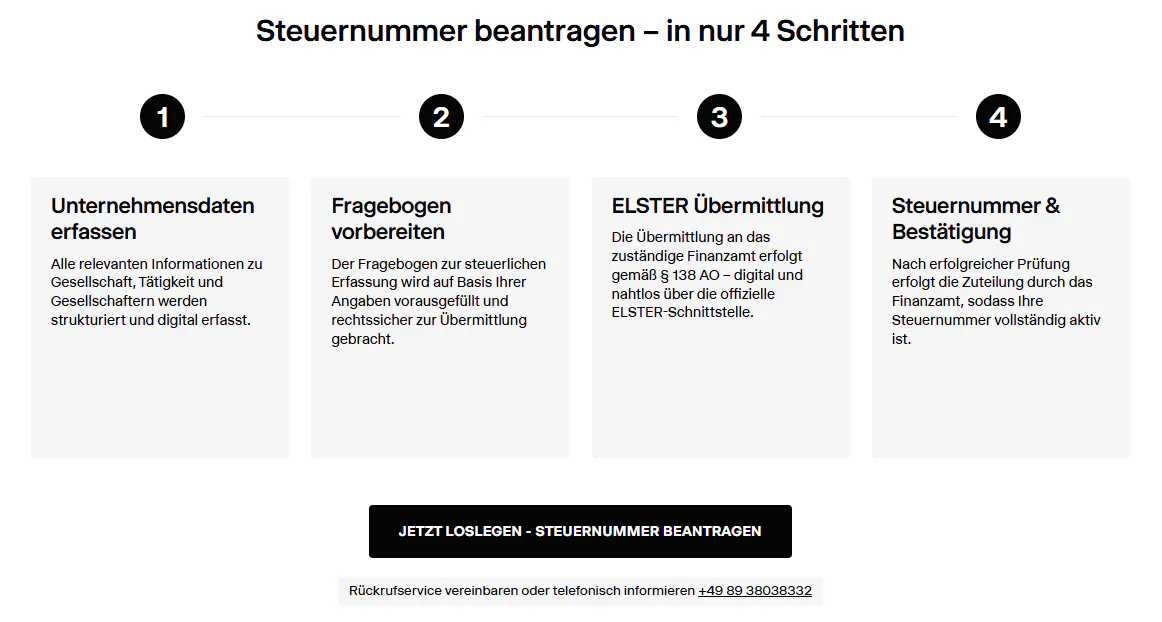
Die steuerliche Erfassung einer GmbH lässt sich grundsätzlich selbst durchführen. Dafür stellt die Finanzverwaltung mit ELSTER eine elektronische Plattform bereit. Der Ablauf ist allerdings umfangreicher als eine gewöhnliche Registrierung, weil verschiedene Angaben zu den steuerlichen Verhältnissen des Unternehmens gemacht werden müssen.
Schritt 1: ELSTER-Zugang vorbereiten
Zunächst benötigst du einen geeigneten Zugang zu ELSTER. Die Finanzverwaltung bietet für neu gegründete Unternehmen ein Registrierungsverfahren an, mit dem der Fragebogen zur steuerlichen Erfassung auch dann übermittelt werden kann, wenn noch keine Unternehmenssteuernummer vorliegt.
Die Registrierung sollte frühzeitig begonnen werden. Je nach gewähltem Verfahren können Aktivierungsschritte erforderlich sein. Wer erst kurz vor Ablauf der gesetzlichen Frist mit der Registrierung beginnt, riskiert unnötigen Zeitdruck.
Schritt 2: Richtigen Fragebogen auswählen
Für eine GmbH oder UG wird grundsätzlich der Fragebogen für die Gründung einer Kapitalgesellschaft beziehungsweise Genossenschaft verwendet. Er unterscheidet sich vom Fragebogen für Einzelunternehmen oder Personengesellschaften. Diese Unterscheidung ist wichtig, weil eine GmbH steuerlich anders behandelt wird als beispielsweise ein Einzelunternehmer oder eine gewöhnliche GbR. Bei der GmbH handelt es sich um ein eigenständiges Körperschaftsteuersubjekt, während bei Personengesellschaften insbesondere die steuerliche Behandlung auf Ebene der Gesellschafter eine größere Rolle spielt.
Schritt 3: Gesellschaftsdaten eintragen
Im Fragebogen werden die Firma, der Satzungssitz, die Geschäftsanschrift, die Geschäftsführung und weitere Registerdaten abgefragt. Soweit bereits vorhanden, werden auch Handelsregisterangaben berücksichtigt. Die Angaben sollten mit den tatsächlichen Verhältnissen und den gesellschaftsrechtlichen Unterlagen übereinstimmen. Besonders bei Unternehmen, die eine externe Geschäftsadresse verwenden, ist die Unterscheidung zwischen eingetragener Geschäftsanschrift und tatsächlichem Ort der Geschäftsleitung wichtig.
Schritt 4: Tätigkeit und Unternehmensgegenstand beschreiben
Das Finanzamt benötigt eine nachvollziehbare Beschreibung der ausgeübten Tätigkeit. Allgemeine Formulierungen wie „Dienstleistungen aller Art“ sind für die steuerliche Einordnung häufig wenig hilfreich.
Besser ist eine konkrete Beschreibung. Eine Software-GmbH könnte beispielsweise angeben, dass sie cloudbasierte Software für die Verwaltung von Kundenbeziehungen entwickelt und gegen laufende Lizenzgebühren bereitstellt.
Dabei sollte zwischen dem gesellschaftsrechtlichen Unternehmensgegenstand und der tatsächlich ausgeübten Tätigkeit unterschieden werden. Beide Angaben müssen nicht wortgleich sein, sollten aber sachlich zusammenpassen. Wie ein Unternehmensgegenstand bei der Gründung formuliert werden kann, erklären wir in unserem Ratgeber „Unternehmensgegenstand GmbH formulieren: Beispiele und häufige Fehler“.
Schritt 5: Erwartete Umsätze und Gewinne schätzen
Im Fragebogen müssen Angaben zu den voraussichtlichen wirtschaftlichen Ergebnissen gemacht werden. Diese dienen unter anderem als Grundlage für die steuerliche Einordnung und mögliche Vorauszahlungen.
Die Schätzungen sollten realistisch sein. Eine GmbH, die im ersten Geschäftsjahr voraussichtlich 120.000 Euro Umsatz und 20.000 Euro Gewinn erzielt, sollte nicht allein zur Vermeidung möglicher Vorauszahlungen einen erwarteten Gewinn von null Euro angeben.
Gleichzeitig müssen Gründer keine bereits feststehenden Ergebnisse vorweisen. Gerade bei neuen Unternehmen sind Prognosen naturgemäß mit Unsicherheit verbunden. Entscheidend ist, dass sie nachvollziehbar und nach bestem Wissen erstellt werden.
Schritt 6: Umsatzsteuerliche Angaben machen
Ein weiterer wichtiger Bestandteil ist die umsatzsteuerliche Einordnung. Hier wird unter anderem abgefragt, welche Umsätze erwartet werden und welche umsatzsteuerlichen Besonderheiten bestehen. Auch die Beantragung einer Umsatzsteuer-Identifikationsnummer kann im Rahmen der steuerlichen Erfassung veranlasst werden. Das ist insbesondere für Unternehmen relevant, die Leistungen an Geschäftskunden in anderen EU-Mitgliedstaaten erbringen oder am innergemeinschaftlichen Warenverkehr teilnehmen.
Schritt 7: Fragebogen elektronisch übermitteln
Sind sämtliche Angaben vollständig, wird der Fragebogen elektronisch an das zuständige Finanzamt übermittelt. Anschließend sollte das Übermittlungsprotokoll aufbewahrt werden. Ein solches Protokoll dokumentiert die erfolgreiche elektronische Übermittlung. Es ist jedoch nicht mit der späteren Zuteilung der Steuernummer gleichzusetzen.
Schritt 8: Rückfragen beantworten und Steuernummer erhalten
Das Finanzamt prüft die eingereichten Angaben. Falls Informationen fehlen oder Unklarheiten bestehen, können zusätzliche Nachweise beziehungsweise Erläuterungen verlangt werden. Nach Abschluss der Prüfung wird die Steuernummer vergeben und der Gesellschaft mitgeteilt. Ab diesem Zeitpunkt kann sie für die entsprechenden steuerlichen Vorgänge verwendet werden.
Steuernummer mit beglaubigt.de digital beantragen
Wer den ELSTER-Fragebogen nicht selbst bearbeiten möchte, kann die steuerliche Erfassung über beglaubigt.de organisieren. beglaubigt.de bietet dafür einen eigenständigen digitalen Service an, bei dem die erforderlichen Unternehmensangaben erfasst und über die offizielle ELSTER-Schnittstelle an das Finanzamt übermittelt werden.
Der Service „Selbstständig“ kostet 39 Euro zzgl. MwSt. und umfasst die vollständige steuerliche Erfassung, die elektronische Übermittlung sowie eine Versandbestätigung als PDF. Für Gründer, die zusätzliche rechtliche Begleitung wünschen, bietet beglaubigt.de außerdem die Variante „Mit Anwalt“ für 139 Euro zzgl. MwSt. an.
Die eigentliche Steuernummer wird anschließend vom zuständigen Finanzamt vergeben. beglaubigt.de übernimmt die digitale Vorbereitung und Übermittlung, während die behördliche Prüfung und Zuteilung weiterhin beim Finanzamt liegen. Das ist besonders für Gründer interessant, die bereits den Notartermin, das Geschäftskonto und die Handelsregisteranmeldung organisieren und die steuerliche Erfassung als weiteren administrativen Schritt möglichst effizient erledigen möchten.
Wann muss eine GmbH ihre Steuernummer beantragen?
Bei der Frist ist zwischen der gesetzlichen Anzeigepflicht und der tatsächlichen Vergabe der Steuernummer zu unterscheiden.
Nach § 138 Abs. 1b AO müssen die erforderlichen Angaben zur steuerlichen Erfassung grundsätzlich innerhalb eines Monats nach Aufnahme der meldepflichtigen Tätigkeit übermittelt werden. Bei Kapitalgesellschaften können zusätzlich die besonderen Anzeigepflichten des § 137 AO relevant sein, insbesondere im Zusammenhang mit der Gründung und dem Erwerb der Rechtsfähigkeit.Es wäre deshalb zu pauschal, die Frist bei jeder GmbH ausschließlich ab dem Tag der Handelsregistereintragung zu berechnen. Je nach Gründungsablauf können bereits zuvor steuerlich relevante Vorgänge und Mitteilungspflichten entstehen.Die Finanzverwaltung erklärt ausdrücklich, dass der Fragebogen zur steuerlichen Erfassung grundsätzlich elektronisch übermittelt werden muss. Eine Einreichung in Papierform ist nur in gesetzlich vorgesehenen besonderen Härtefällen möglich.Für Gründer empfiehlt sich deshalb, die steuerliche Erfassung frühzeitig vorzubereiten und nicht erst dann zu beginnen, wenn die erste Rechnung unmittelbar bevorsteht.
Wie lange dauert es, bis das Finanzamt die Steuernummer vergibt?
Eine deutschlandweit einheitliche Bearbeitungszeit gibt es nicht. Die Dauer hängt insbesondere vom zuständigen Finanzamt, der Vollständigkeit der Angaben und möglichen Rückfragen ab. Als praktische Orientierung nennt beglaubigt.de für die steuerliche Erfassung eine Bearbeitungsdauer von etwa zwei bis sechs Wochen durch das Finanzamt. Das ist eine Planungsgröße und keine gesetzlich garantierte Frist.
alle Anmeldungen digital erledigen
Bei einer einfachen GmbH mit klarer Tätigkeit, vollständigen Gesellschaftsdaten und nachvollziehbaren Umsatzschätzungen kann die Bearbeitung unkompliziert verlaufen. Bei komplexen Holdingstrukturen, internationalen Gesellschaftern oder unklaren Angaben zum Ort der Geschäftsleitung können zusätzliche Prüfungen erforderlich werden.
Beispiel: Verzögerung durch unklare Geschäftsanschrift
Eine GmbH besitzt eine externe Geschäftsanschrift in Berlin. Der Geschäftsführer arbeitet jedoch dauerhaft von München aus und trifft dort die maßgeblichen Leitungsentscheidungen.
Wenn im Fragebogen ausschließlich die Berliner Adresse als tatsächlicher Geschäftsleitungsort angegeben wird, obwohl die Geschäftsleitung in München stattfindet, kann das Finanzamt Rückfragen stellen. Unter Umständen muss auch die örtliche Zuständigkeit geklärt werden.Die Lösung besteht nicht darin, externe Geschäftsadressen grundsätzlich zu vermeiden, sondern die verschiedenen Adressfunktionen korrekt anzugeben.Welche Anforderungen Finanzamt, Registergericht und Banken an Unternehmensanschriften stellen, erklären wir in „Geschäftsadresse: Was Finanzamt, Registergericht und Banken akzeptieren – und was nicht“.
Kann eine GmbH schon vor der Handelsregistereintragung eine Steuernummer bekommen?
Eine GmbH kann bereits vor ihrer Handelsregistereintragung als Gesellschaft in Gründung auftreten und steuerlich relevante Tätigkeiten entfalten. Die steuerliche Erfassung sollte deshalb nicht pauschal auf die Zeit nach der Registereintragung verschoben werden. Nach der notariellen Beurkundung besteht bei einer gewöhnlichen Gründung zunächst die GmbH in Gründung, häufig mit dem Zusatz „i. G.“ bezeichnet. In dieser Phase können bereits Aufwendungen entstehen, Verträge abgeschlossen und vorbereitende unternehmerische Tätigkeiten durchgeführt werden.
Ob und wann das Finanzamt eine Steuernummer zuteilt, hängt von den konkreten Verhältnissen und der Bearbeitung ab. Die steuerliche Erfassung kann jedoch bereits in der Gründungsphase relevant werden. Besonders bei Unternehmen, die unmittelbar nach dem Notartermin größere Investitionen tätigen, sollte die steuerliche Planung nicht aufgeschoben werden. Dazu gehören beispielsweise Ausgaben für Software, Büroausstattung, Beratungsleistungen oder die Entwicklung eines Produkts.
Wer den gesamten Ablauf von der notariellen Gründung bis zur Handelsregistereintragung verstehen möchte, findet weitere Informationen in „GmbH gründen: Ablauf, Kosten und Dauer 2026“.
Steuernummer, Steuer-ID und Umsatzsteuer-ID: Was ist der Unterschied?
Die Begriffe Steuernummer, steuerliche Identifikationsnummer und Umsatzsteuer-Identifikationsnummer werden häufig verwechselt. Sie erfüllen jedoch unterschiedliche Aufgaben und werden von verschiedenen Stellen vergeben.
Die Steuernummer dient der steuerlichen Zuordnung gegenüber dem zuständigen Finanzamt. Eine GmbH erhält sie im Rahmen ihrer steuerlichen Erfassung. Sie wird unter anderem bei Steuererklärungen, in der Kommunikation mit dem Finanzamt und gegebenenfalls auf Rechnungen verwendet.
Die persönliche steuerliche Identifikationsnummer (Steuer-ID) wird natürlichen Personen zugeteilt. Sie besteht aus elf Ziffern und begleitet die betreffende Person grundsätzlich dauerhaft. Eine GmbH erhält keine persönliche Steuer-ID wie ihr Geschäftsführer oder ihre Gesellschafter.
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird vom Bundeszentralamt für Steuern vergeben. In Deutschland beginnt sie mit „DE“ und enthält anschließend neun Ziffern. Sie spielt insbesondere bei bestimmten grenzüberschreitenden Geschäften innerhalb der Europäischen Union eine wichtige Rolle.
Mehr dazu hier unter: ,,Steuernummer vs. Steuer-ID vs. USt-IdNr. – was ist der Unterschied?"
Beispiel: GmbH mit Kunden in Deutschland und Österreich
Eine Software-GmbH verkauft ihre Dienstleistungen sowohl an deutsche Unternehmen als auch an Geschäftskunden in Österreich.
Für ihre steuerlichen Erklärungen verwendet sie die vom Finanzamt zugeteilte Steuernummer. Für bestimmte umsatzsteuerliche Vorgänge mit österreichischen Geschäftskunden benötigt sie dagegen eine USt-IdNr.
Die persönliche Steuer-ID des Geschäftsführers darf nicht einfach anstelle der Unternehmenssteuernummer auf den Rechnungen der GmbH verwendet werden.
Die USt-IdNr. kann bereits im Rahmen des Fragebogens zur steuerlichen Erfassung beantragt werden. Sie wird anschließend durch das Bundeszentralamt für Steuern erteilt.
Umsatzsteuer-Identifikationsnummer beantragen
Kann ich Rechnungen schreiben, bevor die Steuernummer da ist?
Die fehlende Steuernummer bedeutet nicht automatisch, dass eine GmbH keinerlei wirtschaftliche Tätigkeit aufnehmen darf. Allerdings müssen bei der Rechnungsstellung die umsatzsteuerlichen Pflichtangaben beachtet werden.
Nach § 14 Abs. 4 UStG gehört zu den Pflichtangaben einer gewöhnlichen Rechnung grundsätzlich entweder die vom Finanzamt erteilte Steuernummer oder die Umsatzsteuer-Identifikationsnummer. Bei bestimmten Kleinbetragsrechnungen und anderen Sonderfällen gelten abweichende Anforderungen.Wer noch keine der erforderlichen Nummern besitzt, sollte deshalb nicht einfach eine frei erfundene Nummer oder die persönliche Steuer-ID des Geschäftsführers verwenden. Ebenso wenig sollte angenommen werden, dass eine spätere Nachreichung in jedem Fall ohne weitere Prüfung ausreicht. Bei einer neu gegründeten GmbH ist es sinnvoll, die steuerliche Erfassung frühzeitig zu veranlassen und die Rechnungsstellung mit der Buchhaltung beziehungsweise steuerlichen Beratung abzustimmen.
Beispiel: Erste Kundenrechnung über 2.500 Euro
Eine Beratungs-GmbH schließt kurz nach der Gründung einen Vertrag mit einem Geschäftskunden und erbringt eine Beratungsleistung im Wert von 2.500 Euro netto. Die Gesellschaft muss prüfen, welche Rechnungsangaben für diesen Umsatz erforderlich sind. Besitzt sie bereits eine Steuernummer oder USt-IdNr., kann die entsprechende Nummer verwendet werden. Fehlen beide, muss die ordnungsgemäße Rechnungsstellung unter Berücksichtigung der gesetzlichen Vorgaben geklärt werden.
Der entscheidende Punkt ist: Die steuerliche Erfassung sollte nicht erst beginnen, wenn die erste Rechnung bereits ausgestellt werden soll.
Was kostet es, eine Steuernummer zu beantragen?
Die Vergabe einer Steuernummer durch das Finanzamt ist grundsätzlich gebührenfrei. Wer den Fragebogen selbst über ELSTER übermittelt, muss für die staatliche Bearbeitung daher normalerweise keine zusätzliche Antragsgebühr bezahlen.
Kosten entstehen, wenn die Gesellschaft einen Steuerberater oder einen privaten Dienstleister mit der Vorbereitung und Übermittlung beauftragt.
Bei beglaubigt.de gibt es dafür zwei konkrete Angebote:
- Selbstständig – 39 Euro zzgl. MwSt.: Digitale steuerliche Erfassung und Übermittlung über die ELSTER-Schnittstelle einschließlich Versandbestätigung.
- Mit Anwalt – 139 Euro zzgl. MwSt.: Steuerliche Erfassung und elektronische Übermittlung mit zusätzlicher anwaltlicher Betreuung im angebotenen Leistungsumfang.
Wer gleichzeitig Gewerbeanmeldung und Transparenzregistermeldung organisieren möchte, kann stattdessen das Behördenpaket für 199 Euro zzgl. MwSt. nutzen. Es bündelt die entsprechenden Vorgänge einschließlich der steuerlichen Erfassung.
Was passiert nach der Vergabe der Steuernummer?
Mit der Vergabe der Steuernummer ist die steuerliche Registrierung abgeschlossen, aber die laufenden steuerlichen Pflichten der GmbH beginnen beziehungsweise bestehen fort.
Eine GmbH muss grundsätzlich eine ordnungsgemäße Buchführung führen und Jahresabschlüsse erstellen. Sie unterliegt der Körperschaftsteuer und regelmäßig der Gewerbesteuer. Außerdem können Umsatzsteuer-Voranmeldungen, Lohnsteueranmeldungen und weitere Erklärungen erforderlich werden. Die Steuernummer dient dabei der Zuordnung der Gesellschaft gegenüber dem Finanzamt. Sie bedeutet jedoch nicht, dass das Finanzamt bereits die Richtigkeit sämtlicher späterer steuerlicher Angaben bestätigt hätte.
Gerade im ersten Geschäftsjahr sollten Gründer deshalb klären, welche Erklärungspflichten bestehen und welche Fristen einzuhalten sind. Wer Mitarbeiter beschäftigt, benötigt zusätzlich eine ordnungsgemäße Lohnbuchhaltung. Wer Leistungen ins Ausland erbringt, muss gegebenenfalls besondere umsatzsteuerliche Regeln beachten. Auch die Höhe möglicher Vorauszahlungen sollte geprüft werden. Das Finanzamt kann anhand der erwarteten Gewinne Vorauszahlungen festsetzen. Weichen die tatsächlichen Ergebnisse später erheblich von der ursprünglichen Prognose ab, kann unter den gesetzlichen Voraussetzungen eine Anpassung beantragt werden.
Welche Steuern zahlt eine GmbH nach der Gründung?
Die Steuernummer selbst löst keine pauschale Steuerzahlung aus. Die steuerliche Belastung richtet sich nach der tatsächlichen Tätigkeit, den steuerlichen Ergebnissen und den anwendbaren gesetzlichen Vorschriften. Eine GmbH unterliegt grundsätzlich einer Körperschaftsteuer von 15 Prozent auf ihr zu versteuerndes Einkommen. Hinzu kommt der Solidaritätszuschlag auf die Körperschaftsteuer. Außerdem fällt grundsätzlich Gewerbesteuer an, deren Höhe unter anderem vom Hebesatz der Gemeinde abhängt.
Beispiel: GmbH mit 50.000 Euro steuerlichem Gewinn
Angenommen, eine GmbH erzielt ein zu versteuerndes Einkommen von 50.000 Euro. Bei einem Körperschaftsteuersatz von 15 Prozent ergeben sich 7.500 Euro Körperschaftsteuer. Der Solidaritätszuschlag beträgt 5,5 Prozent der Körperschaftsteuer, in diesem Beispiel also 412,50 Euro. Bei einem angenommenen Gewerbesteuerhebesatz von 400 Prozent und einem Gewerbesteuermessbetrag, der auf einem Gewerbeertrag von ebenfalls 50.000 Euro beruht, ergibt sich rechnerisch eine Gewerbesteuer von 7.000 Euro.
Die gesamte rechnerische Steuerbelastung beträgt in diesem vereinfachten Beispiel somit 14.912,50 Euro, entsprechend rund 29,8 Prozent. Die tatsächliche Berechnung kann aufgrund unterschiedlicher Bemessungsgrundlagen, Hinzurechnungen, Kürzungen und weiterer steuerlicher Besonderheiten abweichen. Diese laufenden Steuern sollten bereits bei der Planung der ersten Geschäftsjahre berücksichtigt werden. Eine GmbH mit geringen Anfangsgewinnen hat andere Liquiditätsanforderungen als eine Gesellschaft, die bereits im ersten Jahr größere Überschüsse erzielt.
Welche Geschäftsadresse muss beim Finanzamt angegeben werden?
Im Fragebogen zur steuerlichen Erfassung werden verschiedene Angaben zur Gesellschaft und ihren tatsächlichen Verhältnissen benötigt. Dabei sollte zwischen der eingetragenen Geschäftsanschrift, dem Satzungssitz und dem Ort der Geschäftsleitung unterschieden werden.
Nach § 10 AO ist die Geschäftsleitung der Mittelpunkt der geschäftlichen Oberleitung. Dieser Ort kann sich von der im Handelsregister eingetragenen Geschäftsanschrift unterscheiden. Eine GmbH kann beispielsweise eine externe Geschäftsadresse in Berlin nutzen, während der Geschäftsführer die maßgeblichen Leitungsentscheidungen dauerhaft in Hamburg trifft. Die Berliner Adresse kann für die geschäftliche Postannahme relevant sein, während Hamburg steuerlich als Ort der Geschäftsleitung zu berücksichtigen sein kann.
beglaubigt.de bietet ladungsfähige Geschäftsadressen mit digitalem Briefkasten ab 99€ an. Sie können für den vorgesehenen geschäftlichen Rechtsverkehr genutzt werden und erleichtern die Trennung von privater und geschäftlicher Post. Die Buchung einer solchen Adresse verändert jedoch nicht automatisch den tatsächlichen steuerlichen Geschäftsleitungsort.
Mehr dazu erklären wir in „Geschäftsadresse: Was Finanzamt, Registergericht und Banken akzeptieren – und was nicht“ sowie in unserem Ratgeber „Ladungsfähige Geschäftsadresse: Was bedeutet das und wann brauchst du sie?“.
Muss ich Gewerbeanmeldung, Steuernummer und Transparenzregister getrennt beantragen?
Ja, grundsätzlich handelt es sich um unterschiedliche Verwaltungsverfahren mit eigenen rechtlichen Grundlagen und zuständigen Stellen.
Die Gewerbeanmeldung erfolgt bei der zuständigen Gewerbebehörde. Sie dient der Anzeige einer gewerblichen Tätigkeit und ersetzt nicht die steuerliche Erfassung.
Die Steuernummer wird vom zuständigen Finanzamt vergeben. Dafür muss der Fragebogen zur steuerlichen Erfassung mit den erforderlichen Angaben übermittelt werden.
Das Transparenzregister erfasst dagegen die wirtschaftlich Berechtigten einer Gesellschaft. Die Mitteilungspflichten ergeben sich insbesondere aus dem Geldwäschegesetz. Die Transparenzregistermeldung wird nicht automatisch durch die Vergabe der Steuernummer erledigt.
Gerade bei GmbH- und UG-Gründungen kann es deshalb sinnvoll sein, diese drei Vorgänge gemeinsam zu organisieren. Die Daten überschneiden sich teilweise, die Verfahren bleiben aber rechtlich voneinander getrennt.
beglaubigt.de bietet dafür das Behördenpaket für 199 Euro zzgl. MwSt. an. Es umfasst die Gewerbeanmeldung, die steuerliche Erfassung inklusive USt-IdNr. und die Transparenzregistermeldung. Die Anmeldungen werden digital vorbereitet und an die jeweils zuständigen Stellen übermittelt.
Für die Transparenzregisterpflichten gibt es außerdem unseren Ratgeber „Transparenzregister 2026: Anmeldung, wirtschaftlich Berechtigte, Kosten und Fristen für GmbH und UG“.
Was tun, wenn die Steuernummer nach mehreren Wochen noch nicht da ist?
Wenn das Finanzamt nach mehreren Wochen noch keine Steuernummer mitgeteilt hat, sollte zunächst geprüft werden, ob der Fragebogen erfolgreich übermittelt wurde. Das elektronische Übermittlungsprotokoll ist dafür ein wichtiger Nachweis. Anschließend kann beim zuständigen Finanzamt nach dem Bearbeitungsstand gefragt werden. Dabei sollten die Firma, das Datum der Übermittlung und gegebenenfalls weitere vorhandene Vorgangsangaben bereitgehalten werden.
Fehlen Unterlagen oder wurden Rückfragen des Finanzamts übersehen, sollten diese möglichst zeitnah beantwortet werden. Auch ein Wechsel des zuständigen Finanzamts oder eine unklare Geschäftsleitungsanschrift kann die Bearbeitung beeinflussen. Wer die Anmeldung über beglaubigt.de vorgenommen hat, kann die Übermittlungsbestätigung im Kundenkonto nutzen und bei Rückfragen die Unterstützung des Services in Anspruch nehmen.
Weiterführende Ratgeber für Gründer und bestehende Unternehmen
Die Steuernummer ist ein wichtiger Schritt nach der Gründung, steht aber im Zusammenhang mit weiteren rechtlichen und organisatorischen Pflichten. Besonders relevant sind folgende Ratgeber:
- GmbH gründen: Ablauf, Kosten und Dauer 2026 – vom Gesellschaftsvertrag über den Notartermin bis zur Handelsregistereintragung und den anschließenden Behördenanmeldungen.
- UG gründen: Schritt-für-Schritt-Anleitung 2026 – die Gründung einer Kapitalgesellschaft mit geringerem Stammkapital und ihren besonderen gesetzlichen Anforderungen.
- Was kostet eine GmbH-Gründung wirklich? – die Unterscheidung zwischen Stammkapital, Notarkosten, Registergebühren und weiteren Gründungsausgaben.
- Transparenzregister 2026: Anmeldung, wirtschaftlich Berechtigte, Kosten und Fristen – welche Personen gemeldet werden müssen und wann Aktualisierungen erforderlich sind.
- GmbH-Sitzverlegung 2026: Ablauf, Notar, Handelsregister, Finanzamt und Kosten – besonders relevant, wenn sich nach der Gründung die Geschäftsanschrift oder der tatsächliche Geschäftsleitungsort verändert.
Wer eine neue Gesellschaft vorbereitet, kann über beglaubigt.de eine GmbH gründen oder die digitale UG-Gründung nutzen. Für bestehende Unternehmen steht außerdem die eigenständige Steuernummer-Beantragung zur Verfügung.
Fazit: Steuernummer frühzeitig beantragen und Gründungsschritte koordinieren
Die Steuernummer gehört zu den wichtigsten steuerlichen Grundlagen einer neu gegründeten GmbH oder UG. Sie wird vom zuständigen Finanzamt vergeben, nachdem die erforderlichen Angaben zur steuerlichen Erfassung übermittelt und geprüft wurden.
Der Fragebogen muss grundsätzlich elektronisch eingereicht werden. Bei der Frist sind die gesetzlichen Anzeigepflichten und der konkrete Zeitpunkt der Aufnahme der Tätigkeit beziehungsweise der gesellschaftsrechtlichen Gründung zu beachten.
Die staatliche Vergabe ist grundsätzlich gebührenfrei. Wer die Anmeldung nicht selbst über ELSTER durchführen möchte, kann die digitale Abwicklung über beglaubigt.de organisieren. Besonders sinnvoll ist es, die steuerliche Erfassung nicht isoliert zu betrachten. Gewerbeanmeldung, Transparenzregister, Geschäftskonto und Handelsregister gehören ebenfalls zu den wichtigen Schritten nach der Gründung. Wer diese Vorgänge frühzeitig koordiniert, kann unnötige Rückfragen und Verzögerungen vermeiden.
Steuernummer mit beglaubigt.de online beantragen
Du hast deine GmbH oder UG gegründet und möchtest die steuerliche Erfassung schnell und digital erledigen? Über beglaubigt.de kannst du deine Steuernummer ab 39 Euro zzgl. MwSt. beantragen lassen.
FAQ: Steuernummer für GmbH und UG
Wie beantrage ich eine Steuernummer für meine GmbH?
Die Steuernummer wird im Rahmen der steuerlichen Erfassung beim zuständigen Finanzamt beantragt. Dafür wird grundsätzlich der elektronische Fragebogen für die Gründung einer Kapitalgesellschaft beziehungsweise Genossenschaft über ELSTER übermittelt. Alternativ kann die Übermittlung über einen beauftragten Dienstleister wie beglaubigt.de erfolgen.
Wie lange dauert die Vergabe einer Steuernummer?
Eine bundesweit garantierte Bearbeitungsdauer gibt es nicht. Als Orientierung nennt beglaubigt.de für die Bearbeitung durch das Finanzamt etwa zwei bis sechs Wochen. Bei Rückfragen oder unvollständigen Unterlagen kann es länger dauern.
Was kostet eine Steuernummer beim Finanzamt?
Die Vergabe durch das Finanzamt ist grundsätzlich gebührenfrei. Wer die steuerliche Erfassung über beglaubigt.de abwickelt, zahlt für den eigenständigen digitalen Service 39 Euro zzgl. MwSt. oder 139 Euro zzgl. MwSt. für die Variante mit anwaltlicher Betreuung.
Kann ich die Steuernummer vor der Handelsregistereintragung beantragen?
Die steuerliche Erfassung kann bereits während der Gründungsphase relevant werden. Eine GmbH in Gründung kann schon vor der Handelsregistereintragung steuerlich bedeutsame Vorgänge durchführen. Ob und wann die Steuernummer zugeteilt wird, hängt vom konkreten Fall und der Prüfung des Finanzamts ab.
Ist die Steuernummer dasselbe wie die Umsatzsteuer-ID?
Nein. Die Steuernummer wird vom zuständigen Finanzamt vergeben. Die Umsatzsteuer-Identifikationsnummer wird vom Bundeszentralamt für Steuern erteilt und ist insbesondere bei bestimmten grenzüberschreitenden EU-Geschäften relevant.
Braucht eine UG eine eigene Steuernummer?
Ja. Die UG ist eine eigenständige Kapitalgesellschaft und benötigt grundsätzlich eine eigene steuerliche Erfassung. Das Verfahren entspricht im Wesentlichen dem einer GmbH.
Braucht jede Tochtergesellschaft einer Holding eine eigene Steuernummer?
Grundsätzlich ja. Die Holding und ihre Tochtergesellschaften sind eigenständige Rechtsträger mit jeweils eigenen steuerlichen Pflichten. Besondere steuerliche Gruppenregelungen können die Behandlung einzelner Steuerarten beeinflussen.
Kann ich ohne Steuernummer Rechnungen schreiben?
Für gewöhnliche Rechnungen nach § 14 Abs. 4 UStG ist grundsätzlich eine Steuernummer oder USt-IdNr. als Pflichtangabe erforderlich. Bei bestimmten Sonderfällen, beispielsweise Kleinbetragsrechnungen, gelten Erleichterungen. Die konkrete Rechnungsstellung sollte vorab geprüft werden, wenn noch keine Nummer zugeteilt wurde.
Muss ich die Steuernummer jedes Jahr neu beantragen?
Nein. Die Steuernummer wird nicht jährlich neu beantragt. Sie kann sich allerdings beispielsweise bei einem Wechsel der steuerlichen Zuständigkeit ändern. Die laufenden Steuererklärungs- und Mitteilungspflichten bestehen unabhängig davon fort.
Muss ich die Steuernummer nach einer GmbH-Sitzverlegung ändern?
Eine neue Steuernummer kann vergeben werden, wenn sich die zuständige Finanzbehörde ändert. Eine bloße Änderung der Geschäftsanschrift führt jedoch nicht automatisch zu einer neuen Steuernummer. Maßgeblich sind die steuerlichen Zuständigkeitsregeln und tatsächlichen Verhältnisse.
Kann ich die Steuernummer selbst über ELSTER beantragen?
Ja. Die elektronische steuerliche Erfassung kann grundsätzlich selbst über ELSTER durchgeführt werden. Für eine GmbH oder UG wird der entsprechende Fragebogen für Kapitalgesellschaften verwendet.
Übernimmt beglaubigt.de die steuerliche Erfassung?
Ja. beglaubigt.de bietet die digitale Übermittlung des Fragebogens zur steuerlichen Erfassung über die offizielle ELSTER-Schnittstelle an. Der eigenständige Service startet bei 39 Euro zzgl. MwSt. Die Steuernummer wird anschließend vom zuständigen Finanzamt vergeben.
Kann ich Gewerbeanmeldung und Transparenzregister gleich mit erledigen?
Ja. Mit dem Behördenpaket von beglaubigt.de für 199 Euro zzgl. MwSt. werden steuerliche Erfassung inklusive USt-IdNr., Gewerbeanmeldung und Transparenzregistermeldung gemeinsam organisiert.
Quellenverzeichnis
§ 137 AO – Steuerliche Anzeigepflichten von Körperschaften https://www.gesetze-im-internet.de/ao_1977/__137.html
§ 138 AO – Anzeigen über die Erwerbstätigkeit https://www.gesetze-im-internet.de/ao_1977/__138.html
§ 10 AO – Geschäftsleitung https://www.gesetze-im-internet.de/ao_1977/__10.html
§ 139c AO – Wirtschafts-Identifikationsnummer https://www.gesetze-im-internet.de/ao_1977/__139c.html
§ 14 UStG – Ausstellung von Rechnungen https://www.gesetze-im-internet.de/ustg_1980/__14.html
§ 27a UStG – Umsatzsteuer-Identifikationsnummer https://www.gesetze-im-internet.de/ustg_1980/__27a.html
§ 23 KStG – Körperschaftsteuersatz https://www.gesetze-im-internet.de/kstg_1977/__23.html
§ 11 GewStG – Steuermesszahl https://www.gesetze-im-internet.de/gewstg/__11.html
ELSTER – Unternehmensgründung und steuerliche Erfassung https://www.elster.de/eportal/infoseite/unternehmensgruendung
ELSTER – Fragebogen zur steuerlichen Erfassung für Kapitalgesellschaften https://www.elster.de/eportal/helpGlobal?themaGlobal=help_fsekapg_202501
Bundesportal – Umsatzsteuer-Identifikationsnummer beantragen https://verwaltung.bund.de/leistungsverzeichnis/de/leistung/99102022107000
beglaubigt.de – Steuernummer online beantragen https://beglaubigt.de/steuernummer
beglaubigt.de – Behördenpaket https://beglaubigt.de/behoerdenpaket
beglaubigt.de – GmbH gründen https://beglaubigt.de/gmbh-gruenden
beglaubigt.de – UG gründen https://beglaubigt.de/ug-gruenden
beglaubigt.de – Holding gründen https://beglaubigt.de/holding-gruenden