Der Unternehmensgegenstand einer GmbH gehört zu den Angaben, die bereits vor dem Notartermin sorgfältig formuliert werden sollten. Er beschreibt, in welchem Tätigkeitsbereich die Gesellschaft arbeiten soll, wird Bestandteil des Gesellschaftsvertrags und später im Handelsregister veröffentlicht. § 3 GmbHG schreibt ausdrücklich vor, dass der Gegenstand des Unternehmens im Gesellschaftsvertrag enthalten sein muss; § 10 GmbHG sieht seine Eintragung in das Handelsregister vor.
Gerade an der Formulierung entstehen jedoch regelmäßig Probleme. Ein Satz wie „Handel mit Waren aller Art“ klingt für Gründer zunächst attraktiv, weil er maximale Flexibilität verspricht. Für das Handelsregister kann er gerade deshalb zu unbestimmt sein. Das Kammergericht Berlin bestätigte 2025, dass der Unternehmensgegenstand so konkret und individuell bezeichnet werden muss, dass der Tätigkeitsschwerpunkt der Gesellschaft für den Rechtsverkehr hinreichend erkennbar ist. In dem entschiedenen Fall genügte selbst die Formulierung „Handelsvermittlung und Handel mit genehmigungsfreien Waren unterschiedlicher Art, auch im Internet“ nicht.
Die Herausforderung besteht deshalb darin, den Unternehmensgegenstand weder zu allgemein noch unnötig eng zu formulieren. Er sollte das tatsächliche Geschäftsmodell erkennen lassen und zugleich naheliegende Entwicklungen des Unternehmens abdecken. Dieser Ratgeber zeigt anhand konkreter Beispiele für Consulting, SaaS, E-Commerce, Immobilien, Holding, Marketing, Softwareentwicklung und weitere Geschäftsmodelle, wie ein Unternehmensgegenstand aufgebaut werden kann und welche Formulierungen häufig zu Rückfragen beim Registergericht führen.
Das Wichtigste in 30 Sekunden
- Der Unternehmensgegenstand ist Pflichtbestandteil des GmbH-Gesellschaftsvertrags. Nach § 3 Abs. 1 Nr. 2 GmbHG muss er in der Satzung enthalten sein; bei der Handelsregistereintragung wird er nach § 10 GmbHG veröffentlicht.
- Der Tätigkeitsschwerpunkt muss erkennbar sein. Formulierungen wie „Handel mit Waren aller Art“, „Beratung“ oder „Erbringung von Dienstleistungen aller Art“ sind regelmäßig zu allgemein. Die Tätigkeit muss ausreichend individualisiert werden.
- Zu eng sollte die Formulierung ebenfalls nicht sein. Wer bereits absehbare Geschäftsfelder nicht berücksichtigt, kann später eine Änderung des Unternehmensgegenstands und damit eine Satzungsänderung benötigen.
- Erlaubnispflichtige Tätigkeiten sollten erkennbar sein. Bei Immobilienvermittlung, bestimmten Finanzdienstleistungen, handwerklichen Tätigkeiten oder anderen regulierten Geschäftsmodellen sollte frühzeitig geprüft werden, welche zusätzlichen Genehmigungen erforderlich sind.
- Der Unternehmensgegenstand hat auch intern Bedeutung. IHKs weisen darauf hin, dass er im Innenverhältnis den Handlungsbereich der Geschäftsführung begrenzt.
- Gründung strukturiert vorbereiten: beglaubigt.de unterstützt bei der strukturierten Erfassung von Firma, Unternehmensgegenstand, Gesellschaftern, Geschäftsführung, Stammkapital, Sitz und Geschäftsanschrift sowie bei der Dokumentenvorbereitung und Koordination des Gründungsprozesses.
Was ist der Unternehmensgegenstand einer GmbH?
Der Unternehmensgegenstand beschreibt Bereich und Art der Tätigkeit, die eine GmbH ausüben soll. Er beantwortet damit nicht die Marketingfrage „Was macht unsere Marke?“, sondern soll rechtlich nachvollziehbar machen, in welchem Geschäftsfeld die Gesellschaft tätig wird. Die IHK Düsseldorf beschreibt seine Funktion entsprechend: Bei Kapitalgesellschaften soll durch die Eintragung nach außen erkennbar werden, wo der Schwerpunkt der Geschäftstätigkeit liegt.
Das lässt sich gut an einem einfachen Beispiel zeigen. Die Aussage „Wir bauen digitale Produkte für Unternehmen“ kann für eine Website oder einen Pitch völlig ausreichen. Für einen Gesellschaftsvertrag ist sie jedoch möglicherweise zu unklar. Entwickelt die GmbH eigene Software? Verkauft sie Softwarelizenzen? Betreibt sie eine SaaS-Plattform? Berät sie andere Unternehmen bei der Digitalisierung? Entwickelt sie Webseiten im Kundenauftrag? Genau diese Tätigkeitsbereiche sollte der Unternehmensgegenstand erkennen lassen.
Dabei muss nicht jedes einzelne Produkt genannt werden, das die GmbH jemals anbieten könnte. Die Rechtsprechung verlangt keine vollständige Beschreibung jeder denkbaren Tätigkeit. Das OLG Düsseldorf stellte 2024 vielmehr darauf ab, dass interessierte Verkehrskreise erkennen können müssen, in welchem Geschäftszweig und in welcher Weise sich die Gesellschaft betätigen will. Eine Beschreibung wie „Handel mit Waren aller Art“ oder „Vermittlung von Geschäften aller Art“ genügte dafür nicht.
Der Unternehmensgegenstand ist damit eine Art rechtliche Kurzbeschreibung des Geschäftsmodells: konkret genug, um die Gesellschaft einordnen zu können, aber nicht so kleinteilig, dass jede normale Weiterentwicklung sofort eine Satzungsänderung notwendig macht.
Warum ist der Unternehmensgegenstand für das Handelsregister so wichtig?
Der Unternehmensgegenstand wird bei einer GmbH nicht nur intern in einer Datei abgelegt. Er gehört nach § 3 GmbHG zum zwingenden Inhalt des Gesellschaftsvertrags und wird nach § 10 GmbHG zusammen mit Firma, Sitz, Geschäftsanschrift, Stammkapital und Geschäftsführung im Handelsregister eingetragen. Damit können Geschäftspartner und andere Beteiligte nachvollziehen, in welchem Bereich die Gesellschaft tätig werden soll.
Die Formulierung erfüllt außerdem eine interne Funktion. Mehrere IHKs weisen darauf hin, dass der Unternehmensgegenstand den Handlungsbereich der Geschäftsführung im Innenverhältnis begrenzt. Überschreitet ein Geschäftsführer den festgelegten Geschäftsbereich, können sich daraus interne Verantwortungs- und Regressfragen ergeben.
Eine dritte Funktion betrifft regulierte Tätigkeiten. Aus dem Gegenstand sollte erkennbar sein, ob das Geschäftsmodell möglicherweise erlaubnispflichtig ist. Die IHK Hochrhein-Bodensee nennt dafür beispielsweise Immobilienvermittlung und andere regulierte Tätigkeiten. Zwar muss die gewerberechtliche Erlaubnis grundsätzlich nicht schon für die Handelsregistereintragung vorgelegt werden; die erlaubnispflichtige Tätigkeit darf aber erst aufgenommen werden, wenn die erforderliche Genehmigung tatsächlich vorliegt. Für einzelne spezialgesetzlich geregelte Bereiche können wiederum Besonderheiten gelten.
Genau deshalb ist der Unternehmensgegenstand mehr als eine Formalität für den Notar. Eine schlechte Formulierung kann die Registereintragung verzögern; eine gute Formulierung schafft Klarheit über das Geschäftsmodell und berücksichtigt gleichzeitig regulatorische Grenzen.
Wie konkret muss der Unternehmensgegenstand formuliert sein?
Die zentrale Regel lautet: Der Tätigkeitsschwerpunkt muss erkennbar sein.
Das bedeutet nicht, dass der Unternehmensgegenstand einen vollständigen Businessplan enthalten muss. Gleichzeitig reicht es nicht, lediglich Oberbegriffe zu nennen, unter denen nahezu jede wirtschaftliche Tätigkeit denkbar wäre.
Die IHK Hochrhein-Bodensee nennt hierfür sehr anschauliche Beispiele. „Handel mit Waren aller Art“ ist zu allgemein, weil nicht erkennbar wird, ob beispielsweise Lebensmittel, Textilien oder völlig andere Produkte gemeint sind. „Handel mit Textilien“ ist dagegen deutlich konkreter, weil zumindest die Warengattung feststeht. Ebenso ist das einzelne Wort „Beratung“ zu unbestimmt, während „Unternehmensberatung“ den Tätigkeitsbereich bereits wesentlich besser erkennen lässt.
Auch aktuelle Rechtsprechung bestätigt diese Linie. Das Kammergericht Berlin hielt 2025 die Beschreibung „Handelsvermittlung und Handel mit genehmigungsfreien Waren unterschiedlicher Art, auch im Internet“ für nicht ausreichend individualisiert. Nach der von der IHK Hannover dargestellten Entscheidung hätte die Gesellschaft den Gegenstand beispielsweise durch die Benennung einer schwerpunktmäßigen Produktgruppe konkretisieren können.
Eine brauchbare Denkregel ist deshalb:
Tätigkeit + Gegenstand beziehungsweise Branche + gegebenenfalls besondere Form der Tätigkeit
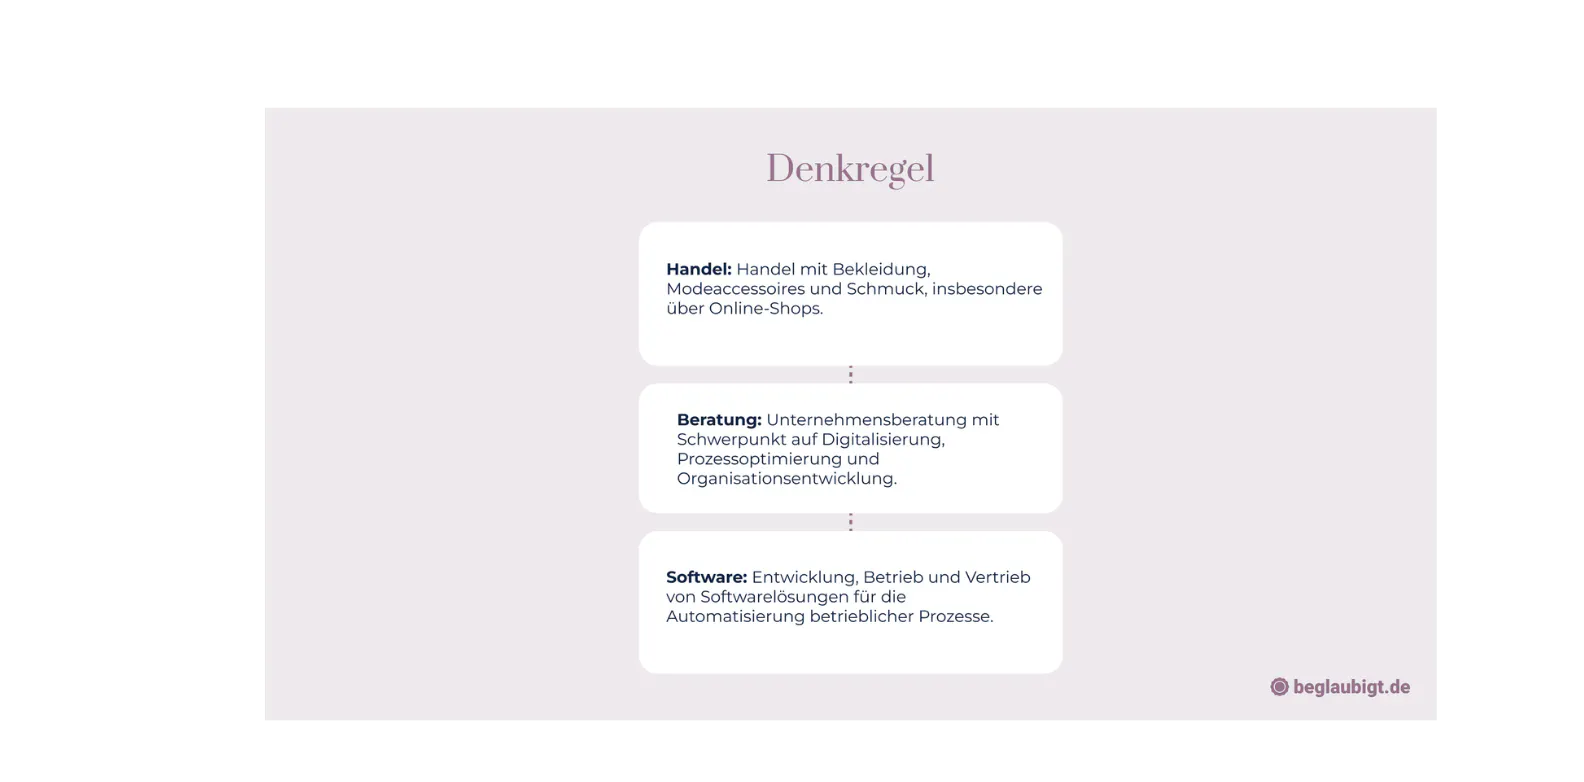
Diese Formulierungen sind nicht automatisch für jeden konkreten Gründungsfall eintragungsfähig. Sie zeigen aber, wie aus einem abstrakten Oberbegriff eine Beschreibung wird, aus der das tatsächliche Geschäftsfeld wesentlich besser hervorgeht.
Unternehmensgegenstand formulieren: Eine praktische Formel
Was tut die Gesellschaft? + Womit beziehungsweise in welchem Bereich? + Welche ergänzenden Tätigkeiten gehören realistisch dazu?
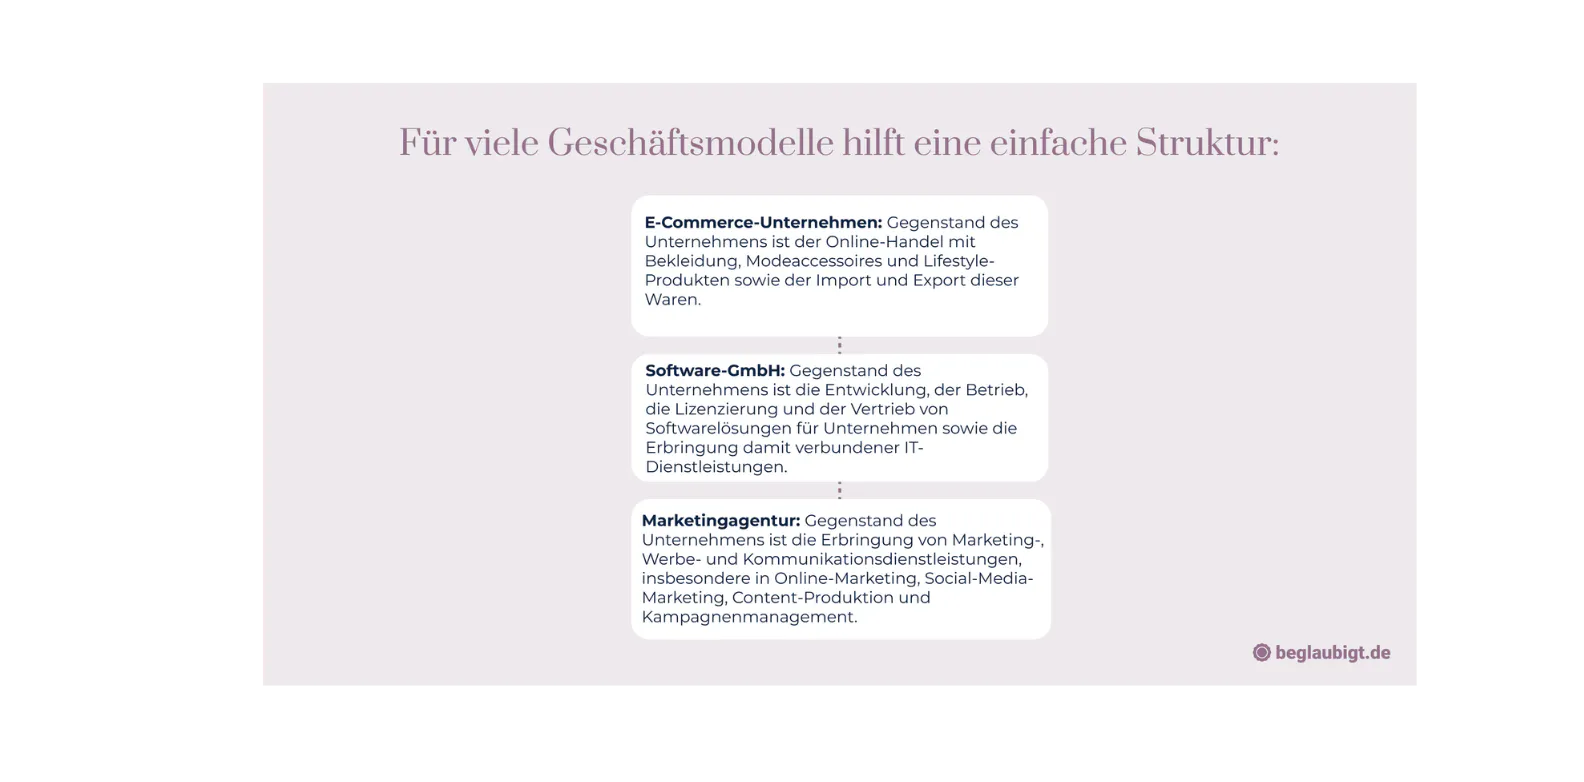
Die Ergänzung „insbesondere“ kann sinnvoll sein, wenn ein klarer Schwerpunkt genannt wird, ohne die Gesellschaft auf ein einziges Produkt festzulegen. Auch die IHK Berlin nennt beispielsweise „Im- und Export sowie Handel mit Waren verschiedener Art, insbesondere Lebensmittel“ als mögliche Form, um einen breiteren Handelsgegenstand durch eine konkrete Schwerpunktangabe zu individualisieren.
Das Wort „insbesondere“ ist allerdings kein Zauberwort. Ein ansonsten völlig unbestimmter Unternehmensgegenstand wird nicht automatisch gut, nur weil irgendwo ein Beispiel angefügt wird. Entscheidend bleibt, dass das Gesamtbild erkennen lässt, womit sich die GmbH tatsächlich beschäftigen soll.
Beispiel Unternehmensgegenstand: Unternehmensberatung und Consulting
Gerade Beratungsunternehmen verwenden häufig Formulierungen, die zu allgemein bleiben. „Beratung von Unternehmen“ ist zwar verständlicher als nur „Beratung“, kann je nach Geschäftsmodell aber noch genauer beschrieben werden.
Eine mögliche Formulierung könnte beispielsweise lauten:
Gegenstand des Unternehmens ist die Unternehmensberatung, insbesondere in den Bereichen Strategie, Digitalisierung, Organisationsentwicklung, Prozessoptimierung und Geschäftsentwicklung.
Wer zusätzlich operative Dienstleistungen anbietet, kann diese aufnehmen:
Gegenstand des Unternehmens ist die Unternehmensberatung in den Bereichen Strategie, Digitalisierung und Prozessoptimierung sowie die Umsetzung und Begleitung entsprechender Transformations- und Organisationsprojekte.
Wichtig ist bei Beratungsbegriffen, nicht unbeabsichtigt Tätigkeiten einzuschließen, die besonderen Berufs- oder Erlaubnisregelungen unterliegen. Wer beispielsweise keine Steuerberatung oder Rechtsberatung anbieten darf beziehungsweise möchte, sollte einen Unternehmensgegenstand nicht so formulieren, dass genau dieser Eindruck entsteht. Die IHK Hochrhein-Bodensee weist gerade beim Begriff „Beratung“ darauf hin, dass die Art der Beratung erkennbar sein sollte.
Beispiel Unternehmensgegenstand: Software, SaaS und IT
Bei Softwareunternehmen lohnt es sich, zwischen Entwicklung, Betrieb, Lizenzierung, Vertrieb und IT-Dienstleistungen zu unterscheiden. Ein SaaS-Unternehmen kann beispielsweise eigene Software entwickeln und gleichzeitig eine Plattform betreiben, während eine klassische Softwareagentur hauptsächlich Lösungen im Kundenauftrag erstellt.
Für ein SaaS-Unternehmen könnte der Gegenstand beispielsweise lauten:
Gegenstand des Unternehmens ist die Entwicklung, der Betrieb, die Lizenzierung und der Vertrieb von Software und cloudbasierten Softwarelösungen, insbesondere zur Automatisierung und Digitalisierung betrieblicher Prozesse, sowie die Erbringung damit verbundener IT-Dienstleistungen.
Für eine Softwareagentur eher:
Gegenstand des Unternehmens ist die Konzeption, Entwicklung, Implementierung und Wartung von Softwarelösungen und digitalen Anwendungen sowie die Erbringung von IT-Beratungs- und Entwicklungsleistungen.
Wer zusätzlich Hardware verkauft, Hosting anbietet oder eigene Plattformen betreibt, sollte prüfen, ob diese Tätigkeiten ebenfalls absehbarer Bestandteil des Geschäftsmodells sind. Der Unternehmensgegenstand muss nicht jedes zukünftige Feature beschreiben, sollte aber die wesentlichen wirtschaftlichen Tätigkeitsfelder abbilden.
Beispiel Unternehmensgegenstand: E-Commerce und Online-Shop
Bei E-Commerce-Gründungen ist „Online-Handel mit Waren aller Art“ keine gute Standardlösung. Dass der Verkauf online erfolgt, beseitigt das Problem der unbestimmten Warengruppe nicht. Genau das zeigt auch die aktuelle Entscheidung des Kammergerichts Berlin: Selbst der Zusatz „auch im Internet“ machte einen ansonsten zu allgemeinen Warenhandel nicht ausreichend konkret.
Ein Fashion-Shop könnte beispielsweise formulieren:
Gegenstand des Unternehmens ist der Online-Handel mit Bekleidung, Schuhen, Modeaccessoires und Schmuck sowie der Import und Export dieser Waren.
Bei einem Shop für Wohnprodukte könnte es heißen:
Gegenstand des Unternehmens ist der Online-Handel mit Möbeln, Wohnaccessoires, Haushaltswaren und Dekorationsartikeln.
Wer verschiedene Warengruppen plant, muss nicht zwangsläufig jedes einzelne Produkt nennen. Die IHK Berlin empfiehlt jedoch zumindest die Benennung einer schwerpunktmäßigen Warengruppe.
Beispiel Unternehmensgegenstand: Marketingagentur
Bei Agenturen entsteht häufig das gegenteilige Problem: Die Gründer möchten möglichst jede denkbare Kreativleistung einschließen und formulieren deshalb „Erbringung von Marketing- und sonstigen Dienstleistungen“. Der zweite Teil schafft kaum zusätzlichen Informationswert.
Eine präzisere Variante wäre:
Gegenstand des Unternehmens ist die Erbringung von Marketing-, Werbe- und Kommunikationsdienstleistungen, insbesondere Online-Marketing, Social-Media-Marketing, Suchmaschinenmarketing, Content-Produktion, Markenentwicklung und Kampagnenmanagement.
Eine Agentur mit technischem Schwerpunkt könnte ergänzen:
Gegenstand des Unternehmens ist die Erbringung von Marketing-, Kommunikations- und Digitaldienstleistungen sowie die Konzeption und Umsetzung von Webseiten und digitalen Marketinglösungen.
Wichtig ist auch hier, nur Tätigkeiten aufzunehmen, die tatsächlich zum geplanten Geschäftsmodell gehören. Ein möglichst langer Unternehmensgegenstand ist nicht automatisch besser.
Beispiel Unternehmensgegenstand: Immobilien-GmbH
Bei Immobilienunternehmen sollte besonders sorgfältig zwischen verschiedenen Tätigkeiten unterschieden werden. Eigene Immobilien halten und vermieten, Immobilien für Dritte verwalten, Grundstücke entwickeln und Immobilien vermitteln sind wirtschaftlich und regulatorisch nicht dasselbe.
Eine Gesellschaft, die ausschließlich eigenen Immobilienbestand aufbauen möchte, könnte beispielsweise formulieren:
Gegenstand des Unternehmens ist der Erwerb, das Halten, die Verwaltung und die Vermietung eigenen Grundbesitzes und eigenen Vermögens.
Soll zusätzlich Projektentwicklung betrieben werden, könnte die Formulierung erweitert werden:
Gegenstand des Unternehmens ist der Erwerb, die Entwicklung, das Halten, die Verwaltung und die Veräußerung von Grundstücken und Immobilien im eigenen Namen und auf eigene Rechnung.
Sobald Tätigkeiten für Dritte oder Vermittlungsleistungen hinzukommen, sollte besonders geprüft werden, ob Erlaubnispflichten bestehen. Die IHKs nennen Immobilienvermittlung ausdrücklich als Beispiel für eine Tätigkeit, bei der vor Aufnahme der Tätigkeit eine entsprechende Erlaubnis erforderlich sein kann.
Gerade bei Immobiliengesellschaften ist die Formulierung außerdem steuerlich nicht isoliert zu betrachten. Wer beispielsweise eine vermögensverwaltende Struktur und die erweiterte Gewerbesteuerkürzung anstrebt, sollte den Unternehmensgegenstand nicht ohne Abstimmung mit der tatsächlich geplanten Tätigkeit und steuerlichen Struktur formulieren.
Beispiel Unternehmensgegenstand: Holding-GmbH
Eine Holding ist keine eigene Rechtsform. Häufig handelt es sich um eine GmbH, deren wesentliche Aufgabe darin besteht, Beteiligungen an anderen Gesellschaften zu halten und zu verwalten.
Eine mögliche Formulierung kann beispielsweise lauten:
Gegenstand des Unternehmens ist der Erwerb, das Halten, die Verwaltung und die Veräußerung von Beteiligungen an anderen Unternehmen im eigenen Namen und auf eigene Rechnung sowie die Verwaltung eigenen Vermögens.
Soll die Holding zusätzlich Dienstleistungen gegenüber Tochtergesellschaften erbringen, kann dies ausdrücklich ergänzt werden, beispielsweise:
Gegenstand des Unternehmens ist der Erwerb, das Halten, die Verwaltung und die Veräußerung von Unternehmensbeteiligungen im eigenen Namen und auf eigene Rechnung sowie die Erbringung von Management- und Verwaltungsdienstleistungen gegenüber verbundenen Unternehmen.
Gerade bei Holdings sollte der Gegenstand zum tatsächlichen Geschäftsmodell passen. Eine reine Beteiligungsholding braucht nicht automatisch einen Katalog operativer Tätigkeiten aus den Tochtergesellschaften. Umgekehrt sollte eine Gesellschaft, die tatsächlich zentrale Management- oder Beratungsleistungen innerhalb der Gruppe erbringt, diese Tätigkeit nicht vollständig ausblenden.
Beispiel Unternehmensgegenstand: Personalvermittlung und Recruiting
Bei Recruiting-Unternehmen kann beispielsweise formuliert werden:
Gegenstand des Unternehmens ist die Personalvermittlung sowie die Erbringung von Recruiting-, Employer-Branding- und Personalberatungsdienstleistungen für Unternehmen.
Wichtig ist die Abgrenzung zur Arbeitnehmerüberlassung. Personalvermittlung und Arbeitnehmerüberlassung sind nicht dasselbe. Soll die Gesellschaft Arbeitnehmer selbst beschäftigen und an andere Unternehmen überlassen, können zusätzliche gesetzliche Anforderungen und Erlaubnispflichten relevant werden.
Deshalb sollte nicht aus vermeintlicher Flexibilität jede denkbare Personaldienstleistung in den Gegenstand aufgenommen werden. Zunächst sollte geklärt werden, welches Geschäftsmodell tatsächlich geplant ist.
Beispiel Unternehmensgegenstand: Gastronomie
Bei einer Gastronomie-GmbH sollte erkennbar sein, welche Art von Geschäft betrieben werden soll. Eine mögliche Formulierung wäre:
Gegenstand des Unternehmens ist der Betrieb von Restaurants und gastronomischen Einrichtungen sowie die Erbringung von Cateringdienstleistungen.
Soll zusätzlich mit Lebensmitteln gehandelt oder ein Lieferservice betrieben werden, können diese Tätigkeiten ergänzt werden:
Gegenstand des Unternehmens ist der Betrieb gastronomischer Einrichtungen, die Erbringung von Catering- und Lieferdienstleistungen sowie der Handel mit Lebensmitteln und gastronomischen Produkten.
Gerade in Gastronomie und Lebensmittelbereich ersetzt die Handelsregistereintragung nicht die Prüfung sonstiger gewerbe-, lebensmittel- oder gaststättenrechtlicher Anforderungen. Unternehmensgegenstand und erforderliche Genehmigungen sollten deshalb getrennt, aber aufeinander abgestimmt betrachtet werden.
Beispiel Unternehmensgegenstand: Handwerk und Bau
Bei Bau- und Handwerksunternehmen ist eine konkrete Beschreibung ebenfalls besonders wichtig, weil aus der Tätigkeit hervorgehen kann, ob handwerksrechtliche Anforderungen bestehen.
Statt:
Durchführung von Bauarbeiten aller Art.
könnte – abhängig vom tatsächlichen Unternehmen – beispielsweise formuliert werden:
Gegenstand des Unternehmens ist die Durchführung von Trockenbauarbeiten, Innenausbau und Renovierungsarbeiten sowie die Koordination entsprechender Bauprojekte.
Soll die Gesellschaft selbst zulassungspflichtige Handwerke ausüben, müssen die entsprechenden handwerksrechtlichen Voraussetzungen gesondert geprüft werden. Die IHKs nennen handwerkliche Tätigkeiten ausdrücklich als Beispiel für Geschäftsbereiche, bei denen Genehmigungs- beziehungsweise Zulassungsfragen relevant sein können.
Eine Formulierung im Gesellschaftsvertrag verschafft also nicht automatisch die Berechtigung, jede darin genannte Tätigkeit tatsächlich auszuüben.
Beispiel Unternehmensgegenstand: Coaching und Weiterbildung
Auch „Coaching“ kann sehr unterschiedlich ausgestaltet sein. Ein Business-Coaching-Unternehmen könnte beispielsweise formulieren:
Gegenstand des Unternehmens ist die Durchführung von Unternehmens-, Karriere- und Führungskräftecoachings sowie die Konzeption und Durchführung von Seminaren, Workshops und Weiterbildungsprogrammen.
Ein Anbieter digitaler Weiterbildung könnte ergänzen:
Gegenstand des Unternehmens ist die Entwicklung, der Betrieb und Vertrieb digitaler Bildungsangebote sowie die Durchführung von Seminaren, Workshops und beruflichen Weiterbildungsmaßnahmen.
Auch hier sollte die Formulierung zur tatsächlichen Leistung passen. Wer ausschließlich B2B-Führungskräftetrainings anbietet, muss nicht vorsorglich jede Form von Bildung, Therapie und Beratung aufnehmen.
Beispiel Unternehmensgegenstand: Content Creator und Social Media
Creator-Unternehmen werden häufig sehr allgemein mit „Medien und Marketing“ beschrieben. Ein konkreterer Gegenstand könnte beispielsweise lauten:
Gegenstand des Unternehmens ist die Produktion, Veröffentlichung und Vermarktung digitaler Medieninhalte, insbesondere für Social-Media-Plattformen, sowie die Erbringung von Werbe-, Marketing- und Kooperationsleistungen.
Wer zusätzlich eigene Produkte verkauft, könnte die entsprechende Warengruppe ergänzen. Werden beispielsweise Bekleidung und Merchandise vertrieben, kann dieser Handel ausdrücklich aufgenommen werden.
Gerade bei modernen digitalen Geschäftsmodellen sollte der Unternehmensgegenstand nicht deshalb unbestimmt bleiben, weil das Geschäftsmodell neu ist. Entscheidend ist weiterhin, welche wirtschaftlichen Tätigkeiten die Gesellschaft tatsächlich ausübt.
Beispiel Unternehmensgegenstand: Beteiligungen, Investments und Vermögensverwaltung
Bei Begriffen wie „Investment“, „Finanzierung“, „Vermögensverwaltung“ oder „Finanzdienstleistungen“ ist besondere Vorsicht geboten. Diese Begriffe können je nach konkreter Tätigkeit in regulierte Bereiche führen.
Eine Gesellschaft, die ausschließlich eigenes Vermögen verwaltet, könnte beispielsweise auf den Erwerb, das Halten und Verwalten eigenen Vermögens und eigener Beteiligungen abstellen. Sobald dagegen Vermögen Dritter verwaltet, Finanzprodukte vermittelt oder andere Finanzdienstleistungen angeboten werden sollen, muss geprüft werden, welche aufsichtsrechtlichen Erlaubnisse erforderlich sind.
Die IHK Hochrhein-Bodensee weist darauf hin, dass das Vorliegen einer gewerberechtlichen Erlaubnis grundsätzlich nicht mehr Voraussetzung für die Handelsregistereintragung ist, nennt aber zugleich spezialgesetzliche Ausnahmen – beispielsweise im Bereich des Kreditwesengesetzes.
Gerade in diesem Bereich sollte ein Unternehmensgegenstand deshalb nicht aus einer allgemeinen Internetvorlage kopiert werden.
Die häufigsten Fehler beim Unternehmensgegenstand
Fehler 1: „Handel mit Waren aller Art“
Dieser Klassiker klingt flexibel, ist aber regelmäßig zu unbestimmt. Sowohl das OLG Düsseldorf 2024 als auch das Kammergericht Berlin 2025 haben deutlich gemacht, dass der Geschäftszweig hinreichend individualisiert werden muss.
Besser ist es, zumindest die relevante Warengruppe oder den Schwerpunkt zu benennen.
Fehler 2: Nur „Beratung“ schreiben
Die Formulierung lässt offen, ob Unternehmens-, Personal-, Steuer-, Rechts- oder eine völlig andere Beratung gemeint ist. Die IHK Hochrhein-Bodensee nennt deshalb „Unternehmensberatung“ als Beispiel einer wesentlich konkreteren Branchenbezeichnung.
Fehler 3: „Dienstleistungen aller Art“
Auch damit lässt sich praktisch jedes Geschäftsmodell erfassen. Die IHK Berlin empfiehlt stattdessen, die konkret angebotenen Dienstleistungen zu benennen.
Fehler 4: Nur die aktuelle Einzelleistung nennen
Das Gegenstück zur zu allgemeinen Formulierung ist ein Gegenstand, der unnötig eng gefasst wird. Eine Softwaregesellschaft, die ausschließlich „Entwicklung der App XY“ nennt, könnte bei einer späteren Erweiterung auf andere Softwareprodukte schneller eine Anpassung benötigen als eine Gesellschaft, deren Gegenstand die Entwicklung und der Betrieb einer sinnvoll beschriebenen Kategorie von Softwarelösungen umfasst.
Fehler 5: Erlaubnispflichtige Tätigkeiten unbewusst aufnehmen
Begriffe wie Immobilienvermittlung, Arbeitnehmerüberlassung oder bestimmte Finanzdienstleistungen können besondere gesetzliche Anforderungen auslösen. Ein breiter Unternehmensgegenstand sollte deshalb nicht Tätigkeiten enthalten, die die Gesellschaft gar nicht ausüben darf oder ausüben möchte.
Fehler 6: Den Unternehmensgegenstand erst beim Notar überlegen
Der Notartermin sollte nicht der erste Moment sein, in dem die Gründer versuchen, ihr Geschäftsmodell in einen Satz zu bringen. Wird die Formulierung anschließend vom Registergericht beanstandet, kann sich die Handelsregistereintragung verzögern. Die IHK Schwerin nennt einen ungenügend ausformulierten Unternehmensgegenstand ausdrücklich als häufiges Eintragungshindernis.
Fehler 7: Jede denkbare Zukunftstätigkeit aufnehmen
Ein Gegenstand mit zwanzig völlig unterschiedlichen Geschäftsfeldern ist nicht automatisch zukunftssicher. Er kann vielmehr unklar machen, wo der tatsächliche Tätigkeitsschwerpunkt liegt. Absehbare Erweiterungen sollten berücksichtigt werden; rein theoretische Geschäftsideen für die nächsten zehn Jahre müssen nicht vorsorglich in die Satzung.
Kann das Handelsregister einen Unternehmensgegenstand ablehnen?
Ja. Ist der Unternehmensgegenstand nicht ausreichend individualisiert, kann darin ein Eintragungshindernis liegen.
Besonders deutlich zeigt das der Beschluss des Kammergerichts Berlin vom 19. März 2025 (22 W 2/25). Die Gesellschaft wollte einen Unternehmensgegenstand eintragen lassen, der unter anderem Handelsvermittlung und Handel mit genehmigungsfreien Waren unterschiedlicher Art vorsah. Das Registergericht lehnte die Eintragung ab; das Kammergericht bestätigte die Beanstandung. Entscheidend war, dass nicht erkennbar wurde, mit welcher Art von Waren gehandelt beziehungsweise welche Waren vermittelt werden sollten.
Bereits 2024 hatte das OLG Düsseldorf eine ähnliche Linie verfolgt. Die Formulierungen „Handel mit Waren aller Art“ und „Vermittlung von Geschäften aller Art“ waren nicht hinreichend individualisiert. Eine abschließende Detailbeschreibung sei zwar nicht notwendig, der Geschäftszweig müsse aber erkennbar sein.
Für Gründer bedeutet das praktisch: Ein möglichst kurzer und maximal offener Unternehmensgegenstand ist nicht automatisch ein guter Unternehmensgegenstand. Wenn das Registergericht nicht erkennen kann, was die Gesellschaft eigentlich machen soll, kann gerade diese Offenheit die Eintragung verzögern.
Welche weiteren Fehler zu Problemen beim Handelsregister führen können, erklären wir ausführlich in „Fehler bei der GmbH-Gründung: Diese 12 Fehler kosten Zeit und Geld“.
Sollte man den Unternehmensgegenstand vor dem Notartermin von der IHK prüfen lassen?
Das kann insbesondere bei ungewöhnlichen, sehr breiten oder regulierten Geschäftsmodellen sinnvoll sein. Viele IHKs bieten im Zusammenhang mit Firmengründungen eine Vorabprüfung beziehungsweise Einschätzung von Firma und Unternehmensgegenstand an. Die IHK Schwerin empfiehlt ausdrücklich, beide Punkte frühzeitig mit der zuständigen IHK abzustimmen, weil Fehler hier eine schnelle Handelsregistereintragung verhindern können.
Wichtig ist allerdings die Rollenverteilung: Die IHK trifft nicht die endgültige Entscheidung über die Handelsregistereintragung. Diese liegt beim zuständigen Registergericht. Eine IHK-Einschätzung kann deshalb Risiken reduzieren, garantiert aber nicht die spätere Eintragung.
Gerade vor einer bereits terminierten Beurkundung ist eine Vorabprüfung trotzdem wertvoll. Wird erst nach der Beurkundung festgestellt, dass der Gegenstand geändert werden muss, kann zusätzlicher Aufwand entstehen.
Dasselbe Prinzip gilt übrigens für den Firmennamen. Wie du Firmenname, Handelsregister und mögliche Markenrechte vor der Gründung prüfst, erklären wir in „Unternehmensname prüfen: Anforderungen laut IHK und Handelsregister“.
Was passiert, wenn sich der Unternehmensgegenstand später ändert?
Ein Unternehmen entwickelt sich. Eine Agentur beginnt vielleicht später mit eigener Softwareentwicklung, eine Holding übernimmt Managementleistungen für Tochtergesellschaften oder ein Online-Shop erweitert sein Geschäftsmodell um zusätzliche Produktgruppen. Nicht jede kleine operative Veränderung bedeutet automatisch, dass sofort der Gesellschaftsvertrag geändert werden muss. Entscheidend ist, ob die neue Tätigkeit noch vom bestehenden Unternehmensgegenstand erfasst wird.
Ist das nicht der Fall und soll der Unternehmensgegenstand geändert werden, betrifft das den Gesellschaftsvertrag. Eine Satzungsänderung einer GmbH unterliegt § 53 GmbHG und muss grundsätzlich durch Gesellschafterbeschluss erfolgen; der Beschluss bedarf notarieller Beurkundung. Die Änderung wird anschließend zum Handelsregister angemeldet.
Genau deshalb sollte die ursprüngliche Formulierung etwas vorausschauend sein. Sie sollte das reale Geschäftsmodell und absehbare angrenzende Tätigkeiten umfassen, ohne zur inhaltsleeren Universalformel zu werden.
Beispiel: Eine GmbH entwickelt zunächst ausschließlich eine SaaS-Lösung für Personalabteilungen, plant aber bereits weitere Softwareprodukte für HR-Prozesse. Dann kann es sinnvoller sein, allgemein die Entwicklung und den Betrieb von Softwarelösungen für Personal- und Unternehmensprozesse zu beschreiben, statt nur den Namen des ersten Produkts in den Unternehmensgegenstand zu schreiben.
Unternehmensgegenstand und Gewerbeanmeldung: Muss der Text identisch sein?
Gesellschaftsvertrag, Handelsregister und Gewerbeanmeldung erfüllen unterschiedliche Funktionen. Der Unternehmensgegenstand im Gesellschaftsvertrag beschreibt den gesellschaftsrechtlich vorgesehenen Tätigkeitsbereich der GmbH. Bei der Gewerbeanmeldung wird dagegen die tatsächlich ausgeübte gewerbliche Tätigkeit angezeigt.
Die Angaben sollten deshalb inhaltlich zueinander passen, müssen aber nicht gedankenlos als identischer Textbaustein behandelt werden. Entscheidend ist, dass keine widersprüchliche Situation entsteht, in der der gesellschaftsrechtliche Gegenstand beispielsweise nur Softwareentwicklung vorsieht, die Gesellschaft tatsächlich aber eine völlig andere Tätigkeit aufnimmt.
Besonders bei erlaubnispflichtigen Tätigkeiten wird die Unterscheidung wichtig. Die IHK Darmstadt weist darauf hin, dass die Erlaubnis für entsprechende Tätigkeiten grundsätzlich nicht bereits bei der Handelsregistereintragung nachgewiesen werden muss, sondern bei Aufnahme der erlaubnispflichtigen Tätigkeit vorliegen muss.
Der Handelsregistereintrag ist deshalb keine Betriebserlaubnis für jede dort genannte Tätigkeit.
Unternehmensgegenstand und Musterprotokoll
Auch bei einer Gründung mit Musterprotokoll muss der Unternehmensgegenstand formuliert werden. Das vereinfachte Gründungsverfahren nimmt Gründern diese Entscheidung also nicht ab.
Wer eine sehr einfache Ein-Personen-GmbH gründet, kann zwar beim übrigen Gesellschaftsvertrag stark auf die gesetzliche Standardisierung zurückgreifen. Der tatsächliche Tätigkeitsbereich des Unternehmens bleibt aber individuell. Ein Softwareunternehmen benötigt einen anderen Gegenstand als eine Holding, ein Immobilienunternehmen oder ein Online-Shop.
Gerade deshalb sollte das Musterprotokoll nicht mit einer vollständig automatischen Standardgründung verwechselt werden. Firma und Unternehmensgegenstand bleiben zwei Punkte, bei denen die konkrete Gesellschaft individuell beschrieben werden muss.
Wann das Musterprotokoll sinnvoll ist und wann eine individuelle Satzung mehr Gestaltungsmöglichkeiten bietet, erklären wir ausführlich in „GmbH gründen mit Musterprotokoll oder Gesellschaftsvertrag: Was ist besser?“.
Checkliste: Unternehmensgegenstand vor dem Notartermin prüfen
Vor der finalen Dokumentenerstellung solltest du den vorgesehenen Unternehmensgegenstand einmal systematisch prüfen:
- Ist die Haupttätigkeit der GmbH auf den ersten Blick erkennbar?
- Sind Begriffe wie „Waren“, „Dienstleistungen“ oder „Beratung“ ausreichend konkretisiert?
- Ist bei Handel zumindest eine relevante Warengruppe genannt?
- Sind die tatsächlich geplanten Hauptgeschäftsfelder enthalten?
- Sind absehbare angrenzende Tätigkeiten berücksichtigt?
- Wurde auf rein theoretische Tätigkeiten verzichtet, die gar nicht geplant sind?
- Enthält der Gegenstand möglicherweise erlaubnispflichtige Tätigkeiten?
- Wurde geprüft, welche Genehmigungen dafür erforderlich wären?
- Passt die Formulierung zum tatsächlichen Geschäftsmodell und Businessplan?
- Ist der Gegenstand nicht unnötig auf ein einziges Produkt oder einen einzigen Kunden beschränkt?
- Passt er zu den Angaben, die später bei Gewerbe und Behörden gemacht werden?
- Wurde bei Unsicherheit eine IHK-Einschätzung vor dem Notartermin eingeholt?
Wenn mehrere dieser Fragen nicht eindeutig beantwortet werden können, sollte die Formulierung noch einmal überarbeitet werden, bevor sie Bestandteil des notariellen Gesellschaftsvertrags wird.
20 Beispiele für Unternehmensgegenstände einer GmbH
Die folgenden Beispiele dienen als Formulierungshilfe, nicht als Garantie dafür, dass sie unverändert zu jedem Unternehmen und jedem Registerverfahren passen.
Unternehmensberatung:
Unternehmensberatung, insbesondere in den Bereichen Strategie, Digitalisierung, Organisationsentwicklung und Prozessoptimierung.
Softwareentwicklung:
Entwicklung, Implementierung, Wartung und Vertrieb von Softwarelösungen sowie Erbringung damit verbundener IT-Dienstleistungen.
SaaS:
Entwicklung, Betrieb, Lizenzierung und Vertrieb cloudbasierter Softwarelösungen für betriebliche Prozesse sowie damit verbundene IT-Dienstleistungen.
E-Commerce Fashion:
Online-Handel mit Bekleidung, Schuhen, Modeaccessoires und Schmuck sowie Import und Export dieser Waren.
E-Commerce Home & Living:
Online-Handel mit Möbeln, Wohnaccessoires, Haushaltswaren und Dekorationsartikeln.
Marketingagentur:
Erbringung von Marketing-, Werbe- und Kommunikationsdienstleistungen, insbesondere Online-Marketing, Social-Media-Marketing, Content-Produktion und Kampagnenmanagement.
Webagentur:
Konzeption, Gestaltung, Entwicklung und Betreuung von Webseiten, Webanwendungen und digitalen Kommunikationslösungen.
Holding:
Erwerb, Halten, Verwaltung und Veräußerung von Beteiligungen an Unternehmen im eigenen Namen und auf eigene Rechnung sowie Verwaltung eigenen Vermögens.
Management-Holding:
Erwerb, Halten und Verwalten von Unternehmensbeteiligungen sowie Erbringung von Management- und Verwaltungsdienstleistungen gegenüber verbundenen Unternehmen.
Immobilienbestand:
Erwerb, Halten, Verwaltung und Vermietung eigenen Grundbesitzes und eigenen Vermögens.
Immobilienentwicklung:
Erwerb, Entwicklung, Verwaltung und Veräußerung von Grundstücken und Immobilien im eigenen Namen und auf eigene Rechnung.
Recruiting:
Personalvermittlung sowie Erbringung von Recruiting-, Employer-Branding- und Personalberatungsdienstleistungen.
Coaching:
Durchführung von Unternehmens-, Karriere- und Führungskräftecoachings sowie Seminaren, Workshops und Weiterbildungsmaßnahmen.
Gastronomie:
Betrieb von Restaurants und gastronomischen Einrichtungen sowie Erbringung von Cateringdienstleistungen.
Content Creator:
Produktion, Veröffentlichung und Vermarktung digitaler Medieninhalte sowie Erbringung von Werbe-, Marketing- und Kooperationsleistungen.
IT-Beratung:
Beratung von Unternehmen in den Bereichen Informationstechnologie, Digitalisierung, IT-Infrastruktur und Einführung digitaler Systeme.
Logistik:
Erbringung von Logistik-, Lager- und Fulfillmentdienstleistungen sowie Organisation von Warenversand und Lieferprozessen.
Eventagentur:
Konzeption, Organisation und Durchführung von Veranstaltungen, Events und Unternehmensveranstaltungen sowie damit verbundene Dienstleistungen.
Online-Bildung:
Entwicklung, Betrieb und Vertrieb digitaler Bildungsangebote sowie Durchführung von Seminaren, Workshops und beruflichen Weiterbildungsmaßnahmen.
Innenausbau:
Durchführung von Trockenbau- und Innenausbauarbeiten sowie Koordination und Durchführung damit verbundener Renovierungsleistungen, soweit hierfür keine gesonderte handwerksrechtliche Zulassung erforderlich ist.
Die Beispiele sollten immer gegen das tatsächlich geplante Geschäftsmodell geprüft werden. Besonders bei Immobilien, Finanzdienstleistungen, Arbeitnehmerüberlassung, Handwerk und anderen regulierten Bereichen kann eine zusätzliche rechtliche beziehungsweise behördliche Prüfung notwendig sein.
GmbH-Gründung mit beglaubigt.de vorbereiten
beglaubigt.de unterstützt bei der organisatorischen Vorbereitung und Koordination einer GmbH-Gründung in Deutschland. Dabei werden die für die Gründung benötigten Angaben strukturiert erfasst – darunter Firma, Unternehmensgegenstand, Gesellschafter, Geschäftsanteile, Geschäftsführer, Stammkapital, Satzungssitz und Geschäftsanschrift – und für die Dokumentenvorbereitung aufbereitet.
FAQ zum Unternehmensgegenstand einer GmbH
Was ist der Unternehmensgegenstand einer GmbH?
Der Unternehmensgegenstand beschreibt Bereich und Art der geplanten Geschäftstätigkeit. Er gehört nach § 3 GmbHG zum Pflichtinhalt des Gesellschaftsvertrags und wird nach § 10 GmbHG im Handelsregister eingetragen.
Wie genau muss der Unternehmensgegenstand formuliert sein?
Der Tätigkeitsschwerpunkt muss für interessierte Verkehrskreise hinreichend erkennbar sein. Eine vollständige Beschreibung jeder Einzeltätigkeit ist nicht notwendig; rein allgemeine Formulierungen reichen jedoch regelmäßig nicht aus.
Ist „Handel mit Waren aller Art“ zulässig?
Als alleinige Formulierung regelmäßig nicht. Aktuelle Rechtsprechung verlangt eine ausreichende Individualisierung. Zumindest die relevante Warengruppe beziehungsweise ein konkreter Schwerpunkt sollte erkennbar sein.
Kann ich „Erbringung von Dienstleistungen aller Art“ schreiben?
Auch diese Formulierung ist regelmäßig zu allgemein. Sinnvoller ist es, die tatsächlich angebotenen Dienstleistungen zu benennen, beispielsweise Marketing-, IT-, Logistik- oder Beratungsleistungen.
Kann das Handelsregister die GmbH wegen des Unternehmensgegenstands ablehnen?
Ein nicht ausreichend individualisierter Unternehmensgegenstand kann ein Eintragungshindernis darstellen. Sowohl OLG Düsseldorf als auch Kammergericht Berlin haben entsprechende Beanstandungen bestätigt.
Kann die IHK den Unternehmensgegenstand vorab prüfen?
Viele IHKs bieten entsprechende Vorabeinschätzungen an und empfehlen eine frühzeitige Abstimmung. Die endgültige Entscheidung über die Eintragung trifft jedoch das zuständige Registergericht.
Muss eine erlaubnispflichtige Tätigkeit im Unternehmensgegenstand genannt werden?
Der Gegenstand sollte das tatsächliche Geschäftsmodell erkennen lassen und damit auch sichtbar machen, wenn eine Tätigkeit möglicherweise erlaubnispflichtig ist. Die erforderliche gewerberechtliche Erlaubnis muss grundsätzlich nicht bereits für die Handelsregistereintragung vorgelegt werden, muss aber vor Aufnahme der erlaubnispflichtigen Tätigkeit vorhanden sein; spezialgesetzliche Ausnahmen sind möglich.
Kann ich den Unternehmensgegenstand später ändern?
Ja. Weil der Unternehmensgegenstand Bestandteil des Gesellschaftsvertrags ist, handelt es sich dabei grundsätzlich um eine Satzungsänderung. Dafür gelten die gesellschaftsrechtlichen Form- und Registeranforderungen.
Sollte ich möglichst viele Tätigkeiten aufnehmen?
Nicht automatisch. Der Gegenstand sollte realistisch geplante und absehbare Geschäftsfelder erfassen. Eine Sammlung völlig unterschiedlicher theoretischer Tätigkeiten kann den eigentlichen Schwerpunkt der Gesellschaft verschleiern.
Muss der Unternehmensgegenstand bei einer Holding anders formuliert werden?
Bei einer reinen Beteiligungsholding sollte insbesondere das Halten und Verwalten eigener Beteiligungen abgebildet werden. Erbringt die Holding zusätzlich Management- oder Verwaltungsleistungen gegenüber Tochtergesellschaften, können diese Tätigkeiten ebenfalls berücksichtigt werden.
Muss der Unternehmensgegenstand bei einer UG genauso konkret sein?
Ja. Auch bei einer UG (haftungsbeschränkt) muss der Unternehmensgegenstand das tatsächliche Geschäftsfeld hinreichend erkennen lassen. Die Verwendung des Musterprotokolls beseitigt diese Anforderung nicht.
Du möchtest eine GmbH gründen und Firma, Unternehmensgegenstand und weitere Gründungsdaten vor dem Notartermin sauber vorbereiten? Über beglaubigt.de können die wesentlichen Angaben zur Gesellschaft strukturiert erfasst und für den Gründungsprozess aufbereitet werden.
Quellenverzeichnis
- § 3 GmbHG – Inhalt des Gesellschaftsvertrags
https://www.gesetze-im-internet.de/gmbhg/__3.html - § 10 GmbHG – Inhalt der Handelsregistereintragung
https://www.gesetze-im-internet.de/gmbhg/__10.html - GmbHG – Gesetz betreffend die Gesellschaften mit beschränkter Haftung
https://www.gesetze-im-internet.de/gmbhg/ - IHK Hannover – GmbH: Der Unternehmensgegenstand muss individualisiert sein, Stand 26.01.2026
https://www.ihk.de/hannover/hauptnavigation/recht/aktuell3/unternehmensgegenstand-muss-individualisiert-sein2-6947898 - IHK Hannover – OLG Düsseldorf: Unternehmensgegenstand muss individualisiert sein
https://www.ihk.de/hannover/hauptnavigation/recht/aktuell3/unternehmensgegenstand-muss-individualisiert-sein-6548062 - IHK Hochrhein-Bodensee – GmbH und UG: Unternehmensgegenstand und Gründung
https://www.ihk.de/konstanz/recht-und-steuern/vertrag-gesellschaft/unternehmensgruendung/gruendung-gmbh-ug-1672574 - IHK Düsseldorf – Unternehmensgegenstand
https://www.ihk.de/duesseldorf/recht-und-steuern/recht/unternehmensgegenstand-4900234 - IHK Berlin – Unternehmensgegenstand mit Formulierungsbeispielen
https://www.ihk.de/berlin/service-und-beratung/recht-und-steuern/firma-und-rechtsformen/handelsregister/unternehmensgegenstand-2253578 - IHK Karlsruhe – GmbH und UG: Anforderungen an den Unternehmensgegenstand
https://www.ihk.de/karlsruhe/fachthemen/recht/gesellschaftsrecht-handelsrecht/gesellschaftsrecht/die-gmbh-und-ug-2459098 - IHK Schwerin – GmbH: typische Eintragungshindernisse
https://www.ihk.de/schwerin/recht/wirtschaftsrecht/firmenrecht-und-handelsregisterwesen/merkblatt-gmbh-6954626