

Gründung heißt Kapitalisierung – strukturiert, rechtssicher und haftungsreduziert. Wer eine GmbH errichtet, trifft eine konzeptionelle Entscheidung über Eigenkapital, Einlageform und Haftungsgrenze. Das Stammkapital ist dabei keine rein formale Größe, sondern zentrale Voraussetzung für Eintragung, Gläubigerschutz und bilanzielle Stabilität. Es bildet die Basis jeder Kapitalbindung, signalisiert Bonität gegenüber Dritten und unterliegt der Kapitalerhaltungspflicht nach § 30 GmbHG.
Doch die Höhe des Stammkapitals, die Wahl zwischen Bar- und Sacheinlagen, die Aufteilung auf Gesellschafter und die Fristen zur Einzahlung werfen regelmäßig juristische und praktische Folgefragen auf:
- Wie hoch muss der eingezahlte Mindestbetrag sein?
- Wie wird er dokumentiert, verwendet und nachgewiesen?
- Und welche Konsequenzen drohen bei Abweichungen oder Fehlern in der Durchführung?
§§ 5, 7, 8, 19 und 30 GmbHG regeln die Kapitalausstattung in der Gründungsphase – ergänzt durch zivilrechtliche Haftungsnormen (§ 823 BGB), insolvenzrechtliche Vorschriften (§ 19 InsO) und bilanzielle Vorgaben für Kapitalmaßnahmen. Wer das Stammkapital falsch einbringt oder fehlerhaft nachweist, riskiert nicht nur die Verzögerung der Handelsregistereintragung, sondern auch persönliche Haftung, Nachschussforderungen oder steuerliche Folgen.
In Konstellationen mit ausländischen Gesellschaftern, grenzüberschreitender Kapitalausstattung oder Einbringungen in Fremdwährung ist eine mehrsprachige, beglaubigte Übersetzung der Stammkapitalnachweise erforderlich. Plattformen wie beglaubigt.de ermöglichen in solchen Fällen eine rechtskonforme digitale Umsetzung – mit zertifizierten Übersetzungen, qualifizierter elektronischer Signatur und Zustellung in gerichtsfester Form.
Stammkapital GmbH: Was du zur Gründung wissen musst ist daher mehr als nur eine Formalie. Es ist der rechtlich messbare Ausdruck unternehmerischer Ernsthaftigkeit – mit unmittelbaren Folgen für Haftung, Steuerbelastung und Kapitalstruktur. Wer hier präzise strukturiert und dokumentiert, schafft belastbare Gründungsverhältnisse – und sichert sich gegenüber Gesellschaftern, Gläubigern und Behörden nachhaltig ab.
Das Wichtigste in 30 Sekunden
- 25.000 Euro Mindeststammkapital: Eine GmbH benötigt nach § 5 GmbHG mindestens 25.000 Euro Stammkapital.
- 12.500 Euro Einzahlung: Bei einer normalen Bargründung können vor der Handelsregisteranmeldung zunächst 12.500 Euro ausreichen. Zusätzlich muss auf jeden Geschäftsanteil mindestens ein Viertel seines Nennbetrags eingezahlt sein.
- Restbetrag bleibt geschuldet: Die übrigen 12.500 Euro werden nicht erlassen. Die Gesellschaft kann die noch offenen Einlagen später einfordern.
- Einzahlung nach dem Notartermin: Bei einer typischen Bargründung wird das Geschäftskonto der GmbH i. G. eröffnet und das Stammkapital darauf eingezahlt. Die Geschäftsführung muss bei der Registeranmeldung die gesetzlich vorgeschriebene Versicherung über die Kapitalaufbringung abgeben.
- Sacheinlagen sind möglich: Bei einer klassischen GmbH können beispielsweise Maschinen oder Fahrzeuge eingebracht werden. Dafür gelten besondere Dokumentations- und Bewertungsanforderungen.
- Stammkapital ist keine Gebühr: Das eingezahlte Geld gehört der GmbH und kann grundsätzlich für betriebliche Zwecke verwendet werden. Kapitalerhaltungsvorschriften bleiben zu beachten.
- UG als Alternative: Eine UG kann mit weniger Stammkapital gegründet werden. Das vereinbarte Kapital muss jedoch vor der Anmeldung vollständig eingezahlt werden.
- Gründung über beglaubigt.de: Die GmbH-Gründung kann über beglaubigt.de digital vorbereitet und der Notartermin koordiniert werden. Die notarielle Beurkundung erfolgt durch eine unabhängige befugte Notarin oder einen unabhängigen befugten Notar.
1. Rechtliche Grundlagen & Struktur des Stammkapitals
Was bedeutet „Stammkapital GmbH: Was du zur Gründung wissen musst“ rechtlich?
Das Stammkapital einer GmbH ist rechtlich die Gesamtsumme der Nennbeträge sämtlicher Geschäftsanteile, wie in § 5 Abs. 1 GmbHG geregelt. Es bildet damit die rechnerische Grundlage der Beteiligungsverhältnisse und ist im Gesellschaftsvertrag sowie im Handelsregister verbindlich auszuweisen.
Das Stammkapital ist eine im Gesellschaftsvertrag festgelegte Kapitalziffer und bildet zusammen mit den Geschäftsanteilen die Grundlage der Beteiligungsstruktur. Die Haftungsbeschränkung bedeutet nach § 13 Abs. 2 GmbHG grundsätzlich, dass für Verbindlichkeiten der GmbH das Gesellschaftsvermögen haftet. Die Haftung ist jedoch nicht auf den Betrag von 25.000 Euro begrenzt. Eine GmbH mit 25.000 Euro Stammkapital kann beispielsweise über Vermögen von 200.000 Euro verfügen, das grundsätzlich ebenfalls für Gesellschaftsschulden haftet. Das Stammkapital stellt auch keinen dauerhaft auf dem Bankkonto reservierten Mindestbetrag dar.
Die Kapitalerhaltung ist nach der Gründung dauerhaft zu gewährleisten. § 30 GmbHG untersagt die Rückgewähr von Einlagen an Gesellschafter, sofern dadurch das Stammkapital angegriffen wird. Verstöße lösen Rückzahlungsansprüche aus und können zu einer persönlichen Haftung der Geschäftsführer nach § 43 GmbHG führen.
Kapitalveränderungen unterliegen strengen Voraussetzungen: Eine Kapitalerhöhung erfordert gem. § 55 GmbHG einen Gesellschafterbeschluss und notariellen Nachweis. Eine Kapitalherabsetzung ist nur nach den formellen Schritten der §§ 57–58 GmbHG möglich, insbesondere zum Schutz etwaiger Gläubiger durch Sperrfristen und Bekanntmachungen.
In der Praxis empfiehlt sich eine genaue Planung der Kapitalstruktur – auch unter Berücksichtigung von Liquiditätsbedarf, Gesellschafteranzahl und strategischer Beteiligung. Bei internationalen Konstellationen kann beglaubigt.de unterstützend tätig werden, etwa bei der rechtssicheren Dokumentation und Übersetzung kapitalbezogener Unterlagen.
Das Stammkapital ist dabei nur ein Bestandteil der gesamten Gründung. Daneben müssen Gesellschaftsvertrag, Geschäftsführerbestellung, notarielle Beurkundung, Geschäftskonto und Handelsregisteranmeldung aufeinander abgestimmt werden. Welche Schritte in welcher Reihenfolge erfolgen und wie viel Zeit du dafür einplanen solltest, erklären wir in „GmbH gründen: Ablauf, Kosten und Dauer 2026“.
Wie hoch muss das Stammkapital bei Gründung sein?
Das Stammkapital einer GmbH muss nach § 5 Abs. 1 GmbHG mindestens 25.000 € betragen. Dabei ist bei der Gründung nicht zwingend der gesamte Betrag sofort einzuzahlen – jedoch verlangt § 7 Abs. 2 GmbHG eine Mindestbareinlage von 12.500 €, bevor eine Eintragung ins Handelsregister erfolgen kann. Diese Schwelle gilt auch dann, wenn die Gesellschaft von mehreren Gesellschaftern gegründet wird.
Neben der Bargründung sind auch Sacheinlagen zulässig, sofern sie bereits im Gesellschaftsvertrag vorgesehen und durch einen Sachgründungsbericht konkretisiert werden (§ 5 Abs. 2 GmbHG). In diesen Fällen müssen Wert und Übertragbarkeit der eingebrachten Vermögensgegenstände überprüfbar dokumentiert sein – etwa bei Maschinen, immateriellen Rechten oder Grundstücken.
Wird das Stammkapital nicht vollständig erbracht, entsteht eine sogenannte Restforderung gegenüber dem Gesellschafter, die durch die Gesellschaft eingefordert werden kann. Die noch offene Stammeinlage ist von einer Nachschusspflicht zu unterscheiden. Wer einen Geschäftsanteil über 25.000 Euro übernimmt und zunächst nur 12.500 Euro einzahlt, schuldet die verbleibenden 12.500 Euro weiterhin als ursprüngliche Einlage. Eine darüber hinausgehende Nachschusspflicht ist eine andere Verpflichtung und setzt die dafür vorgesehenen gesellschaftsrechtlichen Grundlagen voraus. Gerade im Insolvenzfall können noch offene Einlagen wirtschaftlich relevant werden.
Für Sonderformen wie die Gründung einer Unternehmergesellschaft (UG) gelten abweichende Regelungen zur Kapitalhöhe. Für eine klassische GmbH bleibt die 25.000 €-Grenze rechtlich fixiert. Bei Unsicherheiten zu Einzahlung, Kombination von Bar- und Sachwerten oder mehrsprachiger Dokumentation empfiehlt sich externe Unterstützung – z. B. über beglaubigt.de, wenn beglaubigte Einlage- oder Registerdokumente im Gründungsprozess erforderlich sind.
Welche Vorschriften regeln Bar- und Sacheinlagen beim Stammkapital?
Bar- und Sacheinlagen unterliegen jeweils eigenständigen gesetzlichen Anforderungen. Für Bareinlagen gilt nach § 7 Abs. 2 GmbHG: Mindestens die Hälfte des Mindeststammkapitals (12.500 €) muss vor der Anmeldung zur Eintragung ins Handelsregister auf das Geschäftskonto der Gesellschaft eingezahlt sein. Ohne diesen Nachweis verweigert das Registergericht die Eintragung – selbst bei vollständig unterschriebenem Gesellschaftsvertrag und notarieller Beurkundung.
Bei Sacheinlagen bestimmt § 5 Abs. 4 GmbHG, dass Art, Gegenstand, Wert und Einbringungsmodalität im Gesellschaftsvertrag ausdrücklich bezeichnet sein müssen. Zusätzlich verlangt § 8 Abs. 1 Nr. 5 GmbHG die Vorlage eines Sachgründungsberichts, in dem die Werthaltigkeit und Übertragbarkeit der eingebrachten Vermögenswerte detailliert darzulegen ist.
Typische Einlagen sind u. a. Maschinen, Fahrzeuge, Patente oder Immobilien. Die Bewertungspflicht orientiert sich an objektiven Marktverhältnissen. Wird eine Sacheinlage zu hoch bewertet, kann eine Differenzhaftung entstehen: Der Gesellschafter muss unter den gesetzlichen Voraussetzungen den fehlenden Wert ausgleichen. Davon zu unterscheiden ist die verdeckte Sacheinlage nach § 19 Abs. 4 GmbHG. Diese kann beispielsweise vorliegen, wenn formal eine Bareinlage vereinbart wird, das Geld aufgrund einer vorherigen Absprache aber wirtschaftlich wieder an den Gesellschafter zurückfließt, etwa als Kaufpreis für einen von ihm eingebrachten Gegenstand. Beide Konstellationen haben unterschiedliche rechtliche Voraussetzungen und sollten nicht gleichgesetzt werden.
GmbH-Gründung und Notartermin mit beglaubigt.de vorbereiten
Bevor das Stammkapital eingezahlt wird, müssen die wesentlichen Gründungsdaten feststehen und der Gesellschaftsvertrag notariell beurkundet werden. Wer diese Schritte nicht einzeln organisieren möchte, kann die GmbH-Gründung über beglaubigt.de digital vorbereiten. Gesellschafter, Geschäftsanteile, Stammkapital, Geschäftsführer, Unternehmensgegenstand und Geschäftsanschrift werden strukturiert erfasst und für den notariellen Gründungsvorgang aufbereitet.
2. Abwicklung der Stammeinlage
Wie erfolgt die Einzahlung des Stammkapitals praktisch?
Die Einzahlung des Stammkapitals erfolgt grundsätzlich durch Überweisung auf ein neu eröffnetes Geschäftskonto der künftigen GmbH. Bereits bei der Kontoeröffnung ist eine klare Zweckbindung vorzunehmen – der Verwendungszweck sollte zwingend den Begriff „Stammkapital“ enthalten. Nur so lässt sich der Betrag eindeutig als Einlage den jeweiligen Gesellschaftern und deren Anteilen zuordnen.
Im Anschluss stellt die Bank auf Anforderung eine Bankbestandserklärung oder Kontoauszug aus, aus dem der Zahlungseingang sowie der Kontoinhaber – die GmbH in Gründung – hervorgehen. Dieser Nachweis dient dem Notar und dem Registergericht als Zahlungsbeleg im Sinne des § 8 Abs. 2 GmbHG.
Bei Bareinlagen genügt in der Regel die Überweisung durch den Gesellschafter; eine Barzahlung im engeren Sinne ist bei Gründung heute unüblich. Im Gegensatz dazu erfordern Sacheinlagen ein differenziertes Verfahren mit Einbringungsvertrag, Sachgründungsbericht (§ 5 Abs. 4 GmbHG) und oft ergänzender Dokumentation (z. B. Eigentumsnachweise, Wertermittlungsgutachten).
Der Notar prüft im Rahmen der Gründungsbeurkundung nach § 2 Abs. 1 GmbHG die formelle Ordnungsmäßigkeit der Einlage – eine materielle Prüfung der Werthaltigkeit erfolgt hingegen nicht. Liegt bei Einbringung eine gemischte Einlage vor, müssen Bar- und Sachanteile getrennt und prüffähig dokumentiert werden.
Bei komplexeren Strukturen oder internationalem Gesellschafterkreis kann ein digitaler Gründungsablauf mit ergänzender Übersetzungsfunktion – z. B. über beglaubigt.de – den Eintragungsprozess substantiell beschleunigen.
Welche Unterlagen sind bei der Handelsregisteranmeldung erforderlich?
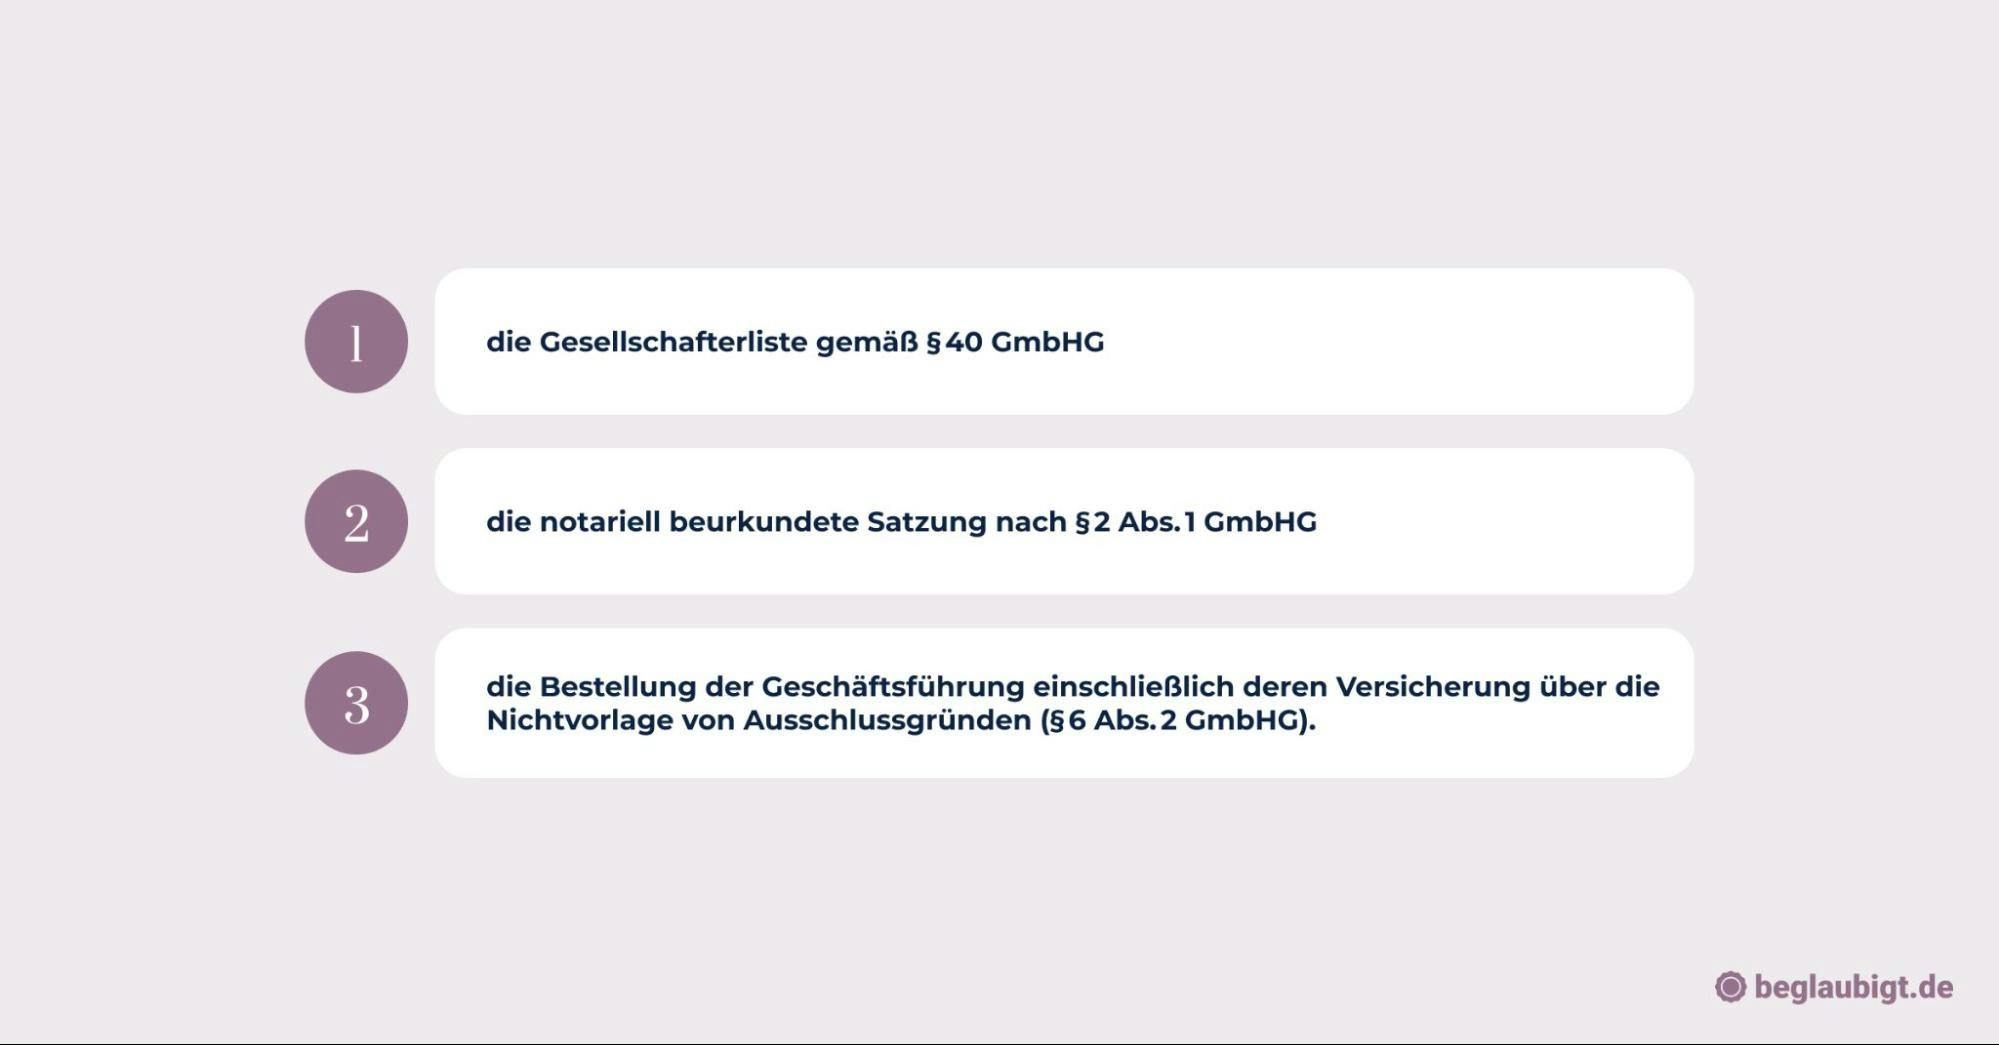
Nach § 8 GmbHG ist die Anmeldung der GmbH zur Eintragung ins Handelsregister erst zulässig, wenn alle gesetzlich vorgesehenen Gründungsschritte vollständig dokumentiert sind. Zwingend beizufügen sind:
Wurde eine Bareinlage geleistet, muss ein entsprechender Bankbeleg oder Kontoauszug beigefügt werden. Bei Sacheinlagen hingegen ist ergänzend ein Sachgründungsbericht, die Einbringungsvereinbarung sowie gegebenenfalls eine Bewertung der eingebrachten Gegenstände erforderlich (§ 5 Abs. 4, § 8 Abs. 1 Nr. 5 GmbHG).
Das zuständige Registergericht prüft im Rahmen der Anmeldung nicht nur die Vollständigkeit, sondern auch die formale Rechtmäßigkeit der Einreichungen. Erst nach positiver Prüfung erfolgt die Eintragung in das Handelsregister (§ 7 Abs. 1 GmbHG). Die Gesellschaft erlangt damit ihre volle Rechtsfähigkeit (§ 11 Abs. 1 GmbHG).
Im digitalen Verfahren nach § 12 Abs. 2 Satz 2 HGB können alle Unterlagen elektronisch über den Notar eingereicht werden. Dies schließt die Nutzung qualifizierter elektronischer Signaturen und PDF-Dokumente mit ein. Bei mehrsprachigen Gesellschaftsverträgen oder ausländischer Beteiligung empfiehlt sich die Verwendung beglaubigter Übersetzungen –beglaubigt.de bietet hier eine vollständig digitale Lösung für den Registerprozess.
Was geschieht, wenn Einlagen nicht fristgerecht geleistet werden?
Wer das nach § 5 Abs. 1 GmbHG erforderliche Mindeststammkapital nicht ordnungsgemäß einzahlt, riskiert erhebliche rechtliche Konsequenzen. Solange die Bareinlage nicht in Höhe von mindestens 12.500 € auf das Geschäftskonto eingezahlt wurde, verweigert das Handelsregister die Eintragung (§ 7 Abs. 2 GmbHG).
Verzögert sich die Einzahlung über einen längeren Zeitraum, kann dies zum Verstreichen der Nachfrist führen – insbesondere dann, wenn das Registergericht die Anmeldung nach § 8 Abs. 1 GmbHG zurückweist. Auch bei notariell beglaubigter Satzung bleibt die GmbH bis zur Eintragung eine Vorgründungsgesellschaft mit eingeschränkter Haftungswirkung.
Besonders haftungsträchtig ist eine Falschangabe durch den Geschäftsführer. Falsche Angaben über die Kapitalaufbringung können erhebliche gesellschaftsrechtliche und gegebenenfalls strafrechtliche Folgen haben. Insbesondere müssen Geschäftsführer bei der Handelsregisteranmeldung wahrheitsgemäß versichern, dass die erforderlichen Einlagen geleistet wurden. Ob zusätzlich eine Insolvenzreife vorliegt, ist eine davon getrennte Frage und richtet sich nach den tatsächlichen wirtschaftlichen Verhältnissen der Gesellschaft. Eine fehlerhafte Einlageversicherung bedeutet nicht automatisch, dass die GmbH überschuldet ist. In einem solchen Fall kann die Gesellschaft als bereits überschuldet gelten – auch wenn die operative Tätigkeit noch nicht aufgenommen wurde.
Die Rechtsprechung stellt hohe Anforderungen an die Nachweispflichten und erwartet eine prüfbare Dokumentation der Einzahlungsvorgänge. Unzulässige Zahlungen auf Privatkonten oder unklare Verwendungszwecke gelten regelmäßig als unzureichend. Bei komplexeren Konstellationen – etwa bei ausländischen Beteiligten oder Sacheinlagen – empfiehlt sich die strukturierte Vorbereitung über spezialisierte Plattformen wie beglaubigt.de.
3. Häufige Fehler & Präventive Lösungen
Welche Fehler treten bei Einzahlung des Stammkapitals häufig auf?
Die Einzahlung des Stammkapitals stellt formell und rechtlich einen konstitutiven Schritt zur Entstehung der GmbH dar. Dennoch treten in der Praxis immer wieder Verstöße gegen die Vorgaben aus § 7 Abs. 2 GmbHG auf, die zu Verzögerungen oder zur Zurückweisung der Handelsregisteranmeldung führen.
Ein häufiger Fehler ist die Einzahlung auf ein privates Konto des Gesellschafters oder Geschäftsführers. In solchen Fällen fehlt der Nachweis der freien Verfügbarkeit der Mittel durch die Gesellschaft. Das Stammkapital muss auf ein auf die GmbH lautendes Geschäftskonto eingezahlt werden, selbst wenn dieses vor Eintragung als „Vor-GmbH“-Konto geführt wird.
Ebenfalls problematisch sind ungenaue Verwendungszwecke, etwa wenn die Überweisung keine klare Zuordnung zu „Stammkapital“ enthält. Ohne eindeutige Zahlungsbeschreibung kann weder der Notar noch das Registergericht die ordnungsgemäße Einzahlung prüfen. Empfehlenswert ist die Formulierung:
– „Einzahlung Stammkapital [Name der GmbH in Gründung]“
Auch die Bankbescheinigung birgt Fehlerquellen. Sie ist nach der ständigen Rechtsprechung des BGH (z. B. Urteil vom 12.03.2001 – II ZB 23/00) zwingende Voraussetzung für die Eintragung. Häufig wird sie jedoch nicht in der erforderlichen Form vorgelegt – etwa ohne Datum der Gutschrift oder ohne Bestätigung der endgültigen Verfügungsmacht der Gesellschaft.
Fehlt eine standardkonforme Bestätigung der Bank, kann das Gericht die Eintragung gemäß § 8 Abs. 1 GmbHG zurückweisen. Bei elektronischer Gründung empfiehlt sich vor Einreichung eine Vorprüfung durch die Notarin oder über etablierte Plattformen wie beglaubigt.de, um Formfehler frühzeitig zu vermeiden.
Wie lassen sich Einzahlungsfehler vermeiden?
Fehler bei der Einzahlung des Stammkapitals lassen sich durch sorgfältige Vorbereitung und standardisierte Abläufe weitgehend ausschließen. Besonders im Rahmen der Online-Gründung ist eine strukturierte Umsetzung entscheidend für die Rechtssicherheit der Einlage und die reibungslose Registereintragung.
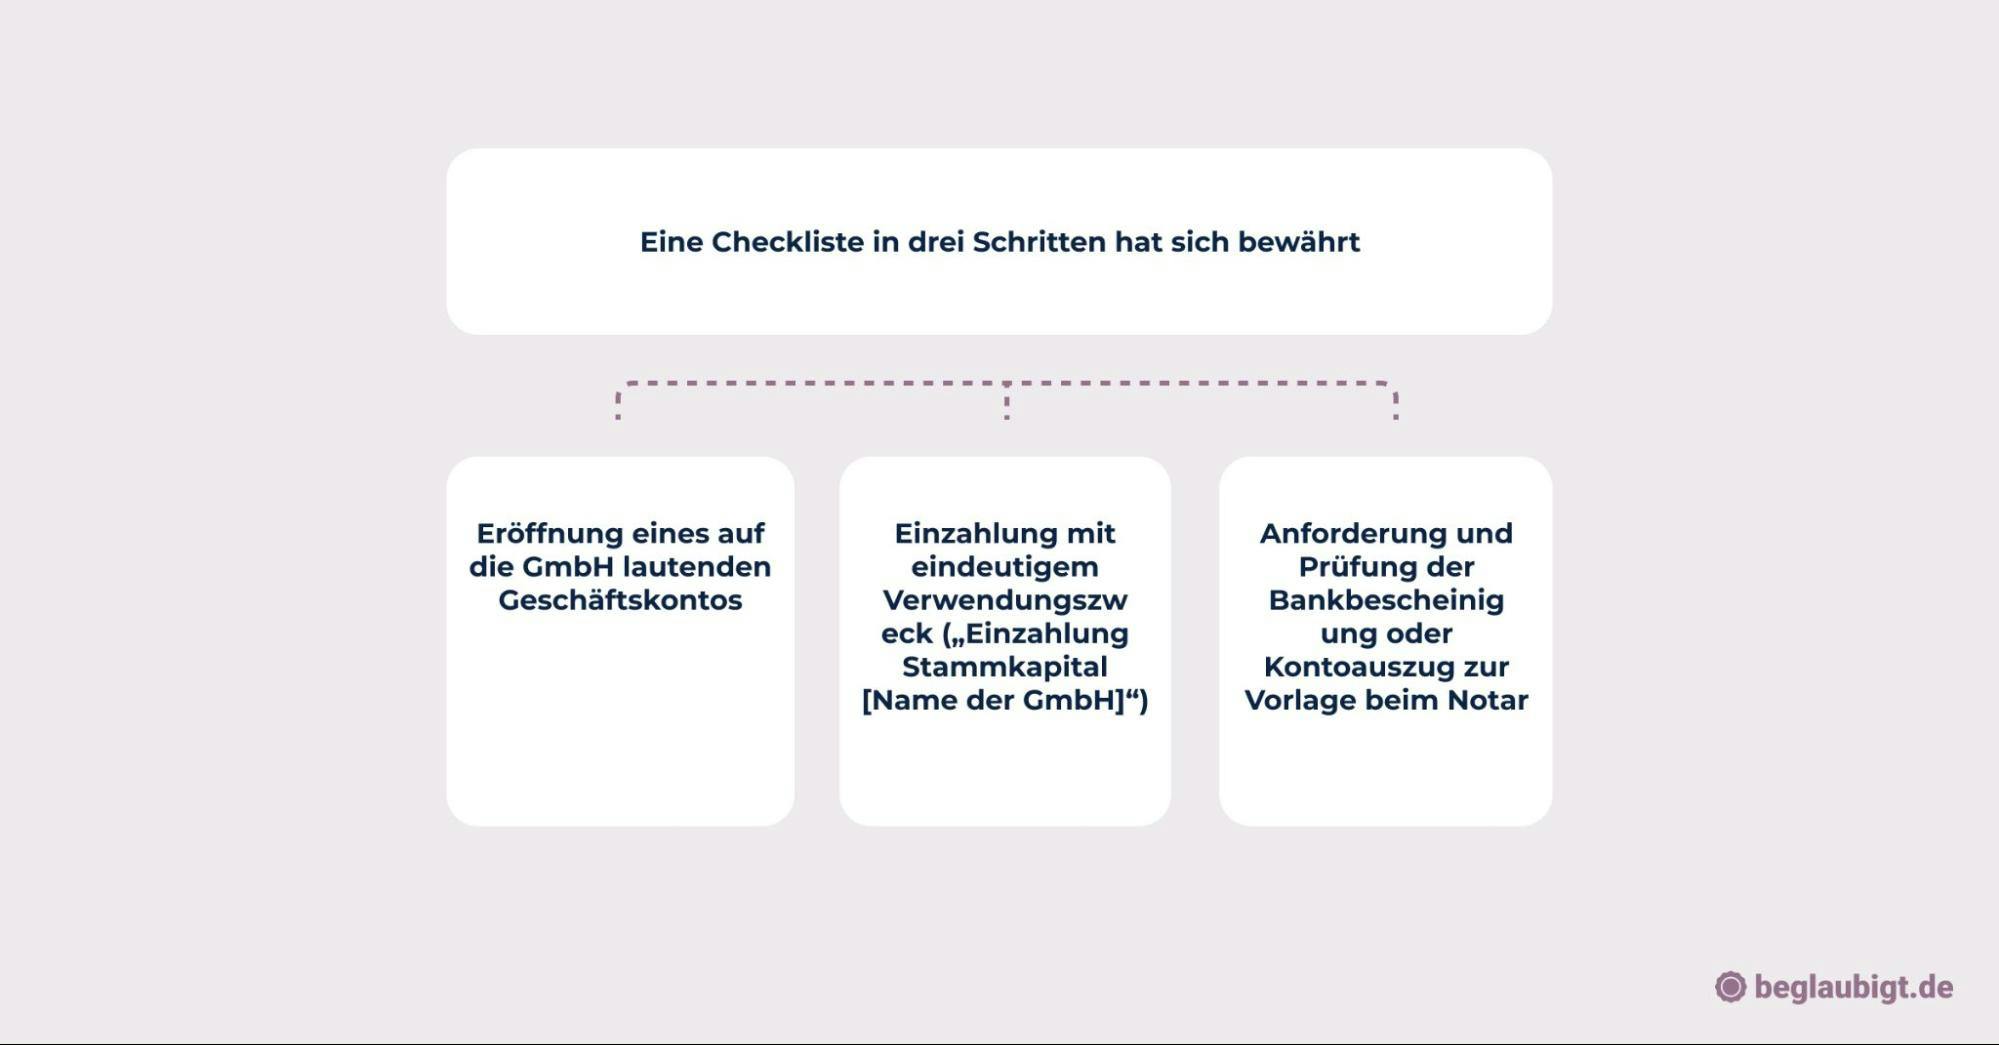
Um Verzögerungen beim Handelsregistereintrag zu vermeiden, kann bereits vor dem Notartermin eine Testüberweisung erfolgen, um Buchungslaufzeiten und technische Fehler auszuschließen. Dabei sollte bereits der korrekte Verwendungszweck gewählt und ein Nachweis über die Gutschrift erstellt werden.
Gerade bei Online-Gründungen empfiehlt sich eine Vorabprüfung der Unterlagen durch den beurkundenden Notar oder eine qualifizierte digitale Plattform. Ein Praxisbeispiel ist beglaubigt.de, das im Rahmen der Online-Beurkundung strukturierte Anforderungen an Einzahlungsnachweise stellt und damit eine lückenlose Dokumentation im Sinne des § 7 Abs. 2 GmbHG ermöglicht.
Zudem lässt sich durch eine frühzeitige Absprache mit der Bank sicherstellen, dass die Bescheinigung über den Zahlungseingang den registergerichtlichen Anforderungen entspricht. Nur so wird ausgeschlossen, dass das Stammkapital zwar eingezahlt wurde, jedoch aus formalen Gründen als nicht geleistet gilt.
Welche Konsequenzen folgen bei Fehlern bei der Einzahlung?
Fehlerhafte oder unvollständige Einzahlungen können die Handelsregistereintragung der GmbH verhindern oder verzögern.
Fehler bei der Kapitalaufbringung sind nur eine von mehreren Ursachen für Verzögerungen. Auch ein unzulässiger Firmenname, ein unklar formulierter Unternehmensgegenstand oder widersprüchliche Gründungsunterlagen können Rückfragen auslösen. Welche zwölf Fehler besonders häufig Zeit und Geld kosten, erklären wir in „Fehler bei der GmbH-Gründung: Diese 12 Fehler kosten Zeit und Geld“.
Im Abschnitt „Welche steuerlichen Effekte hat das Stammkapital?“ nach der Erklärung, dass die Einzahlung keine Gründungsgebühr ist, ergänzen:
Das Stammkapital sollte außerdem nicht mit Notar- und Registergebühren verwechselt werden. Wie viel Geld bei einer GmbH-Gründung tatsächlich ausgegeben wird und wie viel als Unternehmenskapital erhalten bleibt, erklären wir in „Was kostet es, eine GmbH zu gründen?“.
Gemäß § 7 Abs. 2 GmbHG darf die Eintragung erst erfolgen, wenn die Mindesteinlage von 12.500 € nachgewiesen ist. Fehlt ein korrekter Verwendungszweck oder eine formgerechte Bankbescheinigung, wird der Antrag durch das Registergericht regelmäßig beanstandet.
Für die Geschäftsführung kann dies nicht nur zeitliche, sondern auch haftungsrechtliche Folgen haben. Wird etwa im Rahmen der Anmeldung wahrheitswidrig erklärt, dass das Stammkapital ordnungsgemäß eingezahlt wurde, besteht nach § 823 Abs. 2 BGB i. V. m. § 263 StGB ein persönliches Haftungsrisiko gegenüber Gläubigern und Dritten.
Zudem entstehen häufig Folgekosten:
– erneute notariell beglaubigte Gesellschafterbeschlüsse
– Korrektur der Anmeldung
– zusätzliche Gebühren für Register- und Notariatsverfahren
In komplexen Gründungsstrukturen – insbesondere bei Sacheinlagen – sind präzise Dokumentation und Belegführung entscheidend, um rechtliche Auseinandersetzungen oder Verzögerungen zu vermeiden. Bei internationalen Gründungssachverhalten, die beglaubigte Übersetzungen erfordern, kann beglaubigt.de die rechtskonforme Umsetzung effizient unterstützen.
4. Alternative Finanzierungsformen & Kapitalstruktur
Kann Stammkapital in mehreren Raten eingezahlt werden?
Die Einbringung des Stammkapitals kann grundsätzlich gestuft erfolgen, sofern die gesetzlichen Mindestanforderungen eingehalten werden. § 7 Abs. 2 GmbHG verlangt vor Handelsregistereintragung die Einzahlung von mindestens 25 % je Geschäftsanteil sowie insgesamt mindestens 12.500 €, wenn es sich um eine reine Bareinlage handelt.
Der verbleibende Teil des Stammkapitals kann nach Eintragung erbracht werden. Eine gesetzlich geregelte Frist besteht dafür nicht, allerdings kann die Gesellschaft per Satzung oder Gesellschafterbeschluss Einzahlungsfristen definieren und durchsetzen.
Die Haftung des Geschäftsführers wird relevant, wenn fälschlich angegeben wird, das Kapital sei vollständig eingezahlt. In diesem Fall kann gemäß § 19 InsO in Verbindung mit § 826 BGB ein Rückgriff auf die Geschäftsleitung erfolgen – insbesondere bei Insolvenzreife innerhalb der Einzahlungsphase.
Für die Gründungsdokumentation ist daher eine klare und prüfbare Zahlungsstruktur erforderlich. Auch bei gestaffelter Einzahlung müssen
– Kontoauszüge mit exaktem Verwendungszweck,
– Einzahlungsbestätigungen der Bank und
– Klarheit über bestehende Restverpflichtungen vorgelegt werden.
Bei komplexen Beteiligungsverhältnissen oder mehrsprachigen Verträgen empfiehlt sich in der Praxis der Einsatz strukturierter Tools wie beglaubigt.de, um alle Formalitäten rechtskonform zu dokumentieren.
Welche Rolle spielen Sacheinlagen bei der GmbH-Gründung?
Sacheinlagen sind neben Bareinlagen ein zulässiger Weg zur Erbringung des Stammkapitals – geregelt in § 5 Abs. 2 GmbHG. Dabei werden Vermögenswerte wie Immobilien, Fahrzeuge, Markenrechte oder Forderungen in das Gesellschaftsvermögen eingebracht und ihrem Wert nach als Geschäftsanteile bewertet.
Die Gesellschafter tragen jedoch das volle Risiko einer falschen oder überhöhten Bewertung. Wird ein eingebrachtes Wirtschaftsgut zu hoch angesetzt, haften die Einbringenden persönlich für die Differenz – auch rückwirkend. Diese sogenannte Differenzhaftung ist nach der ständigen Rechtsprechung des Bundesgerichtshofs (BGH) und der Oberlandesgerichte nicht dispositiv.
Gerichte fordern deshalb eine nachvollziehbare, objektiv belegbare Bewertung. In der Praxis kommen regelmäßig Gutachten oder Verkehrswerte zum Einsatz. Das OLG Jena (Beschl. v. 10.10.2017 – 2 W 422/17) lehnte die Handelsregistereintragung einer GmbH ab, weil ein eingebrachtes Kfz objektiv nur die Hälfte des angesetzten Werts hatte – trotz notariellem Sacheinlagevertrag.
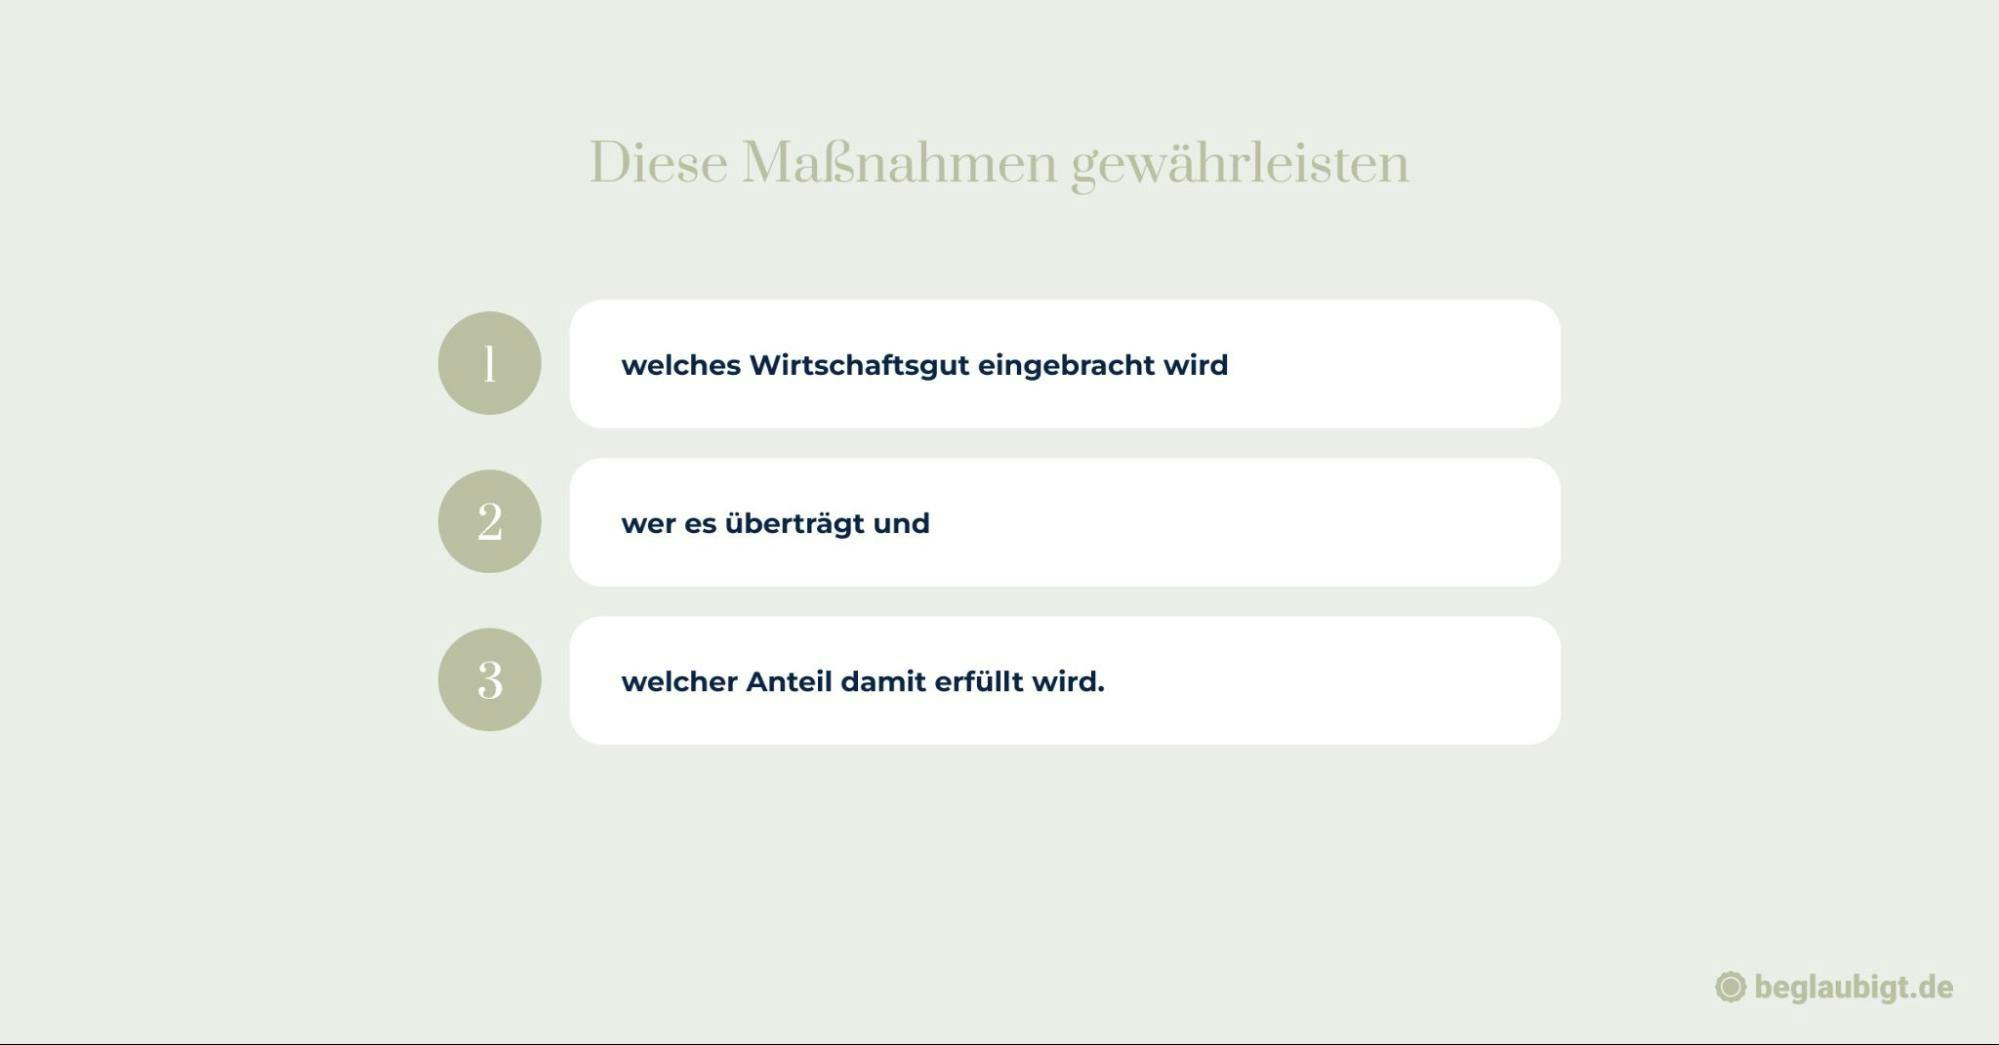
Zur Absicherung ist ein Sacheinlagebericht (§ 5 Abs. 4 GmbHG) vorzulegen, aus dem Art, Wert und Bewertungsmethode klar hervorgehen. Darüber hinaus muss bereits im
Besondere Aufmerksamkeit ist bei der Übersetzung und Beurkundung mehrsprachiger Einbringungsverträge geboten – insbesondere bei internationalen Gesellschaftsstrukturen. Plattformen wie beglaubigt.de ermöglichen eine rechtssichere und fristgerechte Umsetzung mit geprüften Übersetzungen und digitaler Übergabe.
Lässt sich Stammkapital später erhöhen oder herabsetzen?
Eine nachträgliche Änderung des Stammkapitals setzt stets ein gesellschaftsrechtlich formalisiertes Verfahren voraus. Für die Kapitalerhöhung gelten die Vorschriften der §§ 55–57 GmbHG: Zunächst bedarf es eines Gesellschafterbeschlusses mit notarieller Beurkundung, der neben dem Erhöhungsbetrag auch die Modalitäten (z. B. Bareinlage, Sacheinlage oder Umwandlung von Rücklagen) festlegt.
Zur Wirksamkeit ist darüber hinaus ein Registerantrag erforderlich. Das Registergericht prüft formale und materielle Voraussetzungen, etwa die Erbringung der neuen Einlagen oder eine Bewertung bei Sacheinlagen (§ 56 GmbHG).
Auch eine Herabsetzung des Stammkapitals ist rechtlich zulässig, muss aber mit besonderer Sorgfalt erfolgen. § 58 GmbHG verlangt unter anderem einen Herabsetzungsbeschluss, die Bekanntmachung zur Gläubigeraufforderung sowie einen anschließenden Sperrjahr-Zeitraum. Erst nach Ablauf dieses Schutzzeitraums kann die Eintragung in das Handelsregister erfolgen.
Typische Gründe für eine Kapitalherabsetzung sind etwa die Anpassung an veränderte Geschäftsmodelle oder der Ausgleich von Verlusten zur Wiederherstellung der bilanziellen Kapitalstruktur.
In beiden Fällen besteht Beurkundungs- und Eintragungspflicht, unabhängig davon, ob die Kapitalmaßnahme rein intern motiviert oder durch externe Investoren angestoßen ist. Bei mehrsprachiger Gesellschafterstruktur oder grenzüberschreitender Beteiligung empfiehlt sich die Verwendung beglaubigter Übersetzungen, z. B. über beglaubigt.de, um Registergerichte und Banken formal korrekt zu bedienen.
5. Wirtschaftliche Auswirkungen & Strategien
Welche steuerlichen Effekte hat das Stammkapital?
Die Einzahlung des Stammkapitals löst keine unmittelbare Steuerpflicht aus. Weder Körperschaftsteuer noch Gewerbesteuer werden allein durch die Zuführung des Kapitals ausgelöst, da es sich um eine Einlage ins Eigenkapital handelt – keine betriebliche Einnahme im steuerlichen Sinne.
Allerdings beeinflusst das Stammkapital die Bilanzstruktur und das handelsrechtliche Eigenkapital. Es bildet die Basis für Rücklagenbildung gemäß § 266 Abs. 3 HGB sowie für die Ausschüttungspolitik der Gesellschaft. Die Ausschüttung darf nur aus dem bilanzrechtlichen Gewinn erfolgen, nicht jedoch aus dem Stammkapital selbst – § 29 GmbHG untersagt die Rückgewähr von Einlagen ausdrücklich.
In der Praxis zeigt sich die steuerliche Relevanz insbesondere in folgenden Bereichen:
- Stammkapital erhöht das haftende Eigenkapital, was bei Banken als Ratingfaktor gilt.
- Höhere Kapitalbasis ermöglicht breiteren Spielraum bei Gewinnausschüttungen und Bildung offener Rücklagen, etwa zur Thesaurierung mit Teilfreistellung (§ 8b KStG bei Holdingstrukturen).
- Im Rahmen von Einbringungen zu Buchwerten nach § 20 UmwStG kann die Erhöhung des Stammkapitals Teil eines steuerneutralen Vorgangs sein – z. B. bei Umstrukturierungen.
Fehlt eine tragfähige Kapitalbasis, kann dies im Rahmen von Betriebsprüfungen als Anzeichen für eine verdeckte Gewinnausschüttung (§ 8 Abs. 3 KStG) oder eine unzulässige Mittelverwendung gewertet werden. Daher empfiehlt sich frühzeitig eine rechtlich belastbare Kapitalstruktur – etwa unter Einbindung juristisch geprüfter Übersetzungen bei mehrsprachigen Gesellschaftsverträgen, wie sie beglaubigt.de anbietet.
Wie beeinflusst das Stammkapital Bonität und Kreditwürdigkeit?
Die Höhe des Stammkapitals wirkt sich direkt auf die Eigenkapitalquote einer GmbH aus – ein zentraler Kennwert bei der Bonitätsprüfung durch Kreditinstitute, Leasinggeber oder Förderbanken. Je höher das haftende Eigenkapital, desto geringer erscheint das Ausfallrisiko und desto günstiger fallen regelmäßig die Finanzierungskonditionen aus.
Aus Sicht von Investoren und Geschäftspartnern signalisiert ein gut ausgestattetes Stammkapital Stabilität, Planungssicherheit und Kapitalbindung der Gesellschafter. Besonders bei Unternehmen mit hoher Anfangsbelastung – etwa bei Projektentwicklung oder Bauvorhaben – wird eine über dem gesetzlichen Mindestbetrag liegende Kapitalausstattung als Ausdruck ernsthafter Gründungsabsicht gewertet.
Beispiel: Eine Immobilien-GmbH, die bereits bei Gründung über 50.000 € oder mehr an Stammkapital verfügt, wird im Finanzierungsprozess strukturell anders behandelt als eine Standardgründung mit 25.000 €. Banken und Makler sehen darin ein geringeres Durchgriffrisiko und prüfen Darlehen, Mietoptionen oder Ankaufvereinbarungen mit größerem Vertrauen.
Zudem ist bei öffentlichen Aufträgen oder bei Ausschreibungen im Bau- und Energiesektor ein nachgewiesenes Stammkapital oft Teil der Teilnahmevoraussetzungen. Die entsprechende Kapitalnachweisdokumentation muss dabei teils in beglaubigter Form oder in Übersetzung vorgelegt werden – für grenzüberschreitende Verfahren stellt beglaubigt.de in solchen Fällen eine digitale Umsetzungsmöglichkeit zur Verfügung.
Wann lohnt sich ein späterer Kapitalaufbau oder Umwandlung?
Ein nachträglicher Kapitalaufbau kann gezielt eingesetzt werden, wenn sich der Geschäftsbetrieb über die Gründungsphase hinaus ausweitet – etwa vor geplanter Expansion, Beteiligungseintritt oder Immobilienerwerb mit Fremdkapitalfinanzierung. Auch zur Stärkung der Eigenkapitalquote im Rahmen von Basel-III-Prüfungen ist eine Erhöhung sinnvoll, wenn Kreditlinien vorbereitet werden.
Eine UG kann mit einem Stammkapital unterhalb von 25.000 Euro gegründet werden. Anders als bei der klassischen GmbH muss das vereinbarte Kapital jedoch vor der Anmeldung vollständig eingezahlt werden; Sacheinlagen sind bei der UG-Gründung ausgeschlossen. Zudem muss grundsätzlich ein Viertel des maßgeblichen Jahresüberschusses in eine gesetzliche Rücklage eingestellt werden. Das Ansparen von 25.000 Euro führt nicht automatisch zur GmbH. Dafür ist eine entsprechende Kapitalerhöhung und gesellschaftsrechtliche Umsetzung erforderlich. Den vollständigen Ablauf der kleineren Kapitalgesellschaft erklären wir in „UG gründen: Schritt-für-Schritt-Anleitung 2026“.
Aus rechtlicher Sicht ist insbesondere auf die Nachschussproblematik zu achten: Laut BGH (Beschluss vom 08.12.2003 – II ZR 199/01) dürfen Nachschussforderungen nur gestellt werden, wenn dies explizit im Gesellschaftsvertrag geregelt ist. Eine spätere Kapitalzuführung ersetzt keine ordnungsgemäße Satzungsgrundlage und darf nicht mit der Einzahlungspflicht nach § 7 Abs. 2 GmbHG verwechselt werden.
Wer internationale Investoren einbindet oder Kapitalrunden durchführt, benötigt für Register, Banken oder Behörden oft mehrsprachige und beglaubigte Dokumentationen der Kapitalmaßnahmen. In solchen Fällen kann eine Online-Lösung wie beglaubigt.de den formgerechten Ablauf absichern – insbesondere bei Fristenlauf oder strukturierter Umwandlung in Holdingstrukturen.
Zusammenfassung der wichtigsten Punkte
Rechtsform mit Substanz: Stammkapital GmbH – rechtssicher, haftungsbegrenzend, nachweispflichtig
Die ordnungsgemäße Einzahlung und Dokumentation des Stammkapitals ist rechtlich unverzichtbare Grundlage für jede GmbH-Gründung. Sie beeinflusst nicht nur die Eintragungsfähigkeit im Handelsregister, sondern auch Bonität, Haftung, Ausschüttungsmöglichkeiten und steuerliche Anerkennung. Wer eine GmbH errichtet, sollte daher folgende Kernaspekte systematisch berücksichtigen:
Prüfen Sie die Höhe, Zusammensetzung und Frist der Einlage – insbesondere
- mindestens 25.000 € Stammkapital, davon mindestens 12.500 € vor Anmeldung einzahlbar (§ 5 Abs. 1, § 7 Abs. 2 GmbHG)
- Wahl zwischen Bar- und Sacheinlage, unter Beachtung der Formvorgaben, Werthaltigkeit und Offenlegungspflichten (§ 5 Abs. 4 GmbHG)
Stellen Sie sicher, dass Einlagen über ein GmbH-Geschäftskonto mit dem eindeutigen Verwendungszweck „Stammkapital“ erfolgen – belegt durch eine Bankbescheinigung oder durch Vorlage entsprechender Zahlungsnachweise bei der Anmeldung (§ 8 GmbHG).
Vermeiden Sie Gründungsfehler durch
- Einzahlung auf Privatkonten
- fehlende Belege
- Überbewertung von Sacheinlagen – hier haften Gesellschafter im Zweifel persönlich (§§ 9a, 19 GmbHG; BGH NZG 2020, 1104)
Beachten Sie bei Aufstockung oder Reduzierung des Stammkapitals das formalisierte Verfahren:
- notarielle Beurkundung
- Gesellschafterbeschluss
- Eintragung ins Handelsregister (§§ 55–58 GmbHG)
Dokumentieren Sie jede Kapitalmaßnahme vollständig – insbesondere bei Beteiligungsänderungen, Nachschüssen oder Umwandlungen von Eigen- in Fremdkapital. Verletzungen der Kapitalerhaltungspflicht (§ 30 GmbHG) führen zu Haftungsrisiken für Geschäftsführer und Gesellschafter (§ 43 GmbHG).
Planen Sie bei internationaler Struktur die beglaubigte Übersetzung aller stammkapitalrelevanten Unterlagen – Kontoauszüge, Gesellschaftsvertrag, Geschäftsführerbestellung – um Anerkennung durch Banken, Behörden oder Investoren zu sichern. Hierfür bietet beglaubigt.de standardisierte, digitale Lösungen.
Ein durchgängig sauber dokumentiertes Stammkapital schafft Vertrauen – gegenüber Registergerichten, Gläubigern, Behörden und potenziellen Geschäftspartnern. Es bildet das Fundament einer stabilen Gesellschaftsstruktur – nicht nur bei Gründung, sondern auch im weiteren Unternehmensverlauf.
GmbH-Gründung mit beglaubigt.de vorbereiten
Wer eine GmbH gründet, muss nicht nur die Höhe des Stammkapitals bestimmen. Auch die Aufteilung der Geschäftsanteile, der Gesellschaftsvertrag, die notarielle Beurkundung, das Geschäftskonto und die Handelsregisteranmeldung müssen aufeinander abgestimmt werden. Über beglaubigt.de können Gründer ihre Gesellschaftsdaten digital erfassen, Gründungsunterlagen vorbereiten und den passenden Notartermin koordinieren.
Das Gründungsangebot startet bei 249 Euro zzgl. MwSt. Ein Notartermin kann innerhalb von 7 Werktagen organisiert werden. Je nach Paket können außerdem Gewerbeanmeldung, steuerliche Erfassung und Transparenzregister in den Prozess eingebunden werden.
Wer noch keine geeignete Geschäftsanschrift besitzt, kann zusätzlich die ladungsfähige Geschäftsadresse mit digitalem Briefkasten prüfen. Die notarielle Beurkundung selbst erfolgt durch eine unabhängige befugte Notarin oder einen unabhängigen befugten Notar. Gesetzliche Notar- und Registergebühren fallen zusätzlich an.
FAQ: Stammkapital einer GmbH
Wie viel Stammkapital braucht eine GmbH?
Das gesetzliche Mindeststammkapital beträgt 25.000 Euro. Bei einer normalen Bargründung können vor der Handelsregisteranmeldung zunächst mindestens 12.500 Euro eingezahlt werden, sofern die weiteren gesetzlichen Voraussetzungen erfüllt sind.
Muss jeder Gesellschafter 12.500 Euro einzahlen?
Nein. Die 12.500 Euro beziehen sich bei einer normalen Bargründung auf die erforderliche Gesamteinzahlung. Zusätzlich muss auf jeden Geschäftsanteil grundsätzlich mindestens ein Viertel seines Nennbetrags geleistet werden.
Muss das Stammkapital auf dem Konto bleiben?
Nein. Das eingezahlte Kapital gehört der GmbH und kann grundsätzlich für betriebliche Zwecke verwendet werden. Unzulässige Rückzahlungen an Gesellschafter sind jedoch zu vermeiden.
Muss ich bei der Gründung eine Bankbescheinigung vorlegen?
Nicht automatisch. Die Geschäftsführer müssen die ordnungsgemäße Kapitalaufbringung versichern. Das Registergericht kann bei erheblichen Zweifeln zusätzliche Nachweise verlangen.
Einzelnorm
Kann ich das Stammkapital später einzahlen?
Bei einer normalen Bargründung kann ein Teil der Einlage zunächst offen bleiben. Die noch nicht geleisteten Beträge bleiben jedoch geschuldet und können später eingefordert werden.
Kann ich eine GmbH mit einem Auto oder einer Immobilie gründen?
Sacheinlagen sind bei einer GmbH grundsätzlich möglich. Sie müssen im Gesellschaftsvertrag vorgesehen und nach den gesetzlichen Vorschriften bewertet und dokumentiert werden. Bei einer UG sind Sacheinlagen bei der Gründung dagegen ausgeschlossen.
Ist das Stammkapital steuerlich absetzbar?
Die Einzahlung des Stammkapitals ist grundsätzlich eine Eigenkapitalzuführung und keine gewöhnliche Betriebsausgabe. Die steuerliche Behandlung weiterer Gründungsaufwendungen ist davon zu unterscheiden.
Was ist der Unterschied zwischen Stammkapital und Eigenkapital?
Das Stammkapital ist die im Gesellschaftsvertrag festgelegte Kapitalziffer. Das bilanzielle Eigenkapital kann sich dagegen durch Gewinne, Verluste, Rücklagen und weitere Vorgänge verändern.
Kann ich mit 12.500 Euro eine GmbH gründen?
Bei einer normalen Bargründung kann dieser Betrag für die anfängliche Kapitalaufbringung ausreichen. Das gesetzliche Stammkapital beträgt trotzdem mindestens 25.000 Euro. Zusätzlich entstehen Notar-, Register- und gegebenenfalls weitere Gründungskosten.
Unterstützt beglaubigt.de bei der GmbH-Gründung?
Ja. Über beglaubigt.de können die Gründungsdaten strukturiert erfasst, die Dokumente vorbereitet und der Notartermin koordiniert werden. Die Einzahlung des Stammkapitals erfolgt anschließend durch die Gesellschafter nach den gesetzlichen Anforderungen.
GmbH gründen und die nächsten Schritte koordinieren
Du hast entschieden, mit welchem Stammkapital deine GmbH starten soll? Dann kannst du über beglaubigt.de die Gründung digital vorbereiten. Gesellschafter, Geschäftsanteile, Stammkapital, Unternehmensgegenstand und Geschäftsanschrift werden strukturiert erfasst und die erforderlichen Gründungsdokumente für den Notartermin vorbereitet.
Je nach gewähltem Angebot lassen sich weitere administrative Schritte über das Behördenpaket oder den Transparenzregister-Service organisieren. Gründer ohne eigene geeignete Geschäftsanschrift können außerdem eine externe Geschäftsadresse mit digitalem Briefkasten nutzen.