


Eine GmbH zu gründen ist kein einzelner Behördengang. Mehrere Schritte greifen ineinander: Firmenname und Unternehmensgegenstand müssen feststehen, der Gesellschaftsvertrag wird notariell beurkundet, das Stammkapital wird geleistet und die Gesellschaft zum Handelsregister angemeldet. Danach folgen unter anderem Gewerbe, steuerliche Erfassung und weitere Meldepflichten.
Genau diese Abhängigkeiten machen kleine Fehler teuer.
Ist beispielsweise der Unternehmensgegenstand zu unbestimmt formuliert, kann das Registergericht Rückfragen stellen oder die Eintragung scheitern. Wird das Stammkapital nicht ordnungsgemäß geleistet, kann die Handelsregisteranmeldung nicht wie vorgesehen erfolgen. Wird schon vor der Eintragung unbedacht im Namen der GmbH gehandelt, entstehen zusätzliche Haftungsrisiken.
Eine GmbH-Gründung in Deutschland umfasst typischerweise die Vorbereitung des Gesellschaftsvertrags, die notarielle Beurkundung, die Kapitalaufbringung und die Anmeldung zum Handelsregister sowie anschließend weitere gewerbliche, steuerliche und registerbezogene Schritte. Der Gesellschaftsvertrag muss insbesondere Firma, Sitz, Unternehmensgegenstand, Stammkapital und Geschäftsanteile enthalten.
Dieser Ratgeber zeigt die 12 häufigsten Fehler bei der GmbH-Gründung, welche Folgen sie haben können und wie du sie möglichst schon vor dem Notartermin vermeidest.
Das Wichtigste in 30 Sekunden
- Viele Verzögerungen entstehen bereits vor dem Notartermin. Unzulässige Firmennamen und zu unbestimmte Unternehmensgegenstände können zu Rückfragen oder Eintragungshindernissen führen. IHKs empfehlen deshalb eine frühzeitige Prüfung.
- Der Gesellschaftsvertrag ist mehr als eine Gründungsformalität. Er regelt unter anderem Firma, Sitz, Unternehmensgegenstand, Stammkapital und Beteiligungen und kann bei mehreren Gesellschaftern für spätere Konflikte entscheidend sein.
- 25.000 Euro Stammkapital müssen bei einer Bargründung nicht zwingend vollständig vor der Anmeldung eingezahlt sein. Auf jeden Geschäftsanteil müssen grundsätzlich mindestens 25 Prozent geleistet sein; insgesamt müssen die gesetzlichen Voraussetzungen des § 7 GmbHG erfüllt sein.
- Vor der Handelsregistereintragung besteht die GmbH als solche noch nicht. Wer in dieser Phase im Namen der Gesellschaft handelt, muss die besonderen Haftungsregeln der Vor-GmbH beachten. § 11 Abs. 2 GmbHG sieht eine persönliche und solidarische Haftung der Handelnden vor.
- Mit der Handelsregistereintragung ist die Gründung organisatorisch noch nicht beendet. Gewerbeanmeldung, steuerliche Erfassung und Transparenzregister können anschließend beziehungsweise abhängig vom Tätigkeitsbeginn zusätzlich relevant werden.
- GmbH-Gründung strukturiert vorbereiten: beglaubigt.de unterstützt bei der organisatorischen Vorbereitung einer GmbH-Gründung – von der strukturierten Datenerfassung und Dokumentenvorbereitung bis zur Koordination des Notartermins und nachgelagerter Gründungsschritte.
Warum Fehler bei einer GmbH-Gründung schnell teuer werden
Ein Fehler bei der GmbH-Gründung bedeutet nicht automatisch, dass die gesamte Gründung von vorne beginnen muss. Problematisch ist vielmehr, dass viele Schritte aufeinander aufbauen.
Ein Beispiel:
Die Gründer haben bereits einen Notartermin wahrgenommen. Anschließend beanstandet das Registergericht den Unternehmensgegenstand. Muss deswegen der Gesellschaftsvertrag geändert werden, entstehen nicht nur Verzögerungen. Je nach notwendiger Änderung können weitere notarielle und registerrechtliche Schritte erforderlich werden.
Ähnlich ist es beim Firmennamen. Ist die gewünschte Firma nicht ausreichend unterscheidungskräftig oder irreführend, kann sie ein Eintragungshindernis darstellen. Die IHK Hochrhein-Bodensee empfiehlt deshalb ausdrücklich, die Zulässigkeit frühzeitig prüfen zu lassen, um Zeitverluste und zusätzliche Kosten zu vermeiden.
Der effizienteste Gründungsprozess beginnt deshalb nicht beim Notar, sondern bei einer sauberen Vorbereitung.
Eine typische Reihenfolge ist:
Firma prüfen → Unternehmensgegenstand formulieren → Gesellschafter und Beteiligungen festlegen → Geschäftsführung bestimmen → Sitz und Geschäftsanschrift klären → Gesellschaftsvertrag vorbereiten → notarielle Beurkundung → Geschäftskonto → Stammkapital → Handelsregister → Gewerbe und steuerliche Erfassung → weitere Meldepflichten
An fast jedem dieser Punkte können vermeidbare Fehler entstehen.
Fehler 1: Den Firmennamen erst beim Notartermin prüfen
Viele Gründer beschäftigen sich wochenlang mit Logo, Domain und Markenauftritt und gehen davon aus, dass ihr Wunschname anschließend automatisch auch als GmbH-Firma eingetragen werden kann. Das ist nicht der Fall.
Eine GmbH-Firma muss insbesondere ausreichend kennzeichnungs- und unterscheidungskräftig sein, darf nicht irreführen und benötigt den vorgeschriebenen Rechtsformzusatz. Außerdem muss sie sich am selben Ort deutlich von bereits eingetragenen Firmen unterscheiden. Eine rein beschreibende Bezeichnung kann problematisch sein.
Die IHK Hochrhein-Bodensee nennt beispielsweise „Textil GmbH“ als nicht ausreichend kennzeichnungskräftige Firmierung.
Was kann passieren?
Wird die Firma beanstandet, kann sich die Handelsregistereintragung verzögern. Je nachdem, wann das Problem auffällt, müssen möglicherweise bereits vorbereitete Gründungsunterlagen angepasst werden.
Besonders ärgerlich ist das, wenn bereits Domain, Website, Branding, Verträge oder Geschäftspapiere auf den problematischen Namen ausgerichtet wurden.
So vermeidest du den Fehler
Prüfe die Firmierung vor der finalen Erstellung der Gründungsunterlagen.
Dazu gehören mindestens:
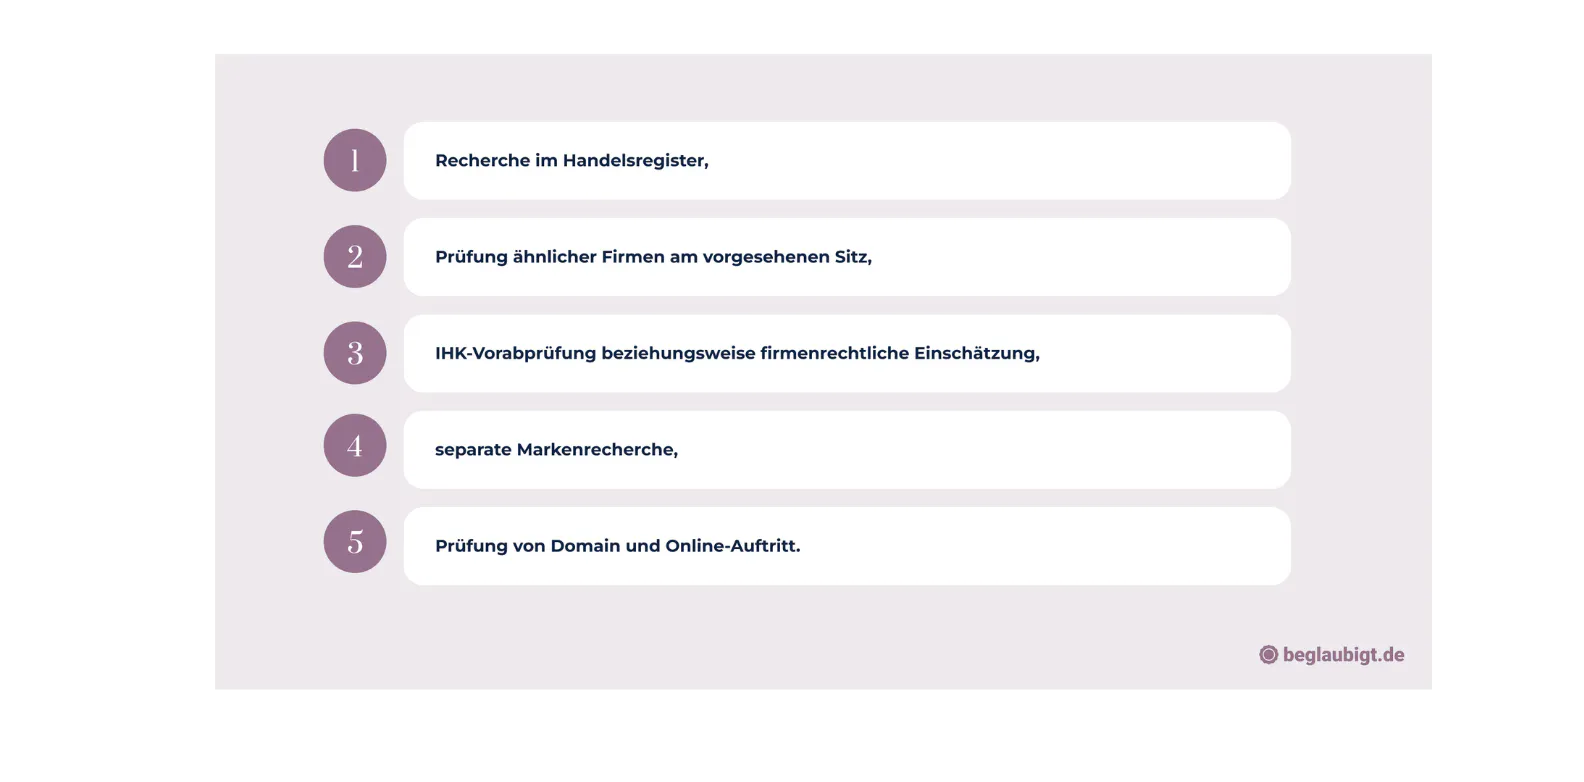
Die IHK kann eine wertvolle Vorabeinschätzung geben. Die verbindliche Entscheidung über die Eintragung trifft allerdings das zuständige Registergericht.
Wie du dabei konkret vorgehst, erklären wir in „Unternehmensname prüfen: Anforderungen laut IHK und Handelsregister“.
Fehler 2: Den Unternehmensgegenstand zu allgemein formulieren
Direkt nach dem Firmennamen folgt einer der häufigsten Stolpersteine: der Unternehmensgegenstand. § 3 GmbHG verlangt, dass der Gegenstand des Unternehmens im Gesellschaftsvertrag enthalten ist. Viele Gründer versuchen, die Formulierung möglichst weit zu halten:
„Handel mit Waren aller Art.“
oder:
„Beratung und Erbringung von Dienstleistungen.“
Das klingt flexibel, kann aber gerade deshalb problematisch sein.
Die IHK weist darauf hin, dass der konkrete Tätigkeitsbereich so beschrieben werden muss, dass der Schwerpunkt der Geschäftstätigkeit erkennbar ist. Pauschale Formulierungen können unzureichend sein und Rückfragen des Registergerichts verursachen.
Die IHK Hannover berichtete 2026 über eine Registerentscheidung, bei der ein nicht ausreichend individualisierter Unternehmensgegenstand zur Versagung der Eintragung führte.
Besser konkret als grenzenlos
Statt:
„Handel mit Waren aller Art“
kann je nach Geschäftsmodell beispielsweise eine bestimmte Warengruppe bezeichnet werden.
Statt:
„Beratung“
sollte erkennbar werden, welche Art von Beratung tatsächlich angeboten werden soll.
Das hat noch einen weiteren Grund: Am Unternehmensgegenstand kann erkennbar werden, ob die geplante Tätigkeit besonderen Genehmigungs- oder Erlaubnispflichten unterliegt.
So vermeidest du den Fehler
Beschreibe das Geschäftsmodell konkret genug für Register und Rechtsverkehr, aber nicht unnötig eng.
Überlege insbesondere: Was verkauft oder leistet die Gesellschaft? Für wen? In welchem Bereich? Sind erlaubnispflichtige Tätigkeiten enthalten? Welche Tätigkeiten sollen in absehbarer Zukunft hinzukommen?
Gerade dieser Punkt sollte vor der Beurkundung sauber formuliert werden.
Fehler 3: Musterprotokoll wählen, obwohl die GmbH individuelle Regeln braucht
Das Musterprotokoll kann eine GmbH-Gründung vereinfachen. Es ist aber kein universell besserer Gesellschaftsvertrag.
Das vereinfachte Verfahren nach § 2 Abs. 1a GmbHG kann verwendet werden, wenn die Gesellschaft höchstens drei Gesellschafter und einen Geschäftsführer hat. Gleichzeitig dürfen beim gesetzlichen Musterprotokoll keine vom Gesetz abweichenden Bestimmungen ergänzt werden.
Genau darin liegt die Einschränkung. Bei einer einfachen Ein-Personen-GmbH kann das Musterprotokoll gut zum Gründungsfall passen. Bei zwei oder drei Gründern stellen sich dagegen schnell Fragen wie:
- Was passiert, wenn ein Gesellschafter aussteigen möchte?
- Welche Mehrheit braucht eine wichtige Entscheidung?
- Was passiert bei einem 50/50-Deadlock?
- Dürfen Geschäftsanteile frei verkauft werden?
- Welche Geschäftsführer dürfen allein vertreten?
- Was passiert beim Tod eines Gesellschafters?
- Soll es besondere Gewinnverteilungsregeln geben?
Diese Punkte lassen sich nicht beliebig in das gesetzliche Musterprotokoll hineinbauen.
Beispiel: Zwei Gründer mit jeweils 50 Prozent
Anna und Max gründen gemeinsam eine GmbH und halten jeweils 50 Prozent. Am Anfang verstehen sie sich hervorragend und entscheiden sich für die einfachste Gestaltung. Zwei Jahre später möchten sie unterschiedliche strategische Wege einschlagen. Einer will das Unternehmen verkaufen, der andere weiterführen.
Wenn zentrale Konflikt- und Übertragungsmechanismen nicht geregelt wurden, kann aus einer schnellen Gründung ein langfristiges gesellschaftsrechtliches Problem werden.
Die richtige Frage ist deshalb nicht: „Was ist bei der Gründung am einfachsten?“
Sondern:
„Welche Regeln braucht unsere Gesellschaft in den nächsten Jahren?“
Fehler 4: Beteiligungen und Geschäftsanteile nicht sauber durchdenken
Der Gesellschaftsvertrag muss nicht nur das Stammkapital nennen. § 3 GmbHG verlangt auch Zahl und Nennbeträge der Geschäftsanteile, die jeder Gesellschafter übernimmt. Gerade bei mehreren Gründern sollte deshalb nicht einfach reflexartig 50/50 gewählt werden. Die Beteiligungsquote beeinflusst später unter anderem Stimmrechte, wirtschaftliche Beteiligung und die Machtverteilung innerhalb der Gesellschaft.
Das typische 50/50-Problem
50/50 kann sinnvoll sein, wenn beide Gründer bewusst gleichgestellt sein sollen. Es kann aber auch zu einem Deadlock führen: Bei einer wichtigen Entscheidung stimmt eine Person dafür und die andere dagegen.
Ohne geeignete gesellschaftsvertragliche Mechanismen kann die Gesellschaft dadurch erheblich blockiert werden.
Vor der Gründung sollten deshalb mindestens diese Fragen beantwortet werden: Wer bringt Kapital ein? Wer arbeitet operativ? Wer bringt IP, Kunden oder bestehende Vermögenswerte mit? Wer wird Geschäftsführer? Welche Entscheidungen sollen besondere Mehrheiten benötigen? Was passiert, wenn sich die Gründer nicht mehr einigen?
Das sind keine Fragen, die man erst lösen sollte, wenn der Konflikt bereits entstanden ist.
Fehler 5: Sitz und Geschäftsanschrift miteinander verwechseln
„Wo sitzt eure GmbH?“
Auf diese Frage gibt es rechtlich mehrere mögliche Antworten.
Der Satzungssitz ist nach § 4a GmbHG der Ort im Inland, den der Gesellschaftsvertrag bestimmt. Daneben benötigt die GmbH für die Handelsregisteranmeldung eine inländische Geschäftsanschrift. § 8 GmbHG verlangt diese Angabe bei der Anmeldung.
Beispielsweise:
Satzungssitz: Berlin
Geschäftsanschrift: Musterstraße 25, 10115 Berlin
Die GmbH braucht dafür nicht automatisch ein eigenes klassisches Büro. Sie benötigt aber eine geeignete Anschrift, unter der sie für den Rechtsverkehr erreichbar ist.
Der teure Praxisfehler
Eine Gründerin trägt zunächst ihre Privatwohnung als Geschäftsanschrift ein, weil sie die GmbH aus dem Homeoffice startet.
Erst nach der Eintragung merkt sie, dass diese Anschrift öffentlich im Handelsregister erscheint und sie Privat- und Geschäftsadresse eigentlich trennen wollte. Jetzt muss sie eine neue Geschäftsadresse organisieren und anschließend die Registeranschrift wieder ändern.
Das verursacht vermeidbaren Aufwand.
Noch problematischer ist eine Geschäftsanschrift, unter der die Gesellschaft tatsächlich nicht zuverlässig erreichbar ist. Die IHK Schwerin weist darauf hin, dass eine zügige Eintragung sogar dadurch verzögert werden kann, dass die GmbH unter der angegebenen Geschäftsadresse postalisch nicht erreichbar ist.
Welche Anschrift du ohne eigenes Büro verwenden kannst, erklären wir ausführlich in „GmbH gründen ohne eigenen Firmensitz: Welche Adresse brauchst du?“.
Wenn du deine private Wohnanschrift nicht öffentlich für dein Unternehmen verwenden möchtest, findest du die möglichen Alternativen außerdem in „Private Adresse im Impressum vermeiden: Diese Möglichkeiten gibt es“.
Fehler 6: Das Stammkapital falsch oder zu früh einzahlen
Das Mindeststammkapital einer klassischen GmbH beträgt 25.000 Euro. Das bedeutet allerdings nicht, dass bei einer Bargründung zwingend die gesamten 25.000 Euro vor der Handelsregisteranmeldung eingezahlt werden müssen.
Nach § 7 Abs. 2 GmbHG darf die Anmeldung grundsätzlich erst erfolgen, wenn auf jeden Geschäftsanteil mindestens ein Viertel des Nennbetrags eingezahlt ist und insgesamt die gesetzlichen Mindestvoraussetzungen erfüllt sind. Bei einer reinen Bargründung bedeutet das regelmäßig mindestens 12.500 Euro insgesamt.
Ein typischer Fehler besteht darin, das Kapital bereits vor der notariellen Gründung irgendwohin zu überweisen oder eine Zahlung zu leisten, die später nicht eindeutig als Einlage auf den übernommenen Geschäftsanteil nachvollziehbar ist.
Warum der Zahlungsweg wichtig ist
Im Rahmen der Handelsregisteranmeldung muss versichert werden, dass die erforderlichen Leistungen bewirkt wurden und sich der Gegenstand der Leistungen endgültig in der freien Verfügung der Geschäftsführer befindet.
Deshalb sollte der Ablauf sauber sein:
Notarielle Gründung → Geschäftskonto der GmbH i.G. → Einzahlung der Einlage → Nachweis beziehungsweise erforderliche Versicherung → Handelsregisteranmeldung.
Auch eine vorschnelle Rückzahlung oder Weiterleitung des eingezahlten Kapitals an Gesellschafter kann erhebliche Probleme verursachen.
Was du bei Zeitpunkt, Mindestbetrag und Nachweis beachten musst, erklären wir ausführlich in „Einzahlung Stammkapital GmbH: Das musst du beachten“.
Fehler 7: Sacheinlagen wie normale Bareinlagen behandeln
Nicht jedes Stammkapital muss zwingend in Geld geleistet werden. Bei einer Sachgründung gelten jedoch zusätzliche Anforderungen.
§ 7 Abs. 3 GmbHG verlangt, dass Sacheinlagen vor der Anmeldung so an die Gesellschaft bewirkt werden, dass sie endgültig zur freien Verfügung der Geschäftsführer stehen. § 8 GmbHG verlangt bei Sacheinlagen außerdem zusätzliche Verträge, einen Sachgründungsbericht und Unterlagen zur Werthaltigkeit.
Wer also beispielsweise ein Fahrzeug, Maschinen oder andere Vermögensgegenstände als Einlage verwenden möchte, sollte nicht davon ausgehen:
„Das Auto ist ungefähr 20.000 Euro wert, also ist das Stammkapital erledigt.“
Die Sacheinlage muss korrekt im Gesellschaftsvertrag vorgesehen, übertragen und bewertet werden. Wird ihr Wert zu hoch angesetzt, können zusätzliche Haftungsfragen entstehen. Für eine unkomplizierte Standardgründung ist eine Bargründung deshalb häufig administrativ einfacher. Ob eine Sacheinlage wirtschaftlich sinnvoll ist, hängt aber vom konkreten Gründungsfall ab.
Fehler 8: Schon vor der Handelsregistereintragung wie eine fertige GmbH auftreten
Nach dem Notartermin ist die GmbH noch nicht automatisch vollständig entstanden. Vor ihrer Eintragung besteht die GmbH als solche nach § 11 Abs. 1 GmbHG noch nicht. Wird vor der Eintragung im Namen der Gesellschaft gehandelt, haften die Handelnden nach § 11 Abs. 2 GmbHG persönlich und solidarisch.
Diese Phase wird in der Praxis häufig mit „GmbH i.G.“ – GmbH in Gründung bezeichnet.
Das bedeutet nicht, dass vor der Eintragung überhaupt nichts getan werden darf. Gerade Geschäftskonto, Kapitalaufbringung und Gründungsvorbereitungen müssen naturgemäß bereits vorher stattfinden. Problematisch wird es, wenn Gründer die Haftungssituation unterschätzen.
Beispiel: Mietvertrag vor Eintragung
Eine Gründerin unterschreibt unmittelbar nach dem Notartermin einen fünfjährigen Gewerbemietvertrag im Namen der noch nicht eingetragenen GmbH.
Sie geht davon aus:
„Ich habe beim Notar unterschrieben, also haftet jetzt nur noch die GmbH.“
Genau darauf sollte sie sich nicht verlassen. Vor größeren Vertragsabschlüssen sollte deshalb geklärt werden, wer in dieser Phase Vertragspartner wird und welche persönliche Haftung entstehen kann.
Was darf eine GmbH vor der Handelsregistereintragung?
Die Vor-GmbH ist kein rechtsfreier Raum. Sie kann bereits am Rechtsverkehr teilnehmen. Gründer sollten aber zwischen notwendigen Gründungshandlungen und größeren operativen Verpflichtungen unterscheiden. Besonders vorsichtig solltest du vor der Eintragung bei langfristigen Mietverträgen, großen Bestellungen, Darlehen, Arbeitsverträgen und anderen erheblichen Verpflichtungen sein.
Gerade daraus ergibt sich ein eigenes wichtiges Gründungsthema: Wer haftet in der GmbH i.G. und wann geht eine Verpflichtung später auf die eingetragene GmbH über?
Fehler 9: Eine erlaubnispflichtige Tätigkeit einplanen, aber die Erlaubnis vergessen
Nicht jede GmbH kann nach der Handelsregistereintragung sofort jede im Unternehmensgegenstand genannte Tätigkeit aufnehmen.
Je nach Geschäftsmodell können zusätzliche Genehmigungen oder Erlaubnisse erforderlich sein.
Die IHK weist darauf hin, dass die Handelsregistereintragung und öffentlich-rechtliche Genehmigungsverfahren grundsätzlich voneinander getrennt sein können. Das bedeutet aber nicht, dass eine erlaubnispflichtige Tätigkeit ohne die notwendige Erlaubnis ausgeübt werden darf.
Das ist für Gründer wichtig, weil zwei Fragen auseinandergehalten werden müssen:
Kann meine GmbH eingetragen werden?
und:
Darf sie die geplante Tätigkeit bereits ausüben?
Das ist nicht immer dasselbe.
Wer beispielsweise in regulierten Branchen tätig werden möchte, sollte deshalb vor der Gründung prüfen, welche zusätzlichen Erlaubnisse erforderlich sind und wie lange deren Erteilung dauern kann. Sonst ist die GmbH möglicherweise bereits gegründet, kann ihr eigentliches Geschäftsmodell aber noch nicht legal aufnehmen.
Fehler 10: Nach dem Notartermin glauben, der Notar erledige automatisch alles
Der Notar ist ein zentraler Bestandteil der GmbH-Gründung. Aber er ist nicht gleichzeitig Bank, Gewerbeamt, Finanzamt, Registergericht und Transparenzregister.
Der Gesellschaftsvertrag bedarf notarieller Form. Die Handelsregisteranmeldung wird ebenfalls im notariellen Verfahren vorbereitet und elektronisch eingereicht. Über die tatsächliche Eintragung entscheidet anschließend jedoch das zuständige Registergericht.
Daneben bleiben weitere Aufgaben beim Unternehmen beziehungsweise bei den Verantwortlichen. Dazu können insbesondere gehören:
- Geschäftskonto eröffnen,
- Stammkapital leisten,
- Gewerbe anzeigen,
- steuerliche Erfassung durchführen,
- Transparenzregister berücksichtigen,
- erforderliche Genehmigungen beantragen,
- Geschäftspapiere und Impressum korrekt einrichten.
Wer macht was bei der GmbH-Gründung?
Gesellschafter: treffen die grundlegenden Gründungsentscheidungen und schließen den Gesellschaftsvertrag.
Geschäftsführer: vertreten die Gesellschaft und geben unter anderem die erforderlichen Versicherungen für die Handelsregisteranmeldung ab.
Notarin oder Notar: beurkundet den Gesellschaftsvertrag und übernimmt die gesetzlich vorgesehenen notariellen Schritte der Registeranmeldung.
Registergericht: prüft die Anmeldung und entscheidet über die Handelsregistereintragung.
Bank: führt das Geschäftskonto und ermöglicht die Einzahlung des Stammkapitals.
Gewerbebehörde: nimmt bei gewerblichen Tätigkeiten die Gewerbeanzeige entgegen.
Finanzamt: führt die steuerliche Erfassung durch.
Transparenzregister: erfasst die gesetzlich vorgesehenen Angaben zu wirtschaftlich Berechtigten.
beglaubigt.de: unterstützt organisatorisch bei der Vorbereitung und Koordination des Gründungsprozesses. Die Plattform ersetzt dabei weder den unabhängigen Notar noch Registergericht, Finanzamt oder andere Behörden.
Diese klare Rollenverteilung verhindert eine der häufigsten falschen Erwartungen während einer Gründung.
Fehler 11: Steuerliche Erfassung, Gewerbe und Transparenzregister auf später verschieben
Die Handelsregistereintragung ist ein wichtiger Meilenstein. Sie bedeutet aber nicht, dass danach alle Gründungsaufgaben automatisch erledigt sind.
Steuerliche Erfassung
Für Kapitalgesellschaften gibt es einen eigenen Fragebogen zur steuerlichen Erfassung, der elektronisch über ELSTER übermittelt wird. ELSTER weist darauf hin, dass eine Betriebseröffnung grundsätzlich innerhalb eines Monats dem Finanzamt mitzuteilen ist.
Wer erst Wochen oder Monate nach Aufnahme der Tätigkeit beginnt, sich um ELSTER und die steuerliche Erfassung zu kümmern, baut sich damit unnötig administrativen Rückstand auf.
Gewerbeanmeldung
Wer den selbständigen Betrieb eines stehenden Gewerbes beginnt, muss dies nach § 14 GewO grundsätzlich gleichzeitig der zuständigen Behörde anzeigen.
Dabei sollte der genaue Zeitpunkt mit dem konkreten Gründungs- und Tätigkeitsbeginn abgestimmt werden.
Transparenzregister
Eine GmbH ist als juristische Person des Privatrechts grundsätzlich von den Transparenzpflichten des § 20 GwG erfasst. Die gesetzlich vorgesehenen Angaben zu den wirtschaftlich Berechtigten müssen eingeholt, aktuell gehalten und der registerführenden Stelle zur Eintragung mitgeteilt werden.
Verstöße gegen diese Pflichten können bußgeldbewehrt sein.
Deshalb sollte eine Gründungscheckliste nicht bei „Handelsregistereintragung erfolgt“ enden.
Fehler 12: Die GmbH gründen, aber den Betrieb danach nicht auf die neue Gesellschaft umstellen
Der letzte Fehler passiert häufig nicht beim Notar, sondern unmittelbar danach.
Die GmbH ist eingetragen, aber:
- Angebote laufen weiterhin auf den Gründer privat,
- Rechnungen enthalten falsche Unternehmensdaten,
- Verträge wurden nicht auf die Gesellschaft abgestimmt,
- Website und Impressum sind veraltet,
- Bank- oder Zahlungsanbieter führen noch alte Daten,
- die Geschäftsanschrift stimmt nicht überall überein.
Damit entstehen unnötige rechtliche und organisatorische Unklarheiten. § 35a GmbHG schreibt für Geschäftsbriefe einer GmbH bestimmte Angaben vor, darunter Rechtsform und Sitz, Registergericht, Handelsregisternummer und die Geschäftsführer.
Nach der Eintragung einmal systematisch umstellen
Nach Erhalt der Handelsregistereintragung sollte deshalb ein Post-Registration-Check durchgeführt werden. Prüfe insbesondere:
Geschäftspapiere: Stimmen Firma, Rechtsform, Sitz, Registergericht und Handelsregisternummer?
Website: Sind Impressum und Unternehmensdaten korrekt?
Bank und Zahlungsdienste: Wird die Gesellschaft mit den richtigen Registerdaten geführt?
Verträge: Ist klar, ob der Vertrag mit dem Gründer persönlich, der GmbH i.G. oder der eingetragenen GmbH besteht?
Rechnungswesen: Werden Rechnungen ab jetzt sauber über die Gesellschaft gestellt und gebucht?
Geschäftsadresse: Ist die Gesellschaft dort tatsächlich erreichbar?
Die GmbH-Gründung endet praktisch erst dann, wenn Registerstatus, Verträge, Steuer, Bank und Außenauftritt dieselbe Gesellschaft abbilden.
GmbH-Gründung in der richtigen Reihenfolge
Für eine typische Bargründung kann der Ablauf vereinfacht so aussehen:
1. Gründungsdaten festlegen
Firma, Unternehmensgegenstand, Sitz, Geschäftsanschrift, Gesellschafter, Beteiligungen und Geschäftsführung.
2. Firma und Unternehmensgegenstand prüfen
Bei Zweifeln insbesondere IHK-Einschätzung und Registerrecherche nutzen.
3. Gesellschaftsvertrag vorbereiten
Entscheidung zwischen Musterprotokoll und individueller Satzung.
4. Notarielle Beurkundung
Der Gesellschaftsvertrag wird in der gesetzlich vorgeschriebenen Form beurkundet. § 2 GmbHG erlaubt unter den dort genannten Voraussetzungen auch notarielle Beurkundung mittels Videokommunikation.
5. Geschäftskonto eröffnen
6. Stammkapital einzahlen
7. Handelsregisteranmeldung
Nach Erfüllung der Kapitalvoraussetzungen wird die Anmeldung eingereicht.
8. Prüfung durch das Registergericht
9. Eintragung der GmbH
10. Gewerbliche und steuerliche Schritte abschließen
11. Transparenzregister und weitere Pflichten prüfen
12. Außenauftritt und Geschäftsprozesse auf die eingetragene GmbH umstellen
Dieses Prozessmodell zeigt auch, warum einzelne Fehler den gesamten Ablauf verzögern können: Ein späterer Schritt hängt häufig davon ab, dass der vorherige korrekt abgeschlossen wurde.
Checkliste: 12 Fehler bei der GmbH-Gründung vermeiden
/cVor dem Start solltest du deshalb noch einmal prüfen:
- Firmenname vorab recherchiert?
- Unternehmensgegenstand konkret genug formuliert?
- Musterprotokoll wirklich passend?
- Beteiligungen und Stimmrechte bewusst gewählt?
- Satzungssitz und Geschäftsanschrift geklärt?
- Kapitalaufbringung korrekt geplant?
- Sacheinlagen richtig vorbereitet?
- Haftung vor Registereintragung verstanden?
- Erlaubnispflicht des Geschäftsmodells geprüft?
- Zuständigkeiten von Notar, Registergericht und Gründer verstanden?
- Gewerbe, Steuer und Transparenzregister eingeplant?
- Außenauftritt nach Eintragung vollständig umgestellt?
Wenn du diese zwölf Fragen vor beziehungsweise unmittelbar während der Gründung beantworten kannst, sind viele typische Verzögerungen bereits ausgeschlossen.
GmbH-Gründung strukturiert mit beglaubigt.de vorbereiten
beglaubigt.de unterstützt Gründer bei der organisatorischen Vorbereitung und Koordination einer GmbH-Gründung in Deutschland. Über die Plattform können die relevanten Gründungsdaten – etwa zu Gesellschaftern, Geschäftsführung, Firma, Unternehmensgegenstand, Sitz, Geschäftsanschrift, Stammkapital und Beteiligungen – strukturiert erfasst und für die Dokumentenvorbereitung aufbereitet werden.
Darauf aufbauend kann der notarielle Gründungstermin koordiniert und der weitere Ablauf der Gründung vorbereitet werden. Die gesetzlich erforderliche notarielle Beurkundung wird nicht durch beglaubigt.de selbst vorgenommen, sondern erfolgt durch eine unabhängige, hierzu befugte Notarin oder einen unabhängigen, hierzu befugten Notar. Über die Handelsregistereintragung entscheidet anschließend das zuständige Registergericht.
Der Vorteil eines strukturierten Prozesses liegt vor allem darin, dass zentrale Gründungsinformationen vor dem Notartermin vollständig und konsistent vorliegen und die nächsten Schritte – etwa Kapitalaufbringung und Registerverfahren – von Anfang an mitgedacht werden.
FAQ: Fehler bei der GmbH-Gründung
Kann das Handelsregister eine GmbH-Gründung ablehnen?
Das Registergericht prüft, ob die gesetzlichen Voraussetzungen für die Eintragung erfüllt sind. Liegt ein Eintragungshindernis vor, kann die Eintragung nicht wie beantragt erfolgen. Problematisch können beispielsweise eine unzulässige Firmierung oder ein nicht ausreichend bestimmter Unternehmensgegenstand sein.
Was sind die häufigsten Gründe für Verzögerungen bei einer GmbH-Gründung?
Typische vermeidbare Ursachen sind Probleme mit Firmenname oder Unternehmensgegenstand, unvollständige beziehungsweise korrekturbedürftige Gründungsunterlagen, Kapitalaufbringung und eine ungeeignete oder nicht funktionierende Geschäftsanschrift. Die tatsächliche Bearbeitungsdauer hängt außerdem vom zuständigen Registergericht und vom konkreten Vorgang ab.
Kann ich das Stammkapital vor dem Notartermin einzahlen?
Der übliche Ablauf bei einer Bargründung sieht die Einzahlung nach der notariellen Errichtung der Gesellschaft auf ein Konto der GmbH i.G. vor. Für die Handelsregisteranmeldung müssen anschließend die gesetzlichen Voraussetzungen der §§ 7 und 8 GmbHG erfüllt sein.
Müssen bei einer GmbH sofort 25.000 Euro eingezahlt werden?
Bei einer Bargründung nicht zwingend. Das Mindeststammkapital beträgt zwar 25.000 Euro. Für die Anmeldung gelten jedoch die Mindestleistungen nach § 7 Abs. 2 GmbHG: grundsätzlich mindestens ein Viertel jedes Geschäftsanteils und insgesamt die dort bestimmte Mindestkapitalaufbringung.
Kann ich vor der Handelsregistereintragung schon Verträge abschließen?
Vor der Eintragung kann bereits im Namen der Gesellschaft gehandelt werden. Dabei müssen Gründer jedoch die besondere Haftungssituation beachten. Nach § 11 Abs. 2 GmbHG haften Personen, die vor der Eintragung im Namen der Gesellschaft handeln, persönlich und solidarisch.
Ist das Musterprotokoll immer günstiger und besser?
Das Musterprotokoll ermöglicht ein vereinfachtes Gründungsverfahren, ist aber nur für bestimmte Konstellationen vorgesehen. Nach § 2 Abs. 1a GmbHG darf die Gesellschaft dabei höchstens drei Gesellschafter und einen Geschäftsführer haben; vom gesetzlichen Muster abweichende Bestimmungen können nicht beliebig aufgenommen werden.
Muss die GmbH ein eigenes Büro haben?
Ein eigenes klassisches Büro ist nicht als allgemeine Gründungsvoraussetzung vorgeschrieben. Die GmbH benötigt allerdings einen Satzungssitz im Inland und für die Handelsregisteranmeldung eine inländische Geschäftsanschrift.
Wer entscheidet, ob der Firmenname zulässig ist?
Eine IHK kann den gewünschten Firmennamen vorab prüfen und Hinweise geben. Die verbindliche Entscheidung über die Eintragungsfähigkeit trifft jedoch das zuständige Registergericht.
Ist nach der Handelsregistereintragung alles erledigt?
Nein. Abhängig von der konkreten Tätigkeit und dem Zeitpunkt der Betriebseröffnung sind insbesondere Gewerbeanzeige, steuerliche Erfassung und Transparenzregister zu berücksichtigen. Außerdem müssen Geschäftspapiere, Website, Bankverbindungen und interne Prozesse auf die eingetragene GmbH abgestimmt werden.
Wer haftet für Fehler während der Gründungsphase?
Das hängt vom konkreten Fehler und der Phase der Gründung ab. Besonders wichtig ist § 11 Abs. 2 GmbHG: Wer vor der Eintragung im Namen der Gesellschaft handelt, haftet persönlich und solidarisch. Daneben können je nach Sachverhalt weitere Haftungsregeln für Gesellschafter oder Geschäftsführer relevant werden.
Quellenverzeichnis
- GmbHG – Gesetz betreffend die Gesellschaften mit beschränkter Haftung
https://www.gesetze-im-internet.de/gmbhg/ - § 2 GmbHG – Form des Gesellschaftsvertrags und Musterprotokoll
https://www.gesetze-im-internet.de/gmbhg/__2.html - § 3 GmbHG – Pflichtinhalt des Gesellschaftsvertrags
https://www.gesetze-im-internet.de/gmbhg/__3.html - § 4a GmbHG – Sitz der Gesellschaft
https://www.gesetze-im-internet.de/gmbhg/__4a.html - § 7 GmbHG – Voraussetzungen der Handelsregisteranmeldung und Kapitalaufbringung
https://www.gesetze-im-internet.de/gmbhg/__7.html - § 8 GmbHG – Inhalt und Unterlagen der Handelsregisteranmeldung
https://www.gesetze-im-internet.de/gmbhg/__8.html - § 11 GmbHG – Rechtszustand und Haftung vor der Eintragung
https://www.gesetze-im-internet.de/gmbhg/__11.html - § 35a GmbHG – Pflichtangaben auf Geschäftsbriefen
https://www.gesetze-im-internet.de/gmbhg/__35a.html - § 40 GmbHG – Gesellschafterliste
https://www.gesetze-im-internet.de/gmbhg/__40.html - IHK Hochrhein-Bodensee – GmbH und UG: Informationen zur Gründung
https://www.ihk.de/konstanz/recht-und-steuern/vertrag-gesellschaft/unternehmensgruendung/gruendung-gmbh-ug-1672574 - IHK Hannover – Der Unternehmensgegenstand muss individualisiert sein
https://www.ihk.de/hannover/hauptnavigation/recht/aktuell3/unternehmensgegenstand-muss-individualisiert-sein2-6947898 - IHK Schwerin – Merkblatt GmbH / typische Eintragungshindernisse
https://www.ihk.de/schwerin/recht/wirtschaftsrecht/firmenrecht-und-handelsregisterwesen/merkblatt-gmbh-6954626 - ELSTER – Fragebogen zur steuerlichen Erfassung für Kapitalgesellschaften
https://www.elster.de/eportal/formulare-leistungen/alleformulare/fsekapg - ELSTER – Informationen zur Unternehmensgründung und steuerlichen Erfassung
https://www.elster.de/elsterweb/infoseite/unternehmensgruendung - § 14 GewO – Gewerbeanzeige
https://www.gesetze-im-internet.de/gewo/__14.html - § 20 GwG – Transparenzpflichten und wirtschaftlich Berechtigte
https://www.gesetze-im-internet.de/gwg_2017/__20.html - Transparenzregister – Offizielle Informationen
https://www.transparenzregister.de/


