

Ein gewachsenes Aktiendepot an die nächste Generation weitergeben, dem eigenen Kind einen Vermögensgrundstock schenken oder Wertpapiere auf den Ehepartner übertragen: Dafür müssen die Anlagen nicht zwangsläufig verkauft werden. Stattdessen können bestimmte Positionen unmittelbar in das Depot des Beschenkten wechseln. Die Wertpapiere bleiben dabei grundsätzlich erhalten; ihr Inhaber ändert sich.
Gerade dieser scheinbar einfache Vorgang wirft jedoch mehrere Fragen auf. Genügt der Auftrag an die Bank? Welcher Wert zählt für die Schenkungsteuer? Was passiert mit Kursgewinnen, die bereits vor der Schenkung entstanden sind? Und reicht ein unterschriebener Vertrag, wenn die Aktien erst später übertragen werden sollen?
Dieser Ratgeber erklärt den typischen Fall einer Schenkung von Wertpapieren im Privatvermögen innerhalb Deutschlands. Er zeigt, wie du Vertrag und Bankauftrag aufeinander abstimmst, welche Unterlagen du sichern solltest und an welchen Stellen besondere Gestaltungen eine individuelle Prüfung benötigen.
Das Wichtigste in 30 Sekunden
- Aktien können ohne vorherigen Verkauf verschenkt werden. Dafür wird ein Depotübertrag auf den Beschenkten veranlasst und gegenüber der Bank als unentgeltlich gekennzeichnet.
- Vertrag und Übertragung sind zwei unterschiedliche Schritte. Ein schriftliches Dokument hält die Vereinbarung fest; die Wertpapiere müssen zusätzlich tatsächlich übertragen werden.
- Ein Schenkungsversprechen braucht grundsätzlich notarielle Beurkundung. Wird die versprochene Leistung tatsächlich bewirkt, kann der Formmangel nach § 518 Abs. 2 BGB geheilt werden.
- Schenkungsteuer und spätere Verkaufsbesteuerung sind getrennt zu prüfen. Der Beschenkte übernimmt grundsätzlich die steuerliche Anschaffungshistorie. Der Schenkungswert wird nicht einfach zum neuen Kaufpreis.
- Freibeträge und frühere Schenkungen berücksichtigen. Kinder haben grundsätzlich 400.000 € persönlichen Freibetrag je Elternteil; Erwerbe von derselben Person innerhalb von zehn Jahren werden zusammengerechnet.
- Mit beglaubigt.de die Schenkung vorbereiten: Über den Schenkungsvertrag von beglaubigt.de kannst du die Angaben zu Beteiligten, Schenkungsgegenstand und Vereinbarungen strukturiert erfassen.
1. Aktien und Depot verschenken: Was wird eigentlich übertragen?
Was unterscheidet eine Wertpapierschenkung von einem normalen Depotwechsel?
Wenn du Wertpapiere zwischen zwei eigenen Einzeldepots überträgst, bleibt der Inhaber grundsätzlich derselbe. Du wechselst lediglich die Verwahrung. Bei einer Schenkung erhält dagegen eine andere Person die betreffenden Vermögenswerte. Dieser Wechsel muss im Bankauftrag zutreffend angegeben werden.
Eine Schenkung setzt nach § 516 BGB voraus, dass jemand einen anderen aus seinem Vermögen bereichert und beide Seiten sich über die Unentgeltlichkeit einig sind. Bei einer gewöhnlichen Aktienschenkung erhält der Beschenkte die Wertpapiere somit ohne Kaufpreis oder andere Gegenleistung. [1]
Sobald der Empfänger beispielsweise einen Teil des Werts bezahlen, Schulden übernehmen oder andere wirtschaftlich relevante Leistungen erbringen soll, ist die Einordnung gesondert zu prüfen. Ein Bankformular mit dem angekreuzten Feld „Schenkung“ macht aus einer tatsächlich entgeltlichen oder gemischten Vereinbarung keine vollständig unentgeltliche Übertragung.
Kannst du ein ganzes Depot oder nur einzelne Aktien verschenken?
Du kannst grundsätzlich bestimmte Wertpapierpositionen oder einen umfangreicheren Bestand zur Übertragung vorsehen. Für die praktische Abwicklung sollte eindeutig feststehen, welche Wertpapiere und Stückzahlen gemeint sind. Die Formulierung „mein Depot“ kann zu ungenau sein, wenn sich darin unterschiedliche Positionen befinden oder bis zur Ausführung weitere Käufe und Verkäufe stattfinden.
Die Übertragung der Wertpapiere bedeutet außerdem nicht automatisch, dass der bestehende Depotvertrag auf den Beschenkten umgeschrieben wird. Häufig benötigt dieser ein eigenes, geeignetes Depot. Auch Guthaben auf einem zugehörigen Verrechnungskonto wird nicht ohne Weiteres zusammen mit den Aktien übertragen.
Wenn zusätzlich Geld verschenkt werden soll, solltest du diesen Teil separat erfassen. Welche Angaben dafür sinnvoll sind, erklärt unser Beitrag zum Schenkungsvertrag für Geld. So bleibt nachvollziehbar, welche Wertpapiere und welcher Geldbetrag tatsächlich zugewendet wurden.
2. Braucht ein Schenkungsvertrag für Aktien einen Notar?
Wann ist die notarielle Beurkundung erforderlich?
Für ein Schenkungsversprechen gilt grundsätzlich § 518 Abs. 1 BGB: Die Erklärung, mit der eine Leistung schenkweise versprochen wird, bedarf der notariellen Beurkundung. Das betrifft beispielsweise den Fall, dass jemand seinem Kind heute verbindlich Aktien zusagen möchte, die erst später übertragen werden sollen. Ein privat unterschriebenes Dokument erfüllt diese Form grundsätzlich nicht.
Wird die versprochene Leistung tatsächlich bewirkt, heilt § 518 Abs. 2 BGB den Formmangel. Deshalb kann eine vollzogene Wertpapierschenkung auch ohne vorherige notarielle Beurkundung wirksam sein. Die bloße Unterschrift unter einen privaten Vertrag oder die Erteilung eines noch nicht ausgeführten Bankauftrags ist aber nicht mit dem Vollzug gleichzusetzen. [2]
Die Unterscheidung ist vor allem wichtig, wenn zwischen Vereinbarung und Übertragung Zeit liegt. Wer bereits vorher einen durchsetzbaren Anspruch schaffen möchte, sollte die Formfrage klären. Einen ausführlicheren Überblick findest du im Beitrag dazu, wann ein Schenkungsvertrag notwendig ist.
Warum ist ein schriftlicher Vertrag trotzdem sinnvoll?
Ein schriftlicher Vertrag schafft eine nachvollziehbare Dokumentation: Wer schenkt wem welche Positionen, erfolgt die Übertragung ohne Gegenleistung und welche zusätzlichen Vereinbarungen bestehen? Zusammen mit den Bankbelegen hilft das, spätere Unklarheiten über Umfang und Zweck der Zuwendung zu vermeiden.
Für die Vorbereitung kannst du den Schenkungsvertrag von beglaubigt.de nutzen. Eine allgemeine Vorlage ersetzt allerdings weder den tatsächlichen Depotübertrag noch eine erforderliche notarielle Beurkundung.
Besondere Formvorschriften können hinzukommen, wenn die Vereinbarung über einzelne Wertpapierpositionen hinausgeht. Verträge über das gegenwärtige Vermögen als Ganzes oder einen Bruchteil davon können beispielsweise unter § 311b Abs. 3 BGB fallen. Eine solche Gestaltung sollte individuell geprüft werden. [3]
Auch der Vergleich mit Immobilien zeigt, weshalb der Schenkungsgegenstand entscheidend ist: Beim Schenkungsvertrag für ein Haus gelten zusätzliche Anforderungen an Grundstücksvertrag und Eigentumsübertragung. Diese lassen sich nicht auf einen gewöhnlichen Aktienübertrag übertragen.
3. So funktioniert der unentgeltliche Depotübertrag Schritt für Schritt
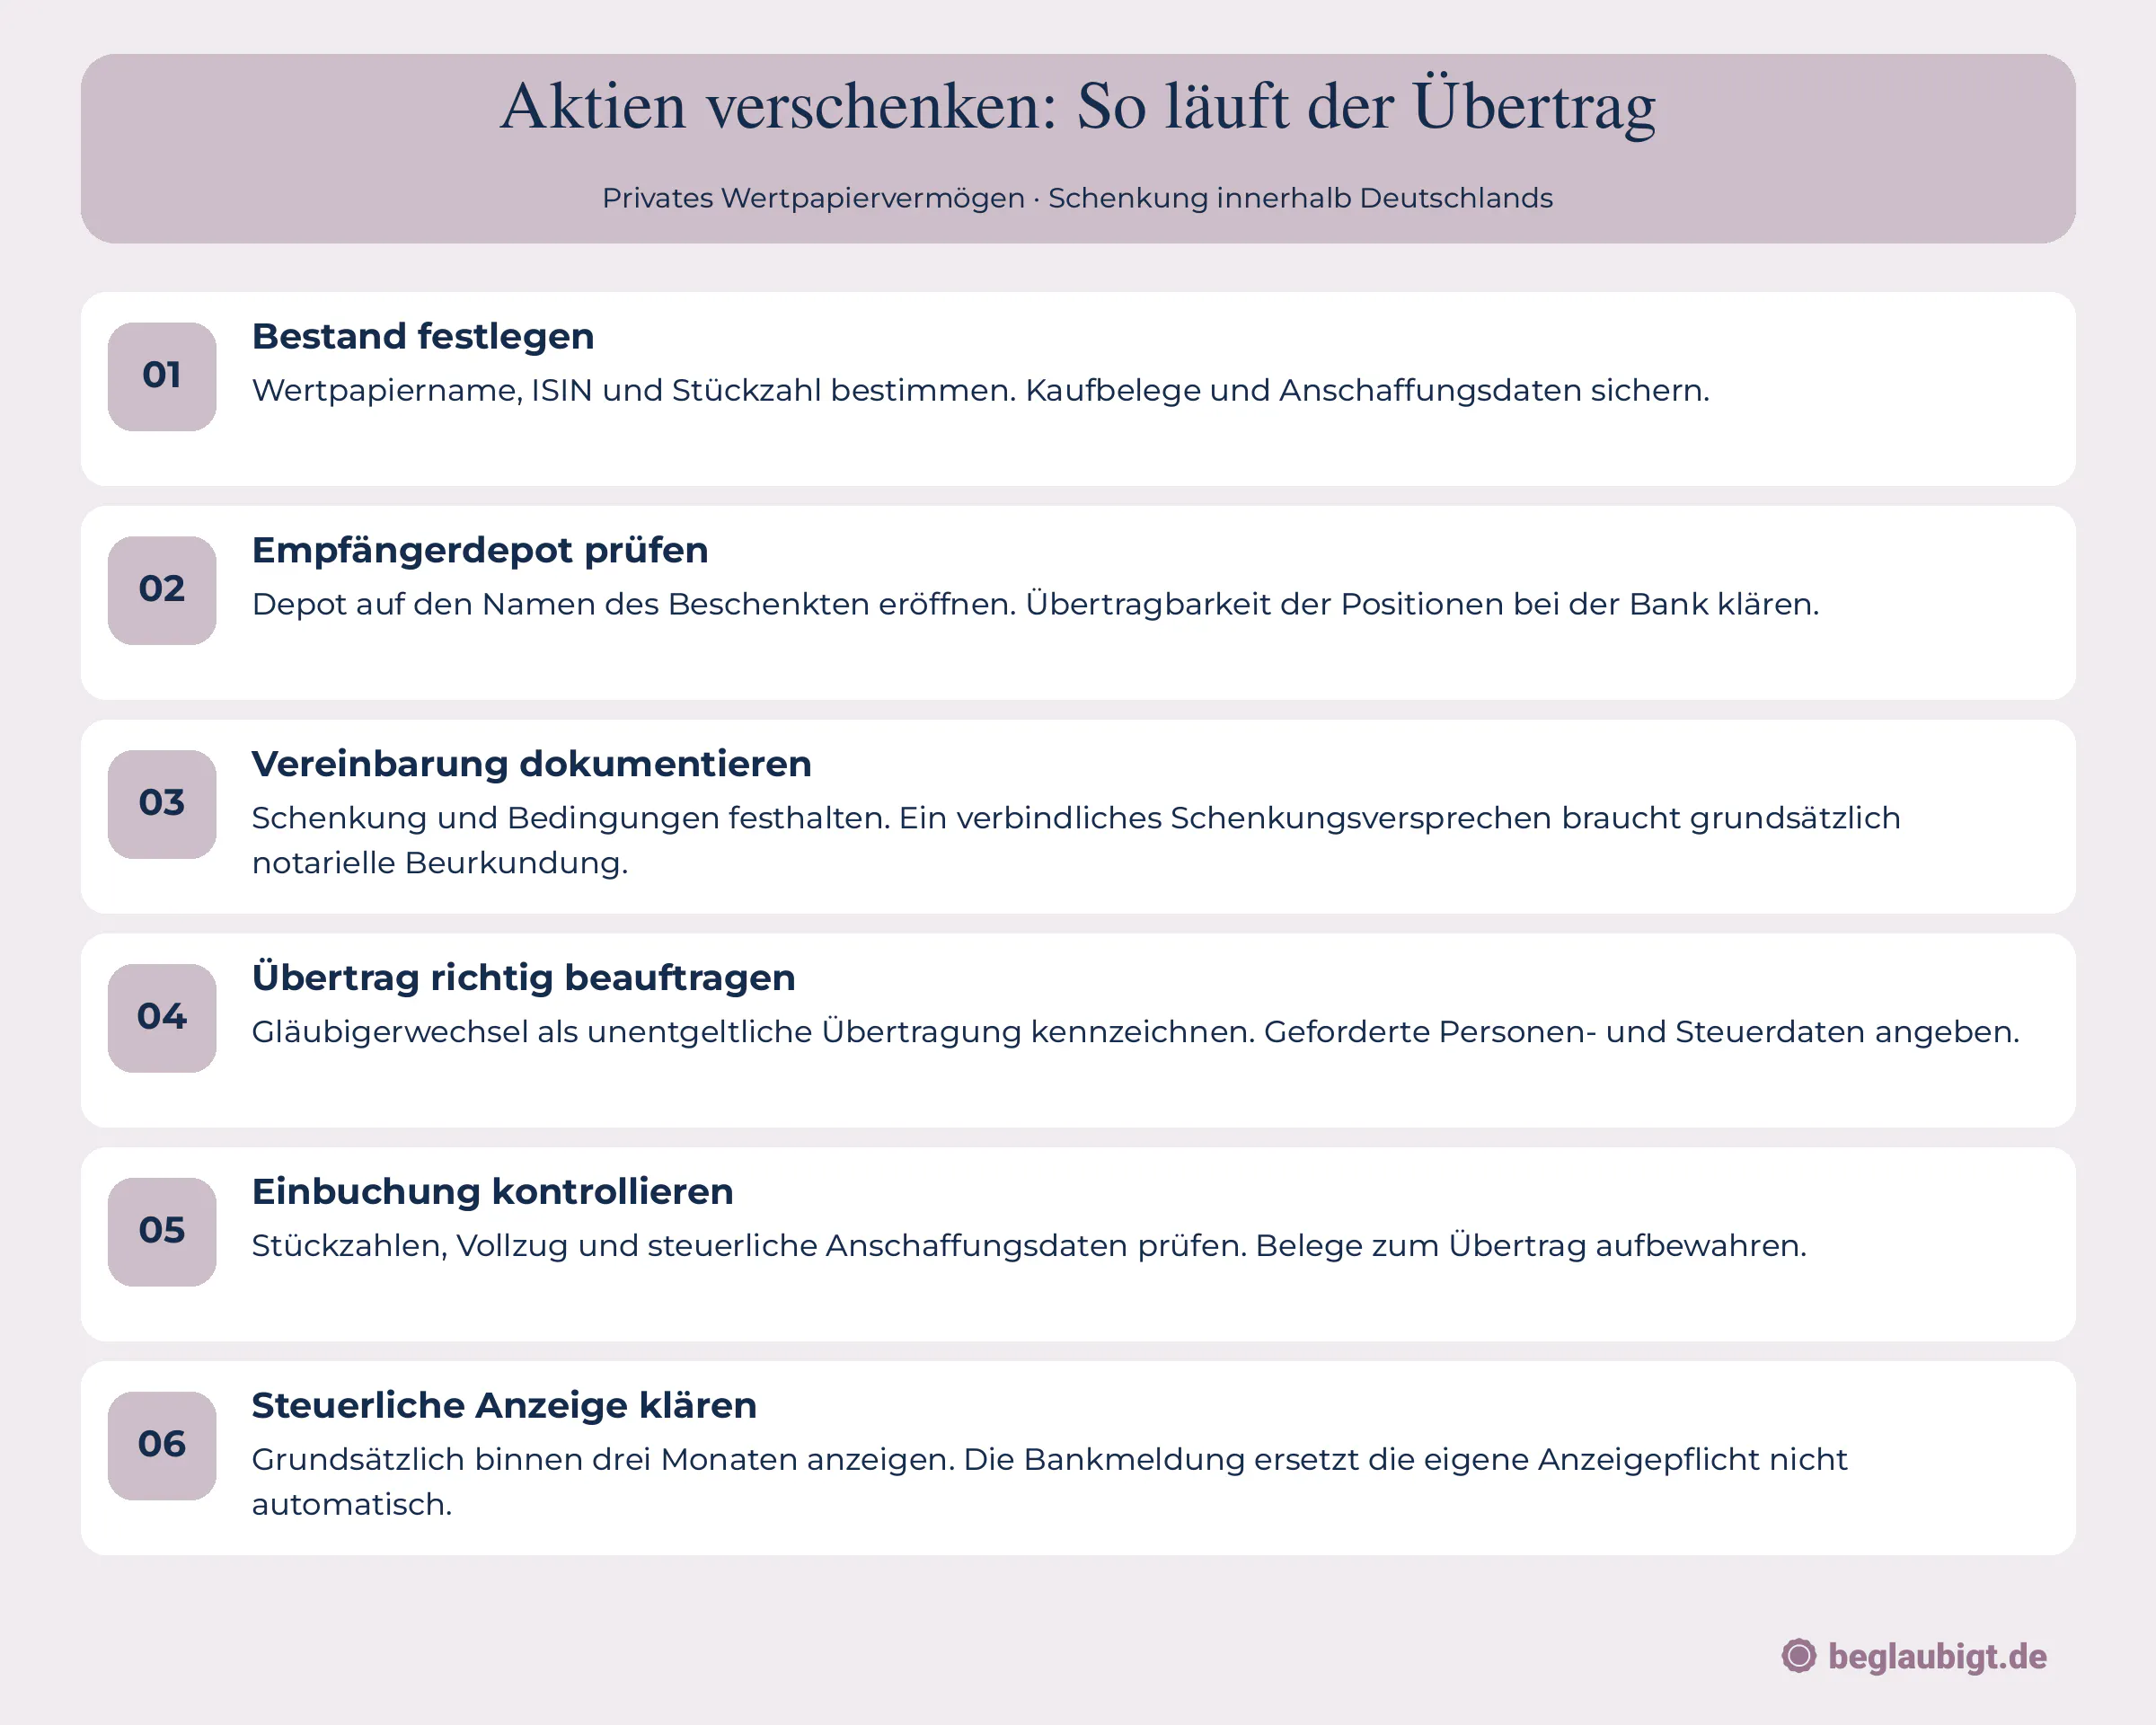
Schritt 1: Wertpapiere auswählen und Unterlagen sichern
Lege zunächst fest, welche Positionen übertragen werden sollen. Erfasse dafür die Wertpapierbezeichnung, die ISIN und die jeweilige Stückzahl. Bei einem Teilübertrag ist eine genaue Aufstellung besonders wichtig, damit Vereinbarung und Bankauftrag denselben Bestand betreffen.
Sichere außerdem vorhandene Kaufabrechnungen, Depotübersichten und steuerliche Anschaffungsdaten. Die Anschaffungskosten können für einen späteren Verkauf des Beschenkten relevant bleiben. Eine aktuelle Depotübersicht allein enthält dafür nicht immer alle erforderlichen Informationen.
Schritt 2: Das Empfängerdepot und die Übertragbarkeit prüfen
Der Beschenkte benötigt ein Depot, das die betreffenden Wertpapiere aufnehmen kann. Klärt deshalb vor dem Auftrag mit der empfangenden Bank, ob die ausgewählten Positionen dort verwahrt werden können. Das gilt besonders bei ungewöhnlichen Wertpapieren, ausländischer Verwahrung oder eingeschränkter Handelbarkeit.
Anteilsbruchstücke aus Sparplänen sind ebenfalls gesondert zu betrachten. Sie lassen sich häufig nicht wie ganze Stücke übertragen. Die BaFin weist ausdrücklich darauf hin, die Übertragbarkeit der Positionen vorab zu prüfen. [4]
Wenn Bruchstücke verkauft und anschließend die Erlöse verschenkt werden sollen, ist das ein zusätzlicher Vorgang. Der Verkauf kann steuerliche Folgen haben und sollte nicht versehentlich mit einem reinen Wertpapierübertrag gleichgesetzt werden.
Schritt 3: Vereinbarung und Bankauftrag aufeinander abstimmen
Dokumentiere den vorgesehenen Umfang der Schenkung und kläre mögliche Bedingungen, bevor du den Übertrag beauftragst. Wenn ein verbindliches Versprechen für einen späteren Zeitpunkt geschaffen werden soll, gehört die Formprüfung an diese Stelle.
Bei der Bank muss der Vorgang zutreffend als unentgeltlicher Depotübertrag mit Gläubigerwechsel beziehungsweise als Schenkung bezeichnet werden. Die genaue Bezeichnung des Formularfelds kann abweichen. Entscheidend ist, dass die Bank den Vorgang richtig einordnen kann und die geforderten Angaben zu beiden Beteiligten erhält.
§ 43 EStG sieht für Zwecke des Kapitalertragsteuerabzugs grundsätzlich eine Veräußerungsfiktion beim Wechsel auf einen anderen Gläubiger vor. Für mitgeteilte unentgeltliche Übertragungen besteht unter den gesetzlichen Voraussetzungen eine Ausnahme. Fehlende oder falsche Angaben können deshalb zu einer unzutreffenden steuerlichen Behandlung führen. [5]
Schritt 4: Ausführung und Anschaffungsdaten kontrollieren
Nach der Übertragung sollten beide Seiten prüfen, ob die richtigen Positionen in der vereinbarten Stückzahl aus- und eingebucht wurden. Bewahre die Ausführungsbelege zusammen mit der Schenkungsvereinbarung auf. Halte dabei den tatsächlichen Ablauf fest, statt nur das ursprünglich gewünschte Übertragungsdatum zu übernehmen.
Kontrolliere zusätzlich die steuerlichen Anschaffungsdaten. Für Übertragungen zwischen inländischen auszahlenden Stellen sieht § 43a Abs. 2 EStG eine Mitteilung dieser Daten vor; das gilt entsprechend für die dort erfassten unentgeltlichen Übertragungen. [6]
Eine sichtbare Einbuchung der Aktien beantwortet noch nicht, ob auch die steuerlichen Daten vollständig vorliegen. Frage bei Unklarheiten nach, bevor die Positionen später verkauft werden.
4. Was sollte im Schenkungsvertrag für Aktien stehen?
Wie beschreibst du die übertragenen Wertpapiere eindeutig?
Der Vertrag sollte die Beteiligten vollständig benennen und den Schenkungsgegenstand so beschreiben, dass er später mit den Bankbelegen abgeglichen werden kann. Bei mehreren Positionen eignet sich eine datierte Anlage mit Wertpapiernamen, ISIN und Stückzahlen. Die Anlage sollte im Vertrag ausdrücklich bezeichnet werden.
Unterscheide dabei zwischen einer bestimmten Anzahl von Aktien und einer wertbezogenen Zusage. „100 Aktien mit der ISIN …“ ist etwas anderes als „Aktien im Wert von 10.000 €“. Bei einer wertbezogenen Vereinbarung muss zusätzlich geklärt werden, wie die Stückzahl ermittelt wird, welcher Zeitpunkt maßgeblich sein soll und wie mit verbleibenden Differenzen umgegangen wird.
Ein im Vertrag genannter Orientierungswert ersetzt außerdem nicht die steuerliche Bewertung. Wenn sich der Kurs bis zum Vollzug verändert, kann der steuerlich relevante Wert von deiner ersten Schätzung abweichen.
Welche Vereinbarungen zu Erträgen, Kosten und Rückforderung sind sinnvoll?
Halte fest, ob die Schenkung ohne Gegenleistung erfolgt und wer mögliche Abwicklungskosten trägt. Falls rund um den Übertrag Ausschüttungen oder andere Ansprüche anfallen, sollte auch deren Zuordnung geklärt werden. Der bloße Wunsch, dass „alle Erträge ab heute“ dem Beschenkten zustehen sollen, muss zum tatsächlichen Übertragungs- und Abrechnungsprozess passen.
Besondere Aufmerksamkeit benötigen Rückforderungsrechte und Auflagen. Soll beispielsweise bei einem bestimmten Ereignis eine Rückübertragung verlangt werden können, müssen Voraussetzungen und Umfang verständlich geregelt sein. Bei Wertpapieren ist außerdem zu bedenken, was nach einem Verkauf oder einer Umschichtung gelten soll.
Wer Erträge weiterhin selbst beziehen oder sich Einfluss auf die Verwaltung vorbehalten möchte, benötigt eine darauf abgestimmte Gestaltung. Solche Vereinbarungen sollten nicht als beiläufiger Zusatz in eine Standardvorlage aufgenommen werden. Vertrag, Bankabwicklung und steuerliche Behandlung müssen zusammenpassen.
5. Schenkungsteuer bei Aktien: Freibeträge, Bewertung und frühere Zuwendungen
Welche Freibeträge gelten für ein verschenktes Depot?
Bei unbeschränkter Steuerpflicht gelten nach § 16 ErbStG unter anderem persönliche Freibeträge von 500.000 € für Ehegatten und eingetragene Lebenspartner, 400.000 € für Kinder und grundsätzlich 200.000 € für Enkel. Für Kinder bereits verstorbener Kinder sieht das Gesetz einen höheren Freibetrag vor. Bei unverheirateten Partnern und vielen anderen Erwerbern beträgt der persönliche Freibetrag 20.000 €. [7]
Diese Beträge gelten nicht gesondert für jede Vermögensart. Eine frühere Geldschenkung und eine spätere Aktienschenkung derselben Person können zusammenzurechnen sein. § 14 ErbStG erfasst mehrere Erwerbe von derselben Person innerhalb von zehn Jahren. [8]
Vereinfachtes Beispiel: Eine Mutter schenkt ihrem Kind zunächst 150.000 € und innerhalb des Zehnjahreszeitraums weitere Wertpapiere mit einem maßgeblichen Wert von 200.000 €. Zusammen ergeben sich 350.000 €. Unter diesen Annahmen und ohne weitere relevante Erwerbe bleibt die Summe innerhalb des persönlichen Freibetrags von 400.000 €.
Welcher Aktienkurs zählt für die Schenkungsteuer?
Die ursprünglichen Anschaffungskosten des Schenkers bestimmen nicht den Schenkungswert. Für die schenkungsteuerliche Wertermittlung ist grundsätzlich der maßgebliche Bewertungsstichtag entscheidend. Bei Schenkungen knüpft die Steuerentstehung an die Ausführung der Zuwendung an; § 11 ErbStG verbindet die Wertermittlung grundsätzlich mit diesem Zeitpunkt. [9] [10]
Für Wertpapiere, die an einer deutschen Börse im regulierten Markt zugelassen sind, sieht § 11 Abs. 1 BewG grundsätzlich den niedrigsten dort am Stichtag notierten Kurs vor. Fehlt eine Notierung, enthält die Vorschrift eine Rückgriffsregel. Entsprechendes gilt für in den Freiverkehr einbezogene Wertpapiere. Investmentanteile werden nach § 11 Abs. 4 BewG mit dem Rücknahmepreis angesetzt. [11]
Bewahre deshalb Unterlagen zum Vollzug und zur Wertermittlung auf. Ein Screenshot aus einer Depot-App kann hilfreich sein, bildet aber nicht zwingend bereits den gesetzlich maßgeblichen Bewertungsansatz ab.
6. Was passiert mit bisherigen Kursgewinnen und späteren Verkäufen?
Warum wird der Schenkungswert nicht zum neuen Kaufpreis?
Eine gewöhnliche unentgeltliche Übertragung setzt die steuerliche Anschaffungshistorie grundsätzlich fort. Für die Gewinnermittlung nach § 20 EStG wird dem Beschenkten die Anschaffung durch den Rechtsvorgänger zugerechnet. Die Schenkung schafft damit keinen allgemeinen steuerlichen Neustart zum aktuellen Kurswert. [12]
Das ist der entscheidende Unterschied zwischen der Bewertung für die Schenkungsteuer und der Berechnung eines späteren Verkaufsgewinns. Auch wenn aufgrund des persönlichen Freibetrags keine Schenkungsteuer anfällt, können beim späteren Verkauf steuerpflichtige Gewinne entstehen.
Bei Fonds und ETFs gelten zusätzlich die investmentsteuerlichen Regeln. § 19 InvStG verweist für private Veräußerungsgewinne auf § 20 Abs. 4 EStG und regelt unter anderem die Berücksichtigung angesetzter Vorabpauschalen. Ein einfaches Aktienbeispiel lässt sich daher nicht unverändert auf jeden Fondsbestand übertragen. [13]
Rechenbeispiel: Schenkungsteuerfrei übertragen und später mit Gewinn verkaufen
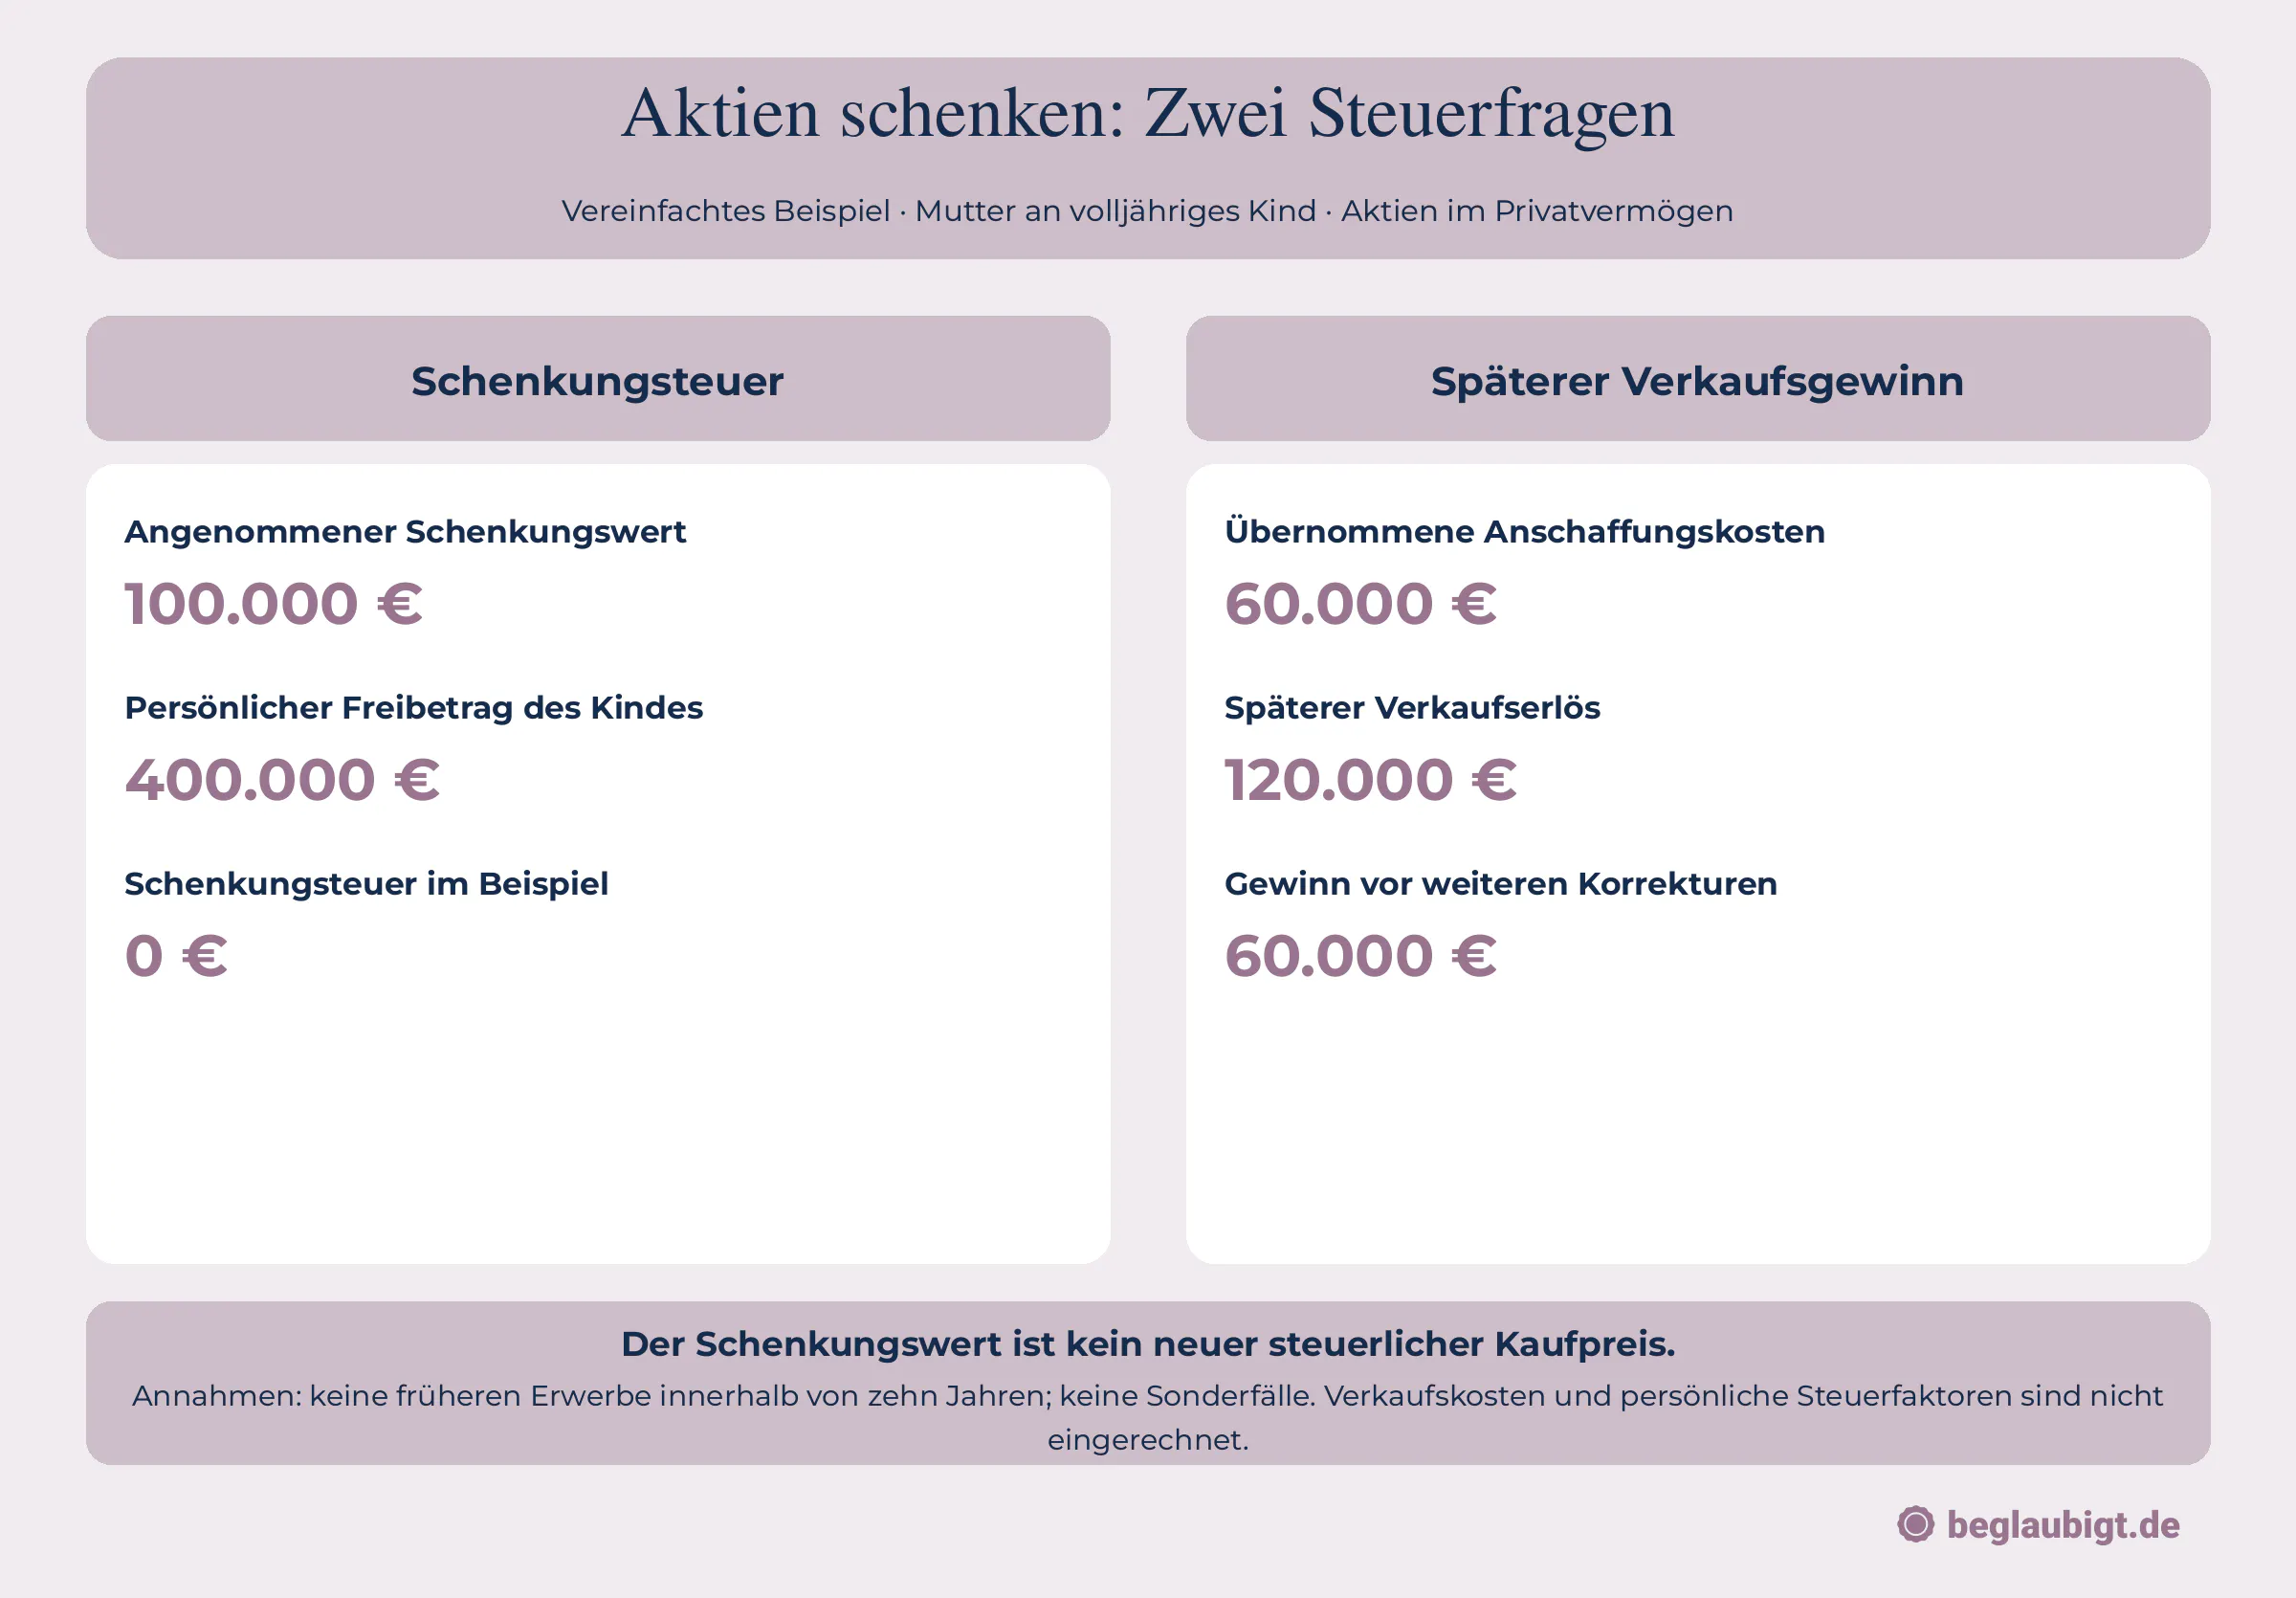
Eine Mutter hat gewöhnliche Aktien im Privatvermögen für insgesamt 60.000 € gekauft. Später überträgt sie diese auf ihr volljähriges Kind. Der für das Beispiel angenommene schenkungsteuerliche Wert beträgt 100.000 €. Frühere relevante Erwerbe innerhalb von zehn Jahren bestehen nicht; besondere steuerliche Regelungen greifen in der Annahme ebenfalls nicht.
Für die Schenkungsteuer liegt der Wert von 100.000 € innerhalb des persönlichen Freibetrags des Kindes von 400.000 €. Im Beispiel fällt deshalb keine Schenkungsteuer an.
Das Kind verkauft die Aktien später für 120.000 €. Für die vereinfachte Gewinnrechnung werden die übernommenen Anschaffungskosten von 60.000 € zugrunde gelegt. Der Gewinn beträgt somit 60.000 € vor Verkaufskosten und weiteren steuerlichen Korrekturen. Wie hoch die tatsächliche Steuer ausfällt, hängt von den anwendbaren Regeln und den persönlichen Verhältnissen ab.
Ist ein Verkauf mit anschließender Geldschenkung dasselbe?
Nein. Wenn zunächst der bisherige Inhaber die Aktien verkauft, findet der Verkauf bei ihm statt und kann dort steuerliche Folgen auslösen. Anschließend wird Geld statt Wertpapieren verschenkt. Bei einer unmittelbaren Aktienschenkung bleiben dagegen grundsätzlich die Anschaffungsdaten für die spätere Veräußerung durch den Beschenkten relevant.
Welche Variante zu deinem Ziel passt, hängt deshalb nicht allein vom aktuellen Depotwert ab. Entscheidend sind auch die vorhandenen Gewinne, die gewünschte Vermögensstruktur und die steuerlichen Verhältnisse der Beteiligten.
7. Musst du die Aktienschenkung dem Finanzamt melden?
Welche eigene Anzeigepflicht besteht?
Nach § 30 ErbStG ist ein entsprechender Erwerb grundsätzlich innerhalb von drei Monaten nach erlangter Kenntnis beim zuständigen Erbschaft- und Schenkungsteuerfinanzamt anzuzeigen. Bei einer Schenkung unter Lebenden trifft die Pflicht grundsätzlich auch den Schenker. Die Prüfung endet nicht automatisch damit, dass nach deiner Berechnung ein Freibetrag ausreicht.
Das Gesetz enthält Ausnahmen. Einer eigenen Anzeige bedarf es insbesondere nicht, wenn die Schenkung gerichtlich oder notariell beurkundet ist. Ob eine Ausnahme greift, sollte anhand des konkreten Vorgangs geprüft werden. [14]
Für die Anzeige sind unter anderem Angaben zu Beteiligten, Verwandtschaftsverhältnis, Gegenstand, Wert, Ausführungszeitpunkt und früheren Zuwendungen vorgesehen. Eine geordnete Zusammenstellung der Schenkungs- und Bankunterlagen erleichtert die Bearbeitung.
Ersetzt die Meldung der Bank deine eigene Anzeige?
Du solltest davon nicht ausgehen. Die Datenmitteilung der Bank nach § 43 EStG und die persönliche Anzeige nach § 30 ErbStG sind unterschiedliche Pflichten. Dass die Bank den Vorgang als unentgeltlichen Übertrag erfasst und Daten an die Finanzverwaltung übermittelt, ist für sich genommen keine allgemeine Befreiung von deiner eigenen Anzeige.
Von der Anzeige ist außerdem eine Schenkungsteuererklärung zu unterscheiden. Das Finanzamt kann nach § 31 ErbStG eine solche Erklärung anfordern. Bewahre die Unterlagen deshalb auch dann auf, wenn zunächst keine Steuerzahlung erwartet wird. [15]
8. Wie lange dauert der Depotübertrag und welche Kosten entstehen?
Mit welcher Bearbeitungszeit solltest du rechnen?
Ein Depotübertrag ist keine gewöhnliche Geldüberweisung. Beteiligte Banken und gegebenenfalls Verwahrstellen müssen die Positionen zuordnen und abwickeln. Die BaFin gibt vor, dass ein Depotübertrag grundsätzlich höchstens drei Wochen dauern soll. Bei Verzögerungen muss das beauftragte Institut informieren; spätestens innerhalb von fünf Arbeitstagen nach Ablauf der drei Wochen soll eine begründete Zwischennachricht vorliegen.
Diese Vorgabe ist keine Garantie dafür, dass eine geplante Schenkung zu einem beliebigen Wunschtermin vollzogen wird. Plane Vorlauf ein, insbesondere wenn zunächst ein Empfängerdepot eröffnet werden muss oder besondere Positionen betroffen sind. Bei einer zeitkritischen Übertragung solltest du den tatsächlichen Ablauf mit den Banken abstimmen.
Welche Bank- und Notarkosten kommen infrage?
Nach den Informationen der BaFin ist der Depotübertrag als solcher kostenfrei; tatsächlich angefallene Fremdgebühren, beispielsweise einer ausländischen Lagerstelle, können weitergegeben werden. Prüfe außerdem die laufenden Konditionen des Empfängerdepots und mögliche Kosten für zusätzliche Vorgänge. [4]
Wird eine notarielle Beurkundung benötigt oder gewünscht, kommen dafür gesonderte Kosten hinzu. Diese richten sich nach dem GNotKG, insbesondere nach Geschäftswert und konkreter Tätigkeit. Ein schenkungsteuerlicher Freibetrag reduziert nicht automatisch den Geschäftswert für die Gebührenberechnung. [17]
Die Zusammenhänge erläutert unser Beitrag dazu, was ein Schenkungsvertrag beim Notar kostet. So kannst du Bankabwicklung, Vertragsvorbereitung und gegebenenfalls notarielle Gestaltung getrennt planen.
9. Welche Besonderheiten gelten bei Kindern, Auslandsbezug und Rückforderung?
Was solltest du bei einer Schenkung an Minderjährige beachten?
Bei Minderjährigen müssen sowohl die Depotführung als auch die wirksame Annahme und Vertretung geklärt werden. § 107 BGB unterscheidet danach, ob eine Erklärung lediglich rechtlich vorteilhaft ist; § 1629 BGB regelt die Vertretung durch die Eltern und mögliche Vertretungsausschlüsse. Auflagen, Verpflichtungen und die konkrete Beteiligung der Eltern können die Beurteilung verändern. [18] [19]
Ein Junior-Depot allein beantwortet deshalb nicht jede Vertragsfrage. Kläre mit der Bank, welche Nachweise und Erklärungen sie benötigt. Bei Bedingungen oder Interessenkonflikten sollte zusätzlich geprüft werden, wer das Kind vertreten darf und ob weitere Schritte erforderlich sind.
Auch die wirtschaftliche Konsequenz sollte feststehen: Eine echte Schenkung überträgt Vermögen auf das Kind. Sie sollte nicht lediglich dazu dienen, Wertpapiere vorübergehend unter dessen Namen zu führen, während die Eltern sie weiterhin wie eigenes Vermögen behandeln.
Wann reicht der typische Inlandsfall nicht mehr aus?
Besondere Prüfung ist erforderlich, wenn eine beteiligte Person im Ausland lebt, das Depot im Ausland geführt wird oder außergewöhnliche Beteiligungen übertragen werden. Die steuerliche Behandlung lässt sich dann nicht allein aus dem Formular der Bank ableiten.
Das gilt beispielsweise für Beteiligungen, die unter § 17 EStG fallen können. Auch eine unentgeltlich erworbene Beteiligung kann bei einem späteren Verkauf von den dort geregelten Voraussetzungen erfasst werden. Bei Fonds enthält § 19 Abs. 3 InvStG zudem unter bestimmten Voraussetzungen Regeln für unentgeltliche Übertragungen auf nicht unbeschränkt steuerpflichtige Personen. [20] [13]
Die Bezeichnung „Schenkung“ bedeutet in solchen Fällen daher nicht automatisch, dass die Übertragung ohne ertragsteuerliche Folgen bleibt. Diese Fragen sollten vor dem Bankauftrag geklärt werden.
Kannst du verschenkte Aktien später zurückverlangen?
Ein allgemeines Recht, eine vollzogene Schenkung bei einem späteren Meinungswechsel rückgängig zu machen, solltest du nicht voraussetzen. Vertragliche Rückforderungsrechte müssen wirksam vereinbart sein. Daneben sieht das Gesetz unter bestimmten Voraussetzungen beispielsweise eine Rückforderung wegen Verarmung des Schenkers und einen Widerruf wegen groben Undanks vor. [21] [22]
Bei Wertpapieren stellt sich zusätzlich die Frage, was nach einem Verkauf, einer Umschichtung oder einer Kursveränderung gelten soll. Gerade wenn Rückforderungsrechte wesentlich für deine Entscheidung sind, lohnt sich eine darauf abgestimmte Vertragsgestaltung.
10. Dein nächster Schritt: Die Wertpapierschenkung mit beglaubigt.de vorbereiten
Wie bringst du Vereinbarung, Bankauftrag und Steuerunterlagen zusammen?
Beginne mit einer vollständigen Bestandsliste und den Daten beider Beteiligten. Prüfe anschließend das Empfängerdepot, die gewünschte Vertragsgestaltung und die steuerlichen Rahmenbedingungen. Erst wenn diese Punkte zusammenpassen, sollte der Übertrag beauftragt werden.
Mit beglaubigt.de kannst du die Angaben zu deiner Schenkung strukturiert vorbereiten. Ergänze bei Wertpapieren eine eindeutige Positionsliste und bewahre die spätere Ausführungsbestätigung gemeinsam mit der Vereinbarung auf. So lassen sich Schenkungsumfang, tatsächlicher Vollzug und steuerliche Dokumentation nachvollziehbar miteinander verbinden.
Schenkungsvertrag vorbereiten
Die Produktseite von beglaubigt.de bietet eine kostenfreie, anpassbare Schenkungsvertragsvorlage an. Prüfe bei Wertpapieren zusätzlich die Formfrage und besondere Vereinbarungen. Der Depotübertrag wird gesondert bei der Bank beauftragt. Schenkungsvertrag bei beglaubigt.de vorbereiten
FAQ: Schenkungsvertrag für Aktien und Depot
Kann ich Aktien ohne Verkauf verschenken?
Ja, geeignete Wertpapierpositionen können unmittelbar auf das Depot des Beschenkten übertragen werden. Der Vorgang muss gegenüber der Bank zutreffend als unentgeltlicher Übertrag mit Gläubigerwechsel angegeben werden. Vorher sollte feststehen, dass das Empfängerdepot die Positionen aufnehmen kann.
Brauche ich für jede Aktienschenkung einen Notar?
Ein Schenkungsversprechen bedarf grundsätzlich der notariellen Beurkundung. Wird die versprochene Leistung tatsächlich bewirkt, kann der Formmangel geheilt werden. Besondere Vertragsgestaltungen können zusätzliche Anforderungen auslösen. Entscheidend ist deshalb, was vereinbart wird und ob die Schenkung bereits vollzogen ist.
Werden die Aktien mit dem Kurs am Schenkungstag neu angeschafft?
Für die spätere Gewinnermittlung entsteht durch eine gewöhnliche unentgeltliche Übertragung grundsätzlich kein neuer Kaufpreis zum aktuellen Kurs. Die Anschaffungshistorie des Schenkers bleibt relevant. Davon zu unterscheiden ist der Wert, der für die Schenkungsteuer angesetzt wird.
Muss ich die Schenkung melden, obwohl sie innerhalb des Freibetrags liegt?
Die Anzeige ist grundsätzlich gesondert von der Frage zu prüfen, ob tatsächlich Schenkungsteuer anfällt. Ein ausreichender Freibetrag ist keine allgemeine Befreiung von der Anzeigepflicht. § 30 ErbStG enthält jedoch Ausnahmen, insbesondere für gerichtlich oder notariell beurkundete Schenkungen.
Kann ich auch ETFs und Fonds verschenken?
Grundsätzlich können auch geeignete Fonds- und ETF-Anteile übertragen werden. Prüfe mit der empfangenden Bank die Verwahrbarkeit und den Umgang mit Bruchstücken. Für Bewertung und spätere Veräußerung gelten teilweise besondere Regeln; bei Auslandsbezug ist zusätzliche Prüfung erforderlich.
Genügt eine Vollmacht für mein Depot?
Eine Depotvollmacht und eine Schenkung erfüllen unterschiedliche Zwecke. Eine Vollmacht ermöglicht Handlungen im vereinbarten Umfang, dokumentiert aber für sich genommen noch keine unentgeltliche Vermögensübertragung. Wenn Wertpapiere tatsächlich verschenkt werden sollen, müssen Schenkungsvereinbarung und Übertragung entsprechend gestaltet sein.
Quellenverzeichnis
[1] § 516 BGB – Begriff der Schenkung
[2] § 518 BGB – Form des Schenkungsversprechens
[3] § 311b BGB – Verträge über Grundstücke, das Vermögen und den Nachlass
[4] BaFinJournal August 2019 – Depotübertrag: Ablauf, Kosten und Prüfung der Anschaffungsdaten
[5] § 43 EStG – Kapitalerträge mit Steuerabzug, insbesondere unentgeltliche Übertragungen
[6] § 43a EStG – Bemessung der Kapitalertragsteuer und Mitteilung der Anschaffungsdaten
[7] § 16 ErbStG – Persönliche Freibeträge
[8] § 14 ErbStG – Berücksichtigung früherer Erwerbe
[9] § 9 ErbStG – Entstehung der Steuer
[10] § 11 ErbStG – Bewertungsstichtag
[11] § 11 BewG – Bewertung von Wertpapieren und Anteilen
[12] § 20 EStG – Einkünfte aus Kapitalvermögen und Gewinnermittlung bei unentgeltlichem Erwerb
[13] § 19 InvStG – Gewinne aus der Veräußerung von Investmentanteilen
[14] § 30 ErbStG – Anzeige des Erwerbs
[15] § 31 ErbStG – Steuererklärung
[16] § 34 GNotKG – Wertgebühren
[17] § 107 BGB – Einwilligung des gesetzlichen Vertreters
[18] § 1629 BGB – Vertretung des Kindes
[19] § 17 EStG – Veräußerung von Anteilen an Kapitalgesellschaften
[20] § 528 BGB – Rückforderung wegen Verarmung des Schenkers
[21] § 530 BGB – Widerruf der Schenkung
[22] beglaubigt.de – Schenkungsvertrag und kostenfreie Vorlage