Die UG ist für viele Gründer ein Einstieg in eine Kapitalgesellschaft mit überschaubarem anfänglichem Stammkapital. Wenn das Unternehmen wächst, verändert sich jedoch häufig die Ausgangslage: Gewinne werden einbehalten, neue Gesellschafter interessieren sich für eine Beteiligung oder die vorhandene Kapitalstruktur soll angepasst werden. Dann stellt sich die Frage, wie aus der bestehenden UG eine GmbH werden kann, ohne das Unternehmen neu aufzubauen.
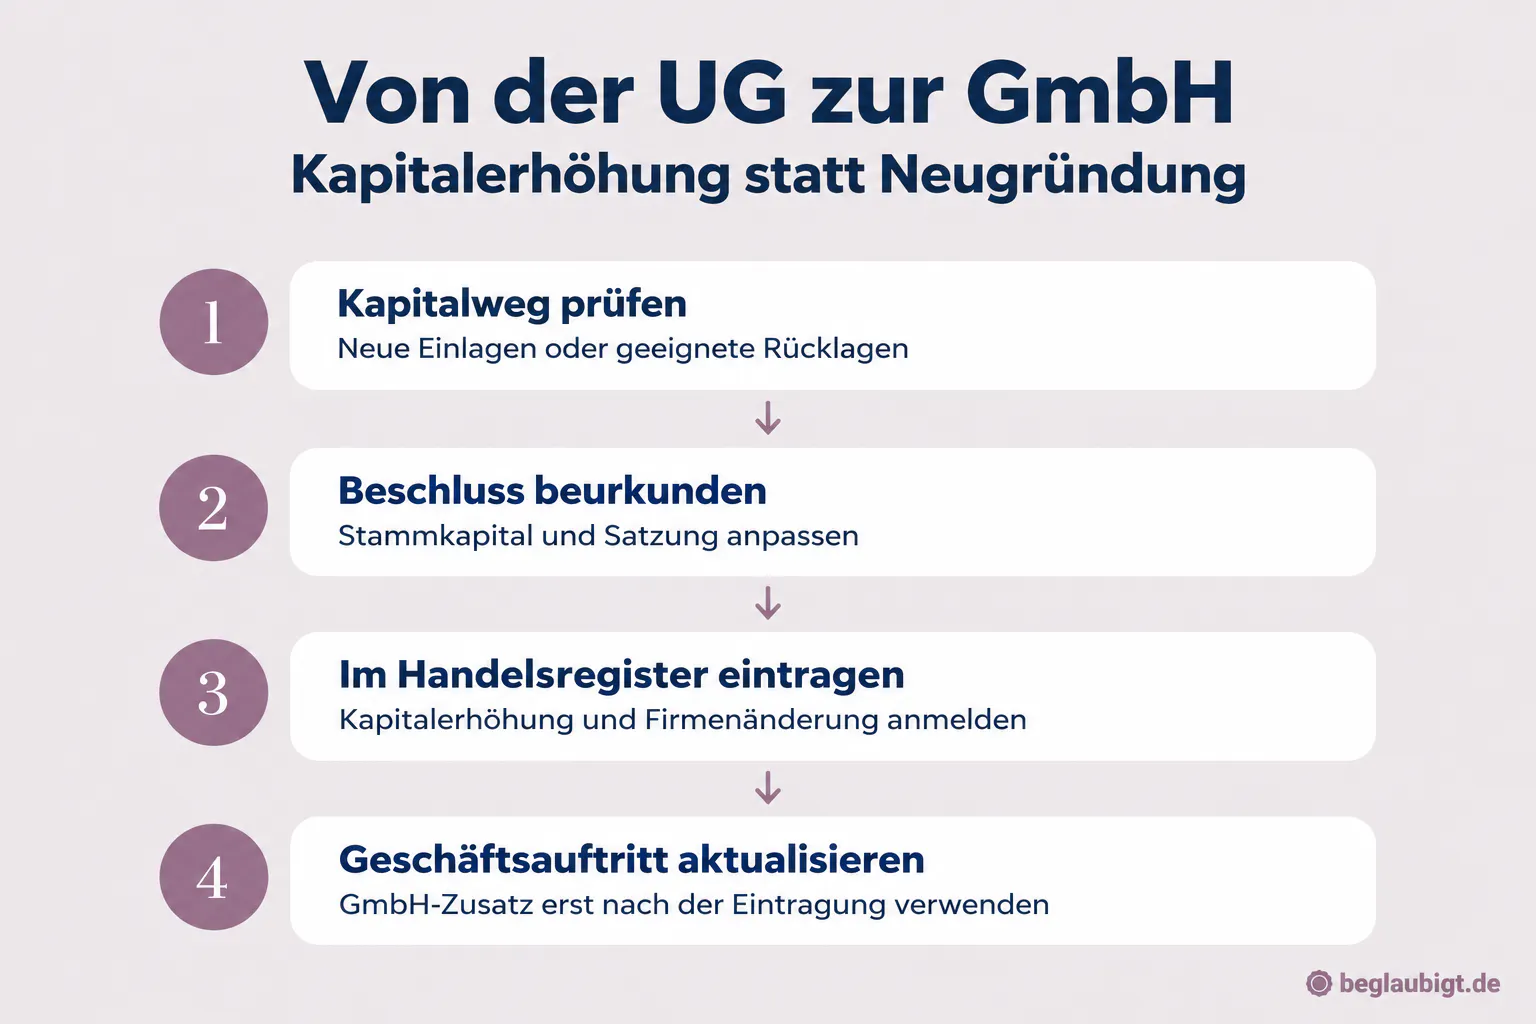
Der übliche Weg ist eine Kapitalerhöhung innerhalb der bestehenden Gesellschaft. Dabei müssen wirtschaftliche Entscheidungen und rechtliche Schritte zusammenpassen. Es reicht nicht, die Bezeichnung auf der Website auszutauschen oder einen bestimmten Kontostand zu erreichen. Entscheidend ist, welcher Kapitalweg gewählt wird, wie er dokumentiert wird und wann die Änderungen wirksam im Handelsregister stehen.
Das Wichtigste in 30 Sekunden
- Die Gesellschaft bleibt bestehen. Der übliche Wechsel von der UG zur GmbH erfolgt durch Kapitalerhöhung und Anpassung der Firma, nicht durch eine Neugründung. [2]
- Das Stammkapital muss mindestens 25.000 Euro erreichen. Ein entsprechendes Bankguthaben ersetzt die formelle Kapitalerhöhung nicht. [1]
- Neue Einlagen und Rücklagen sind unterschiedliche Wege. Bei einer Kapitalerhöhung aus Gesellschaftsmitteln gelten besondere Bilanz- und Prüfungsvoraussetzungen. [5] [7]
- Beschluss und Eintragung sind erforderlich. Die Satzungsänderung muss notariell beurkundet werden. Den neuen GmbH-Zusatz solltest du erst nach der entsprechenden Registereintragung verwenden. [3] [2]
Du möchtest die Kapitalerhöhung deiner UG vorbereiten? Stelle über das Kontaktformular von beglaubigt.de eine konkrete Anfrage zur Änderung deiner bestehenden Gesellschaft und nenne Stammkapital, Gesellschafter und den vorgesehenen Kapitalweg.
- Was bedeutet „UG in GmbH umwandeln“ rechtlich?
Die UG wird nicht durch eine neue Gesellschaft ersetzt
Die UG ist eine besondere Variante der GmbH. Beim üblichen Übergang zur GmbH wird deshalb keine neue Gesellschaft gegründet, auf die anschließend sämtliche Verträge und Vermögenswerte übertragen werden müssten. Vielmehr wird innerhalb derselben Gesellschaft das Stammkapital erhöht und die Firma entsprechend angepasst. Die IHK Frankfurt beschreibt diesen Vorgang ausdrücklich als Kapitalerhöhung mit anschließender Änderung des Rechtsformzusatzes. [2]
Diese Kontinuität ist praktisch wichtig. Die Gesellschaft bleibt grundsätzlich Vertragspartner deiner Kunden, Vermieter und Dienstleister. Trotzdem solltest du nach dem Wechsel die geänderte Firma mitteilen und prüfen, ob bestehende Verträge besondere Informationspflichten vorsehen. Die rechtliche Identität bleibt erhalten, während Unternehmensunterlagen, Rechnungsangaben und öffentliche Einträge aktualisiert werden müssen.
Genügend Rücklagen lösen keinen automatischen Wechsel aus
Auch eine wirtschaftlich erfolgreiche UG wird nicht allein durch ihre Gewinne zur GmbH. Stammkapital ist eine im Gesellschaftsvertrag festgelegte Größe; Bankguthaben, Jahresüberschuss und Rücklagen sind davon zu unterscheiden. Erst wenn das Stammkapital wirksam auf die gesetzliche Mindesthöhe einer GmbH angehoben wird, entfallen die besonderen Regelungen des § 5a Abs. 1 bis 4 GmbHG. Die bisherige UG-Firma darf nach § 5a Abs. 5 GmbHG sogar beibehalten werden. [1]
Du musst den Wechsel deshalb nicht durchführen, sobald ein bestimmter Rücklagenstand erreicht ist. Sinnvoll ist eine bewusste Entscheidung: Passt die GmbH-Bezeichnung zu deiner weiteren Entwicklung? Soll zusätzliches Kapital eingebracht werden? Werden neue Beteiligungen geplant? Diese Fragen bestimmen, ob und wie die Maßnahme umgesetzt werden sollte.
- Welche Wege der Kapitalerhöhung kommen infrage?
Neue Einlagen bringen zusätzliches Kapital in die Gesellschaft
Bei einer Kapitalerhöhung durch neue Einlagen übernehmen Gesellschafter neue Geschäftsanteile und leisten die dafür vorgesehenen Einlagen. Bei einer Barkapitalerhöhung wird der vereinbarte Betrag in Geld eingebracht. Dabei können sich auch die Beteiligungsverhältnisse ändern, wenn nicht alle bisherigen Gesellschafter im gleichen Verhältnis mitwirken. Die Übernahme der neuen Geschäftsanteile und die Anmeldung richten sich insbesondere nach §§ 55 und 57 GmbHG. [4]
Bevor der Beschluss vorbereitet wird, sollte deshalb feststehen, wer welchen neuen Anteil übernimmt. Eine Kapitalerhöhung ist nicht nur eine Änderung einer Zahl im Gesellschaftsvertrag. Sie kann Einfluss darauf haben, wem wie viel vom Unternehmen gehört und wer künftig welche Stimmrechte ausübt. Die Einzahlungen sollten dem beschlossenen Vorgang eindeutig zugeordnet werden können.
Rücklagen können unter besonderen Voraussetzungen zu Stammkapital werden
Bei einer Kapitalerhöhung aus Gesellschaftsmitteln werden geeignete Rücklagen in Stammkapital umgewandelt. Es fließt dadurch kein neues Geld von den Gesellschaftern in die Gesellschaft. Stattdessen wird vorhandenes Eigenkapital bilanziell anders zugeordnet. § 57c GmbHG verlangt dafür unter anderem einen festgestellten letzten Jahresabschluss, einen Beschluss über die Ergebnisverwendung und eine zugrunde gelegte Bilanz. [5]
Nicht jede Position, die wirtschaftlich wie „angespartes Geld“ wirkt, ist dafür verwendbar. § 57d GmbHG regelt die Ausweisung der betreffenden Kapital- und Gewinnrücklagen und Einschränkungen bei Verlusten. Wird die letzte Jahresbilanz verwendet, muss sie nach § 57e GmbHG geprüft und mit einem uneingeschränkten Bestätigungsvermerk versehen sein; ihr Stichtag darf höchstens acht Monate vor der Registeranmeldung liegen. Auch bei einer anderen zugrunde gelegten Bilanz bestehen Prüfungsvorgaben. [6] [7] [4]
Gerade bei einer kleinen UG kann dieser Prüfungsaufwand die Entscheidung beeinflussen. „Wir verwenden einfach unsere Rücklagen“ ist daher noch kein vollständiger Plan. Lass zunächst feststellen, welche Rücklagen tatsächlich geeignet sind und welche Unterlagen beziehungsweise Prüfungen für den gewählten Weg benötigt werden.
- Wie sieht die Kapitalerhöhung im Rechenbeispiel aus?
Beispiel: Von 1.000 Euro auf 25.000 Euro Stammkapital
Angenommen, deine UG hat ein eingetragenes Stammkapital von 1.000 Euro. Die Gesellschafter möchten es auf 25.000 Euro erhöhen. Der nominale Erhöhungsbetrag beträgt damit 24.000 Euro. In diesem Beispiel werden die neuen Einlagen vollständig in Geld geleistet; es handelt sich also um eine zusätzliche Einzahlung von 24.000 Euro in die Gesellschaft.
Die 24.000 Euro sind keine Gebühr für den Wechsel zur GmbH. Sie werden Teil des Gesellschaftsvermögens. Notar-, Register- und gegebenenfalls Beratungsleistungen kommen als eigene Kostenbestandteile hinzu. Ob im konkreten Fall eine teilweise Einzahlung für die Anmeldung zulässig ist, muss anhand der Kapitalmaßnahme und ihrer Voraussetzungen geprüft werden; das Beispiel unterstellt bewusst die vollständige Einzahlung.
Bei mehreren Gesellschaftern sollte zugleich die Verteilung festgelegt werden. Wenn zwei Personen bisher jeweils die Hälfte halten und dieses Verhältnis beibehalten wollen, kann die Kapitalerhöhung entsprechend gestaltet werden. Übernimmt dagegen nur eine Person zusätzliche Anteile, darfst du nicht automatisch davon ausgehen, dass die bisherigen Beteiligungsquoten unverändert bleiben.
Beispiel: Die gesetzliche Rücklage richtig berechnen
Die UG muss ein Viertel des um einen Verlustvortrag aus dem Vorjahr geminderten Jahresüberschusses in die gesetzliche Rücklage einstellen. Das bedeutet nicht, dass stets 25 Prozent des Umsatzes oder des Kontostands zurückgelegt werden müssen. Maßgeblich ist die gesetzlich bestimmte Ergebnisgröße nach § 5a Abs. 3 GmbHG. [1]
Beträgt der Jahresüberschuss beispielsweise 8.000 Euro und besteht ein Verlustvortrag von 2.000 Euro, ergibt sich eine Berechnungsgrundlage von 6.000 Euro. Davon sind 1.500 Euro in die gesetzliche Rücklage einzustellen. Auch diese Rücklagenbildung erhöht das eingetragene Stammkapital noch nicht automatisch. Soll daraus später Stammkapital werden, ist das formelle Verfahren der Kapitalerhöhung aus Gesellschaftsmitteln erforderlich.
- Wie läuft der Wechsel von der UG zur GmbH ab?
Vorbereitung, Beurkundung und Eintragung müssen zusammenpassen
1. Prüfe die Ausgangslage.
Halte den aktuellen Gesellschaftsvertrag, den Registerstand und die Beteiligungsverhältnisse bereit. Kläre außerdem mit der Buchhaltung beziehungsweise Steuerberatung, welche Kapital- und Rücklagenpositionen vorliegen. So lässt sich beurteilen, welcher Kapitalweg tatsächlich möglich und wirtschaftlich sinnvoll ist.
2. Lege Kapitalweg und Beteiligungen fest.
Bestimme den Zielbetrag des Stammkapitals und die vorgesehenen Einlagen oder Rücklagen. Bei neuen Geschäftsanteilen muss klar sein, wer sie übernimmt. Gleichzeitig sollte geprüft werden, ob neben dem Rechtsformzusatz weitere Satzungsregelungen angepasst werden sollen.
3. Bereite den notariellen Beschluss vor.
Eine Satzungsänderung bedarf grundsätzlich einer Mehrheit von drei Vierteln der abgegebenen Stimmen; der Gesellschaftsvertrag kann weitere Anforderungen vorsehen. Der Beschluss muss notariell beurkundet werden. Die konkreten Erklärungen und Nachweise hängen vom gewählten Kapitalweg ab. [3]
4. Erfülle die Voraussetzungen für die Anmeldung.
Bei neuen Einlagen sind die beschlossenen Leistungen und die Voraussetzungen der Anmeldung zu beachten. Bei einer Kapitalerhöhung aus Gesellschaftsmitteln müssen insbesondere die vorgeschriebenen Bilanz- und Prüfungsunterlagen vorliegen. Die Geschäftsführung darf erforderliche Versicherungen nur abgeben, wenn die zugrunde liegenden Tatsachen stimmen. [8]
5. Warte die Registereintragung ab und aktualisiere den Auftritt.
Nach der Eintragung können die geänderten Angaben in Rechnungen, Verträgen, Impressum, Bankunterlagen und weiteren Unternehmensdaten übernommen werden. Plane diese Aktualisierung bereits vorher, verwende den neuen GmbH-Zusatz aber nicht verfrüht.
Für die Abstimmung der organisatorischen Schritte kannst du über beglaubigt.de eine Anfrage zur Kapitalerhöhung stellen. Beschreibe dabei ausdrücklich die bestehende UG; eine Kapitalmaßnahme innerhalb einer vorhandenen Gesellschaft ist ein anderer Auftrag als eine GmbH-Neugründung.
- Welche Kosten entstehen und wie lange dauert die Kapitalerhöhung?
Stammkapital und Verfahrenskosten getrennt betrachten
Für die Planung solltest du drei Bereiche unterscheiden: die Kapitalaufbringung, die rechtlichen Verfahrenskosten und den Aufwand für Buchhaltung beziehungsweise Prüfung. Bei einer Barkapitalerhöhung kann neues Geld benötigt werden. Bei einer Kapitalerhöhung aus Rücklagen wird hingegen kein frisches Geld allein durch die Umbuchung geschaffen. Beide Wege können zusätzliche Dienstleistungen erforderlich machen.
Notarielle Kosten richten sich nach dem Gerichts- und Notarkostengesetz. Registergebühren ergeben sich aus der Handelsregistergebührenverordnung. Hinzukommen können beispielsweise die Prüfung der Kapitalstruktur, die Erstellung beziehungsweise Prüfung einer Bilanz und vereinbarte Serviceleistungen. Ein pauschaler Gesamtpreis ohne Kenntnis des Kapitalwegs wäre deshalb wenig aussagekräftig. [9] [10]
Fordere eine Aufstellung an, die diese Bestandteile trennt. So erkennst du, welche Beträge in die Gesellschaft fließen und welche für die Durchführung ausgegeben werden. Insbesondere bei einer Kapitalerhöhung aus Gesellschaftsmitteln solltest du den Prüfungsaufwand kennen, bevor du diesen Weg als vermeintlich günstigste Lösung auswählst.
Die Gesamtdauer beginnt vor dem Notartermin
Ein Notartermin ist nur ein Teil des Ablaufs. Vorher müssen Entscheidungen abgestimmt, Unterlagen geprüft und gegebenenfalls Bilanzunterlagen erstellt werden. Danach folgen die Erfüllung der Anmeldungsvoraussetzungen und die Bearbeitung durch das Registergericht. Fehlende Unterlagen oder Änderungen an der Beteiligungsverteilung können zusätzliche Abstimmung erforderlich machen.
Bestimmte Satzungsänderungen können innerhalb des gesetzlich zugelassenen Rahmens über notarielle Online-Verfahren erfolgen. Das kann die Terminorganisation erleichtern, ersetzt aber weder die inhaltliche Vorbereitung noch die Registerprüfung. Kläre deshalb für deinen konkreten Vorgang, ob ein Online-Verfahren möglich ist und welche Nachweise benötigt werden. [11]
- Was ändert sich steuerlich und im laufenden Geschäft?
Die Gesellschaft bleibt eine Kapitalgesellschaft
Die UG und die GmbH gehören grundsätzlich zum selben körperschaftsteuerlichen System. Der Wechsel zur GmbH ist deshalb nicht allein aufgrund der neuen Bezeichnung ein Wechsel von der Einkommensteuer zur Körperschaftsteuer. Die bestehende Gesellschaft wird fortgeführt. Die konkrete Kapitalmaßnahme kann trotzdem steuerliche Dokumentation erforderlich machen; bei der Umwandlung von Rücklagen in Nennkapital ist insbesondere § 28 KStG zu beachten. [12]
Nach wirksamer Erhöhung auf die GmbH-Mindesthöhe entfallen die besonderen Regelungen des § 5a Abs. 1 bis 4 GmbHG. Daraus folgt jedoch nicht, dass sämtliche vorhandenen Eigenkapitalpositionen frei ausgezahlt werden dürfen. Kapitalerhaltung, Ausschüttungsvoraussetzungen und die wirtschaftliche Lage bleiben zu berücksichtigen. Eine stärkere Kapitalbasis sollte nicht mit beliebig verfügbarem Privatvermögen verwechselt werden.
Nutze den Wechsel für eine saubere Aktualisierung
Prüfe nach der Eintragung, wo die alte Firma hinterlegt ist: bei der Bank, im Impressum, in Rechnungsvorlagen, Verträgen und Kundenportalen. Da dieselbe Gesellschaft bestehen bleibt, geht es typischerweise um die Aktualisierung von Angaben und nicht um den Austausch sämtlicher Vertragspartner. Besondere Vertragsklauseln sollten trotzdem geprüft werden.
Wenn du die allgemeinen Mechanismen einer Kapitalerhöhung vertiefen möchtest, findest du weitere Erläuterungen im Artikel „Kapitalerhöhung GmbH: Ablauf, Voraussetzungen und Vorteile“. Er ergänzt diesen Artikel, dessen Schwerpunkt auf dem Übergang von der UG zur GmbH liegt.
- Dein nächster Schritt mit beglaubigt.de
Bereite die Kapitalerhöhung deiner bestehenden UG vor
Der wichtigste erste Schritt ist eine belastbare Ausgangslage. Du solltest wissen, welches Stammkapital eingetragen ist, wer beteiligt ist und ob neue Einlagen oder geeignete Rücklagen verwendet werden sollen. Mit diesen Informationen können Notariat und gegebenenfalls Steuerberatung die erforderliche Gestaltung und Dokumentation beurteilen.
Du möchtest deine UG zur GmbH weiterentwickeln? Stelle über das Kontaktformular von beglaubigt.de eine konkrete Anfrage zur Kapitalerhöhung. Nenne deine bestehende Gesellschaft, das aktuelle Stammkapital und den geplanten Weg, damit die passende organisatorische Unterstützung geklärt werden kann.
- Fragen zum Wechsel von der UG zur GmbH
FAQ zur Umwandlung einer UG in eine GmbH
Wird meine UG bei 25.000 Euro Rücklagen automatisch zur GmbH?
Nein. Rücklagen und eingetragenes Stammkapital sind unterschiedliche Größen. Erforderlich ist eine wirksame Kapitalerhöhung. Auch ein ausreichender Kontostand führt nicht von selbst zu einer Änderung des Rechtsformzusatzes. [1]
Muss ich eine neue Gesellschaft gründen?
Beim üblichen Weg über die Kapitalerhöhung bleibt dieselbe Gesellschaft bestehen. Es handelt sich nicht um eine Neugründung oder einen Formwechsel nach dem Umwandlungsgesetz. Die Firma und weitere Angaben werden entsprechend angepasst. [2]
Kann ich die gesetzliche Rücklage dafür verwenden?
Die gesetzliche Rücklage darf nach § 5a Abs. 3 GmbHG für eine Kapitalerhöhung aus Gesellschaftsmitteln verwendet werden. Voraussetzung ist jedoch, dass der konkrete Vorgang die gesetzlichen Anforderungen an Rücklagen, Bilanz, Prüfung und Beschlussfassung erfüllt. [1] [5]
Brauche ich bei der Rücklagenvariante eine geprüfte Bilanz?
Ja, für diesen Kapitalweg bestehen besondere Prüfungsvoraussetzungen. Wird die letzte Jahresbilanz verwendet, sind insbesondere die Anforderungen des § 57e GmbHG zu beachten. Eine kleine Gesellschaft ist nicht allein wegen ihrer Größe von sämtlichen Prüfungen dieses Verfahrens befreit. [7]
Wann darf ich den Zusatz „GmbH“ verwenden?
Verwende ihn erst nach der entsprechenden Handelsregistereintragung. Ein gefasster Beschluss oder eine geleistete Einzahlung allein rechtfertigt noch nicht den vorzeitigen Austausch des Firmenzusatzes. [2]
Quellen und Rechtsgrundlagen
[1] § 5a GmbHG – Unternehmergesellschaft, Rücklage und Erhöhung auf GmbH-Mindestkapital.
[2] IHK Frankfurt – Änderung einer UG in eine GmbH. IHK Frankfurt am Main
[3] § 53 GmbHG – Form und Mehrheit der Satzungsänderung.
[4] GmbHG – insbesondere §§ 54, 55 und 57f. gesetze-im-internet.de
[5] § 57c GmbHG – Kapitalerhöhung aus Gesellschaftsmitteln.
[6] § 57d GmbHG – verwendbare Rücklagen.
[7] § 57e GmbHG – Jahresbilanz und Prüfung.
[8] § 57 GmbHG – Anmeldung der Kapitalerhöhung.
[9] Gerichts- und Notarkostengesetz – GNotKG. gesetze-im-internet.de
[10] Handelsregistergebührenverordnung – Gebührenverzeichnis.
[11] Bundesnotarkammer / Notar.de – Online-Verfahren. Notar.de
[12] Körperschaftsteuergesetz – insbesondere § 1 und § 28. Körperschaftsteuergesetz