

Ein Ring von der Großmutter, eine hochwertige Uhr zum Geburtstag oder eine Schmuckkollektion, die schon zu Lebzeiten weitergegeben werden soll: Solche Geschenke haben häufig mehr als einen materiellen Wert. Mit ihnen verbinden sich Erinnerungen, Erwartungen und manchmal auch unterschiedliche Vorstellungen darüber, wem das Stück künftig gehören soll.
Im Alltag wird darüber selten ausführlich gesprochen. Gerade bei Familienschmuck kann später aber unklar sein, ob ein Gegenstand endgültig verschenkt, nur zum Tragen überlassen oder für einen späteren Zeitpunkt versprochen wurde. Hinzu kommen Fragen nach dem tatsächlichen Wert, der steuerlichen Behandlung und möglichen Rückforderungsrechten.
Ein Schenkungsvertrag muss dabei kein unnötig kompliziertes Dokument sein. Entscheidend ist, dass er die tatsächliche Vereinbarung nachvollziehbar festhält. Dieser Ratgeber zeigt dir, wann eine schriftliche Dokumentation besonders hilfreich ist und welche Angaben bei Schmuck nicht fehlen sollten.
Das Wichtigste in 30 Sekunden
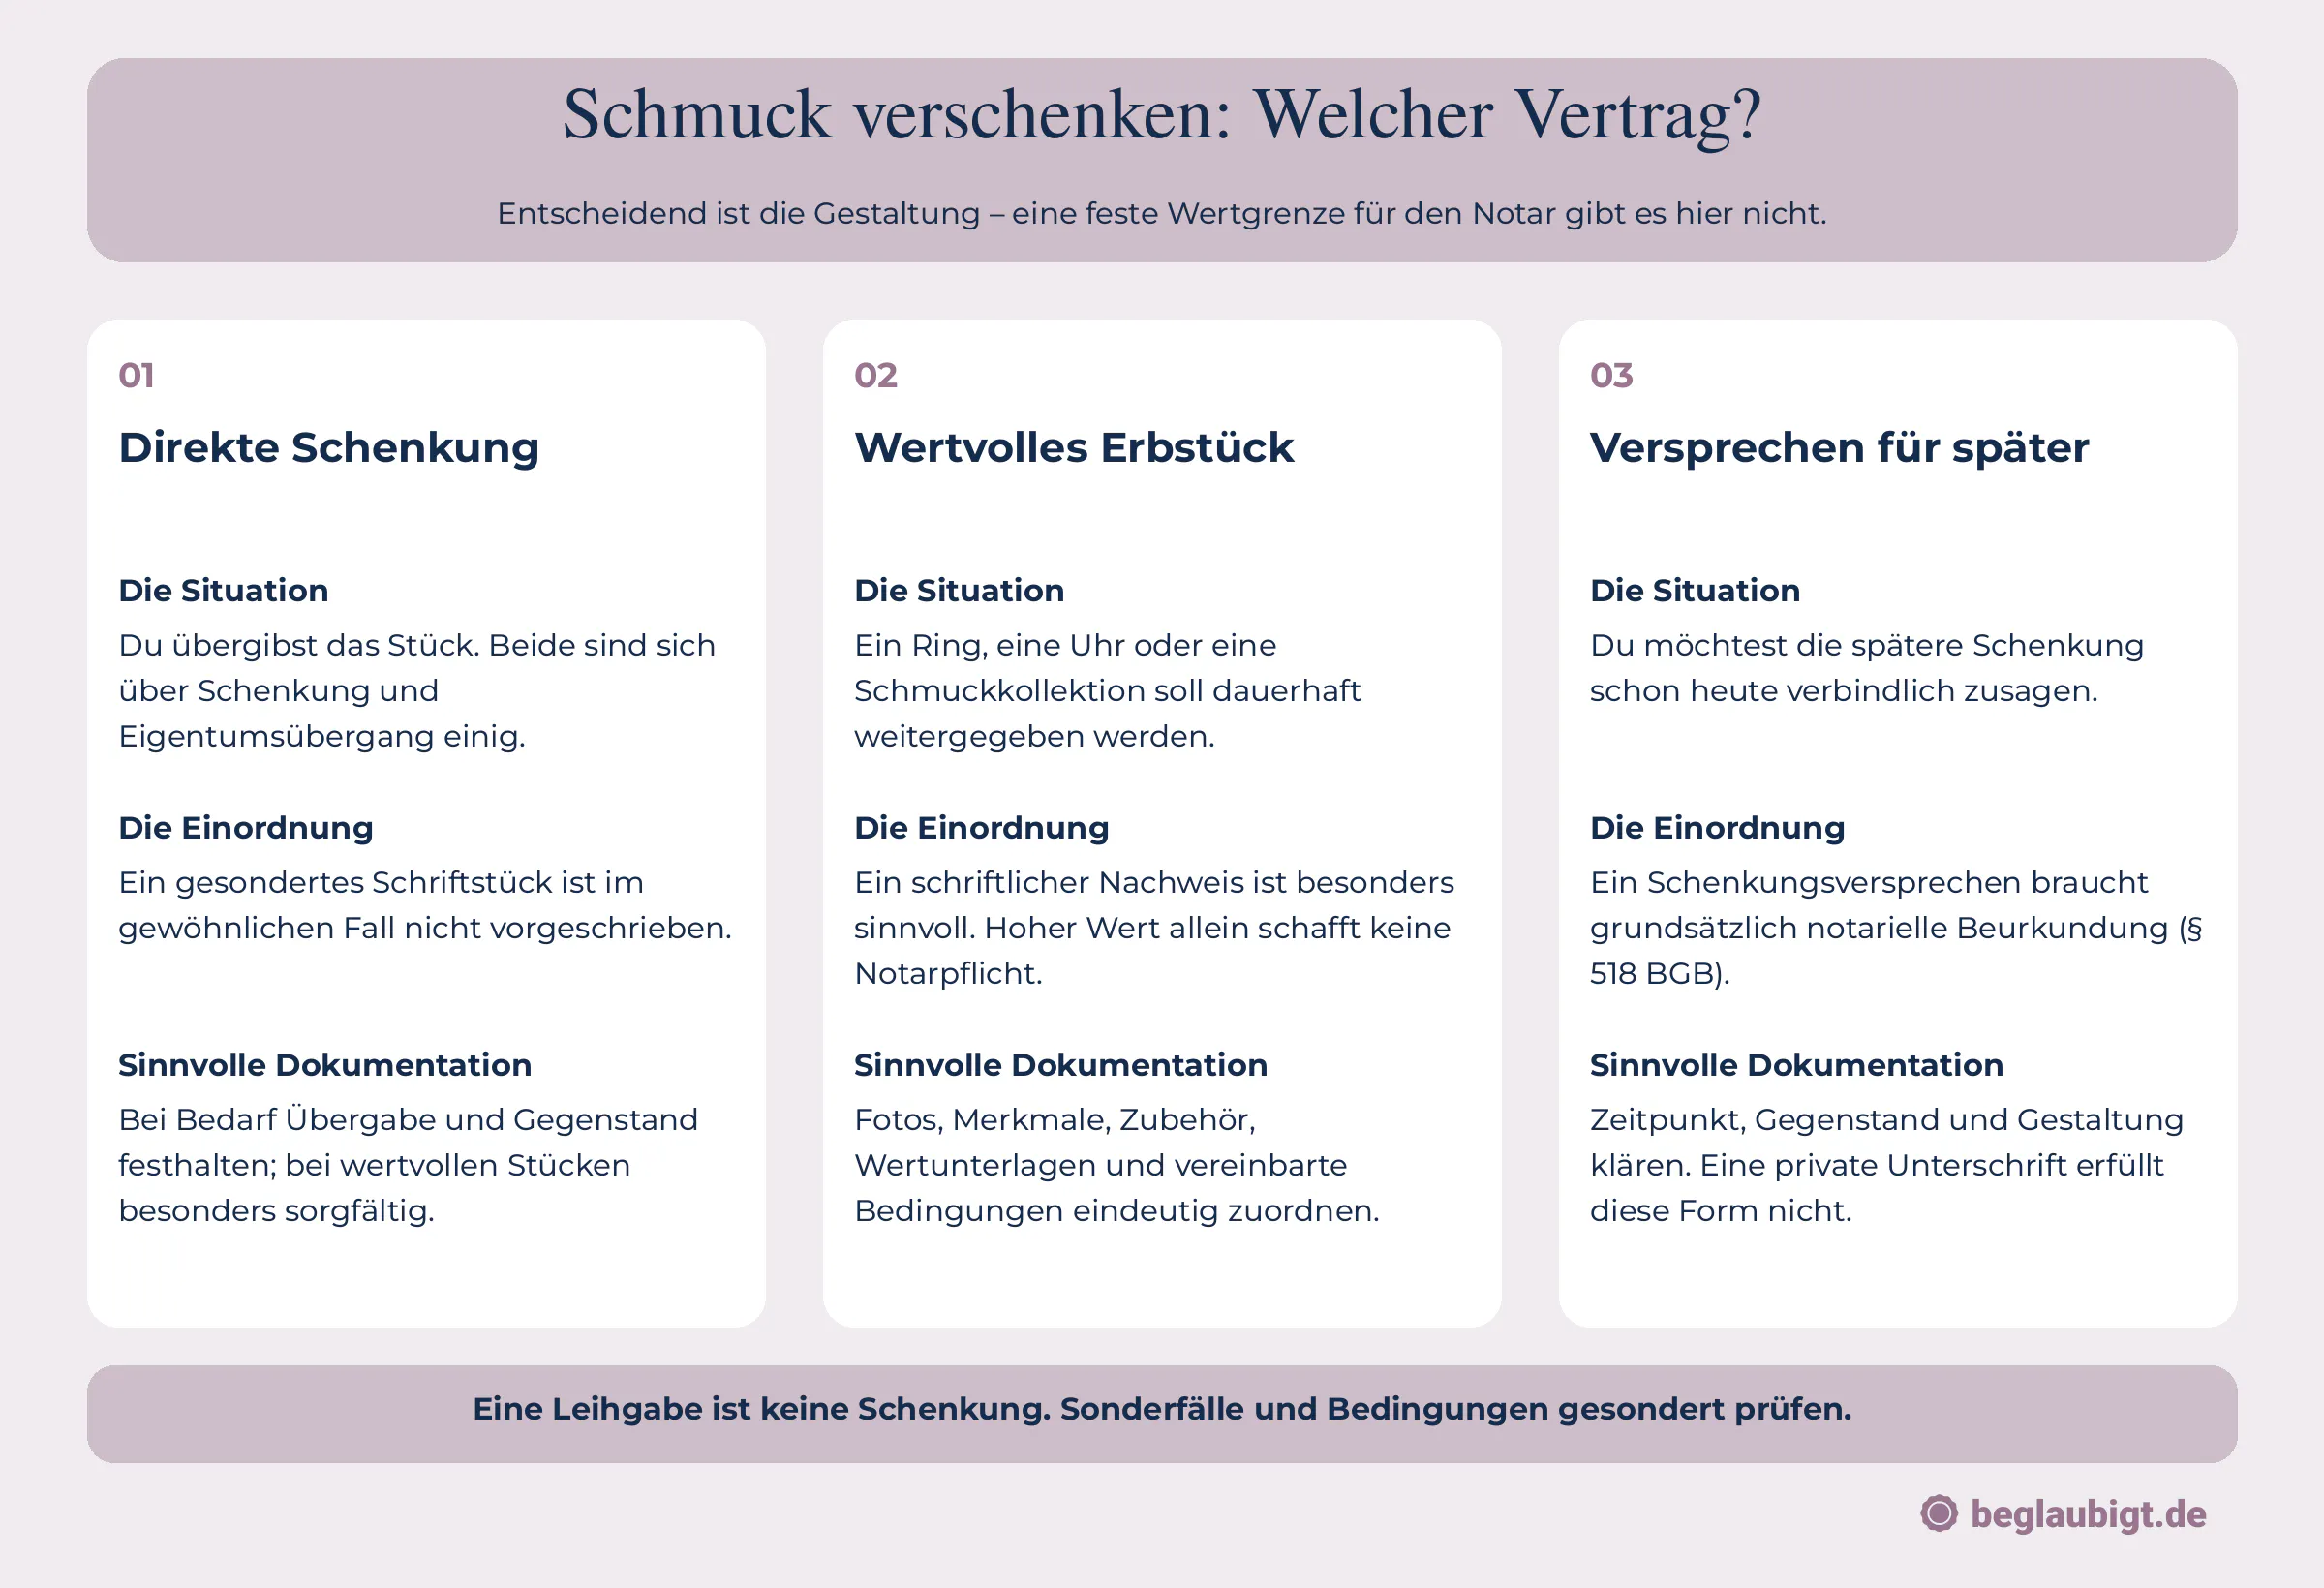
- Ein schriftliches Dokument ist nicht bei jeder Schmuckschenkung vorgeschrieben. Eine unmittelbar vollzogene Schenkung kann grundsätzlich auch ohne gesondertes Schriftstück wirksam sein.
- Bei wertvollen Stücken und Familienschmuck ist ein Nachweis sinnvoll. Beschreibung, Fotos, Unterlagen und Übergabedatum helfen, die Schenkung später nachzuvollziehen.
- Ein Versprechen für später ist gesondert zu betrachten. Dafür gilt grundsätzlich die notarielle Form nach § 518 BGB. Eine feste Wertgrenze, ab der Schmuck zwingend zum Notar muss, gibt es für die gewöhnliche unmittelbare Schenkung nicht.
- Schenkung und Leihgabe unterscheiden sich. Wer Schmuck nur für einen Anlass überlässt, sollte das eindeutig festhalten.
- Schenkungsteuer ist separat zu prüfen. Neben persönlichen Freibeträgen können sachliche Steuerbefreiungen relevant sein. Verarbeiteter Schmuck ist dabei von unbearbeiteten Edelmetallen und losen Edelsteinen zu unterscheiden.
- Mit beglaubigt.de die Schenkung dokumentieren: Über den Schenkungsvertrag von beglaubigt.de kannst du Beteiligte, Schmuckstück und Vereinbarungen strukturiert erfassen.
1. Wann ist ein Schenkungsvertrag für Schmuck sinnvoll?
Braucht jede Schmuckschenkung ein unterschriebenes Dokument?
Eine Schenkung setzt nach § 516 BGB voraus, dass jemand einen anderen aus seinem Vermögen bereichert und beide Seiten sich über die Unentgeltlichkeit einig sind. Auch ohne schriftliches Dokument kann damit eine vertragliche Vereinbarung vorliegen. „Ohne Schriftstück“ bedeutet also nicht automatisch „ohne Vertrag“. [1]
Für die gewöhnliche Eigentumsübertragung an einer beweglichen Sache verlangt § 929 BGB grundsätzlich Einigung über den Eigentumsübergang und Übergabe. Bei Schmuck sollte deshalb klar sein, dass das Stück endgültig dem Beschenkten gehören soll. Die bloße Möglichkeit, es zu tragen oder aufzubewahren, beantwortet diese Frage noch nicht. [2]
Bei einem gewöhnlichen, unmittelbar übergebenen Geschenk wird häufig kein zusätzlicher Nachweis benötigt. Je wertvoller das Stück oder je erklärungsbedürftiger die Vereinbarung ist, desto sinnvoller wird allerdings eine schriftliche Dokumentation.
In welchen Situationen lohnt sich die schriftliche Dokumentation besonders?
Ein Vertrag ist besonders hilfreich, wenn der Schmuck einen erheblichen wirtschaftlichen oder familiären Wert hat. Das betrifft beispielsweise einzelne hochwertige Ringe und Uhren, aber auch Kollektionen, deren Bestand später nachvollziehbar bleiben soll.
Ebenso sinnvoll ist eine Dokumentation, wenn mehrere Personen an der Geschichte eines Stücks beteiligt sind. Wer hat es ursprünglich erworben? Wem wurde es bereits geschenkt? Soll ein Familienmitglied Eigentümer werden oder das Stück lediglich bis zu einem bestimmten Zeitpunkt verwahren? Ein verständlicher Nachweis kann spätere Missverständnisse verringern.
Auch besondere Vereinbarungen sprechen für eine sorgfältige Vorbereitung. Wenn Rückforderungsrechte, Auflagen oder eine weitere Verwahrung beim bisherigen Eigentümer vorgesehen sind, reicht ein beiläufiger Satz auf einer Grußkarte häufig nicht aus, um die gewünschte Gestaltung klar abzubilden.
Die allgemeinen Unterschiede zwischen freiwilliger Dokumentation und gesetzlicher Formpflicht erläutert unser Beitrag dazu, wann ein Schenkungsvertrag notwendig ist.
Wie unterscheidest du Schenkung und Leihgabe?
Bei einer Schenkung soll das Eigentum dauerhaft auf den Empfänger übergehen. Bei einer Leihe wird dagegen der Gebrauch einer Sache unentgeltlich gestattet. Diese Abgrenzung ergibt sich aus den unterschiedlichen Vertragsarten; § 598 BGB beschreibt die unentgeltliche Gebrauchsüberlassung. [3]
Beispiel: Eine Mutter überlässt ihrer Tochter eine Halskette für die Hochzeit. Soll die Kette anschließend zurückgegeben werden, sollte dies ausdrücklich als Leihgabe dokumentiert sein. Möchte die Mutter sie endgültig verschenken, sollte genau dieser Wille erkennbar werden.
Die Formulierung „Du kannst sie haben“ kann je nach Zusammenhang unterschiedlich verstanden werden. Klare Angaben zum Eigentum und zu einer etwaigen Rückgabe sind deshalb hilfreicher als die bloße Beschreibung des Anlasses.
2. Wann brauchst du für eine Schmuckschenkung einen Notar?
Was gilt, wenn der Schmuck erst später übertragen werden soll?
Ein bloßes Schenkungsversprechen bedarf nach § 518 Abs. 1 BGB grundsätzlich notarieller Beurkundung. Das ist relevant, wenn die spätere Übertragung bereits verbindlich zugesagt werden soll. Eine private Unterschrift erfüllt diese Form grundsätzlich nicht.
Wird die versprochene Leistung tatsächlich bewirkt, kann der Formmangel nach § 518 Abs. 2 BGB geheilt werden. Die Dokumentation eines bereits vollzogenen Geschenks ist deshalb von einem noch unerfüllten Versprechen zu unterscheiden. [4]
Der hohe Wert eines Schmuckstücks allein begründet für die gewöhnliche unmittelbare Schenkung keine feste notarielle Wertgrenze. Entscheidend ist die konkrete Gestaltung.
Wenn du zunächst Angaben und Wünsche zusammenstellen möchtest, kannst du den Schenkungsvertrag bei beglaubigt.de vorbereiten. Eine erforderliche notarielle Beurkundung wird dadurch nicht ersetzt.
Was gilt, wenn der Schmuck erst nach deinem Tod übergehen soll?
Eine Erklärung wie „Nach meinem Tod sollst du meinen Ring bekommen“ sollte nicht mit einer bereits vollzogenen Schenkung gleichgesetzt werden. Für Schenkungsversprechen, die unter der Bedingung stehen, dass der Beschenkte den Schenker überlebt, verweist § 2301 BGB auf die Vorschriften über Verfügungen von Todes wegen. [5]
Wenn du einen Gegenstand erst für den Todesfall zuwenden möchtest, sollte deshalb eine passende erbrechtliche Gestaltung geprüft werden. Ein allgemein gehaltenes Schenkungsformular ist dafür nicht automatisch geeignet.
Auch bei einer Schenkung zu Lebzeiten mit weiterer Aufbewahrung beim bisherigen Eigentümer muss der gewollte Eigentumswechsel rechtlich umgesetzt werden. Ein Satz im Dokument ersetzt nicht jede dafür notwendige Vereinbarung.
3. Welche Angaben gehören in einen Schenkungsvertrag für Schmuck?
Wie beschreibst du das Schmuckstück eindeutig?
Der Vertrag sollte so konkret sein, dass sich der geschenkte Gegenstand später sicher zuordnen lässt. „Eine goldene Kette“ ist dafür bei mehreren ähnlichen Stücken zu ungenau. Hilfreich sind Angaben zu Schmuckart, Material, bekannten Punzen, Gravuren, Marke und besonderen Merkmalen.
Bei Uhren können beispielsweise Modell- und Seriennummern relevant sein. Bei Ringen oder Ketten können Form, Maße, Besatz und sichtbare Veränderungen helfen. Nenne allerdings nur Eigenschaften als gesichert, die tatsächlich bekannt oder belegt sind. Eine Vermutung über die Echtheit eines Steins sollte nicht versehentlich als fachlich bestätigte Eigenschaft erscheinen.
Fotos ergänzen die Beschreibung. Fotografiere nach Möglichkeit das gesamte Stück und erkennbare Besonderheiten. Bei einer Kollektion ist eine nummerierte Anlage sinnvoll, damit jedes Foto und jeder Beleg einer bestimmten Position zugeordnet werden kann.
Welche Rolle spielen Rechnungen, Zertifikate und Gutachten?
Vorhandene Unterlagen können Herkunft, Beschaffenheit und Bewertung nachvollziehbarer machen. Dazu gehören beispielsweise Kaufrechnungen, Reparaturbelege, Echtheitsunterlagen und Wertgutachten. Halte fest, welche Dokumente mitübergeben werden und ob es sich um Originale oder Kopien handelt.
Unterscheide dabei die Funktionen der einzelnen Unterlagen: Ein Zertifikat kann bestimmte Eigenschaften beschreiben, während eine Rechnung einen früheren Erwerb dokumentiert. Beides ersetzt nicht automatisch die Vereinbarung darüber, wer das Stück jetzt wem schenkt.
Dass eine eindeutige Gegenstandsbeschreibung und ein Übergabenachweis auch bei anderen beweglichen Sachen wichtig sind, zeigt unser Beitrag zum Schenkungsvertrag für ein Auto. Bei Schmuck übernehmen Fotos, Gravuren und weitere Merkmale eine ähnliche Funktion bei der Identifikation.
Was sollte zur Schenkung und Übergabe festgehalten werden?
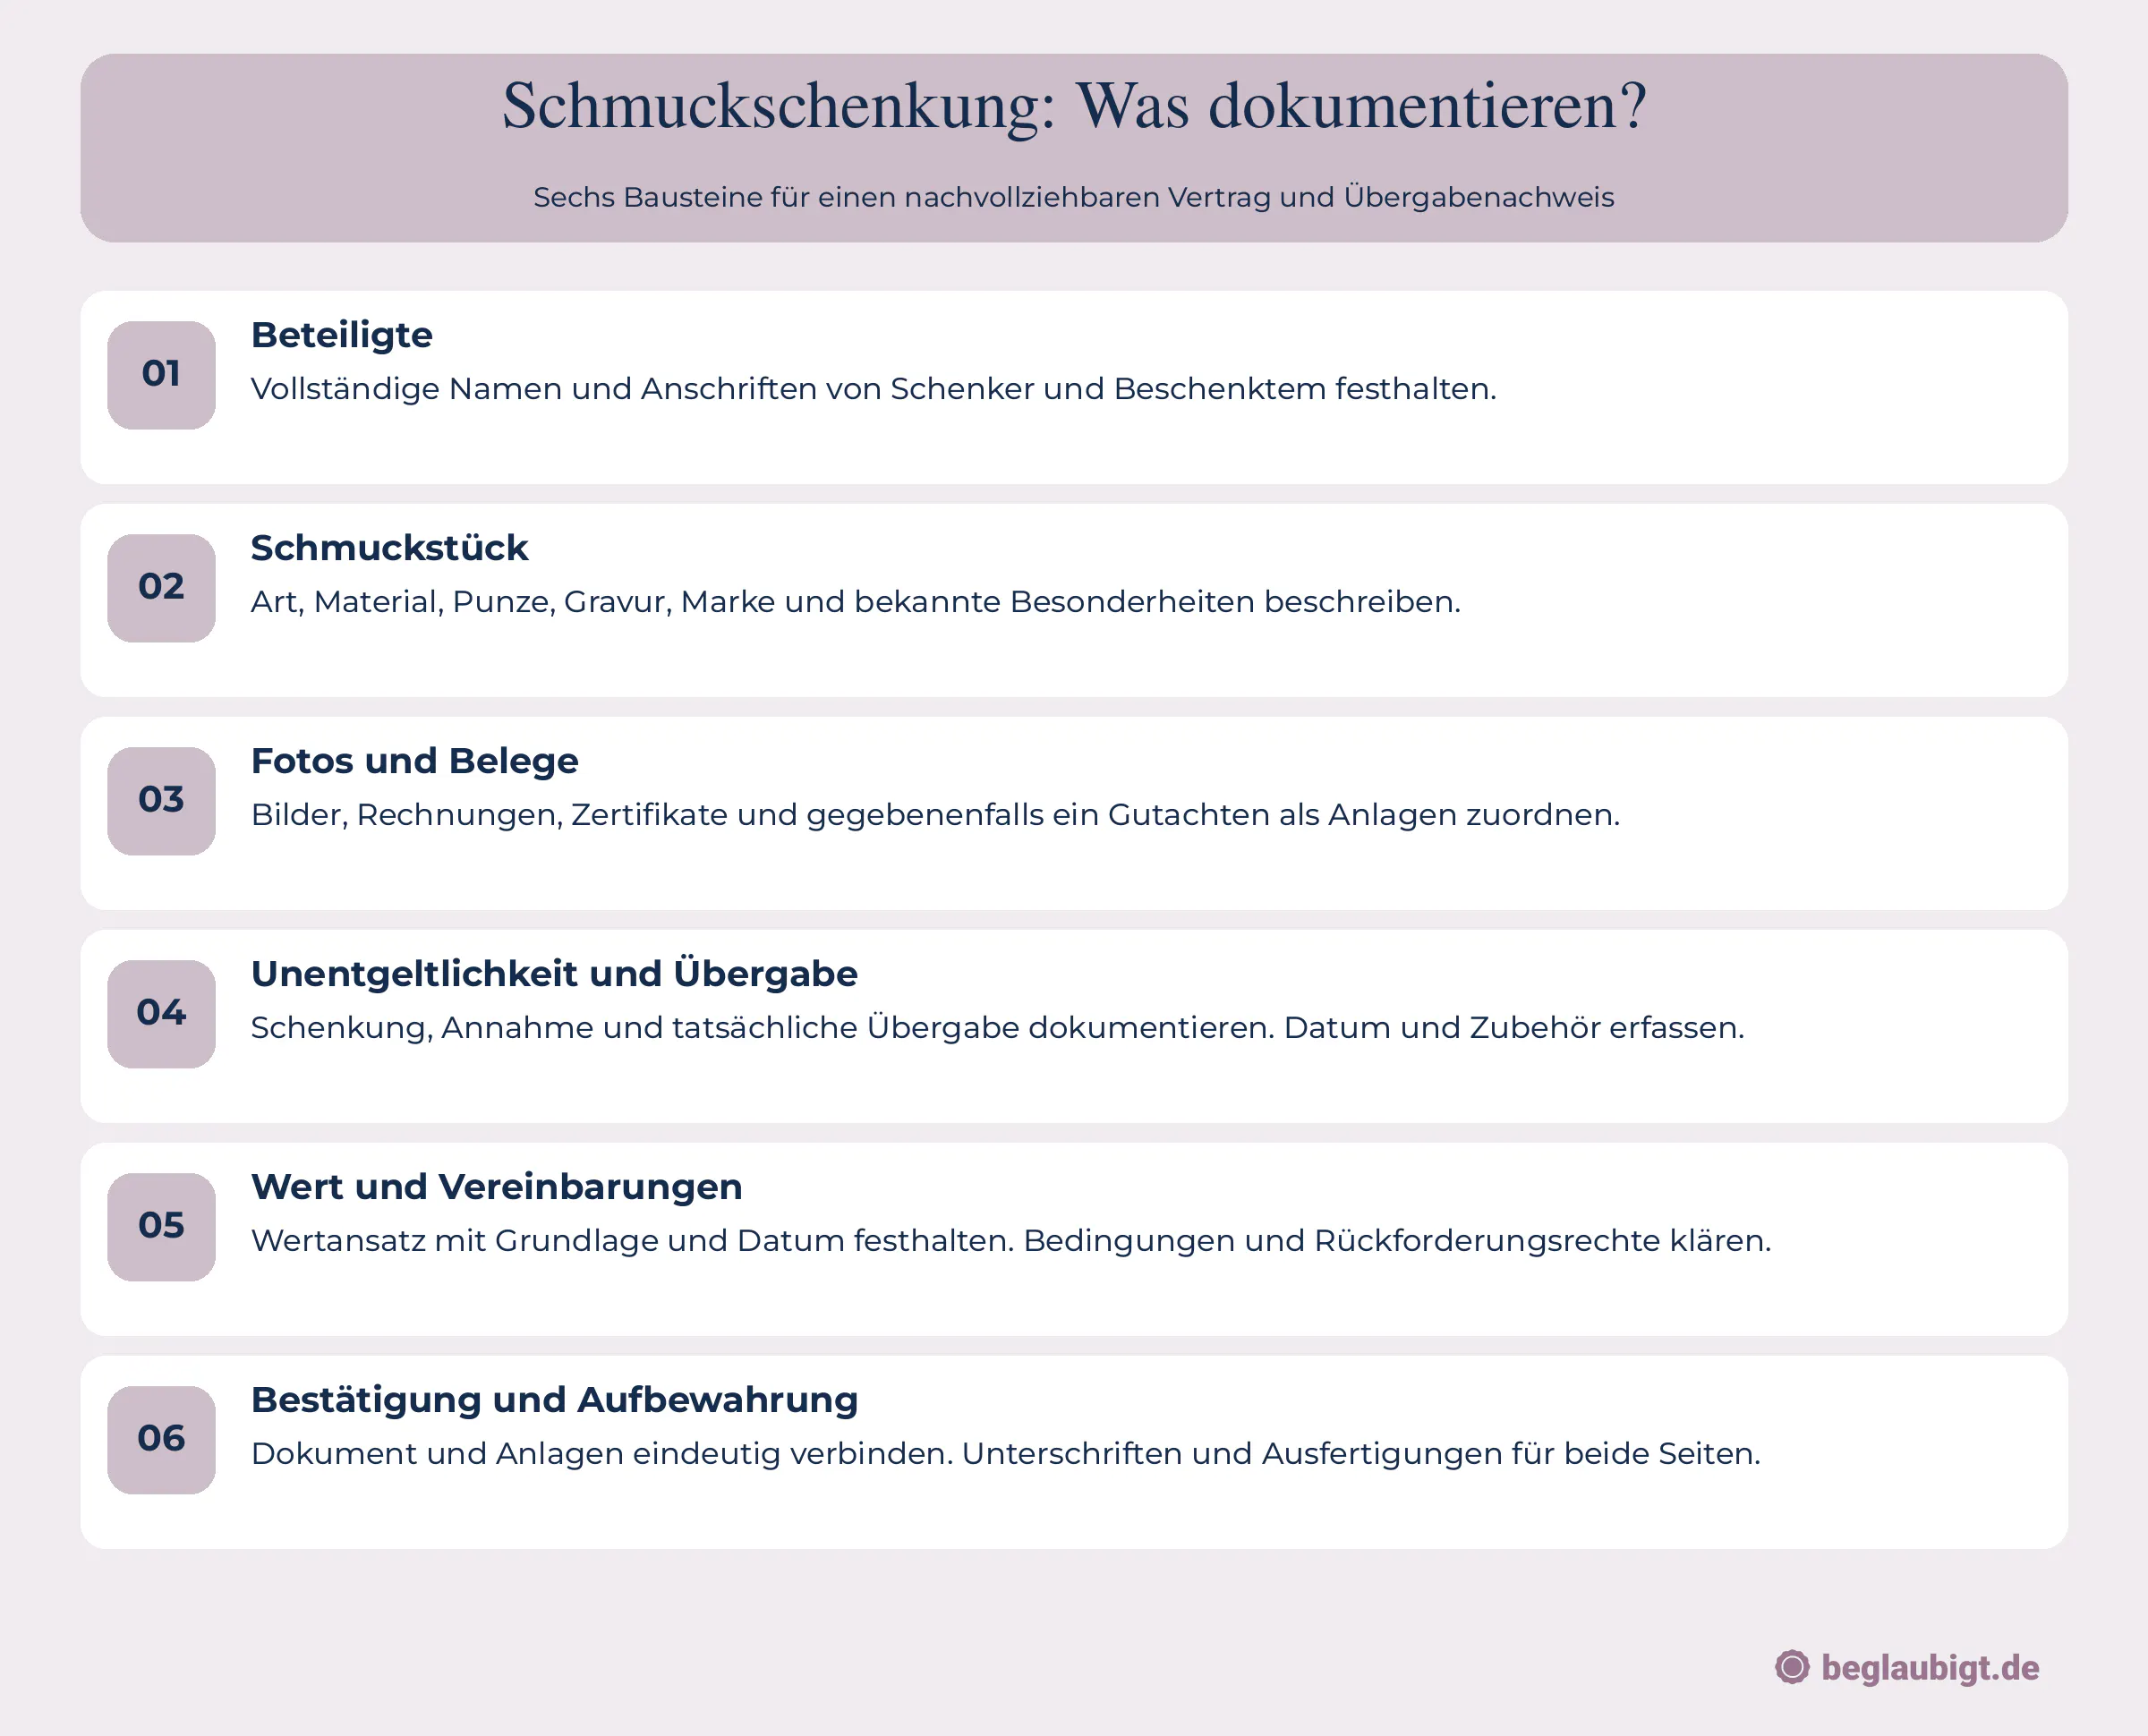
Neben den vollständigen Angaben zu den Beteiligten sollte erkennbar sein, dass die Zuwendung ohne Gegenleistung erfolgt und vom Beschenkten angenommen wird. Dokumentiere außerdem den tatsächlichen Übergabezeitpunkt sowie mitübergebenes Zubehör und Unterlagen.
Wenn ein Wert genannt wird, sollte seine Grundlage erkennbar sein. Ein früherer Kaufpreis, eine aktuelle Einschätzung und ein Versicherungswert sind unterschiedliche Angaben. Notiere deshalb möglichst auch das Datum der jeweiligen Bewertung.
Besondere Vereinbarungen gehören ebenfalls in die Vorbereitung. Soll es ein Rückforderungsrecht geben? Bestehen konkrete Auflagen? Wird etwas anderes als eine uneingeschränkte Schenkung gewünscht? Solche Punkte sollten verständlich und passend zur tatsächlichen Übergabe geregelt werden.
4. Wie dokumentierst du die Übergabe sinnvoll?
Was solltest du vor der Übergabe klären?
Prüfe zunächst, ob das Stück tatsächlich dem Schenker gehört und ob andere Personen Rechte daran geltend machen könnten. Gerade bei Familienschmuck sollte nicht allein aus der bisherigen Aufbewahrung auf die Eigentumsverhältnisse geschlossen werden.
Stelle anschließend die Beschreibung und vorhandenen Unterlagen zusammen. Wenn der Wert für die steuerliche Einordnung oder die familiäre Vermögensplanung wesentlich ist, kann eine fachkundige Bewertung sinnvoll sein. Kläre besondere Vereinbarungen möglichst vor der Übergabe.
Bei mehreren Stücken lohnt sich eine Bestandsliste. So lässt sich vermeiden, dass ein Foto die gesamte Schmuckschatulle zeigt, der Vertrag aber nur einzelne Gegenstände betrifft.
Was hältst du bei und nach der Übergabe fest?
Gleiche die tatsächlichen Stücke mit der Liste ab und bestätige, welche Gegenstände, Unterlagen und Zubehörteile übergeben wurden. Beide Seiten sollten eine vollständige Ausfertigung mit den zugehörigen Anlagen erhalten.
Dokumentiere die tatsächlichen Verhältnisse. Wird ein Nachweis erst nachträglich erstellt, sollte das spätere Unterschriftsdatum vom tatsächlichen Übergabedatum unterschieden werden. Ein Dokument sollte nicht den Eindruck erwecken, es sei bereits früher unterschrieben worden.
Nach der Schenkung kannst du außerdem prüfen, ob Aufbewahrung und Versicherung zum neuen Eigentümer passen. Welche Angaben oder Nachweise eine Versicherung benötigt, richtet sich nach den jeweiligen Vertragsbedingungen. Eine Übernahme des bisherigen Versicherungsschutzes sollte nicht einfach vorausgesetzt werden.
5. Welcher Wert ist bei verschenkem Schmuck maßgeblich?
Ist der Kaufpreis automatisch der heutige Wert?
Ein früherer Kaufpreis kann ein Ausgangspunkt sein, muss aber nicht dem aktuellen Wert entsprechen. Zustand, Material, Verarbeitung, Marke, Nachfrage und vorhandene Unterlagen können die Bewertung beeinflussen. Bei älteren Stücken können außerdem Veränderungen oder Reparaturen relevant sein.
Für steuerliche Bewertungen ist grundsätzlich der gemeine Wert nach § 9 BewG maßgeblich, soweit keine andere Vorschrift eingreift. Er orientiert sich am Preis, der im gewöhnlichen Geschäftsverkehr bei einer Veräußerung zu erzielen wäre. Persönliche oder ungewöhnliche Verhältnisse bleiben dabei außer Betracht. [6]
Der emotionale Wert eines Familienrings ist deshalb von seinem wirtschaftlichen Wert zu unterscheiden. Ebenso wenig ist eine frei gewählte Zahl im Vertrag automatisch eine belastbare steuerliche Bewertung.
Kannst du einfach den Versicherungswert übernehmen?
Ein Versicherungswert kann einem anderen Zweck dienen, etwa der Absicherung einer Wiederbeschaffung. Auch ein Gutachten kann unterschiedliche Bewertungsansätze enthalten. Für die steuerliche Einordnung sollte deshalb erkennbar sein, was genau bewertet wurde und auf welcher Grundlage.
Wenn ein erheblicher Wert oder die Nähe zu einer steuerlichen Grenze im Raum steht, ist eine aktuelle, nachvollziehbare Einschätzung hilfreicher als eine unbelegte Schätzung. Eine fachkundige Bewertung ist jedoch nicht bei jedem gewöhnlichen Schmuckgeschenk zwingend erforderlich.
Bei Schenkungen unter Lebenden entsteht die Steuer grundsätzlich mit der Ausführung der Zuwendung. Für die Wertermittlung knüpft § 11 ErbStG grundsätzlich an den Zeitpunkt der Steuerentstehung an. [7] [8]
6. Welche Schenkungsteuer kann bei Schmuck anfallen?
Welche persönlichen Freibeträge gelten?
Bei unbeschränkter Steuerpflicht gelten nach § 16 ErbStG unter anderem persönliche Freibeträge von 500.000 € für Ehegatten und eingetragene Lebenspartner, 400.000 € für Kinder und grundsätzlich 200.000 € für Enkel. Für Kinder bereits verstorbener Kinder gelten besondere Regeln. Unverheiratete Partner und viele andere Erwerber haben einen persönlichen Freibetrag von 20.000 €. [9]
Erwerbe von derselben Person innerhalb von zehn Jahren werden nach § 14 ErbStG grundsätzlich zusammengerechnet. Ein neuer Schenkungsgegenstand schafft deshalb keinen neuen persönlichen Freibetrag. [10]
Wenn neben Schmuck bereits Geld übertragen wurde, sollte beides in die Planung einbezogen werden. Die grundlegenden Zusammenhänge erläutert unser Beitrag zum Schenkungsvertrag für Geld.
Gibt es für Schmuck zusätzliche Steuerbefreiungen?
Für Schmuck kann die sachliche Befreiung nach § 13 Abs. 1 Nr. 1 ErbStG relevant sein. Bei Personen der Steuerklasse I sind andere begünstigte bewegliche körperliche Gegenstände grundsätzlich bis insgesamt 12.000 € befreit. Bei den Steuerklassen II und III gilt ein zusammengefasster Betrag von 12.000 € für Hausrat und entsprechende andere bewegliche Gegenstände. [11]
Die Finanzverwaltung nennt Schmuck ausdrücklich als möglichen Anwendungsfall. Zugleich grenzt sie hiervon unter anderem unbearbeitete Edelmetalle, Edelsteine und Perlen ab. Ein verarbeiteter Schmuckgegenstand ist daher nicht ohne Prüfung mit Goldbarren oder losen Steinen gleichzusetzen. [12]
Der Betrag gilt nicht gesondert für jeden Ring oder jedes Stück einer Kollektion. Weitere Gegenstände und frühere Zuwendungen müssen in die Prüfung einbezogen werden.
Sind Geburtstags- und Hochzeitsgeschenke immer steuerfrei?
§ 13 Abs. 1 Nr. 14 ErbStG befreit übliche Gelegenheitsgeschenke. Der Anlass allein genügt aber nicht, um jedes Geschenk unabhängig von seinem Wert als steuerfrei einzuordnen. Die Vorschrift enthält keine pauschale Eurogrenze, die jedes Schmuckgeschenk zum Geburtstag automatisch abdecken würde.
Gerade bei außergewöhnlich wertvollen Stücken sollte deshalb geprüft werden, ob diese Befreiung tatsächlich greift. Die bloße Bezeichnung „Geburtstagsgeschenk“ im Vertrag ersetzt diese Einordnung nicht.
Rechenbeispiel: Schmuckgeschenk an einen unverheirateten Partner
Eine Person schenkt ihrem unverheirateten Partner verarbeiteten Schmuck mit einem angenommenen steuerlichen Wert von 40.000 €. Im vereinfachten Beispiel bestehen keine relevanten früheren Erwerbe. Die sachliche Befreiung von 12.000 € ist vollständig anwendbar und verfügbar; eine Befreiung als übliches Gelegenheitsgeschenk wird ausdrücklich nicht angenommen.
Nach Abzug der 12.000 € und des persönlichen Freibetrags von 20.000 € verbleiben 8.000 € steuerpflichtiger Erwerb. Für den hier angenommenen Erwerber der Steuerklasse III beträgt der Steuersatz 30 Prozent. Daraus ergeben sich im Modell 2.400 € Schenkungsteuer. [13] [14]
Das Beispiel ist keine allgemeine Steuerprognose. Es zeigt, weshalb Gegenstandsart, verfügbare Befreiungen und persönliche Freibeträge getrennt betrachtet werden müssen.
7. Musst du die Schmuckschenkung dem Finanzamt anzeigen?
Welche Anzeigepflichten solltest du prüfen?
§ 30 ErbStG sieht grundsätzlich eine schriftliche Anzeige innerhalb von drei Monaten nach erlangter Kenntnis des Erwerbs vor. Bei Schenkungen unter Lebenden ist grundsätzlich auch der Schenker anzeigepflichtig. Ein ausreichender persönlicher Freibetrag bedeutet nicht automatisch, dass die Anzeigefrage erledigt ist.
Das Gesetz enthält Ausnahmen, insbesondere für gerichtlich oder notariell beurkundete Schenkungen. Ob eine Anzeigepflicht besteht, sollte deshalb anhand der konkreten Zuwendung und ihrer steuerlichen Einordnung geprüft werden. [15]
Bei einer größeren privaten Schmuckschenkung solltest du insbesondere Beschreibung, Wertgrundlage, Ausführungszeitpunkt und frühere Zuwendungen dokumentieren. Diese Unterlagen erleichtern die Anzeige und mögliche spätere Rückfragen.
Reicht der Schenkungsvertrag als steuerliche Unterlage aus?
Der Vertrag dokumentiert die Vereinbarung, beantwortet aber nicht zwingend alle Bewertungsfragen. Ergänzend können Fotos, Belege und eine nachvollziehbare Wertermittlung benötigt werden. Bewahre diese Unterlagen deshalb gemeinsam auf.
Von der Anzeige ist eine Schenkungsteuererklärung zu unterscheiden. Das Finanzamt kann nach § 31 ErbStG eine solche Erklärung anfordern. Auch eine erwartete Steuerfreiheit macht eine geordnete Dokumentation nicht überflüssig. [16]
8. Kann verschenkter Schmuck zurückgefordert werden?
Was gilt bei einer späteren Meinungsänderung?
Eine vollzogene Schenkung lässt sich nicht allein deshalb rückgängig machen, weil der Schenker sie später bereut. Vertragliche Rückforderungsrechte müssen wirksam vereinbart sein. Daneben bestehen gesetzliche Möglichkeiten, etwa unter den Voraussetzungen der Rückforderung wegen Verarmung des Schenkers oder des Widerrufs wegen groben Undanks. [17] [18]
Diese Regeln haben jeweils eigene Voraussetzungen und Grenzen. Eine gewöhnliche familiäre Meinungsverschiedenheit ist nicht automatisch grober Undank. Auch Fristen und Ausschlusstatbestände können entscheidend sein.
Wenn die Möglichkeit einer späteren Rückübertragung wesentlich ist, sollte die Regelung vor der Schenkung gestaltet werden. Bei Schmuck gehört dazu auch die Frage, was gelten soll, wenn das Stück verkauft, verändert oder beschädigt wird.
Kannst du festlegen, dass Familienschmuck nicht verkauft werden soll?
Du kannst bestimmte Wünsche und Vereinbarungen zur Verwendung ansprechen. Entscheidend ist aber, ob lediglich eine persönliche Erwartung oder eine rechtlich verbindliche Regelung gewollt ist. „Bitte behalte den Ring in der Familie“ ist nicht automatisch dasselbe wie ein wirksam ausgestaltetes Rückforderungsrecht.
§ 525 BGB sieht die Schenkung unter Auflage vor. Welche Folgen eine konkrete Vereinbarung haben soll und wie sie umgesetzt werden kann, sollte verständlich geregelt werden. [19]
Gerade bei emotional bedeutsamen Erbstücken ist ein offenes Gespräch hilfreich: Darf der Schmuck umgearbeitet werden? Soll er später an eine bestimmte Person weitergegeben werden? Was ist bloßer Wunsch, was soll verbindlich sein? Eine klare Einordnung verhindert widersprüchliche Erwartungen.
Welche Besonderheit gilt für Verlobungsringe?
Für Geschenke im Zusammenhang mit einem Verlöbnis enthält § 1301 BGB eine besondere Regelung. Unterbleibt die Eheschließung, kann grundsätzlich die Herausgabe der erfassten Geschenke nach den dort genannten Regeln verlangt werden. Das Gesetz sieht außerdem eine Zweifelsregel für den Fall vor, dass das Verlöbnis durch den Tod eines Verlobten endet. [20]
Daraus folgt kein allgemeiner Anspruch auf Rückgabe jedes Schmuckstücks nach jeder Trennung. Entscheidend sind Anlass, Vereinbarung und rechtliche Einordnung. Verlobungsring, gewöhnliches Geburtstagsgeschenk und lediglich geliehener Familienring sollten deshalb nicht gleichbehandelt werden.
9. Dein nächster Schritt: Die Schmuckschenkung mit beglaubigt.de dokumentieren
Wie bereitest du einen nachvollziehbaren Vertrag vor?
Beginne mit einer eindeutigen Beschreibung des Schmuckstücks und kläre, ob eine endgültige Schenkung gewollt ist. Ergänze Fotos, vorhandene Unterlagen und Angaben zum tatsächlichen Vollzug. Prüfe bei wertvollen Stücken außerdem Bewertung, steuerliche Befreiungen und mögliche Anzeigeanforderungen.
Mit beglaubigt.de kannst du die Angaben zu deiner Schenkung strukturiert erfassen. Bei besonderen Bedingungen, einer späteren Übertragung oder einer Zuwendung für den Todesfall sollte die passende rechtliche Gestaltung zusätzlich geprüft werden.
Schmuckschenkung vorbereiten
beglaubigt.de bietet eine kostenfreie, anpassbare Schenkungsvertragsvorlage an. Ergänze eine genaue Gegenstandsbeschreibung, Fotos und die vereinbarten Einzelheiten. Eine erforderliche notarielle Beurkundung wird durch die Vorlage nicht ersetzt. Schenkungsvertrag bei beglaubigt.de vorbereiten
Wenn du eine notarielle Gestaltung benötigst, richten sich die Gebühren insbesondere nach Geschäftswert und Tätigkeit. Die Grundlagen erklärt unser Beitrag dazu, was ein Schenkungsvertrag beim Notar kostet.
FAQ: Schenkungsvertrag für GmbH-Anteile
Ab welchem Wert muss ein Schenkungsvertrag schriftlich sein?
Für die gewöhnliche, unmittelbar vollzogene Schmuckschenkung gibt es keine feste Wertgrenze, ab der ein gesondertes Schriftstück vorgeschrieben ist. Bei wertvollen Gegenständen ist eine schriftliche Dokumentation jedoch besonders sinnvoll. Formpflichten richten sich nach der Gestaltung der Schenkung.
Brauche ich für einen teuren Ring einen Notar?
Der hohe Wert allein löst bei einer gewöhnlichen unmittelbaren Schenkung keine feste Notarpflicht aus. Ein bloßes Schenkungsversprechen ist dagegen grundsätzlich notariell zu beurkunden. Besondere Gestaltungen sollten gesondert geprüft werden.
Reicht ein Foto als Nachweis der Schenkung?
Ein Foto hilft bei der Identifikation, erklärt aber nicht zwingend, wer wem das Stück geschenkt hat und wann die Schenkung vollzogen wurde. Sinnvoll ist eine Kombination aus Beschreibung, Vereinbarung, Fotos und Übergabenachweis.
Ist eine Goldkette steuerlich genauso zu behandeln wie ein Goldbarren?
Nicht ohne Prüfung. Verarbeiteter Schmuck kann unter die sachliche Befreiung für bewegliche Gegenstände fallen. Für unbearbeitete Edelmetalle gelten Ausschlüsse. Die Einordnung als Schmuckstück oder anderer Vermögensgegenstand ist deshalb steuerlich relevant.
Ist Familienschmuck automatisch steuerfrei?
Nein. Die familiäre Bedeutung eines Gegenstands schafft keine allgemeine Steuerbefreiung. Maßgeblich sind unter anderem wirtschaftlicher Wert, Verwandtschaftsverhältnis, verfügbare Freibeträge und anwendbare sachliche Befreiungen.
Was gilt, wenn der Schmuck nur getragen werden darf?
Wenn keine Eigentumsübertragung gewollt ist, sollte die Überlassung entsprechend als Leihgabe dokumentiert werden. Halte insbesondere Gegenstand, Nutzung und Rückgabe fest. Die tatsächliche Vereinbarung sollte zur gewählten Vertragsbezeichnung passen.
Kann eine Schenkung nachträglich schriftlich bestätigt werden?
Eine bereits erfolgte Schenkung kann nachträglich dokumentiert werden. Dabei sollten tatsächliches Übergabedatum und späteres Unterschriftsdatum korrekt unterschieden werden. Die Bestätigung ersetzt keine gesondert erforderlichen rechtlichen Voraussetzungen und sollte keine unzutreffenden Angaben zum Ablauf enthalten.
Quellenverzeichnis
[1] § 516 BGB – Begriff der Schenkung
[2] § 929 BGB – Einigung und Übergabe
[3] § 598 BGB – Vertragstypische Pflichten bei der Leihe
[4] § 518 BGB – Form des Schenkungsversprechens
[5] § 2301 BGB – Schenkungsversprechen von Todes wegen
[7] § 9 ErbStG – Entstehung der Steuer
[8] § 11 ErbStG – Bewertungsstichtag
[9] § 16 ErbStG – Persönliche Freibeträge
[10] § 14 ErbStG – Berücksichtigung früherer Erwerbe
[11] § 13 ErbStG – Steuerbefreiungen
[13] § 15 ErbStG – Steuerklassen
[14] § 19 ErbStG – Steuersätze
[15] § 30 ErbStG – Anzeige des Erwerbs
[16] § 31 ErbStG – Steuererklärung
[17] § 528 BGB – Rückforderung wegen Verarmung des Schenkers
[18] § 530 BGB – Widerruf der Schenkung
[19] § 525 BGB – Schenkung unter Auflage
[20] § 1301 BGB – Rückgabe von Geschenken bei unterbliebener Eheschließung
[21] beglaubigt.de – Schenkungsvertrag und kostenfreie Vorlage