Das Wichtigste in 30 Sekunden
- Eine Immobilien-UG ist keine eigene Rechtsform, sondern eine UG (haftungsbeschränkt), deren Geschäftszweck insbesondere auf den Erwerb, das Halten, Vermieten oder Verwalten von Immobilien ausgerichtet ist.
- Die UG ist eine Kapitalgesellschaft und grundsätzlich körperschaft- und gewerbesteuerpflichtig. Bei Unternehmen, die ausschließlich eigenen Grundbesitz verwalten und nutzen, kann jedoch unter den gesetzlichen Voraussetzungen die erweiterte Gewerbesteuerkürzung nach § 9 Nr. 1 Satz 2 ff. GewStG relevant sein.
- Das gesetzliche Stammkapital einer UG kann unter 25.000 Euro liegen. Bei der Gründung muss es vollständig eingezahlt sein; Sacheinlagen sind bei der UG-Gründung ausgeschlossen. Ein extrem niedriges Stammkapital ist bei Immobiliengeschäften in der Praxis häufig wenig sinnvoll.
- Die Gründung erfolgt grundsätzlich wie bei einer anderen UG: Unternehmensgegenstand und Gesellschaftsvertrag festlegen, notarielle Beurkundung durchführen, Geschäftskonto eröffnen, Stammkapital einzahlen, Handelsregistereintragung und anschließend steuerliche Erfassung durchführen.
- Eine Immobilien-UG lohnt sich nicht automatisch steuerlich. Entscheidend sind insbesondere Immobilienstrategie, Finanzierung, Haltedauer, laufende Erträge, geplante Verkäufe und die Frage, ob Gewinne in der Gesellschaft verbleiben oder an die Gesellschafter ausgeschüttet werden.
- Immobilien-UG gründen: Wenn Unternehmensgegenstand und geplante Immobilienstruktur feststehen, kannst du deine UG mit beglaubigt.de digital gründen und den Gründungsprozess von den Unterlagen bis zur Handelsregisteranmeldung vorbereiten.
Was ist eine Immobilien-UG?
Eine Immobilien-UG ist eine Unternehmergesellschaft (haftungsbeschränkt), die für Immobiliengeschäfte eingesetzt wird. Sie kann beispielsweise Immobilien erwerben, halten, vermieten und verwalten, sofern diese Tätigkeiten vom Gesellschaftszweck umfasst sind.
Rechtlich handelt es sich nicht um eine besondere Form der Immobiliengesellschaft, sondern um eine reguläre UG nach dem GmbH-Gesetz. Der Zusatz „Immobilien“ beschreibt lediglich den Geschäftszweck. Damit gelten grundsätzlich dieselben gesellschaftsrechtlichen Anforderungen wie bei anderen Unternehmergesellschaften.
Interessant ist die Struktur vor allem für Gründer, die Immobilienvermögen innerhalb einer haftungsbeschränkten Kapitalgesellschaft aufbauen möchten. Ob daraus tatsächlich steuerliche Vorteile entstehen, hängt jedoch von der konkreten Tätigkeit und steuerlichen Gestaltung ab.
Du hast geprüft, ob eine Immobilien-UG zu deinem Vorhaben passt? Dann kannst du mit beglaubigt.de die Gründung deiner UG digital starten und die nächsten Schritte von den Gründungsunterlagen bis zur Handelsregisteranmeldung vorbereiten.
Immobilien UG gründen - Vorteile der Immobilien UG
Die Entscheidung, eine Immobilien-UG (Unternehmergesellschaft) zu gründen, bietet vielfältige Vorteile, die insbesondere durch steuerliche Anreize und gesellschaftsrechtliche Flexibilität untermauert werden. Eine detaillierte Betrachtung der steuerlichen und gesellschaftsrechtlichen Rahmenbedingungen in Deutschland offenbart, warum eine Immobilien-UG für Unternehmer und Investoren attraktiv sein kann.
Steuerliche Vorteile:
- Einkommensteuerliche Aspekte: Gewinne aus der Vermietung und Verpachtung von Immobilien werden gemäß § 21 Einkommensteuergesetz (EStG) als Einkünfte aus Vermietung und Verpachtung behandelt. Diese Einkünfte können unter bestimmten Umständen von Freibeträgen profitieren, die direkt die Steuerlast mindern. Die Immobilien-UG kann durch die Abschreibung von Immobilien (AfA), also den Wertverlust von Gebäuden über die Zeit, ihre zu versteuernden Einkünfte signifikant reduzieren. Ein Beispiel hierfür ist die lineare Abschreibung für Wohngebäude, die in der Regel 2% pro Jahr beträgt.
- Umsatzsteuerliche Option: Beim Verkauf von Immobilien kann unter bestimmten Bedingungen die Option zur Umsatzsteuer gewählt werden, was insbesondere beim Verkauf an andere Unternehmer, die zum Vorsteuerabzug berechtigt sind, von Vorteil sein kann. Dies kann die Immobilie für den Käufer attraktiver machen und somit den Verkaufswert erhöhen.
- Gewerbesteuer: Eine Immobilien-UG, die ausschließlich Vermögensverwaltung betreibt und nicht als gewerblich geprägt gilt, kann unter Umständen von der Gewerbesteuer befreit sein. Dies hängt von der konkreten Ausgestaltung der Geschäftstätigkeit ab. Die Abgrenzung zur gewerblichen Tätigkeit ist hier entscheidend, da gewerbliche Einkünfte der Gewerbesteuer unterliegen.
Gesellschaftsrechtliche Flexibilität:
- Haftungsbeschränkung: Die UG (haftungsbeschränkt) bietet, wie die GmbH, den Vorteil der Haftungsbeschränkung auf das Gesellschaftsvermögen. Dies ist insbesondere für Immobilieninvestitionen relevant, bei denen das finanzielle Risiko beträchtlich sein kann. Die Gesellschafter sind somit vor persönlicher Haftung für Verbindlichkeiten der Gesellschaft geschützt.
- Geringes Stammkapital: Im Vergleich zur GmbH kann die UG mit einem minimalen Stammkapital von nur einem Euro gegründet werden. Dies macht die Gründung einer Immobilien-UG auch für kleinere Investoren oder Start-ups im Immobilienbereich attraktiv.
- Flexibilität in der Unternehmensführung: Die UG erlaubt flexible Strukturen in der Unternehmensführung und -organisation. Dies ermöglicht es, die Gesellschaft optimal auf die spezifischen Bedürfnisse des Immobilienmarktes und der Investoren auszurichten.
Beispiel für die Praxis:
Angenommen, eine Immobilien-UG kauft ein Mehrfamilienhaus für 500.000 Euro und nutzt die lineare Abschreibung von 2% pro Jahr. Dies führt zu einer jährlichen Abschreibung von 10.000 Euro, die von den Einkünften aus Vermietung und Verpachtung abgezogen werden kann, wodurch die Steuerlast der UG effektiv reduziert wird. Zusätzlich, wenn die Immobilie nach Sanierungsmaßnahmen verkauft wird, kann unter bestimmten Bedingungen eine Umsatzsteueroption genutzt werden, um den Verkaufswert zu steigern.
Welcher Unternehmensgegenstand passt zu einer Immobilien-UG?
Der Unternehmensgegenstand sollte möglichst genau beschreiben, welche Immobilienaktivitäten die UG tatsächlich ausüben soll. Je nach Geschäftsmodell können dazu beispielsweise der Erwerb, das Halten, die Verwaltung und die Vermietung eigenen Grundbesitzes gehören.
Besondere Vorsicht ist erforderlich, wenn die Gesellschaft steuerlich die erweiterte Gewerbesteuerkürzung nutzen soll. Zusätzliche Tätigkeiten können Auswirkungen darauf haben, ob deren Voraussetzungen erfüllt sind. Der Unternehmensgegenstand sollte deshalb nicht nur gesellschaftsrechtlich ausreichend bestimmt, sondern auch auf das geplante steuerliche Modell abgestimmt sein.
Eine mögliche Formulierung für eine ausschließlich auf eigenen Immobilienbestand ausgerichtete Gesellschaft kann beispielsweise den „Erwerb, das Halten, die Verwaltung und Vermietung eigenen Grundbesitzes“ umfassen. Die konkrete Formulierung sollte jedoch immer zum tatsächlichen Geschäftsmodell passen und bei steuerlich sensiblen Strukturen vor der Gründung geprüft werden.
Welche Steuern zahlt eine Immobilien-UG?
Eine Immobilien-UG wird steuerlich grundsätzlich wie andere Kapitalgesellschaften behandelt. Entscheidend ist deshalb nicht allein, dass die Gesellschaft Immobilien besitzt oder vermietet, sondern welche Einkünfte sie erzielt, welche Tätigkeiten sie daneben ausübt und wie Gewinne später verwendet werden. Die häufig genannte Aussage, eine vermögensverwaltende Immobilien-UG zahle pauschal nur 15,83 Prozent Steuern, greift daher zu kurz.
Körperschaftsteuer
Auf den steuerpflichtigen Gewinn einer UG fällt grundsätzlich Körperschaftsteuer an. Hinzu kommt der Solidaritätszuschlag auf die Körperschaftsteuer. Auf Ebene der Gesellschaft können betriebliche Aufwendungen und – soweit die gesetzlichen Voraussetzungen erfüllt sind – Abschreibungen auf Gebäude den steuerpflichtigen Gewinn reduzieren.
Für die tatsächliche Gesamtbelastung ist allerdings auch relevant, was anschließend mit dem Gewinn geschieht. Bleibt dieser innerhalb der Gesellschaft und wird beispielsweise für weitere Investitionen verwendet, ist die Situation eine andere als bei einer Ausschüttung an die Gesellschafter, bei der eine weitere Besteuerung auf Gesellschafterebene entstehen kann.
Gewerbesteuer und erweiterte Kürzung
Eine UG gilt als Kapitalgesellschaft grundsätzlich als Gewerbebetrieb und unterliegt damit auch der Gewerbesteuer. Für Immobiliengesellschaften kann jedoch die erweiterte Kürzung für Grundstücksunternehmen nach § 9 Nr. 1 Satz 2 ff. GewStG besonders relevant sein.
Unter den gesetzlichen Voraussetzungen kann dadurch der auf die Verwaltung und Nutzung eigenen Grundbesitzes entfallende Gewerbeertrag gekürzt werden. Die Anforderungen sind allerdings streng. Insbesondere zusätzliche Tätigkeiten der Gesellschaft können Auswirkungen darauf haben, ob die Begünstigung in Anspruch genommen werden kann.
Deshalb sollte bereits vor der Gründung geklärt werden, welche Tätigkeiten die Immobilien-UG tatsächlich ausüben soll und wie der Unternehmensgegenstand formuliert wird. Die erweiterte Kürzung sollte nicht mit einer generellen „Gewerbesteuerfreiheit der Immobilien-UG“ gleichgesetzt werden.
Umsatzsteuer
Auch die umsatzsteuerliche Behandlung hängt von der konkreten Tätigkeit ab. Die Vermietung von Grundstücken ist grundsätzlich umsatzsteuerlich anders zu beurteilen als beispielsweise bestimmte gewerbliche Vermietungsleistungen oder Grundstücksgeschäfte. Unter bestimmten Voraussetzungen kann außerdem eine Option zur Umsatzsteuer möglich sein.
Gerade bei geplanten Käufen, Vermietungen und späteren Verkäufen sollte deshalb vorab geprüft werden, welche umsatzsteuerlichen Folgen das konkrete Geschäftsmodell hat.
Ausschüttungen an die Gesellschafter
Die Besteuerung endet nicht zwingend auf Ebene der Immobilien-UG. Werden Gewinne an die Gesellschafter ausgeschüttet, können auf deren Ebene zusätzliche Steuern entstehen. Für einen seriösen Vergleich zwischen privatem Immobilienbesitz und einer Immobiliengesellschaft reicht es deshalb nicht aus, lediglich den Körperschaftsteuersatz der UG mit dem persönlichen Einkommensteuersatz eines privaten Eigentümers zu vergleichen.
Ob die Immobilien-UG steuerlich vorteilhaft ist, hängt vielmehr von der gesamten Struktur ab – insbesondere von Haltedauer, Finanzierung, laufenden Erträgen, geplanten Verkäufen, zusätzlichen Tätigkeiten und davon, ob Gewinne ausgeschüttet oder langfristig innerhalb der Gesellschaft reinvestiert werden.
Immobilien‑UG: Steuersatz von 15,83 % nutzen – so geht's
Die Immobilien‑UG profitiert als Kapitalgesellschaft von einem vergleichsweise niedrigen Ertragsteuersatz: Sie zahlt lediglich 15 % Körperschaftsteuer zuzüglich 5,5 % Solidaritätszuschlag, was effektiv einen Steuersatz von 15,83 % ergibt. Diese Besteuerung gilt auf den Gewinn – also etwa auf Mieteinnahmen oder Verkaufserlöse nach Abzug der Kosten.
Im Vergleich zum Spitzensteuersatz von bis zu 45 % bei privater Immobilienvermietung ergibt sich so eine erhebliche steuerliche Entlastung – insbesondere für Investoren mit höheren Einkünften oder wachsendem Immobilienbestand.
Ein weiterer steuerlicher Vorteil ergibt sich bei der Gewerbesteuer: Immobilien‑UGs, die ausschließlich vermögensverwaltend tätig sind, gelten nicht als gewerblich im Sinne des Gewerbesteuergesetzes. Laut § 9 Nr. 1 Satz 2 GewStG entfällt die Gewerbesteuer auf Erträge aus der „Verwaltung und Nutzung eigenen Grundbesitzes“. Wichtig ist dabei, dass die UG nicht aktiv gewerblich tätig wird, z. B. durch umfangreiche Bauträgermaßnahmen oder kurzfristige Vermietung mit Zusatzleistungen.
Fazit: Wer mit einer Immobilien‑UG rein vermögensverwaltend agiert, kann sich dauerhaft einen effektiven Gesamtsteuersatz von nur 15,83 % sichern – ein entscheidender Hebel für nachhaltigen Vermögensaufbau im Immobilienbereich.
Gründung einer Immobilien-UG: Welche Schritte sind notwendig?
Die Gründung einer Immobilien-UG erfolgt in mehreren Schritten, die im Folgenden detailliert beschrieben werden:
- Wahl der Gesellschafter: Als erstes müssen die Gesellschafter der Immobilien-UG festgelegt werden. Diese können natürliche oder juristische Personen sein. Es ist wichtig, dass alle Gesellschafter volljährig und geschäftsfähig sind. Diese werden in der Gesellschafterliste aufgeführt.
- Ausarbeitung der Gesellschaftsvertrags: Der Gesellschaftsvertrag ist die grundlegende rechtliche Regelung der Immobilien-UG und legt alle wichtigen Regelungen wie die Zusammensetzung der Gesellschafter, die Verteilung von Gewinnen und Verlusten, die Verwaltung der Gesellschaft und die Beendigung der Gesellschaft fest. Es empfiehlt sich, den Gesellschaftsvertrag von einem Rechtsanwalt erstellen zu lassen.
- Eintragung in das Handelsregister: Die Immobilien-UG muss beim zuständigen Amtsgericht eingetragen werden. Hierfür müssen folgende Unterlagen eingereicht werden: der notariell beurkundete Gesellschaftsvertrag, eine Erklärung über die Geschäftsfähigkeit der Gesellschafter, eine Erklärung über die Angemessenheit des Stammkapitals, eine Liste der Gesellschafter und ein Auszug aus dem Personenstandsregister der Gesellschafter. (Beglaubigt.de bietet diesen Prozess fortan völlig remote & digital an, mehr dazu unter: Handelsregisteranmeldung)
- Eröffnung eines Geschäftskontos: Nach der Eintragung in das Handelsregister ist es notwendig, ein Geschäftskonto für die Immobilien-UG zu eröffnen. Hierüber werden alle Geschäftsvorgänge abgewickelt.
- Beantragung von Steuernummer und Umsatzsteuer-ID: Für die Immobilien-UG muss eine Steuernummer beim Finanzamt beantragt werden. Sollte die Immobilien-UG umsatzsteuerpflichtig sein, ist auch eine Umsatzsteuer-ID notwendig.
- Abschluss von Versicherungen: Es empfiehlt sich, für die Immobilien-UG entsprechende Versicherungen abzuschließen, um Risiken abzusichern. Dies kann zum Beispiel eine Betriebshaftpflichtversicherung oder eine Berufshaftpflichtversicherung sein.
Welche Voraussetzungen gelten bei der UG-Gründung und wie vermeidest du typische Fehler? Im Beitrag zu den rechtssicheren Schritten und Kosten findest du klare Empfehlungen für eine fehlerfreie Anmeldung.
Was kostet die Gründung einer Immobilien-UG?
Die Gründungskosten einer Immobilien-UG unterscheiden sich grundsätzlich nicht von denen einer anderen UG (haftungsbeschränkt).
Für die Gründung einer Immobilien-UG benötigt man zunächst das Stammkapital von mindestens 1 Euro. Allerdings empfiehlt es sich, ein höheres Stammkapital zu wählen, da die UG in den ersten Jahren meist keine oder nur geringe Gewinne erzielt und das Stammkapital als Haftungsrücklage dient.
Neben dem Stammkapital müssen auch Gründungskosten berücksichtigt werden, wie beispielsweise Notarkosten und Gebühren für die Eintragung ins Handelsregister. Die genauen Kosten können je nach Aufwand und Ort variieren und sollten individuell ermittelt werden.
Des Weiteren sollten auch die laufenden Kosten für die Immobilien-UG berücksichtigt werden, wie beispielsweise Miete für Büro- oder Geschäftsräume, Gehälter für Mitarbeiter und Versicherungsbeiträge.
Wie sich die allgemeinen Kosten einer UG-Gründung zusammensetzen und welche weiteren Voraussetzungen erfüllt werden müssen, erklären wir ausführlich im Ratgeber „UG gründen: Voraussetzungen, Kosten und rechtssichere Schritte zur Unternehmensgründung“.
Steueroptimierung durch Verlustverrechnung bei Immobilien‑UGs (Stand 2026)
Der Körperschaftsteuersatz für eine vermögensverwaltende UG liegt – wie bei anderen Kapitalgesellschaften – weiterhin bei 15 % plus 5,5 % Solidaritätszuschlag, also effektiv 15,825 %. Doch steuerlich interessant wird es vor allem durch die Verlustverrechnungsregelungen nach §§ 10d und 8 KStG.
Verluste aus der Verwaltung, Sanierung oder dem Verkauf von Immobilien lassen sich unter bestimmten Voraussetzungen mit Gewinnen aus Folgejahren verrechnen. Dies ermöglicht es einer Immobilien‑UG, insbesondere in der Anlaufphase gezielt in Sanierungen oder Wertsteigerungsmaßnahmen zu investieren – ohne sofort steuerlich belastet zu werden.
Wichtig: Die Verlustvorträge sind auf bis zu 1 Mio. € unbegrenzt anrechenbar. Darüber hinaus greift die Mindestbesteuerung, sodass maximal 60 % der übersteigenden Gewinne verrechenbar sind. Der Zeitraum für die Nutzung beträgt aktuell bis zu zehn Jahre.
Voraussetzung für die Anerkennung ist stets eine aktive unternehmerische Tätigkeit im Bereich der Immobilienverwaltung. Reine Kapitalanlagegesellschaften, die ausschließlich passiv Einnahmen erzielen, profitieren nicht im gleichen Umfang.
Diese Regelung macht die Immobilien‑UG auch 2025 zu einem effektiven Instrument für steueroptimiertes Investieren – insbesondere bei langfristigem Vermögensaufbau.
Vergleich Steuerlast Immobilien UG und Privater Kauf
Beispiel 1: Immobilienkauf über eine Immobilien-UG
- Eine Immobilien-UG wird von einer Person gegründet, die private Immobilien besitzt und diese gerne vermieten möchte, um Steuervorteile zu nutzen.
- Die Immobilien-UG kauft nun eine Eigentumswohnung für 200.000 Euro.
- Die Immobilien-UG vermietet die Wohnung an Mieter und erzielt Mieteinnahmen von 1.000 Euro pro Monat.
- Die Immobilien-UG zahlt nun Körperschaftssteuer (KSt) in Höhe von 15 % und Solidaritätszuschlag von 5,5 % auf die Mieteinnahmen, was zu einem Steuersatz von 15,83 % führt.
- Die Immobilien-UG muss somit KSt in Höhe von 183,30 Euro pro Monat zahlen.
Beispiel 2: Immobilienkauf privat
- Eine Person besitzt bereits private Immobilien und möchte eine weitere Eigentumswohnung für 200.000 Euro kaufen.
- Die Person vermietet die Wohnung an Mieter und erzielt Mieteinnahmen von 1.000 Euro pro Monat.
- Die Person muss nun ihre Mieteinnahmen mit dem persönlichen Einkommenssteuersatz versteuern, der bei bis zu 45 % liegt.
- Die Person muss somit Einkommensteuer in Höhe von 450 Euro pro Monat zahlen.
In diesem Beispiel würde sich der Kauf über eine Immobilien-UG für den Eigentümer steuerlich lohnen, da die Steuersätze niedriger sind und somit weniger Steuern gezahlt werden müssen.
Allerdings sollte beachtet werden, dass es auch bei einer Immobilien-UG bestimmte Anforderungen gibt, die erfüllt werden müssen und dass es auch Nachteile wie zum Beispiel den höheren Verwaltungs- und Buchhaltungsaufwand gibt. Weiterführend ist hier auch die gleichbleibende Grundsteuer für Immobilienbesitzer interessant.
Wann muss eine Immobilien UG zur GmbH formieren?
Es gibt keine gesetzliche Verpflichtung, eine UG in eine GmbH (Gesellschaft mit beschränkter Haftung) umzuwandeln. Eine UG kann also prinzipiell auf Dauer als solche bestehen bleiben. Es gibt jedoch einige Gründe, warum Unternehmer entscheiden könnten, ihre UG in eine GmbH umzuwandeln:

Holdingstruktur: Muttergesellschaft & Immobilien UGs - so Geht's
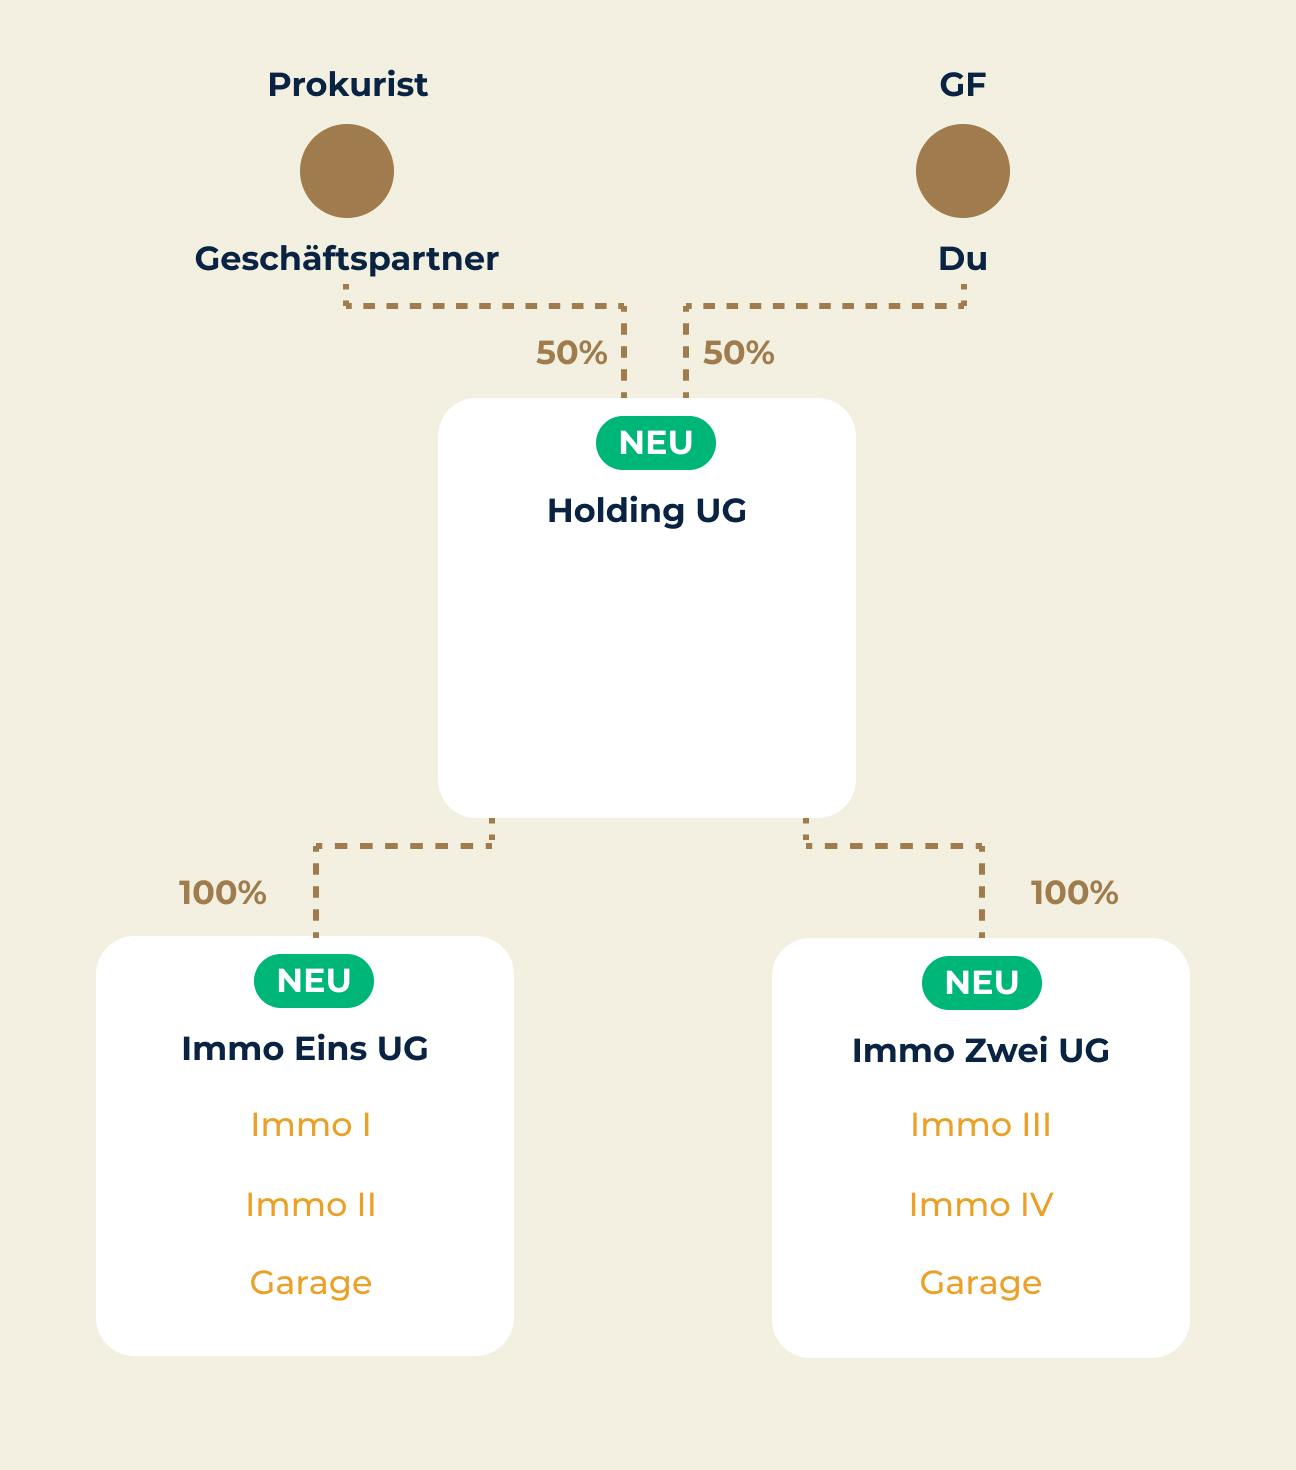
Bei einem größeren Immobilienportfolio kann zusätzlich eine Holdingstruktur interessant sein. Dabei hält eine Muttergesellschaft die Beteiligungen an einer oder mehreren Immobiliengesellschaften, sodass verschiedene Immobilienbestände oder Geschäftsbereiche rechtlich voneinander getrennt werden können.
Ob eine solche Struktur steuerlich und organisatorisch sinnvoll ist, hängt stark von Portfolio, Finanzierung und langfristiger Strategie ab. Wie du eine Holding mit UG oder GmbH aufbaust, erklären wir ausführlich im Artikel „Holding gründen: So funktioniert die Unternehmensstruktur mit UG oder GmbH“.
Fazit: Lohnt sich die Gründung einer Immobilien-UG für Sie?
Ob sich die Gründung einer Immobilien-UG für Sie lohnt, hängt von verschiedenen Faktoren ab. Eine UG kann für Unternehmer attraktiv sein, die ein umfangreiches Immobilienportfolio aufbauen und langfristig verwalten möchten. Durch die gesellschaftsrechtliche Struktur der UG können Geschäftsführer und Gesellschafter ihre Haftungsrisiken minimieren und von Steuervorteilen profitieren.
Es ist jedoch wichtig zu beachten, dass die Gründung und der Betrieb einer UG mit verschiedenen Kosten und Verpflichtungen verbunden sind. Dazu zählen Notargebühren, Eintragungsgebühren ins Handelsregister und die Kosten für Gründungsdokumente. Auch regelmäßige Betriebskosten wie Personal, Mieten, Versicherungen, Steuern und Kredite müssen berücksichtigt werden.
Wer mehr Kapital zur Verfügung hat oder von Beginn an eine GmbH-Struktur bevorzugt, sollte beide Rechtsformen vergleichen. Welche Besonderheiten bei einer Immobilien-GmbH gelten, erklären wir im Artikel: „Immobilien-GmbH gründen: Steuervorteile und Haftungsbegrenzung richtig nutzen“.
Bevor Sie sich für die Gründung einer Immobilien-UG entscheiden, sollten Sie sorgfältig abwägen, ob diese Gesellschaftsform für Ihre Zwecke geeignet ist und ob Sie die erforderlichen Ressourcen und Finanzmittel haben, um die UG erfolgreich zu betreiben. Es kann sinnvoll sein, sich an einen Steuerberater oder Rechtsanwalt zu wenden, der Ihnen bei der Entscheidung hilft und die Vor- und Nachteile der UG im Vergleich zu anderen Gesellschaftsformen aufzeigt.
Du hast geprüft, ob eine Immobilien-UG zu deinem Vorhaben passt? Dann kannst du mit beglaubigt.de die Gründung deiner UG digital starten und die nächsten Schritte von den Gründungsunterlagen bis zur Handelsregisteranmeldung vorbereiten.
FAQ zur Immobilien-UG
Was ist eine Immobilien-UG?
Eine Immobilien-UG ist keine eigene Rechtsform, sondern eine Unternehmergesellschaft (haftungsbeschränkt), deren Unternehmensgegenstand auf Immobilien ausgerichtet ist. Sie kann beispielsweise eigenen Grundbesitz erwerben, halten, vermieten und verwalten.
Kann eine UG eine Immobilie kaufen?
Ja. Eine UG ist als Kapitalgesellschaft rechtsfähig und kann grundsätzlich selbst Immobilien erwerben und Eigentümerin von Grundbesitz werden. Der geplante Immobilienerwerb und die Verwaltung sollten vom Unternehmensgegenstand der Gesellschaft umfasst sein.
Wie viel Stammkapital braucht eine Immobilien-UG?
Für die UG gelten die Kapitalvorschriften des § 5a GmbHG. Das Stammkapital muss vor der Anmeldung zum Handelsregister vollständig eingezahlt werden; Sacheinlagen sind bei der Gründung ausgeschlossen. Gerade bei einem kapitalintensiven Geschäftsmodell wie Immobilien sollte die tatsächliche Kapitalausstattung jedoch nicht nur am gesetzlichen Minimum ausgerichtet werden.
Zahlt eine Immobilien-UG Gewerbesteuer?
Eine UG ist als Kapitalgesellschaft grundsätzlich gewerbesteuerpflichtig. Verwaltet und nutzt die Gesellschaft ausschließlich eigenen Grundbesitz, kann jedoch unter den gesetzlichen Voraussetzungen die erweiterte Gewerbesteuerkürzung nach § 9 Nr. 1 Satz 2 ff. GewStG in Betracht kommen. Bereits bestimmte zusätzliche Tätigkeiten können Auswirkungen auf diese Begünstigung haben.
Muss eine Immobilien-UG später in eine GmbH umgewandelt werden?
Nein. Eine UG kann grundsätzlich dauerhaft als UG bestehen. Sie muss jedoch nach § 5a GmbHG einen Teil ihres Jahresüberschusses in eine gesetzliche Rücklage einstellen. Eine spätere Kapitalerhöhung auf GmbH-Niveau ist möglich, aber nicht automatisch vorgeschrieben.
Immobilien-UG oder Immobilien-GmbH – was ist besser?
Das hängt insbesondere von Kapitalausstattung, Finanzierung, Außenwirkung, Immobilienstrategie und langfristiger Unternehmensplanung ab. Die UG ermöglicht den Einstieg mit geringerem Stammkapital, während die GmbH von Beginn an mit einem Stammkapital von 25.000 Euro ausgestattet ist.
Bereit für den nächsten Schritt? Immobilien-UG mit beglaubigt.de gründen und den Gründungsprozess digital vorbereiten.
Quellenverzeichnis
- § 5a GmbHG – Unternehmergesellschaft (haftungsbeschränkt), Volleinzahlung, Sacheinlagen und Rücklagenbildung
https://www.gesetze-im-internet.de/gmbhg/__5a.html - GmbHG – Gesetz betreffend die Gesellschaften mit beschränkter Haftung
https://www.gesetze-im-internet.de/gmbhg/ - § 9 GewStG – Erweiterte Gewerbesteuerkürzung bei Verwaltung und Nutzung eigenen Grundbesitzes
https://www.gesetze-im-internet.de/gewstg/__9.html - § 23 KStG – Körperschaftsteuersatz
https://www.gesetze-im-internet.de/kstg_1977/__23.html - Körperschaftsteuergesetz (KStG)
https://www.gesetze-im-internet.de/kstg_1977/ - Gewerbesteuergesetz (GewStG)
https://www.gesetze-im-internet.de/gewstg/ - § 19 GmbHG – Leistung der Einlagen
https://www.gesetze-im-internet.de/gmbhg/__19.html - § 7 GmbHG – Anmeldung der Gesellschaft und Leistung der Einlagen
https://www.gesetze-im-internet.de/gmbhg/__7.html