Wenn dein Unternehmen regelmäßig Gewinne erwirtschaftet, verändert sich irgendwann die Frage, die du dir als Gründer stellst. Es geht nicht mehr nur darum, wie du dein Geschäft finanzierst, sondern auch darum, was mit den erwirtschafteten Überschüssen passieren soll. Möchtest du das Geld privat verwenden, in dein bestehendes Unternehmen investieren, eine zweite Gesellschaft aufbauen oder Unternehmensbeteiligungen erwerben? Für diese unterschiedlichen Ziele kann dieselbe Unternehmensstruktur sehr unterschiedliche Ergebnisse liefern.
Genau an dieser Stelle wird die Holding interessant. Sie kann eine gemeinsame Eigentümerebene für mehrere Gesellschaften schaffen und Kapital für weitere unternehmerische Vorhaben bündeln. Gleichzeitig bedeutet sie eine zusätzliche Gesellschaft mit eigener Organisation und laufenden Kosten. Wer nur auf eine niedrige Besteuerung einzelner Ausschüttungen schaut, übersieht deshalb einen wesentlichen Teil der Entscheidung.
Dieser Artikel beantwortet die Frage „Ab wann lohnt sich eine Holding?“ anhand eines nachvollziehbaren Beispiels. Dabei werden drei Situationen getrennt betrachtet: die direkte Auszahlung an dich als Privatperson, die Ausschüttung an eine Holding zur weiteren Investition und die anschließende Auszahlung aus der Holding auf dein privates Konto.#
Das Wichtigste in 30 Sekunden
- Eine Holding lohnt sich nicht ab einer pauschalen Gewinnhöhe. Entscheidend ist, wie viel Geld nach Steuern und betrieblichem Finanzierungsbedarf tatsächlich für weitere Vorhaben verfügbar bleibt.
- Der wesentliche Vorteil liegt häufig in der Reinvestition. Wer Geld langfristig innerhalb einer Unternehmensstruktur einsetzen möchte, bewertet eine Holding anders als jemand, der seine Gewinne überwiegend privat benötigt.
- Im Rechenbeispiel bleiben von 100.000 Euro Ausschüttung 98.508,75 Euro in der Holding verfügbar. Bei direkter privater Auszahlung sind es 73.625 Euro. Das sind modellhafte Ergebnisse unter den nachfolgend erläuterten Voraussetzungen.
- Zusätzliche Kosten und spätere private Steuern gehören in die Rechnung. Wenn die Holding das Geld sofort vollständig an dich weitergibt, fällt der Vergleich anders aus.
Du möchtest eine Holding für deine nächsten unternehmerischen Schritte aufbauen? Informiere dich über die Holding-Gründung mit beglaubigt.de und kläre, welche Struktur zu deinen Beteiligungen und Investitionsplänen passt.
- Was ist eine Holding überhaupt?
Eine Holding bündelt Beteiligungen unter einer gemeinsamen Muttergesellschaft
Eine Holding ist eine Unternehmensstruktur, bei der eine Gesellschaft Beteiligungen an anderen Gesellschaften hält. Bei einer einfachen Gründerstruktur besitzt beispielsweise eine Holding-GmbH sämtliche Geschäftsanteile an einer operativen GmbH. Du selbst bist Gesellschafter der Holding; die Holding ist wiederum Gesellschafterin des Unternehmens, das Produkte verkauft, Dienstleistungen erbringt oder andere operative Aufgaben übernimmt.
Dadurch entstehen zwei rechtlich getrennte Ebenen. In der operativen Gesellschaft findet das Tagesgeschäft statt. Die Muttergesellschaft hält die Beteiligung und kann – abhängig von ihrer Ausgestaltung – weitere Gesellschaften erwerben, neue Tochterunternehmen gründen oder Kapital für künftige Projekte verwalten. Die Holding muss dabei nicht selbst Kunden betreuen oder ein umfangreiches operatives Geschäft führen.
Das Wort „Holding“ bezeichnet keine eigene Rechtsform. Für die hier betrachtete Struktur wird eine GmbH als Muttergesellschaft verwendet. Auch andere Gestaltungen sind möglich; ihre rechtlichen und steuerlichen Besonderheiten müssen jedoch gesondert betrachtet werden. Für die Wirtschaftlichkeitsfrage ist zunächst wichtiger, welche Aufgaben die zusätzliche Gesellschaft übernehmen soll.
Stell dir beispielsweise vor, du betreibst eine erfolgreiche Software-GmbH und möchtest später ein zweites Unternehmen aufbauen. Bei einer Holdingstruktur können beide Gesellschaften unter derselben Muttergesellschaft angesiedelt werden. Das schafft eine gemeinsame Beteiligungsebene, während die operativen Unternehmen weiterhin eigenständig arbeiten. Ob daraus ein wirtschaftlicher Vorteil entsteht, hängt anschließend davon ab, wie Kapital zwischen den Gesellschaften eingesetzt werden soll.
Eine ausführlichere Einführung in den Aufbau findest du im Artikel „Holding gründen: So funktioniert die Unternehmensstruktur mit UG oder GmbH“.
- Wann kann eine Holding wirtschaftlich sinnvoll sein?
Entscheidend ist, was du mit den Gewinnen vorhast
Eine Holding wird besonders interessant, wenn dein bestehendes Unternehmen mehr Mittel erwirtschaftet, als es für seinen laufenden Betrieb und seine geplanten Investitionen benötigt. Wenn du diese Überschüsse langfristig für andere unternehmerische Aktivitäten einsetzen möchtest, kann eine gemeinsame Muttergesellschaft eine passende Struktur schaffen. Dabei zählt nicht nur, wie hoch der Gewinn eines einzelnen Jahres ausfällt, sondern ob regelmäßig investierbare Mittel entstehen.
Ein typischer Fall ist der Aufbau mehrerer Unternehmen. Du möchtest vielleicht neben deinem bisherigen Geschäft eine zweite Marke entwickeln, eine Gesellschaft für einen neuen Geschäftsbereich gründen oder dich an einem anderen Unternehmen beteiligen. Dann stellt sich die Frage, auf welcher Ebene du diese Beteiligungen halten und finanzieren möchtest. Eine Holding kann hierfür eine dauerhafte organisatorische Grundlage bilden.
Anders sieht die Situation aus, wenn du nahezu sämtliche erwirtschafteten Mittel für deinen privaten Lebensunterhalt benötigst. Dann ist der Spielraum für langfristige Investitionen innerhalb der Unternehmensstruktur gering. Die Holding verursacht trotzdem zusätzliche Arbeit und Kosten. Eine hohe Gewinnzahl allein reicht deshalb nicht aus, um ihre Gründung wirtschaftlich zu begründen.
Auch deine zeitliche Planung spielt eine Rolle. Wer Kapital über mehrere Jahre innerhalb der Unternehmensstruktur aufbauen möchte, bewertet den verfügbaren Investitionsbetrag anders als jemand, der das Geld in wenigen Monaten privat auszahlen lassen will. Je konkreter deine Vorhaben sind, desto aussagekräftiger wird die Rechnung. „Vielleicht brauche ich irgendwann eine Holding“ ist eine deutlich schwächere Grundlage als ein geplanter Beteiligungserwerb oder die Gründung einer weiteren operativen Gesellschaft.
Umsatz, Gewinn und ausschüttbares Kapital sind unterschiedliche Größen
Für die Entscheidung solltest du nicht mit deinem Umsatz beginnen. Ein Unternehmen kann hohe Umsätze erzielen und trotzdem kaum frei verfügbare Mittel haben, etwa weil Personal, Waren, Finanzierung oder Wachstum einen großen Teil der Einnahmen beanspruchen. Selbst ein bilanzieller Gewinn bedeutet nicht automatisch, dass derselbe Betrag auf dem Geschäftskonto für eine Ausschüttung bereitsteht.
Relevant ist vielmehr, welcher Betrag nach Unternehmenssteuern, notwendigen Rücklagen und betrieblichem Liquiditätsbedarf tatsächlich ausgeschüttet werden kann. Deine operative Gesellschaft benötigt möglicherweise Geld für anstehende Steuerzahlungen, Gehälter, Investitionen oder eine schwächere Auftragsphase. Eine wirtschaftlich tragfähige Holdingplanung berücksichtigt diese Anforderungen, bevor Geld auf eine andere Ebene verschoben wird.
Die erste Frage lautet deshalb: Wie viel Kapital kann mein Unternehmen regelmäßig abgeben, ohne seine eigene Finanzierung zu beeinträchtigen? Erst danach folgt die Frage, ob du dieses Kapital privat benötigst oder unternehmerisch weiterverwenden möchtest. Mit dieser Reihenfolge vermeidest du, einen theoretischen Steuervorteil auf Mittel zu berechnen, die in der Praxis gar nicht zur Verfügung stehen.
- Warum werden Ausschüttungen an eine Holding anders behandelt?
Für Beteiligungserträge gelten besondere steuerliche Regeln
Bei einer Holding-GmbH können bestimmte Dividenden nach § 8b KStG weitgehend außer Ansatz bleiben. Zugleich werden grundsätzlich fünf Prozent der begünstigten Bezüge als nicht abziehbare Betriebsausgaben behandelt. Für Dividenden ist unter anderem die körperschaftsteuerliche Beteiligungsgrenze von zehn Prozent relevant; das Gesetz enthält dazu besondere Erwerbsregeln. [1]
Für die gewerbesteuerliche Kürzung bei Beteiligungen an einer inländischen Kapitalgesellschaft sieht § 9 Nr. 2a GewStG grundsätzlich eine Beteiligung von mindestens 15 Prozent zu Beginn des Erhebungszeitraums vor. Deshalb müssen Körperschaftsteuer und Gewerbesteuer jeweils geprüft werden. [2]
Für das folgende Beispiel wird eine einfache Ausgangslage angenommen: Eine inländische Holding-GmbH hält seit Beginn des Jahres 100 Prozent an einer inländischen operativen GmbH. Die einschlägigen Begünstigungsvoraussetzungen sind erfüllt; besondere Ausnahmen werden nicht berücksichtigt. Dadurch lässt sich der grundlegende Liquiditätseffekt erklären, ohne verschiedene Beteiligungsfälle miteinander zu vermischen.
Die operative GmbH zahlt ihre Steuern auf den eigenen Unternehmensgewinn weiterhin selbst. Die Holding verändert also nicht rückwirkend die Besteuerung des Geldes, das durch das operative Geschäft erwirtschaftet wurde. Das Rechenbeispiel beginnt erst bei einem Betrag, der nach diesen Unternehmenssteuern für eine Ausschüttung verfügbar ist.
- Wie sieht das Rechenbeispiel mit 100.000 Euro aus?
Die Ausgangslage: Bereits versteuerter Gewinn soll weiterverwendet werden
Angenommen, deine operative GmbH verfügt über 100.000 Euro ausschüttbaren Gewinn nach Unternehmenssteuern. Ihr laufender Finanzierungsbedarf ist gedeckt, und der Betrag kann unter den angenommenen Voraussetzungen ausgeschüttet werden. Nun vergleichst du zwei Wege: Entweder erhältst du die Ausschüttung unmittelbar als Privatperson oder eine Holding-GmbH erhält sie als Gesellschafterin.
Für die private Auszahlung wird vereinfachend der Steuersatz von 25 Prozent nach § 32d EStG zuzüglich Solidaritätszuschlag angesetzt. Kirchensteuer, Sparer-Pauschbetrag, eine mögliche Anwendung des Teileinkünfteverfahrens und andere individuelle Besonderheiten bleiben außerhalb des Modells. Die private Belastung beträgt dadurch rechnerisch 26,375 Prozent. [3] [4]
Auf Ebene der Holding werden für 2026 eine Körperschaftsteuer von 15 Prozent und ein Solidaritätszuschlag von 5,5 Prozent auf die Körperschaftsteuer verwendet. Bei der Gewerbesteuer nimmt das Beispiel einen Hebesatz von 400 Prozent an. Zusammen mit der gesetzlichen Steuermesszahl von 3,5 Prozent ergibt das rechnerisch einen Gewerbesteuersatz von 14 Prozent. Der Hebesatz ist eine Modellannahme und kann am tatsächlichen Standort abweichen. [4] [5] [6]
Gründungs- und Verwaltungskosten werden zunächst ausgeklammert, damit die beiden Ausschüttungswege verständlich bleiben. Anschließend werden sie gesondert in die Betrachtung aufgenommen. Sämtliche folgenden Beträge sind eigene Berechnungen unter diesen Annahmen.
Variante A: Die GmbH schüttet direkt an dich aus
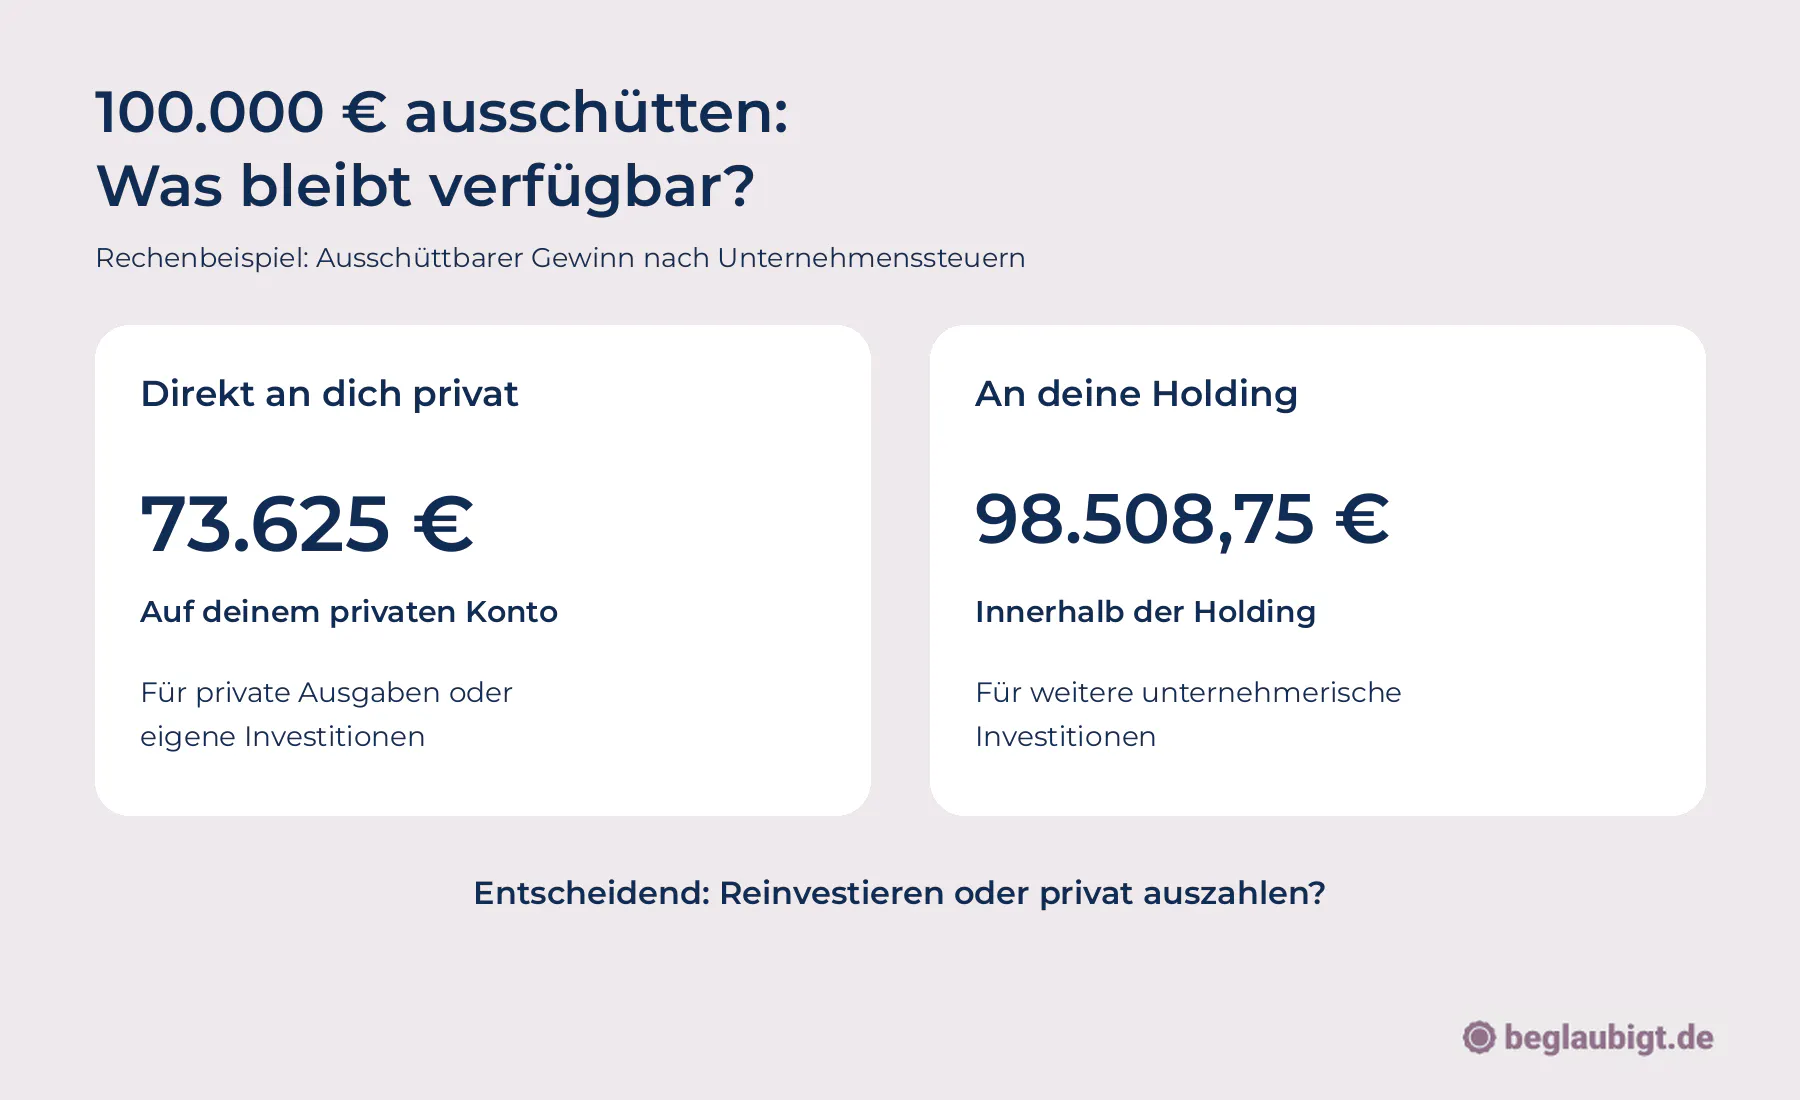
Erhältst du die 100.000 Euro unmittelbar als Privatperson, werden im Modell zunächst 25.000 Euro Steuer berechnet. Hinzu kommen 1.375 Euro Solidaritätszuschlag. Die gesamte Belastung beträgt somit 26.375 Euro.
100.000 Euro − 25.000 Euro − 1.375 Euro = 73.625 Euro
Dir stehen damit 73.625 Euro privat zur Verfügung. Du kannst diesen Betrag für deinen Lebensunterhalt, private Anschaffungen oder weitere Investitionen verwenden. Möchtest du anschließend ein neues Unternehmen finanzieren, steht dir dafür zunächst dieser nach privater Besteuerung verbleibende Betrag zur Verfügung.
Dieser Weg passt grundsätzlich zu einer Situation, in der du das Geld tatsächlich auf privater Ebene benötigst. Für die Holdingentscheidung ist deshalb entscheidend, ob eine private Auszahlung überhaupt dein Ziel ist. Wer die 100.000 Euro zur Finanzierung einer weiteren Unternehmensbeteiligung einsetzen möchte, stellt eine andere Frage als jemand, der damit private Ausgaben decken will.
Variante B: Die GmbH schüttet an die Holding aus
Erhält die Holding die Ausschüttung und sind die angenommenen Begünstigungsvoraussetzungen erfüllt, ergibt sich im vereinfachten Modell eine steuerlich belastete Grundlage von 5.000 Euro. Auf diesen Betrag werden die zuvor genannten Steuersätze angewendet.
Die Körperschaftsteuer beträgt 750 Euro. Der Solidaritätszuschlag auf diese Körperschaftsteuer beläuft sich auf 41,25 Euro. Bei dem angenommenen Gewerbesteuersatz von 14 Prozent kommen 700 Euro Gewerbesteuer hinzu.
750 Euro + 41,25 Euro + 700 Euro = 1.491,25 Euro
Von der Ausschüttung bleiben damit auf Ebene der Holding:
100.000 Euro − 1.491,25 Euro = 98.508,75 Euro
Für weitere Vorhaben stehen im Modell folglich 98.508,75 Euro innerhalb der Holding zur Verfügung. Gegenüber der unmittelbaren privaten Ausschüttung ergibt sich eine Differenz von:
98.508,75 Euro − 73.625 Euro = 24.883,75 Euro
Diese zusätzliche Liquidität kann für einen Beteiligungserwerb oder ein anderes unternehmerisches Vorhaben relevant sein. Sie gehört allerdings weiterhin der Holding. Der Vergleich beschreibt daher zunächst den Unterschied zwischen verfügbarem Gesellschaftsvermögen und verfügbarem Privatvermögen.
Was das Ergebnis für deine Investitionsplanung bedeutet
Wenn du für ein neues Vorhaben möglichst viel Kapital innerhalb deiner Unternehmensstruktur einsetzen möchtest, macht die Differenz einen erheblichen Unterschied. Im Beispiel steht auf Holdingebene ein deutlich größerer Ausgangsbetrag bereit. Dadurch lässt sich möglicherweise eine Beteiligung mit weniger zusätzlicher Finanzierung erwerben oder ein neues Unternehmen umfangreicher kapitalisieren.
Aus diesem Ergebnis darfst du jedoch nicht ableiten, dass du persönlich dauerhaft 24.883,75 Euro Steuern gespart hast. Das Geld befindet sich auf einer anderen Ebene und kann bei einer späteren privaten Ausschüttung erneut steuerlich relevant werden. Für deine Entscheidung solltest du deshalb immer getrennt betrachten, wo das Geld verfügbar ist, wie lange es dort bleiben soll und wofür du es verwenden möchtest.
- Was passiert bei einer späteren privaten Auszahlung?
Die Holding ersetzt die Besteuerung deiner privaten Ausschüttung nicht
Angenommen, die Holding erhält zunächst die 100.000 Euro aus der operativen GmbH und schüttet den nach ihrer eigenen Besteuerung verbleibenden Betrag anschließend sofort vollständig an dich aus. Dann werden im Modell die 98.508,75 Euro auf privater Ebene wiederum mit 26,375 Prozent belastet.
Die vereinfachte Rechnung lautet:
98.508,75 Euro × 73,625 Prozent = 72.527,07 Euro
Nach beiden Ausschüttungsebenen verbleiben dir somit rund 72.527,07 Euro privat. Bei der direkten Ausschüttung aus der operativen GmbH waren es 73.625 Euro. Die sofortige Weiterleitung über die Holding führt in diesem Modell folglich zu einem um 1.097,93 Euro geringeren privaten Auszahlungsbetrag – noch bevor zusätzliche Holdingkosten berücksichtigt werden.
Dieses Ergebnis erklärt, weshalb der private Geldbedarf so wichtig ist. Wenn du die Gewinne ohnehin sofort vollständig privat verwenden möchtest, entfällt der wesentliche Reinvestitionsgedanke. Die zusätzliche Gesellschaftsebene muss dann durch andere konkrete Vorteile gerechtfertigt sein, etwa eine gewünschte Beteiligungsstruktur.
Bleibt das Kapital dagegen über längere Zeit in der Holding, kann es während dieser Zeit für weitere unternehmerische Zwecke zur Verfügung stehen. Wie wirtschaftlich wertvoll das ist, hängt von deinen tatsächlichen Investitionen, deren Ergebnissen, der späteren Auszahlung und den laufenden Kosten ab. Ein höherer Anfangsbetrag schafft Möglichkeiten; er garantiert keine bestimmte Rendite.
- Brauchst du zum Reinvestieren zwingend eine Holding?
Auch deine operative GmbH kann Gewinne behalten
Eine wichtige Alternative wird bei Holdingvergleichen häufig übersehen: Du musst Gewinne nicht ausschütten. Wenn die 100.000 Euro in deiner operativen GmbH verbleiben, entsteht durch eine unterbleibende Ausschüttung auch keine zusätzliche Ausschüttungssteuer. Für Investitionen dieser Gesellschaft steht der Betrag zunächst weiterhin dort zur Verfügung.
Wenn du mit dem Geld neue Mitarbeiter einstellen, technische Ausstattung kaufen oder dein bestehendes Geschäft ausbauen möchtest, kann das Behalten der Gewinne in der operativen Gesellschaft die naheliegende Lösung sein. Eine Holding ist nicht allein deshalb erforderlich, weil du Gewinne innerhalb eines Unternehmens weiterverwenden möchtest.
Der Unterschied entsteht vor allem bei der gewünschten Organisation weiterer Aktivitäten. Möchtest du eine zweite operative Gesellschaft aufbauen, Beteiligungen auf einer gemeinsamen Mutterebene halten oder mehrere Unternehmen unabhängig voneinander entwickeln, kann die Holding strukturell sinnvoll werden. Dann vergleichst du verschiedene Eigentums- und Finanzierungsmodelle, statt ausschließlich eine Ausschüttungssteuer zu betrachten.
Für eine aussagekräftige Entscheidung solltest du deshalb drei Wege nebeneinander prüfen: Gewinne in der bestehenden Gesellschaft behalten, Geld privat ausschütten oder es auf einer Holdingebene für weitere Vorhaben bündeln. Welche Variante passt, ergibt sich aus deinem Investitionsziel und der gewünschten Unternehmensstruktur.
- Ab welchem Betrag deckt der Vorteil die laufenden Kosten?
Eine Kostenschwelle lässt sich berechnen – aber nur mit klaren Annahmen
Eine Holding verursacht zusätzliche laufende Kosten. Dazu können Buchhaltung, Jahresabschluss, Steuererklärungen, Kontoführung und organisatorische Betreuung gehören. Wie hoch diese Kosten ausfallen, hängt unter anderem von der Zahl der Geschäftsvorfälle, den gehaltenen Beteiligungen und der Komplexität der Struktur ab.
Für ein einfaches Rechenbeispiel werden 3.000 Euro zusätzliche jährliche Kosten angenommen. Dieser Betrag ist frei gewählt, um den Zusammenhang zu erklären. Er ist weder eine allgemeine Marktpreisangabe noch eine Kostenprognose für deine konkrete Holding.
Aus dem vorherigen Beispiel ergibt sich ein anfänglicher Liquiditätsunterschied von 24,88375 Prozent des ausgeschütteten Betrags. Um zu bestimmen, ab welcher Ausschüttung dieser Unterschied die angenommenen jährlichen Zusatzkosten rechnerisch übersteigt, werden die Kosten durch diesen Prozentsatz geteilt:
3.000 Euro ÷ 0,2488375 ≈ 12.056 Euro
Unter den Modellannahmen entspricht eine jährliche Ausschüttung von ungefähr 12.056 Euro somit einer Liquiditätsdifferenz von rund 3.000 Euro. Diese Zahl beantwortet allerdings nur eine eng begrenzte Frage: Wann übersteigt der anfängliche Unterschied zwischen Gesellschafts- und Privatliquidität die angenommenen Zusatzkosten?
Eine allgemeine Empfehlung „Ab 12.056 Euro lohnt sich eine Holding“ wäre daraus nicht ableitbar. Einmalige Gründungskosten, steuerliche Auswirkungen der laufenden Aufwendungen, spätere private Ausschüttungen und alternative Strukturen sind in dieser einfachen Rechnung noch nicht enthalten. Auch ein abweichender Gewerbesteuerhebesatz verändert das Ergebnis.
Beispiel mit 25.000 Euro jährlicher Ausschüttung
Werden jährlich 25.000 Euro unter denselben Voraussetzungen ausgeschüttet, beträgt die anfängliche Liquiditätsdifferenz zwischen Holding und privater Auszahlung rund 6.220,94 Euro. Nach rein rechnerischem Abzug der angenommenen zusätzlichen Jahreskosten von 3.000 Euro verbleibt ein Unterschied von 3.220,94 Euro.
An dieser Größenordnung wird sichtbar, wie wichtig die tatsächlichen Kosten sind. Wenn du den überwiegenden Teil des Geldes langfristig für weitere Beteiligungen einsetzen möchtest und die Struktur einfach bleibt, kann die Holding prüfenswert sein. Benötigst du das Geld bald privat oder fallen höhere Verwaltungs- und Einrichtungskosten an, kann sich die Bewertung deutlich verändern.
Außerdem solltest du prüfen, ob diese Ausschüttung regelmäßig zu erwarten ist. Ein gutes Einzeljahr rechtfertigt nicht automatisch eine Struktur, die auch in schwächeren Jahren weiterverwaltet werden muss. Gerade bei kleineren Ausschüttungsbeträgen ist deshalb eine mehrjährige Betrachtung sinnvoll.
Beispiel mit 100.000 Euro jährlicher Ausschüttung
Bei 100.000 Euro beträgt die anfängliche Liquiditätsdifferenz im Modell 24.883,75 Euro. Werden die angenommenen jährlichen Zusatzkosten von 3.000 Euro rein rechnerisch abgezogen, bleiben 21.883,75 Euro Unterschied zugunsten des innerhalb der Holding verfügbaren Kapitals.
Hier fällt der laufende Aufwand im Verhältnis zum Ausschüttungsvolumen weniger stark ins Gewicht. Wenn du solche Beträge regelmäßig für weitere Unternehmen einsetzen möchtest, wird die Struktur wirtschaftlich eher relevant als bei kleinen, unregelmäßigen Überschüssen. Trotzdem bleibt auch dieses Ergebnis eine Betrachtung der verfügbaren Mittel vor späterer privater Besteuerung.
Die passende Entscheidung entsteht deshalb aus mehreren Größen zusammen: regelmäßig ausschüttbares Kapital, tatsächliche Zusatzkosten, privater Geldbedarf und konkrete Verwendung der Mittel. Keine einzelne Zahl ersetzt diese Gesamtbetrachtung.
- Welche Kosten und Verpflichtungen kommen hinzu?
Eine zusätzliche Gesellschaft benötigt eine eigene Verwaltung
Eine Holding-GmbH bleibt eine eigenständige Kapitalgesellschaft, auch wenn sie nur wenige Beteiligungen hält und kaum laufende Geschäftsvorfälle hat. Die Pflicht zur Aufstellung eines Jahresabschlusses ergibt sich grundsätzlich aus § 264 HGB; der konkrete Umfang und mögliche Erleichterungen hängen von den gesetzlichen Voraussetzungen ab. [7]
Für deine Kostenplanung solltest du daher zwei Ebenen unterscheiden. Einmalig entstehen Aufwendungen für die Einrichtung der Struktur. Laufend müssen die Gesellschaft und ihre Vorgänge betreut werden. Wird zusätzlich eine neue operative Tochtergesellschaft gegründet, gehört deren Aufwand ebenfalls in die Planung. Ein Angebot für die Gründungsbegleitung ist deshalb nicht mit den gesamten langfristigen Kosten der Unternehmensstruktur gleichzusetzen.
Auch organisatorisch verändert sich dein Alltag. Ausschüttungen, Darlehen und andere Vorgänge zwischen Gesellschaften müssen nachvollziehbar dokumentiert werden. Du solltest jederzeit erkennen können, welcher Gesellschaft ein Betrag gehört und aus welchem Grund er auf eine andere Ebene übertragen wird. Je mehr Beteiligungen und Finanzierungsbeziehungen hinzukommen, desto wichtiger werden klare Abläufe.
Für eine belastbare Kalkulation empfiehlt sich eine konkrete Aufstellung: Welche Gesellschaften sollen entstehen, wie viele Vorgänge sind zu erwarten und welche Leistungen werden laufend benötigt? Mit diesen Angaben lassen sich Angebote wesentlich besser vergleichen als mit der pauschalen Frage, was „eine Holding“ kostet.
Wenn du die Struktur praktisch vorbereiten möchtest, findest du beim Holding-Service von beglaubigt.de Informationen zur Gründungsbegleitung und zu den vorgesehenen Schritten.
- Was gilt, wenn du bereits eine GmbH besitzt?
Eine nachträgliche Holding braucht eine eigene Planung
Wenn du deine operative GmbH bereits persönlich besitzt, entsteht eine Holdingstruktur nicht allein dadurch, dass du eine weitere GmbH gründest. Solange die bestehenden Geschäftsanteile weiterhin dir persönlich gehören, stehen die beiden Gesellschaften zunächst nebeneinander. Soll die neue Gesellschaft Muttergesellschaft werden, muss die Beteiligung entsprechend übertragen oder eingebracht werden.
Dabei sind wirtschaftliche und steuerliche Fragen gemeinsam zu prüfen. Hat deine bestehende GmbH bereits erheblich an Wert gewonnen, kann die Gestaltung der Übertragung besonders wichtig sein. Du solltest deshalb nicht zuerst eine neue Gesellschaft gründen und erst anschließend überlegen, wie die bestehende Beteiligung dort angesiedelt werden soll.
§ 21 UmwStG regelt die Bewertung von Anteilen beim Anteilstausch und sieht unter bestimmten Voraussetzungen einen Ansatz unterhalb des gemeinen Werts vor. Daraus folgt jedoch keine pauschale Steuerneutralität für jede nachträglich eingerichtete Holding. Die konkrete Umsetzung muss zu den Beteiligungsverhältnissen und dem geplanten Vorgang passen. [8]
Für die Wirtschaftlichkeitsrechnung bedeutet das: Neben laufenden Kosten können einmalige Aufwendungen für die Umstrukturierung hinzukommen. Diese sollten über den Zeitraum betrachtet werden, in dem du die Holding voraussichtlich nutzen möchtest. Eine Struktur, die sich bei einer Neugründung einfach vorbereiten lässt, kann bei einem bereits gewachsenen Unternehmen mehr Abstimmung erfordern.
- Welche Bedeutung hat ein späterer Unternehmensverkauf?
Ein geplanter Verkauf verändert die Fragestellung
Wenn du langfristig einen Verkauf deiner operativen Gesellschaft erwägst, wird die Beteiligungsebene besonders relevant. Dann geht es nicht nur um jährliche Ausschüttungen, sondern um einen möglicherweise größeren Erlös und dessen anschließende Verwendung. Möchtest du nach einem Verkauf weitere Unternehmen erwerben oder neue Projekte finanzieren, solltest du diese Perspektive in die Strukturplanung einbeziehen.
Für Gewinne aus der Veräußerung von Kapitalgesellschaftsanteilen enthält § 8b KStG eigene Regelungen. Sie sind von den Voraussetzungen für Dividenden zu unterscheiden. Das Ausschüttungsbeispiel dieses Artikels lässt sich deshalb nicht unverändert auf jeden Unternehmensverkauf übertragen. [1]
Auch die Art des Verkaufs ist entscheidend. Der Verkauf von Gesellschaftsanteilen ist ein anderer Vorgang als der Verkauf einzelner Vermögenswerte oder des Geschäftsbetriebs durch die operative Gesellschaft. Für deine Planung sollten daher die Beteiligungsstruktur, ein möglicher Verkaufsweg und die Verwendung des Erlöses gemeinsam betrachtet werden.
Gerade wenn ein Verkauf bereits absehbar ist, lohnt sich eine frühzeitige Prüfung. Kurzfristige Änderungen unmittelbar vor einer Transaktion können andere Folgen haben als eine von Anfang an passende Struktur. Eine Holding sollte deshalb zu deiner Unternehmensentwicklung passen und nicht nur auf eine isolierte Verkaufszahl ausgerichtet sein.
- Welche Fehler führen zu unrealistischen Holdingrechnungen?
Ein niedriger Steuersatz für Beteiligungserträge gilt nicht für jedes Einkommen
Ein häufiger Fehler besteht darin, die modellhafte Belastung einer begünstigten Ausschüttung auf sämtliche Einnahmen der Holding zu übertragen. Wer anschließend mit Zinsen, Mieten, Dienstleistungen oder anderen Anlagen plant, benötigt dafür jeweils eine passende steuerliche Betrachtung. Die Rechtsform allein beantwortet diese Fragen nicht.
Ebenso problematisch ist es, das verfügbare Holdingvermögen wie privates Geld zu behandeln. Für die Planung einer Unternehmensbeteiligung kann der höhere Betrag sinnvoll sein. Für eine private Anschaffung musst du dagegen berücksichtigen, wie das Geld rechtlich und steuerlich auf deine persönliche Ebene gelangt.
Auch die operative Finanzierung darf nicht aus dem Blick geraten. Eine Ausschüttung muss mit den rechtlichen Voraussetzungen vereinbar sein; insbesondere schützt § 30 GmbHG das zur Erhaltung des Stammkapitals erforderliche Vermögen. Eine attraktive Holdingrechnung ist daher keine Grundlage dafür, notwendige Mittel aus der operativen Gesellschaft abzuziehen. [9]
Schließlich sollte die Rechnung alternative Lösungen enthalten. Wenn dein einziges Ziel darin besteht, Geld in deiner bestehenden GmbH zu behalten, ist eine zusätzliche Muttergesellschaft möglicherweise unnötig. Wenn du dagegen mehrere Beteiligungen aufbauen möchtest, kann die organisatorische Funktion stärker ins Gewicht fallen. Eine brauchbare Entscheidung bewertet beide Seiten.
Mehrjährige Planungen müssen künftige Steuersätze berücksichtigen
Das Rechenbeispiel verwendet die für 2026 geltende Körperschaftsteuer von 15 Prozent. Nach der aktuellen Fassung von § 23 KStG ist dieser Satz bis einschließlich 2027 vorgesehen; ab 2028 folgt eine stufenweise Absenkung bis auf zehn Prozent ab 2032. [5]
Für eine längerfristige Entscheidung solltest du deshalb nicht einfach jedes Ergebnis dieses Artikels unverändert über zehn Jahre fortschreiben. Neben Steuersätzen können sich dein privater Geldbedarf, die Ertragslage und die Zusammensetzung deiner Beteiligungen verändern. Sinnvoller ist eine Planung mit mehreren Szenarien: eine vorsichtige Entwicklung, ein erwarteter Verlauf und eine stärkere Wachstumsphase.
- Wie prüfst du, ob eine Holding zu dir passt?
Beginne mit deinem Geldbedarf und deinen konkreten Vorhaben
Eine erste Prüfung lässt sich mit wenigen, aber aussagekräftigen Angaben vorbereiten. Du brauchst dafür keine möglichst große Gewinnprognose, sondern eine realistische Einschätzung deiner vorhandenen Mittel und deiner nächsten Schritte.
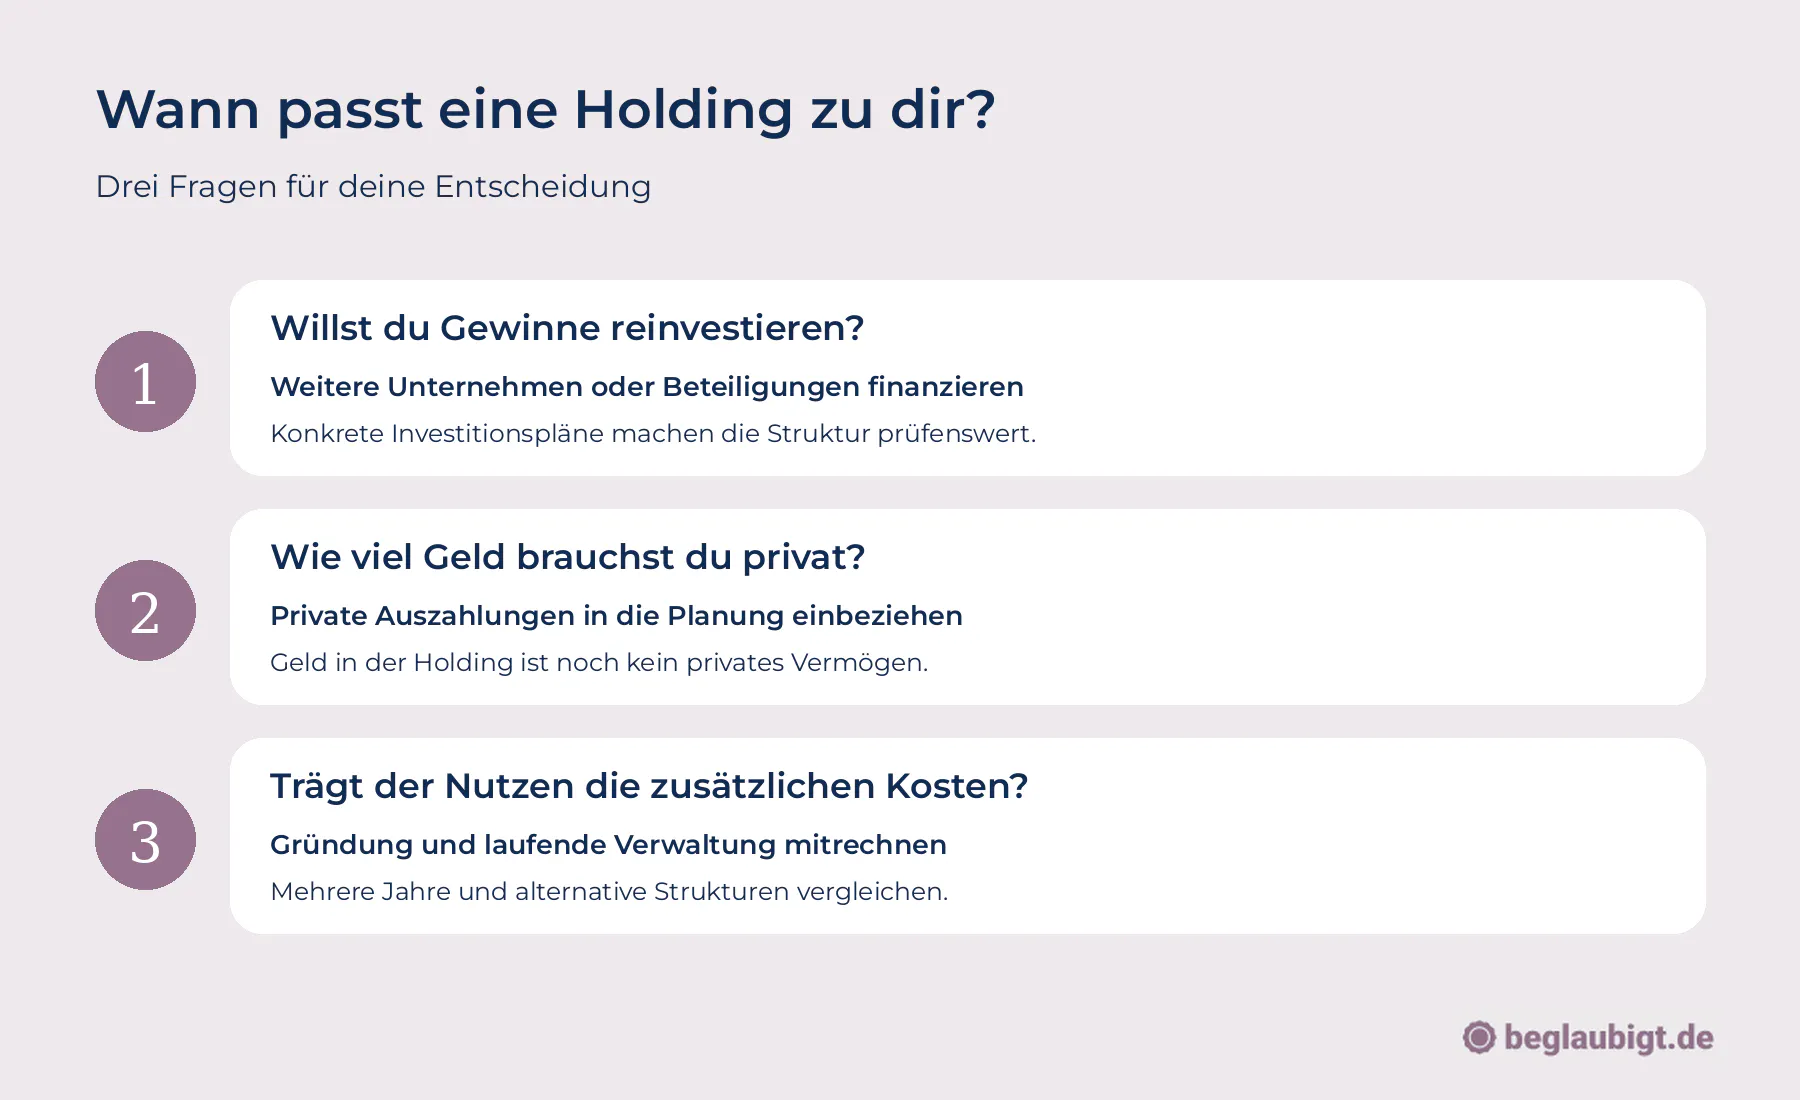
1. Ermittle den regelmäßig verfügbaren Ausschüttungsbetrag.
Ausgangspunkt ist der Betrag nach Unternehmenssteuern und nach dem Finanzierungsbedarf deiner operativen Gesellschaft. Berücksichtige auch schwächere Geschäftsjahre und anstehende Investitionen. So entsteht eine Grundlage, die zu deinem tatsächlichen Unternehmen passt.
2. Bestimme deinen privaten Geldbedarf.
Überlege, welchen Anteil der verfügbaren Mittel du in den nächsten Jahren privat benötigst. Je mehr Geld innerhalb der Unternehmensstruktur bleiben kann, desto relevanter wird die Frage nach seiner unternehmerischen Verwendung.
3. Beschreibe die geplanten Investitionen.
Eine weitere Tochtergesellschaft, ein Beteiligungserwerb oder ein späterer Unternehmensverkauf sind konkrete Anlässe. Je genauer du diese Vorhaben beschreibst, desto besser lässt sich die geeignete Eigentums- und Finanzierungsstruktur prüfen.
4. Stelle einmalige und laufende Kosten gegenüber.
Berücksichtige die Einrichtung der Holding ebenso wie ihre jährliche Verwaltung. Wenn bereits eine GmbH besteht, gehört auch die geplante Übertragung der Beteiligung in diese Betrachtung.
5. Vergleiche die Alternativen über mehrere Jahre.
Prüfe die Holding neben dem Behalten von Gewinnen in der bestehenden Gesellschaft und einer privaten Ausschüttung. Verwende dieselben wirtschaftlichen Annahmen, damit die Ergebnisse vergleichbar bleiben.
Mit diesen Angaben wird aus einer allgemeinen Holdingidee eine konkrete Strukturfrage. Für die anschließende Gründungsplanung kannst du die Holding-Gründung bei beglaubigt.de vorbereiten.
- Dein nächster Schritt mit beglaubigt.de
Bereite eine Holding vor, die zu deiner Unternehmensentwicklung passt
Wenn du regelmäßig überschüssiges Kapital für weitere Unternehmen oder Beteiligungen einsetzen möchtest, kann eine Holding ein sinnvoller nächster Schritt sein. Die Grundlage dafür ist eine nachvollziehbare Planung: Welche Gesellschaften sollen entstehen, wer soll beteiligt sein und wie möchtest du das Kapital verwenden? Diese Angaben sollten vor der Gründung zusammenpassen.
beglaubigt.de unterstützt die Vorbereitung der Holdingstruktur und die Organisation des Gründungsprozesses. Dazu gehören laut Leistungsbeschreibung die Erfassung der relevanten Beteiligungsinformationen sowie die Abstimmung der Schritte für Mutter- und Tochtergesellschaften. Die notarielle Beurkundung erfolgt durch den zuständigen Notar; die Eintragung übernimmt das Registergericht.
Du möchtest deine nächsten Unternehmen unter einer gemeinsamen Holding aufbauen? Besuche die Seite zur Holding-Gründung mit beglaubigt.de und starte mit deinen Gesellschafterangaben, den geplanten Beteiligungen und deinem Investitionsziel.
FAQ zu „Ab wann lohnt sich eine Holding?“
Ab welchem Gewinn lohnt sich eine Holding?
Eine allgemeingültige Gewinngrenze gibt es nicht. Entscheidend sind die nach Steuern tatsächlich verfügbaren Mittel, deine privaten Auszahlungen und die zusätzlichen Kosten. Außerdem solltest du berücksichtigen, ob du das Kapital für weitere Gesellschaften einsetzen oder lediglich in deiner bestehenden GmbH behalten möchtest. Die Kostenschwelle von rund 12.056 Euro in diesem Artikel gehört ausschließlich zum dargestellten Modell.
Ist eine Holding sinnvoll, wenn ich sämtliche Gewinne privat brauche?
Der Reinvestitionsvorteil fällt dann weitgehend weg. Im Beispiel führt die sofortige vollständige Weiterleitung über die Holding sogar zu einem geringeren privaten Auszahlungsbetrag als die direkte Ausschüttung. Andere strukturelle Gründe können trotzdem relevant sein, müssen aber konkret benannt und gegen die zusätzlichen Kosten abgewogen werden.
Sind die 24.883,75 Euro aus dem Beispiel eine dauerhafte Steuerersparnis?
Der Betrag beschreibt zunächst eine Liquiditätsdifferenz zwischen Gesellschafts- und Privatvermögen. Ob daraus langfristig ein wirtschaftlicher Vorteil entsteht, hängt unter anderem von den Investitionen, den laufenden Kosten und der späteren privaten Auszahlung ab. Für deine persönliche Vermögensplanung reicht der anfängliche Vergleich deshalb nicht aus.
Kann ich Gewinne auch ohne Holding reinvestieren?
Ja. Deine operative GmbH kann Gewinne behalten und für eigene Vorhaben einsetzen. Wenn du ausschließlich dein bestehendes Geschäft weiterentwickeln möchtest, solltest du diese Möglichkeit zuerst berücksichtigen. Eine Holding wird vor allem dann prüfenswert, wenn du eine zusätzliche Beteiligungsebene für weitere Unternehmen oder Investitionen benötigst.
Kann eine Holding auch bei kleineren Ausschüttungen passen?
Das ist möglich, wenn konkrete strukturelle Gründe dafür sprechen. Bei kleineren Beträgen haben die laufenden Kosten allerdings ein höheres Gewicht. Deshalb sollte die Entscheidung nicht nur auf einem guten Geschäftsjahr beruhen, sondern auf einer realistischen mehrjährigen Planung.
Kann ich nachträglich eine Holding über meine GmbH setzen?
Eine nachträgliche Strukturierung ist möglich, benötigt aber eine eigene Prüfung. Die Gründung einer neuen Gesellschaft verändert die Eigentumsverhältnisse an deiner bestehenden GmbH noch nicht. Die Übertragung oder Einbringung der Beteiligung muss deshalb rechtlich und steuerlich passend vorbereitet werden.
Wie hoch sind die laufenden Holdingkosten?
Das hängt von der Struktur und ihrem tatsächlichen Aufwand ab. Eine Gesellschaft mit wenigen Beteiligungen benötigt eine andere Betreuung als eine Gruppe mit mehreren Tochtergesellschaften und zahlreichen Finanzierungsbeziehungen. Die im Artikel verwendeten 3.000 Euro sind eine reine Rechenannahme und kein allgemeiner Preis.
Welche Unterlagen brauche ich für eine erste Wirtschaftlichkeitsprüfung?
Hilfreich sind Angaben zu deinen Beteiligungen, den vorhandenen Gesellschaften, regelmäßig ausschüttbaren Mitteln und deinem privaten Geldbedarf. Ergänze diese um geplante Investitionen und erwartete Einrichtungskosten. Damit lässt sich wesentlich konkreter beurteilen, ob eine Holding zu deiner nächsten Entwicklungsphase passt.
Quellen und Rechtsgrundlagen
[1] § 8b KStG – Beteiligung an anderen Körperschaften und Personenvereinigungen
[2] § 9 GewStG – Kürzungen, insbesondere Nr. 2a
[3] § 32d EStG – Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen
[4] Solidaritätszuschlaggesetz 1995 – insbesondere § 4
[5] § 23 KStG – Körperschaftsteuersatz und gesetzlich vorgesehene Absenkung
[6] § 11 GewStG – Steuermesszahl und Steuermessbetrag
[7] § 264 HGB – Pflicht zur Aufstellung des Jahresabschlusses