Das Wichtigste in 30 Sekunden
- Wie viel muss eingezahlt werden? Bei einer klassischen GmbH beträgt das Stammkapital mindestens 25.000 Euro. Für die Handelsregistereintragung müssen bei einer Bargründung auf jeden Geschäftsanteil grundsätzlich mindestens 25 Prozent und insgesamt mindestens 12.500 Euro geleistet sein.
- Wann wird eingezahlt? In der Praxis erfolgt die Einzahlung nach der notariellen Gründung und vor der Anmeldung beziehungsweise Eintragung der GmbH in das Handelsregister. Dafür wird üblicherweise zunächst ein Geschäftskonto für die GmbH in Gründung eröffnet.
- Wie wird die Einzahlung nachgewiesen? Der Geschäftsführer versichert im Rahmen der Handelsregisteranmeldung, dass die erforderlichen Einlagen geleistet wurden und sich endgültig zu seiner freien Verfügung befinden. Das Registergericht kann bei Zweifeln weitere Nachweise verlangen.
- Müssen sofort 25.000 Euro eingezahlt werden? Bei einer Bargründung nicht zwingend. Für die Eintragung können grundsätzlich 12.500 Euro genügen, sofern zusätzlich die gesetzlichen Mindestleistungen auf die einzelnen Geschäftsanteile eingehalten werden. Die noch offenen Einlageverpflichtungen bestehen anschließend fort.
- Sacheinlagen funktionieren anders: Werden beispielsweise Fahrzeuge, Maschinen oder andere Vermögensgegenstände eingebracht, gelten zusätzliche Anforderungen an Gesellschaftsvertrag, Sachgründungsbericht, Werthaltigkeit und vollständige Leistung vor der Registeranmeldung.
- GmbH-Gründung fortsetzen: Wenn Gesellschaftsvertrag und Kapitalaufbringung vorbereitet sind, kannst du deine GmbH-Gründung mit beglaubigt.de digital starten und die nächsten Schritte bis zur Handelsregisteranmeldung strukturiert vorbereiten.
Wann und wie muss das GmbH-Stammkapital eingezahlt werden?
Die Einzahlung des Stammkapitals gehört zu den zentralen Schritten zwischen der notariellen Gründung einer GmbH und ihrer Eintragung in das Handelsregister. Nach der Beurkundung wird bei einer Bargründung typischerweise ein Geschäftskonto für die GmbH in Gründung eröffnet, auf das die Gesellschafter die vereinbarten Einlagen leisten.
Für eine GmbH beträgt das gesetzliche Mindeststammkapital 25.000 Euro. Das bedeutet jedoch nicht, dass bei jeder Bargründung bereits vor der Handelsregistereintragung die gesamten 25.000 Euro eingezahlt sein müssen. Entscheidend sind die Voraussetzungen des § 7 Abs. 2 GmbHG.
Besonders wichtig ist eine saubere Dokumentation der Kapitalaufbringung. Im Rahmen der Handelsregisteranmeldung muss die Geschäftsführung versichern, dass die erforderlichen Einlagen geleistet wurden und sich endgültig zu ihrer freien Verfügung befinden. Fehler bei Betrag, Zahlungsweg oder Kapitalaufbringung können deshalb zu Rückfragen und Verzögerungen im Registerverfahren führen.
Im Folgenden erfährst du, wie die Einzahlung abläuft, welche Nachweise relevant sind, wann eine teilweise Einzahlung möglich ist und welche Besonderheiten bei Sacheinlagen gelten.
Gesellschaftsvertrag bereits vorbereitet? Dann kannst du mit beglaubigt.de deine GmbH-Gründung digital starten und die nächsten Schritte von der notariellen Gründung über die Kapitaleinzahlung bis zur Handelsregisteranmeldung strukturiert vorbereiten.
1. Rechtliche Grundlagen & Formvorgaben
Was bedeutet „Einzahlung Stammkapital GmbH: Das musst du beachten“ rechtlich?
Das Stammkapital bildet nach § 5 Abs. 1 GmbHG die finanzielle Grundlage einer GmbH und dient maßgeblich der Haftungsbegrenzung. Gesellschafter haften grundsätzlich nicht mit ihrem Privatvermögen, sondern lediglich bis zur Höhe ihrer Einlageverpflichtung.
Vor der Eintragung ins Handelsregister verlangt § 7 Abs. 2 GmbHG, dass mindestens die Hälfte des Mindeststammkapitals, also 12.500 €, tatsächlich eingezahlt worden ist. Dabei muss der Betrag jedem Gesellschafter in bar oder als Sacheinlage endgültig zur freien Verfügung der Gesellschaft stehen.
Die Einzahlungspflicht ist nicht nur formeller Natur. Sie fungiert als zentraler Gläubigerschutzmechanismus, denn sie garantiert eine Mindestausstattung der GmbH bei Gründung. Wird diese Vorgabe nicht erfüllt, kann das Registergericht die Eintragung ablehnen. Zudem können bei Verstoß zivilrechtliche Haftungsrisiken entstehen, etwa im Falle einer Insolvenzanfechtung (§ 135 InsO).
Für die Registeranmeldung ist eine Versicherung des Geschäftsführers über die Leistung der Einlagen erforderlich (§ 8 Abs. 2 GmbHG). Diese Erklärung muss wahrheitsgemäß erfolgen – andernfalls drohen strafrechtliche Konsequenzen nach § 82 GmbHG.
Die aktuelle Rechtsprechung (BGH, Urteil vom 9. Juli 2013 – II ZR 9/12) stellt klar, dass die tatsächliche Verfügbarkeit der Einlage entscheidend ist – bloße Buchungen oder treuhänderische Zwischenlösungen reichen nicht aus.
Was passiert bei unvollständiger Einzahlung zum Gründungszeitpunkt?
Gemäß § 7 Abs. 2 GmbHG ist eine mindestens hälftige Einzahlung des Stammkapitals Voraussetzung für die Eintragung der GmbH ins Handelsregister. Das Registergericht überprüft dabei, ob diese Voraussetzung durch eine entsprechende Versicherung des Geschäftsführers erfüllt ist.
Fehlt ein Nachweis über die Einzahlung oder ist die Versicherung inhaltlich unzureichend, wird der Eintrag abgelehnt. Die Gesellschaft entsteht in diesem Fall nicht als juristische Person – es bleibt bei einer sog. Vorgesellschaft mit beschränkter Rechtsfähigkeit.
Typische Eintragungshemmnisse sind:
- fehlende Einzahlung auf das Gesellschaftskonto
- nicht erfüllte Mindestsumme von 12.500 €
- unklare oder formwidrige Versicherung nach § 8 Abs. 2 GmbHG
Wird eine formale Unvollständigkeit festgestellt, kann das Registergericht eine Nachfrist setzen, um die Einzahlung nachzuholen oder die Unterlagen zu berichtigen. Geschieht dies nicht, kann das Verfahren eingestellt oder endgültig zurückgewiesen werden.
Im Fall von bereits geleisteten, aber nicht ordnungsgemäß nachgewiesenen Einlagen kann zudem eine Rückzahlungspflicht gegenüber den Gesellschaftern entstehen, falls die Eintragung endgültig scheitert. In der Praxis bedeutet das: keine Eintragung, kein Gesellschaftsstatus – aber dennoch Kosten und Haftungsrisiken.
Ein Verzicht auf die Einlagepflicht oder die Eintragung „auf Risiko“ ist nicht möglich. Die Rechtsprechung – etwa OLG Jena, Beschluss vom 14.01.2021 – betont die Notwendigkeit einer klaren und vollständigen Kapitalnachweislage zum Zeitpunkt der Anmeldung.
2. Dokumentation & Nachweispflichten
Wie wird die Einzahlung konkret dokumentiert?
Die Dokumentation der Einzahlung des Stammkapitals erfolgt in der Praxis in mehreren Stufen. Im Zentrum steht die Bankbestätigung, die den eingezahlten Betrag, das Datum sowie das GmbH-Konto als Empfänger ausweist.
Diese Bestätigung ist nicht gesetzlich vorgeschrieben, wird jedoch regelmäßig von Registergerichten verlangt, insbesondere wenn Unsicherheiten bei der Kapitalaufbringung bestehen. Sie dient der Nachvollziehbarkeit der tatsächlichen Kapitalverfügbarkeit im Zeitpunkt der Anmeldung.
Parallel dazu erfolgt im Gesellschaftsvertrag eine Zuordnung der jeweiligen Einlagebeträge zu den Gesellschaftern. Diese Klarstellung ist erforderlich, um später sowohl interne Haftungsverhältnisse als auch Rückzahlungsansprüche eindeutig festzuhalten.
Beispielhafte Formulierung im Vertrag:
„Herr A übernimmt einen Geschäftsanteil im Nennbetrag von 12.500 €, dessen Einlage er in bar auf das Konto der Gesellschaft leistet.“
Im Rahmen der Handelsregisteranmeldung ist der Einlagenachweis als Teil der einzureichenden Unterlagen beizufügen. Zwar regelt § 12 InsO-GBV formal nur den elektronischen Einreichungsweg, doch wird er analoge Anwendung auf die Kapitalnachweise in der Registerpraxis regelmäßig akzeptiert.
Die Geschäftsführer versichern in diesem Zusammenhang nach § 8 Abs. 2 GmbHG, dass die Einlagen tatsächlich geleistet und zur freien Verfügung der Gesellschaft stehen. Falschangaben sind strafbewehrt und können gemäß § 82 GmbHG geahndet werden.
Zur rechtssicheren Erstellung dieser Unterlagen nutzen viele Gründer spezialisierte Plattformen wie beglaubigt.de, um die notwendigen Nachweise strukturiert und vollständig in das Anmeldeverfahren einzubinden.
Welche Rolle spielen Notar und Handelsregister?
Der Gesellschaftsvertrag einer GmbH muss notariell beurkundet werden. Nach der Beurkundung und ordnungsgemäßen Kapitalaufbringung wird die Gesellschaft über den Notar elektronisch zur Eintragung in das Handelsregister angemeldet.
Die Geschäftsführer geben dabei insbesondere die gesetzlich erforderliche Versicherung zur Leistung der Einlagen ab. Bestehen konkrete Zweifel daran, dass das Stammkapital ordnungsgemäß aufgebracht wurde oder der Gesellschaft tatsächlich zur Verfügung steht, kann das Registergericht weitere Nachweise verlangen.
Die Gründung und bestimmte Registeranmeldungen können inzwischen unter den gesetzlichen Voraussetzungen auch über notarielle Online-Verfahren erfolgen. Welche Gründungsschritte digital möglich sind, erklären wir im Artikel „Digitaler Notar für Deutschland – Online-Gründung einer GmbH oder UG“.
Braucht es beim Nachweis spezielle Formulierungen?
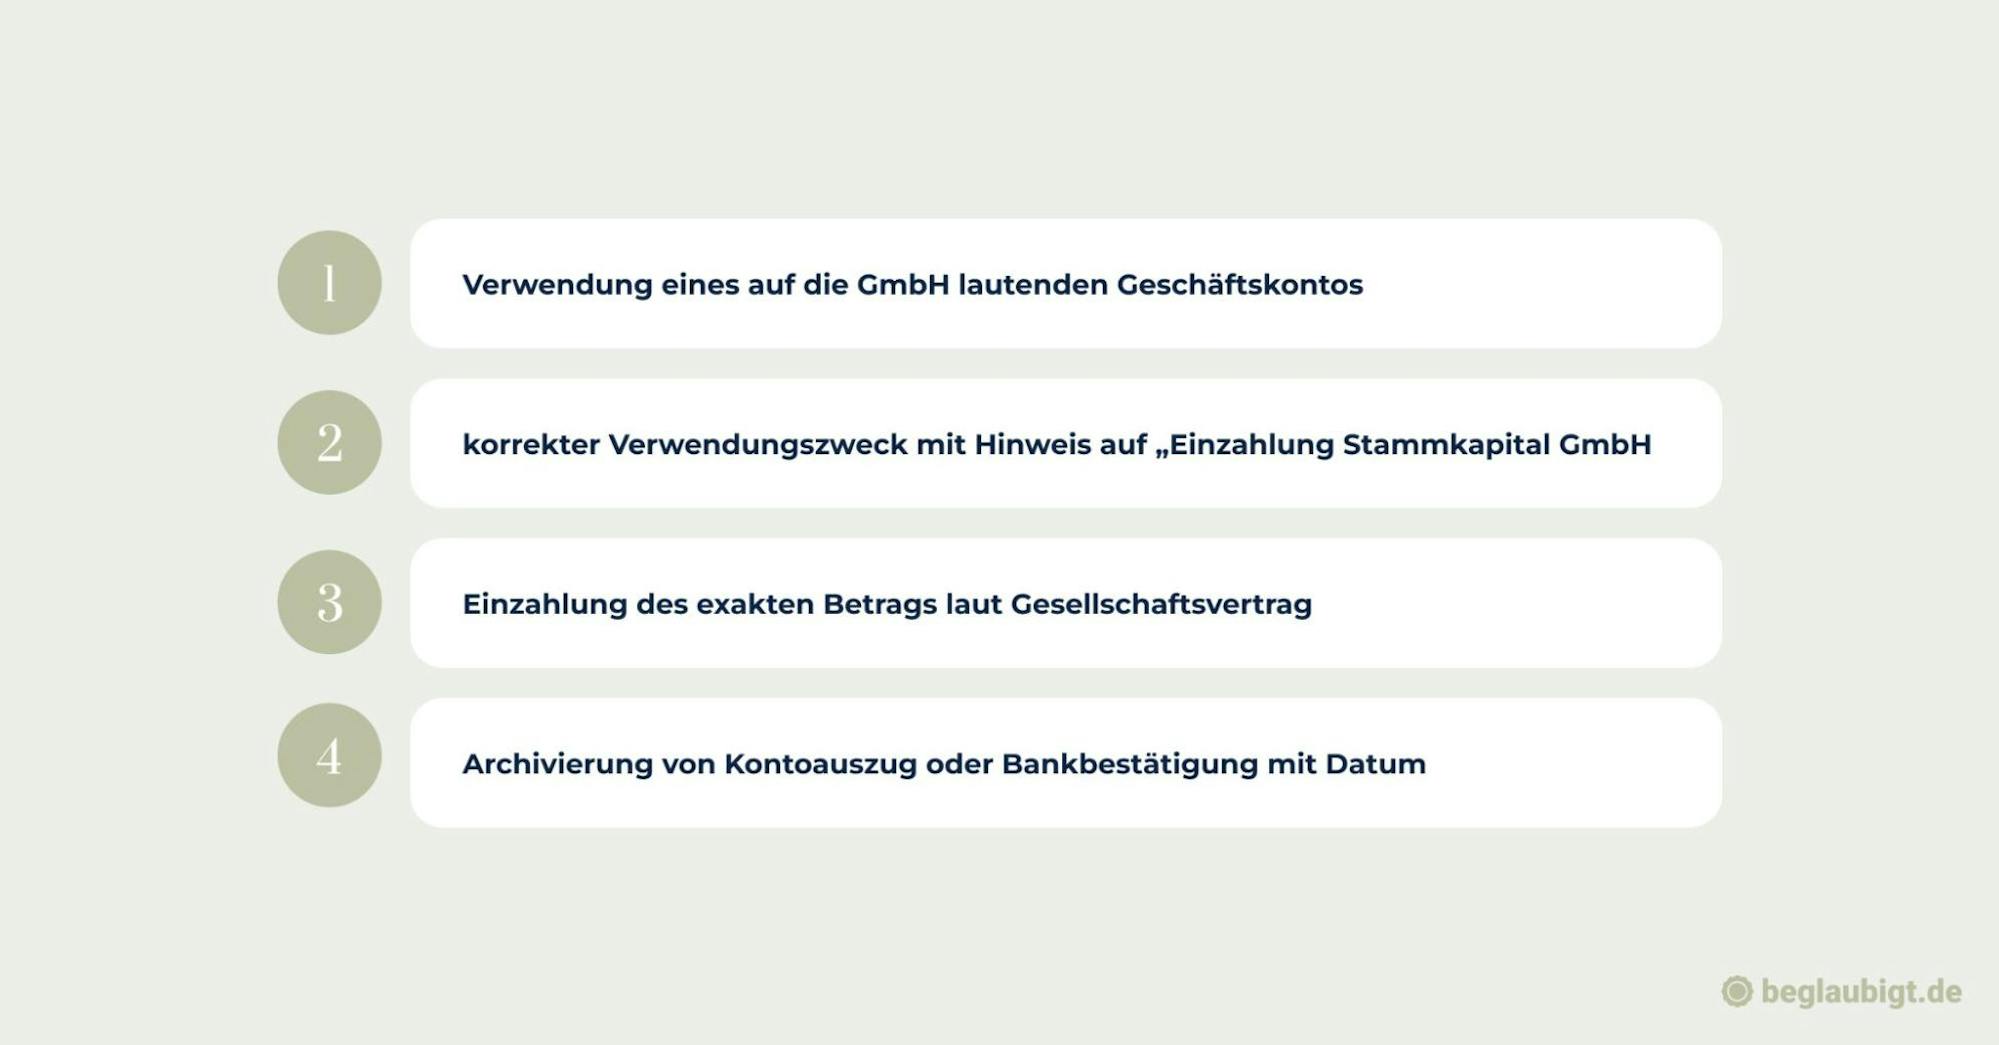
Bei der Dokumentation der Einzahlung ist eine klare sprachliche Zuordnung im Verwendungszweck der Überweisung erforderlich. Empfehlenswert ist eine Formulierung wie
„Einzahlung Stammkapital GmbH – Max Mustermann“,
um sowohl die Einlageart als auch den Gesellschafter eindeutig zu identifizieren.
Unklare oder allgemein gehaltene Verwendungszwecke – etwa „GmbH-Konto“ oder „Kapital“ – reichen häufig nicht für eine registergerichtliche Prüfung. Die präzise Formulierung erleichtert die Nachvollziehbarkeit und minimiert Rückfragen im Anmeldeverfahren.
Der Betrag muss im Kontoauszug exakt dem im Gesellschaftsvertrag festgelegten Anteil entsprechen. Darüber hinaus ist eine Verknüpfung zum jeweiligen Gesellschafter erforderlich, insbesondere wenn mehrere Einzahler beteiligt sind. Bei gemeinsamer Einzahlung muss der Verwendungszweck alle Beteiligten aufführen.
Die Belege zur Einzahlung sind vor Anmeldung vollständig zu archivieren, auch wenn sie nicht zwingend mit einzureichen sind. Bei Rückfragen des Registers oder zur späteren Beweissicherung sind diese Unterlagen unverzichtbar.
3. Häufige Fehler & Präventive Strategien
Wie lassen sich Fehler bei der Einzahlung vermeiden?
Fehler bei der Kapitalaufbringung lassen sich in der Praxis durch eine strukturierte Vorbereitung der Zahlungsvorgänge vermeiden. Eine einfache Checkliste hilft, typische Versäumnisse auszuschließen:
Zusätzlich empfiehlt sich eine Vorabprüfung durch den Notar oder spezialisierte Legal-Tech-Dienste, die auf Gründungsverfahren ausgerichtet sind. Dabei kann der geplante Zahlungsweg hinsichtlich Form, Inhalt und Nachweispflichtigkeit vor Einreichung begutachtet werden.
In Einzelfällen hat es sich bewährt, eine simulierte Testüberweisung durchzuführen – z. B. mit geringem Betrag und identischem Verwendungszweck. So lassen sich Probleme mit Bankangaben, Zuordnungen oder Kontoaktivierungen vor dem eigentlichen Gründungstermin identifizieren.
Wer Gründungsformalitäten effizient und fehlerfrei umsetzen möchte, findet im Beitrag Wann GmbH gründen? praxisnahe Hinweise zur optimalen zeitlichen und formalen Gestaltung.
Was sind Konsequenzen fehlerhafter Einzahlung?
Ist das erforderliche Stammkapital nicht ordnungsgemäß aufgebracht, kann sich zunächst die Handelsregistereintragung verzögern. Bestehen Zweifel, kann das Registergericht weitere Unterlagen verlangen oder die Anmeldung zurückweisen, wenn die gesetzlichen Voraussetzungen nicht nachgewiesen werden können.
Besonders ernst sind unrichtige Angaben im Rahmen der Geschäftsführer-Versicherung. Wer gegenüber dem Registergericht falsche Angaben über die Kapitalaufbringung macht, kann zivil- und strafrechtlichen Konsequenzen ausgesetzt sein.
Außerdem bleiben nicht ordnungsgemäß erfüllte Einlageverpflichtungen grundsätzlich bestehen. Gesellschafter sollten daher nicht davon ausgehen, dass eine erfolgte Registereintragung automatisch jeden Fehler bei der Kapitalaufbringung heilt.
4. Weiterführende Capital Scenarios
Kann Stammkapital in Etappen eingezahlt werden?
Bei einer Bargründung müssen vor der Handelsregisteranmeldung nicht zwingend die gesamten 25.000 Euro eingezahlt werden. Nach § 7 Abs. 2 GmbHG muss auf jeden Geschäftsanteil mindestens ein Viertel des Nennbetrags geleistet sein; insgesamt müssen die eingezahlten Bareinlagen zusammen mit vollständig geleisteten Sacheinlagen mindestens 12.500 Euro erreichen.
Der noch offene Teil der übernommenen Einlagen bleibt anschließend als Einlageverpflichtung bestehen. Er kann später von der Gesellschaft eingefordert werden.
Wer bewusst mit deutlich weniger Kapital starten möchte, kann außerdem prüfen, ob eine UG (haftungsbeschränkt) für das Geschäftsmodell geeigneter ist. Wie die sogenannte Mini-GmbH funktioniert, erklären wir im Artikel „Mini-GmbH gründen – so funktioniert’s“.
Wie funktionieren Sacheinlagen als Stammkapital?
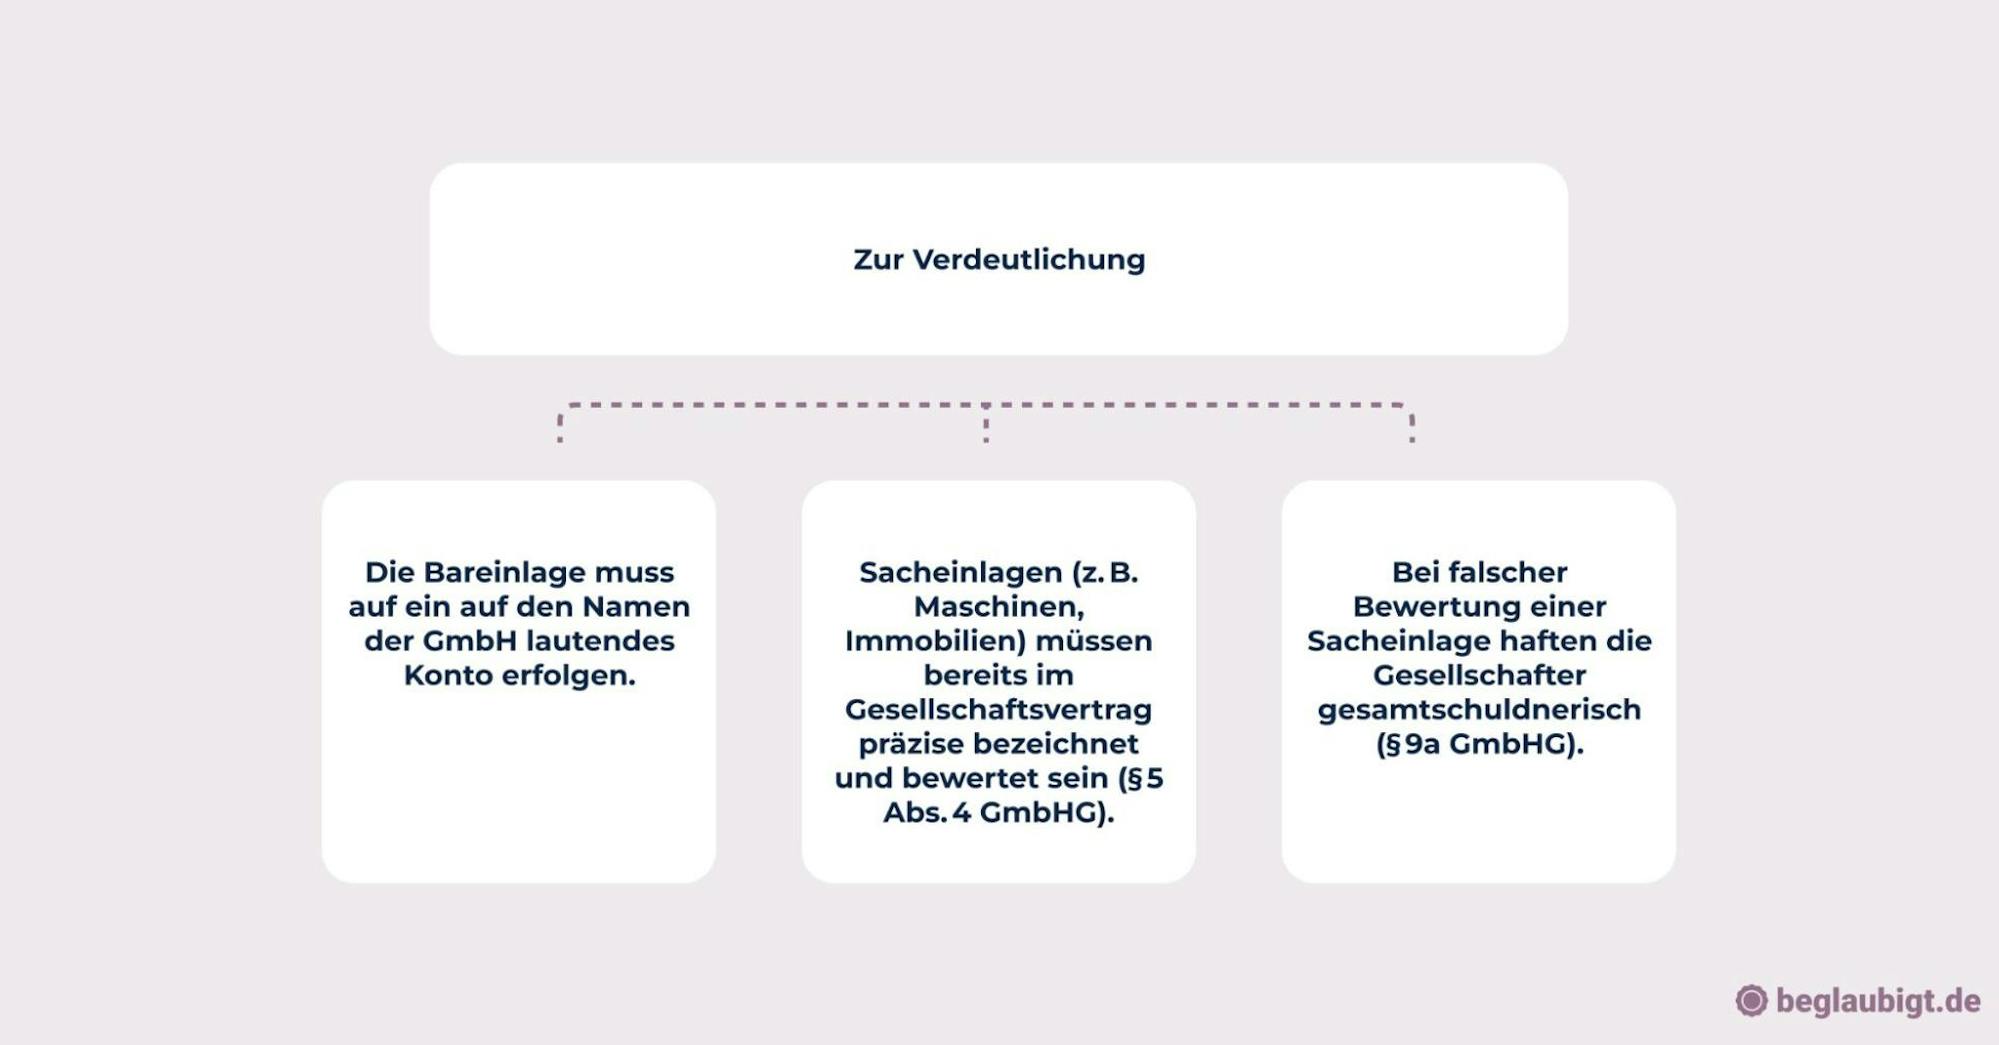
Wer das Stammkapital nicht in bar, sondern durch Vermögenswerte einbringen will, muss eine Sacheinlage nach § 5 Abs. 2 GmbHG leisten. Dabei ist ein Sachgründungsbericht erforderlich, in dem Gegenstand, Wert und Bewertungsgrundlage der eingebrachten Sache detailliert dargelegt werden.
Zulässige Sacheinlagen sind etwa Patente, Maschinen, Fahrzeuge oder Immobilien. Der Wert der eingebrachten Vermögensgegenstände muss dem im Gesellschaftsvertrag festgelegten Nennbetrag des Geschäftsanteils entsprechen. Maßgeblich ist der gemeine Wert im Zeitpunkt der Einbringung.
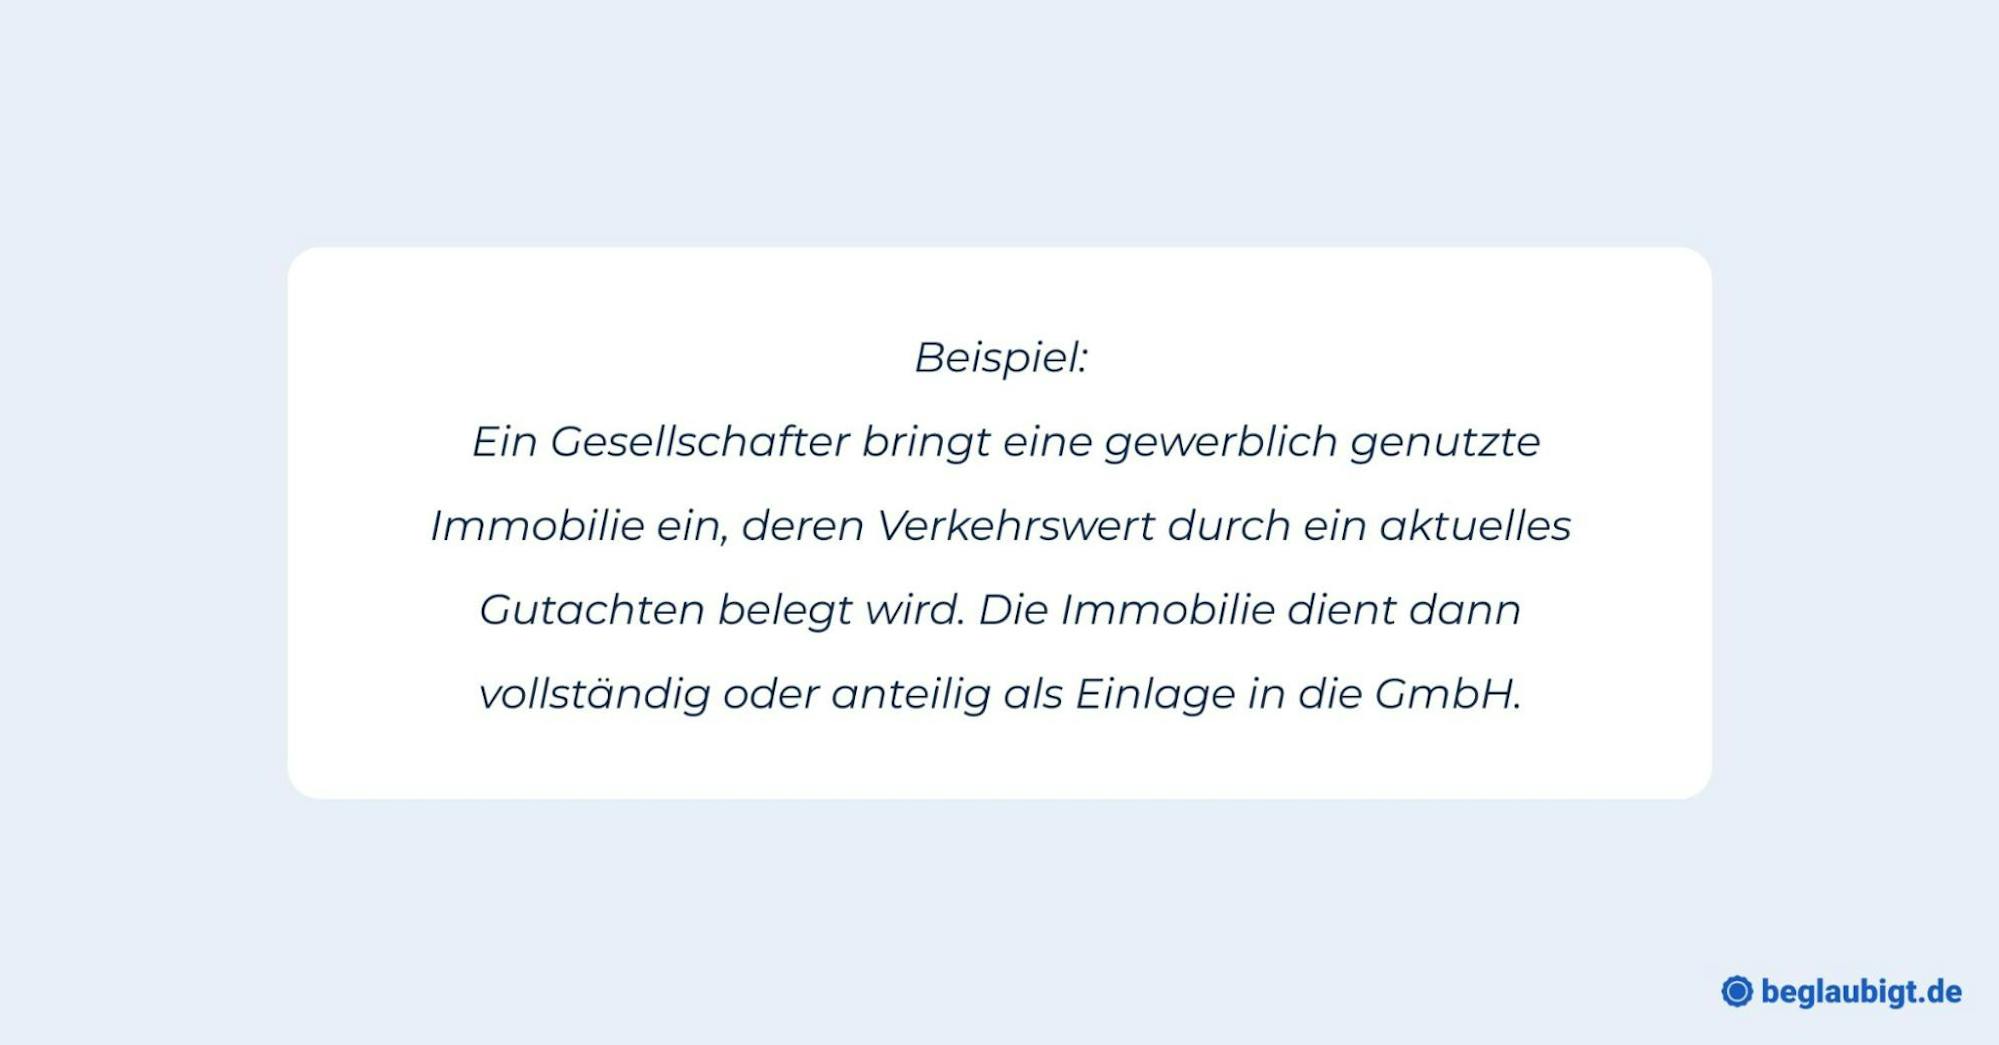
Die Anforderungen an Transparenz und Werthaltigkeit sind hoch. Das Registergericht prüft, ob der rechnerische Gegenwert dem Nominalwert des Geschäftsanteils entspricht (§ 9 GmbHG). Bei Überbewertungen drohen Nachschusspflichten oder sogar persönliche Haftung (§ 9a GmbHG).
Die Rechtsprechung (BGH, Beschluss vom 24.09.2019 – II ZB 21/18) betont, dass bereits geringfügige Abweichungen zur Nichtigkeit der Eintragung führen können, wenn der Wert der Einlage nicht belastbar belegt wird.
Im Kontext von Immobiliengesellschaften sind solche Einlagen besonders gebräuchlich. Wie diese rechtssicher umgesetzt werden, erläutert der Beitrag Immobilien-GmbH gründen – so nutzen Sie Steuervorteile und Haftungsbegrenzung richtig.
Lassen sich nachträgliche Änderungen durchführen?
Ja. Nach der Gründung kann das Stammkapital einer GmbH grundsätzlich erhöht oder unter den gesetzlichen Voraussetzungen auch herabgesetzt werden. Dabei handelt es sich jedoch nicht mehr um die ursprüngliche Einzahlung des Gründungsstammkapitals, sondern um eigenständige gesellschaftsrechtliche Kapitalmaßnahmen.
Kapitalerhöhungen und Kapitalherabsetzungen erfordern insbesondere entsprechende Gesellschafterbeschlüsse, notarielle Mitwirkung und eine Handelsregistereintragung. Für die konkrete Umsetzung gelten die §§ 55 ff. GmbHG.
Werden gleichzeitig Änderungen an den gesellschaftsvertraglichen Regelungen notwendig, sollte auch die bestehende Satzung geprüft werden. Welche Inhalte dort geregelt werden und welche Fehler häufig auftreten, erklären wir im Artikel „GmbH-Satzung: Inhalt, Form und häufige Fehler bei der Erstellung“.
5. Steuerliche Folgen & Handelsregisterprozess
Hat die Einzahlung des Stammkapitals steuerliche Folgen?
Die Einzahlung einer Bareinlage auf das Stammkapital stellt bei der GmbH grundsätzlich keinen laufenden steuerpflichtigen Betriebsertrag dar. Bilanziell wird das Stammkapital als gezeichnetes Kapital innerhalb des Eigenkapitals ausgewiesen.
Komplexer kann die Situation bei Sacheinlagen werden. Werden beispielsweise bestehende Unternehmen, Beteiligungen oder Vermögensgegenstände mit stillen Reserven eingebracht, können zusätzliche steuerliche Fragen entstehen. Solche Einbringungen sollten deshalb vor ihrer Umsetzung individuell steuerlich geprüft werden.
Die steuerliche Behandlung der späteren Gewinne oder Ausschüttungen der GmbH ist von der ursprünglichen Einzahlung des Stammkapitals zu unterscheiden.
Welche Handelsregisterprozesse folgen auf die Einzahlung?
Nach erfolgter Einzahlung des Stammkapitals erfolgt die Eintragung der GmbH durch das zuständige Amtsgericht, sobald der Nachweis über die Kapitalleistung vollständig erbracht wurde. Maßgeblich ist dabei die Vorlage aller Gründungsunterlagen gemäß § 8 GmbHG, einschließlich der Versicherung des Geschäftsführers über die Kapitalverfügbarkeit (§ 8 Abs. 2 GmbHG).
Die Eintragung wird anschließend im elektronischen Handelsregister veröffentlicht (§ 10 HGB) und ist dort öffentlich einsehbar. Ab diesem Zeitpunkt gilt die Gesellschaft als formell gegründet und rechtsfähig. Die GmbH tritt nun als juristische Person im Rechtsverkehr auf und ist parteifähig.
Unmittelbar nach Eintragung entstehen gesetzliche Folgepflichten, unter anderem die Einreichung einer aktuellen Gesellschafterliste (§ 40 GmbHG) sowie die Erstellung des Jahresabschlusses nach § 242 HGB. Diese Unterlagen sind ebenfalls beim Register zu hinterlegen und unterliegen bestimmten Fristen.
Zusätzlich kann es bei erstmaliger Eintragung zu automatisierten Mitteilungen an das Transparenzregister, die Gewerbebehörde und das Finanzamt kommen. Die Gesellschaft wird steuerlich erfasst und zur Abgabe von Umsatzsteuer-Voranmeldungen verpflichtet.
Damit der Handelsregisterprozess reibungslos abläuft, empfiehlt sich eine frühzeitige Abstimmung zwischen Notariat und Registergericht. Digitale Lösungen wie beglaubigt.de bieten dabei die Möglichkeit, Eintragungsunterlagen standardisiert und medienbruchfrei zu übermitteln.
GmbH-Gründung nach der Kapitaleinzahlung digital fortsetzen
Sind Gesellschaftsvertrag und Kapitalaufbringung vorbereitet, folgen Handelsregisteranmeldung und weitere formale Gründungsschritte. Mit beglaubigt.de kannst du den Gründungsprozess digital koordinieren und die erforderlichen Unterlagen strukturiert für die nächsten Schritte vorbereiten.
FAQ zur Einzahlung des GmbH-Stammkapitals
Muss ich bei einer GmbH sofort 25.000 Euro einzahlen?
Nein. Bei einer Bargründung müssen für die Handelsregisteranmeldung grundsätzlich nicht zwingend die gesamten 25.000 Euro eingezahlt sein. Nach § 7 Abs. 2 GmbHG müssen jedoch auf jeden Geschäftsanteil mindestens 25 Prozent des Nennbetrags und insgesamt mindestens 12.500 Euro geleistet sein. Die noch offenen Einlageverpflichtungen bleiben bestehen.
Wann wird das Stammkapital eingezahlt?
Bei einer Bargründung erfolgt die Einzahlung typischerweise nach der notariellen Beurkundung des Gesellschaftsvertrags. Anschließend wird das Geschäftskonto der GmbH in Gründung eröffnet und die vereinbarte Einlage eingezahlt, bevor die Handelsregisteranmeldung abgeschlossen wird.
Brauche ich einen Kontoauszug für das Handelsregister?
Ein Kontoauszug oder eine Bankbestätigung muss nicht in jedem Gründungsfall automatisch mit der Anmeldung eingereicht werden. Bei Zweifeln an der ordnungsgemäßen Kapitalaufbringung kann das Registergericht jedoch zusätzliche Nachweise verlangen. Zahlungsbelege sollten deshalb sorgfältig aufbewahrt werden.
Kann ich das Stammkapital auf mein Privatkonto einzahlen?
Die Kapitalaufbringung muss so erfolgen, dass die Einlage der Gesellschaft tatsächlich und endgültig zur freien Verfügung steht. Bei einer Bargründung wird deshalb typischerweise nach der Beurkundung ein Konto für die GmbH in Gründung eröffnet, auf das die Einlagen geleistet werden.
Kann ich statt Geld auch ein Auto oder eine Immobilie einbringen?
Bei einer GmbH sind Sacheinlagen grundsätzlich möglich. Sie müssen allerdings bereits im Gesellschaftsvertrag festgelegt, vollständig geleistet und ausreichend werthaltig sein. Außerdem ist bei einer Sachgründung ein Sachgründungsbericht erforderlich.
Was passiert mit den restlichen 12.500 Euro?
Wurden bei einer Bargründung zunächst nur die für die Eintragung erforderlichen 12.500 Euro eingezahlt, bleiben die Gesellschafter zur Leistung des noch ausstehenden Teils ihrer übernommenen Einlagen verpflichtet. Die offene Einlage kann später von der Gesellschaft eingefordert werden.