

Das Wichtigste in 30 Sekunden
- Ein Haus kann nicht einfach per privatem Schenkungsvertrag übertragen werden. Ein Vertrag über die Übertragung eines Grundstücks bedarf nach § 311b Abs. 1 BGB grundsätzlich der notariellen Beurkundung.
- Eigentümer wird der Beschenkte nicht allein durch die Unterschrift beim Notar. Für die Eigentumsübertragung sind zusätzlich Auflassung und Eintragung des neuen Eigentümers im Grundbuch erforderlich.
- Wohnrecht und Nießbrauch können den Schenker absichern. Damit kann beispielsweise vereinbart werden, dass der Schenker trotz Eigentumsübertragung weiter im Haus wohnen oder Mieteinnahmen erhalten darf.
- Schenkungsteuer hängt von Wert und Verwandtschaftsverhältnis ab. Kinder haben grundsätzlich einen persönlichen Freibetrag von 400.000 Euro, Ehegatten und eingetragene Lebenspartner von 500.000 Euro. Frühere Erwerbe innerhalb von zehn Jahren sind zu berücksichtigen.
- Eine Hausschenkung kann spätere Erb- und Pflichtteilsfragen beeinflussen. Deshalb sollten neben Steuern auch Rückforderungsrechte, Pflichtteilsergänzung und die eigene finanzielle Absicherung berücksichtigt werden.
- Schenkung vorbereiten: Mit dem Schenkungsvertrag von beglaubigt.de kannst du die Eckdaten deiner Schenkung strukturiert vorbereiten.
Einleitung
Ein Haus verschenken – geht das einfach so? Ja, aber nur mit einem rechtssicheren Schenkungsvertrag. Wer eine Immobilie zu Lebzeiten auf Kinder, Partner oder andere Angehörige übertragen möchte, sollte die rechtlichen, steuerlichen und finanziellen Konsequenzen genau kennen. Denn eine Schenkung ist nicht nur ein Geschenk – sie ist ein komplexer Vorgang mit klaren gesetzlichen Vorgaben.
In diesem Artikel erfahren Sie Schritt für Schritt:
- Was ein Schenkungsvertrag für ein Haus genau ist,
- Welche Kosten und Steuern bei einer Hausschenkung entstehen,
- Was Sie bei der notariellen Beurkundung und im Grundbuch beachten müssen,
- Welche Vor- und Nachteile eine Schenkung gegenüber einem Testament bietet,
- und wo Sie ein kostenloses Muster für einen Schenkungsvertrag (PDF & Word) finden.
Mit diesem umfassenden Ratgeber sind Sie rechtlich auf der sicheren Seite – egal, ob Sie eine Immobilie innerhalb der Familie verschenken oder sich als Beschenkter vorbereiten möchten.
Was ist ein Schenkungsvertrag für ein Haus?
Ein Schenkungsvertrag für ein Haus ist eine rechtliche Vereinbarung zwischen zwei Parteien – dem Schenker (der das Haus verschenkt) und dem Beschenkten (der das Haus erhält) –, in der das Eigentum an einer Immobilie unentgeltlich übertragen wird. In diesem Vertrag verzichtet der Schenker auf jegliche Gegenleistung vom Beschenkten und überträgt das Eigentum am Haus aus freigiebigem Willen.
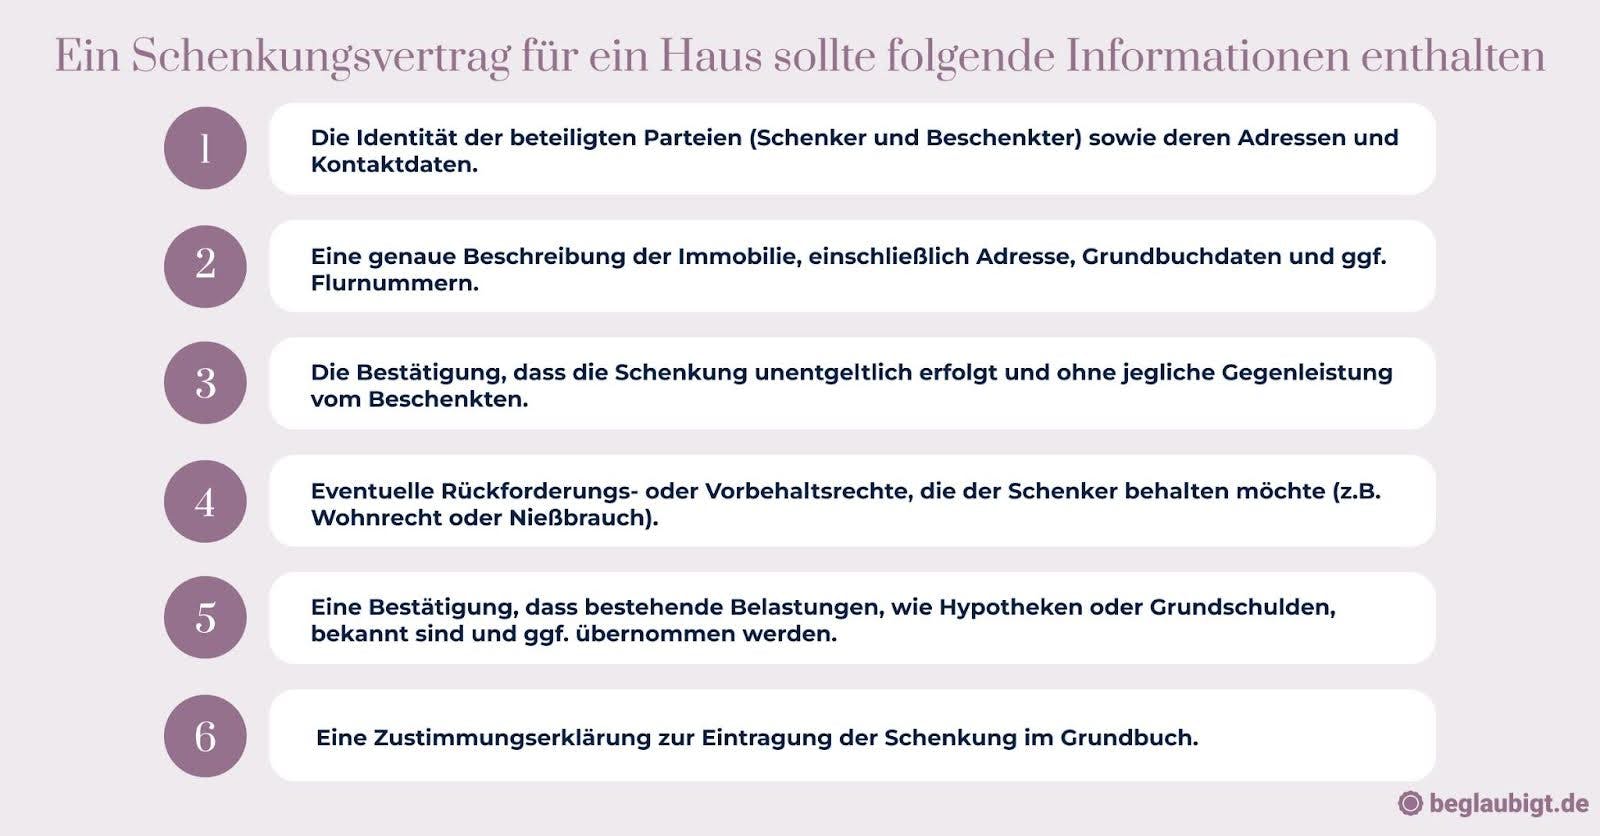
In Deutschland muss ein Vertrag, durch den sich jemand zur Übertragung oder zum Erwerb eines Grundstücks verpflichtet, nach § 311b Abs. 1 BGB grundsätzlich notariell beurkundet werden. Bei der Schenkung eines Hauses gehört deshalb der Notartermin zwingend zum Übertragungsprozess.
Mit der Beurkundung allein ist der Beschenkte allerdings noch nicht Eigentümer. Für den Eigentumsübergang an einem Grundstück sind nach §§ 873 und 925 BGB insbesondere die Einigung über den Eigentumsübergang – die sogenannte Auflassung – und die Eintragung des neuen Eigentümers im Grundbuch erforderlich.
Dies bedeutet, dass der Vertrag von einem Notar aufgesetzt und beurkundet werden muss, um rechtskräftig zu sein. Zudem ist eine Eintragung der Schenkung im Grundbuch erforderlich, um den Eigentumsübergang offiziell zu dokumentieren.
Was muss ich bei der Schenkung eines Hauses beachten?
Bei einer Schenkung eines Hauses gibt es einige wichtige Punkte zu beachten, um mögliche rechtliche und finanzielle Probleme zu vermeiden:
- Notarielle Beurkundung: Ein Schenkungsvertrag für ein Haus muss von einem Notar beurkundet werden. Dies gewährleistet die Rechtsgültigkeit der Schenkung und gibt beiden Parteien Sicherheit. (Mehr dazu: Wann ist ein Schenkungsvertrag gültig)
- Grundbucheintrag: Die Schenkung muss im Grundbuch eingetragen werden, um den Eigentumsübergang offiziell zu dokumentieren. Der Notar kann dies in der Regel für Sie veranlassen.
- Schenkungssteuer: Prüfen Sie die steuerlichen Auswirkungen der Schenkung. In vielen Ländern fallen Schenkungssteuern an, wobei es jedoch Freibeträge gibt, die je nach Verwandtschaftsgrad variieren können. (Schenkungsvertrag Steuern) Hinweis: Die Freibeträge bei der Schenkungssteuer gelten auch im Jahr 2025 unverändert (Stand: Juli 2025).
- Rückforderungsrechte: Klären Sie, ob und unter welchen Bedingungen der Schenker das Haus zurückfordern kann. Beispielsweise kann dies bei finanzieller Notlage des Schenkers oder im Falle einer Scheidung des Beschenkten relevant sein.
- Vorbehaltsrechte: Überlegen Sie, ob der Schenker bestimmte Rechte behalten möchte, wie z.B. ein Wohnrecht oder Nießbrauch. Diese Rechte sollten im Schenkungsvertrag festgehalten werden.
- Pflichtteilsansprüche: Bedenken Sie mögliche Pflichtteilsansprüche anderer Erben. Eine Schenkung kann unter Umständen Pflichtteilsergänzungsansprüche auslösen, wenn sie innerhalb einer bestimmten Frist vor dem Erbfall erfolgt.
- Bestehende Belastungen: Informieren Sie sich über bestehende Hypotheken oder Grundschulden auf dem Haus, da diese auch auf den Beschenkten übertragen werden können.
- Finanzierung: Falls der Beschenkte für das Haus noch weitere finanzielle Mittel benötigt, etwa für Renovierungen oder Umbauten, sollten Finanzierungsmöglichkeiten geprüft werden.
- Rechtsberatung: Konsultieren Sie einen Anwalt oder Notar, um sicherzustellen, dass alle rechtlichen Aspekte der Schenkung korrekt und im Sinne beider Parteien abgewickelt werden.
Indem Sie diese Punkte sorgfältig prüfen und berücksichtigen, können Sie dazu beitragen, dass die Schenkung eines Hauses für alle Beteiligten zufriedenstellend und reibungslos verläuft.
Welche Kosten fallen bei einer Schenkung eines Hauses an?
Bei der Schenkung eines Hauses entstehen verschiedene Kosten. Die genaue Höhe hängt vom Wert der Immobilie, dem Verwandtschaftsverhältnis sowie dem Umfang der vertraglichen Gestaltung ab. Im Allgemeinen sind folgende Positionen zu berücksichtigen:
Notarkosten:
Die notarielle Beurkundung des Schenkungsvertrags ist gesetzlich vorgeschrieben (§ 311b BGB). Die Gebühren richten sich nach dem Wert des Hauses gemäß dem Gerichts- und Notarkostengesetz (GNotKG). Bei einem Hauswert von 300.000 Euro liegen die Notarkosten im Jahr 2025 etwa bei 819 Euro zzgl. Auslagen und Umsatzsteuer.
👉 Was kostet ein notarieller Schenkungsvertrag?
Grundbuchkosten:
Für die Eigentumsumschreibung im Grundbuch fallen ebenfalls Gebühren an. Diese belaufen sich meist auf ca. 0,5 % des Immobilienwertes und liegen damit bei mittleren Hauswerten im unteren bis mittleren dreistelligen Bereich.
Schenkungssteuer:
Je nach Verwandtschaftsgrad gelten unterschiedliche Freibeträge (z. B. 400.000 Euro bei Kindern, Stand 2025). Wird dieser überschritten, fällt Schenkungssteuer an. Weitere Details zu Freibeträgen und Gestaltungsmöglichkeiten finden Sie im Beitrag Schenkungsvertrag Immobilie: Rechtssichere Übergabe und Steueroptimierung.
Gutachter- oder Schätzgebühren:
Für die Ermittlung des Verkehrswertes – etwa zur Berechnung der Steuerlast – kann ein Gutachten erforderlich sein. Die Kosten liegen meist zwischen 800 und 2.000 Euro, abhängig von Lage und Aufwand.
Rechts- oder Steuerberatung:
Zusätzliche Kosten können entstehen, wenn Sie juristischen oder steuerlichen Rat in Anspruch nehmen, insbesondere bei komplexen Konstellationen wie Vorbehaltsrechten (z. B. Nießbrauch, Wohnrecht).
Sonstige Gebühren:
Gegebenenfalls fallen weitere Kosten an, etwa für die Löschung bestehender Grundschulden, die Anpassung von Versicherungen oder beglaubigte Übersetzungen bei Auslandsbezug.
Rechenbeispiel: Schenkungsvertrag Haus - 500.000 EUR
- Notarkosten: Angenommen, die Notarkosten betragen 1,5 % des Hauswertes. In diesem Fall würden die Notarkosten 7.500 EUR betragen (500.000 EUR x 0,015).
- Grundbuchkosten: Die Grundbuchkosten variieren je nach Bundesland und können etwa 0,5 % des Hauswertes betragen. In diesem Beispiel würden sie 2.500 EUR kosten (500.000 EUR x 0,005).
- Schenkungssteuer: Die Schenkungssteuer hängt vom Verwandtschaftsgrad ab und es gibt Freibeträge. Angenommen, ein Elternteil schenkt seinem Kind im Jahr 2025 ein Haus im Wert von 600.000 Euro. Der geltende Freibetrag von 400.000 Euro kann in voller Höhe genutzt werden, sodass lediglich 200.000 Euro der Schenkungssteuer unterliegen. Bei einem Steuersatz von etwa 11 Prozent in Steuerklasse I ergibt sich daraus eine Schenkungssteuer in Höhe von 22.000 Euro.
- Gutachter- oder Schätzgebühren: Angenommen, ein Gutachter ermittelt den Wert des Hauses für 1.000 EUR.
- Rechtsberatung: Die Kosten für eine Rechtsberatung können je nach Aufwand und Berater variieren. In diesem Beispiel nehmen wir an, dass die Beratungskosten 1.500 EUR betragen.
- Sonstige Gebühren: Wir gehen davon aus, dass keine weiteren Gebühren anfallen.
Insgesamt würde die Schenkung eines Hauses im Wert von 500.000 EUR in diesem Beispiel etwa 26.500 EUR kosten (7.500 EUR + 2.500 EUR + 15.000 EUR + 1.000 EUR + 1.500 EUR).
Haus verschenken oder überschreiben: Was ist besser?
Schenkung und Überschreibung sind beides Wege, um das Eigentum an einem Haus oder Grundstück zu übertragen. Die Begriffe werden oft synonym verwendet, allerdings gibt es Unterschiede zwischen ihnen. Bei einer Schenkung handelt es sich um eine unentgeltliche Übertragung des Eigentums, während eine Überschreibung im Allgemeinen eine entgeltliche Übertragung bezeichnet, z.B. durch Verkauf oder Tausch.
Um zu entscheiden, welche Option besser ist, sollten verschiedene Faktoren berücksichtigt werden:
- Verwandtschaftsverhältnis: Bei einer Schenkung innerhalb der Familie können je nach Verwandtschaftsgrad großzügige Steuerfreibeträge genutzt werden. Eine Überschreibung gegen Entgelt kann hingegen zu einer höheren Steuerlast führen.
- Steuerliche Aspekte: Bei einer Schenkung können Schenkungssteuern anfallen. Je nach Wert des Hauses und der steuerlichen Situation des Schenkers und Empfängers kann dies zu unterschiedlichen Steuerlasten führen. Bei einer Überschreibung können Grunderwerbsteuern, Einkommensteuern und gegebenenfalls Mehrwertsteuern anfallen. Eine detaillierte steuerliche Beratung ist empfehlenswert, um die beste Option zu ermitteln. Weiterführende Informationen zum Thema: Schenkungsvertrag Immobilie.
- Finanzielle Situation: Eine Schenkung ist unentgeltlich, während bei einer Überschreibung eine finanzielle Gegenleistung erwartet wird. Wenn der Schenker finanziell abgesichert ist und keine Gegenleistung benötigt, kann eine Schenkung sinnvoll sein. Andererseits kann eine Überschreibung die finanzielle Situation des Schenkers verbessern, wenn dieser den Verkaufserlös benötigt.
- Zukünftige Planung: Eine Schenkung hat oft langfristige Auswirkungen auf das Familienvermögen und die zukünftige Planung. Eine Überschreibung hingegen ist meist ein einmaliger Vorgang, bei dem der Empfänger Eigentum gegen Entgelt erwirbt.
- Emotionale Aspekte: Eine Schenkung kann den Familienzusammenhalt fördern, während eine Überschreibung zu Differenzen führen kann, wenn der Verkaufspreis oder die Gegenleistung nicht den Erwartungen entspricht.
- Rechtliche Aspekte: Bei beiden Optionen müssen rechtliche Aspekte beachtet werden, wie notarielle Beurkundung, Grundbucheintragungen und ggf. Rückforderungs- und Vorbehaltsrechte.
Insgesamt hängt die Entscheidung zwischen Schenkung und Überschreibung von der individuellen Situation, den finanziellen und steuerlichen Aspekten und den persönlichen Vorlieben der beteiligten Parteien ab. Eine umfassende Beratung durch einen Rechtsanwalt, Steuerberater oder Notar ist empfehlenswert, um die optimale Lösung für Ihre Situation zu finden.
Steuertipp 2026
Durch die kluge Staffelung von Schenkungen über mehrere Jahre (10-Jahres-Regel) oder durch sogenannte Kettenschenkungen lassen sich mehrere Freibeträge kombinieren – und hohe Steuerlasten vermeiden. Lassen Sie sich hierzu individuell beraten.
Schenkungsvertrags Haus welche Vorteile bestehen?
Ein Schenkungsvertrag für ein Haus bietet sowohl für den Schenker als auch für den Beschenkten verschiedene Vorteile. Einige der wichtigsten Vorteile sind:
- Steuerliche Vorteile: In vielen Ländern gibt es großzügige Steuerfreibeträge für Schenkungen, insbesondere zwischen engen Familienangehörigen. Dadurch können potenzielle Erbschaftssteuern reduziert oder ganz vermieden werden, wenn das Haus zu Lebzeiten verschenkt wird.
- Vorzeitige Vermögensübertragung: Durch einen Schenkungsvertrag kann der Schenker bereits zu Lebzeiten Vermögen auf den Beschenkten übertragen, was die zukünftige Erbfolge vereinfacht und mögliche Erbstreitigkeiten verhindert.
- Sicherung des Familienvermögens: Eine Schenkung kann dazu beitragen, das Familienvermögen in der Familie zu halten und sicherzustellen, dass das Haus an die gewünschte Person übertragen wird, z.B. an ein Kind oder einen anderen Verwandten.
- Individuelle Gestaltungsmöglichkeiten: Im Schenkungsvertrag können besondere Regelungen getroffen werden, z.B. Rückforderungsrechte bei bestimmten Ereignissen (wie Scheidung oder Insolvenz des Beschenkten) oder Vorbehaltsrechte wie Wohnrecht oder Nießbrauch für den Schenker.
- Unterstützung des Beschenkten: Die Schenkung eines Hauses kann dem Beschenkten finanzielle Sicherheit bieten und den Zugang zu einem Eigenheim ermöglichen, ohne dass dieser einen Kredit aufnehmen oder ein Haus kaufen muss.
- Emotionale Vorteile: Eine Schenkung kann den Zusammenhalt innerhalb der Familie stärken, indem sie den Wunsch des Schenkers ausdrückt, sein Vermögen an eine geliebte Person weiterzugeben und diese zu unterstützen.
Trotz dieser Vorteile sollten auch die möglichen rechtlichen und steuerlichen Konsequenzen sowie die Kosten eines Schenkungsvertrags für ein Haus berücksichtigt werden.
Welche Nachteile von Schenkungsvertrag Haus bestehen?
Ein Schenkungsvertrag für ein Haus kann auch einige Nachteile mit sich bringen. Hier sind einige der wichtigsten Nachteile, die sowohl für den Schenker als auch für den Beschenkten entstehen können:
- Unwiderruflichkeit: Ein Schenkungsvertrag ist grundsätzlich unwiderruflich, sobald er abgeschlossen ist. Das bedeutet, dass der Schenker das Haus nicht ohne weiteres zurückfordern kann, falls er seine Meinung ändert oder seine finanzielle Situation sich verschlechtert.
- Rückforderungsrechte: Der Schenker kann zwar Rückforderungsrechte im Schenkungsvertrag festlegen, diese gelten jedoch nur unter bestimmten Voraussetzungen, z. B. bei Scheidung, Insolvenz oder Tod des Beschenkten. Ein solches Rückforderungsrecht kann zu Unsicherheiten und möglichen Konflikten führen.
- Steuerliche Konsequenzen: Obwohl Schenkungen steuerliche Vorteile bieten können, können auch Schenkungssteuern anfallen, abhängig vom Verwandtschaftsgrad und dem Wert der Immobilie. In einigen Fällen können die Steuern erheblich sein.
- Haftung für Schulden: Bei der Schenkung eines Hauses können bestehende Belastungen, wie Hypotheken oder Grundschulden, auf den Beschenkten übertragen werden. Dies kann finanzielle Risiken für den Beschenkten mit sich bringen. Weiterführende Informationen zum Thema: Schenkungsvertrag Immobilie.
- Verlust von Sozialleistungen: Die Schenkung eines Hauses kann dazu führen, dass der Beschenkte seinen Anspruch auf bestimmte Sozialleistungen verliert, da das Haus als Vermögen angerechnet wird.
- Pflichtteilsergänzungsansprüche: Wenn der Schenker verstirbt und die Schenkung innerhalb einer bestimmten Frist vor seinem Tod erfolgt ist, können Pflichtteilsberechtigte einen Pflichtteilsergänzungsanspruch geltend machen, um ihren Pflichtteil am Gesamterbe aufzustocken. Das kann zu finanziellen Belastungen für den Beschenkten führen.
- Notarielle Beurkundung und Kosten: Die Schenkung eines Hauses erfordert in vielen Ländern eine notarielle Beurkundung, die mit Kosten verbunden ist. Darüber hinaus fallen Schenkungssteuern, Grundbuchkosten und möglicherweise Rechtsberatungs- und Gutachtergebühren an.
Einen detaillierten Überblick über Geschäftswert, Notargebühren und zusätzliche Kosten findest du in „Was kostet ein notarieller Schenkungsvertrag?“.
Ist ein Schenkungsvertrag ohne Notar gültig?
Die Frage, ob ein Schenkungsvertrag ohne notarielle Beurkundung gültig ist, hängt maßgeblich vom Gegenstand der Schenkung ab – und in Deutschland insbesondere vom Bürgerlichen Gesetzbuch (BGB).
Bei beweglichen Sachen muss zwischen einem bloßen Schenkungsversprechen und einer bereits vollzogenen Schenkung unterschieden werden. Ein Schenkungsversprechen bedarf nach § 518 Abs. 1 BGB grundsätzlich der notariellen Beurkundung. Wird die versprochene Leistung tatsächlich bewirkt, kann der Formmangel nach § 518 Abs. 2 BGB geheilt werden.
Wann eine Schenkung ohne notarielle Beurkundung wirksam sein kann und warum bei Immobilien andere Regeln gelten, erklären wir ausführlich in „Schenkungsvertrag ohne Notar: Wann ist er gültig?“.
Anders verhält es sich bei der Schenkung von Grundstücken oder Immobilien. Hier greift § 311b Absatz 1 BGB: Ein Schenkungsvertrag über ein Haus oder ein Grundstück ist nur dann rechtswirksam, wenn er notariell beurkundet wird. Ohne notarielle Beurkundung ist der Vertrag nichtig – das heißt, rechtlich nicht existent.
Die notarielle Beurkundung stellt sicher, dass:
- alle rechtlichen Voraussetzungen eingehalten werden,
- der Eigentumsübergang korrekt im Grundbuch eingetragen werden kann,
- beide Parteien über die Tragweite der Vereinbarung vollständig aufgeklärt sind.
Weitere rechtliche und steuerliche Aspekte:
- Auch bei notariell beurkundeten Immobilienschenkungen kann Schenkungssteuer anfallen, sofern der Freibetrag überschritten wird.
- Die Schenkung kann sich auf Pflichtteilsansprüche, das Sozialleistungsrecht oder Erbschaftsregelungen auswirken.
Mehr zur rechtssicheren Gestaltung und zu den steuerlichen Gestaltungsmöglichkeiten finden Sie im Beitrag Schenkungsvertrag Immobilie: Rechtssichere Übergabe und Steueroptimierung.
Welche steuerrechtlichen Aspekte gilt es beim Schenkungsvertrag Haus zu beachten?
Bei der Übertragung von Immobilien durch einen Schenkungsvertrag sind verschiedene steuerrechtliche Aspekte zu beachten, die für den Schenker und den Beschenkten von Bedeutung sind. Die Regelungen variieren je nach Land und Rechtsordnung, jedoch sind einige grundlegende steuerrechtliche Punkte allgemein relevant.
Schenkungssteuer: In Deutschland unterliegt die Schenkung von Immobilien der Schenkungssteuer gemäß §§ 7 ff. Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG).
Aktuelle Freibeträge 2025 gemäß § 16 ErbStG:
- Ehepartner: 500.000 €
- Kinder (auch Stief- und Adoptivkinder): 400.000 €
- Enkel: 200.000 €
- Geschwister, Nichten/Neffen, Freunde: 20.000 €
Tipp: Diese Freibeträge lassen sich alle 10 Jahre erneut nutzen. So kann z. B. ein Elternteil seinem Kind über 30 Jahre hinweg steuerfrei bis zu 1,2 Mio. € übertragen.Gemäß § 16 ErbStG haben nahe Verwandte wie Ehepartner und Kinder höhere Freibeträge und profitieren von niedrigeren Steuersätzen als entfernte Verwandte oder nicht verwandte Personen.
Freibeträge und Steuerklassen: Es ist ratsam, sich über die aktuellen Freibeträge und Steuerklassen zu informieren, um die mögliche Steuerbelastung zu ermitteln. In Deutschland können diese Freibeträge gemäß § 14 ErbStG alle zehn Jahre erneut in Anspruch genommen werden.
Bewertung der Immobilie: Für Zwecke der Schenkungsteuer wird Grundbesitz nach den Bewertungsvorschriften des Bewertungsgesetzes bewertet. Die steuerliche Bewertung sollte deshalb nicht pauschal mit dem früheren Einheitswert oder einem frei geschätzten Verkehrswert gleichgesetzt werden. Unter bestimmten Voraussetzungen kann ein niedrigerer gemeiner Wert nachgewiesen werden.
Steuerliche Anzeigepflicht: Bei Schenkungen sind die Anzeige- und Mitteilungspflichten nach dem ErbStG zu beachten. Bei notariell beurkundeten Vorgängen bestehen zusätzlich gesetzliche Mitteilungspflichten des Notars. Ob der Erwerber selbst noch eine Anzeige abgeben muss, sollte deshalb anhand des konkreten Vorgangs geprüft werden.
Erbschaftssteuer und Pflichtteilsergänzungsansprüche:Lebzeitige Schenkungen können außerdem nach §§ 2325 ff. BGB für spätere Pflichtteilsergänzungsansprüche relevant werden. Dabei gelten eigene erbrechtliche Regeln, die von der schenkungsteuerlichen Zehnjahresbetrachtung zu unterscheiden sind.
Schenkungsvertrag Haus: Welche Gesetze gilt es zu beachten?
In Deutschland sollten Sie die folgenden Gesetze und Vorschriften beachten, wenn Sie einen Schenkungsvertrag für ein Haus abschließen:
- Bürgerliches Gesetzbuch (BGB): Im BGB finden Sie die allgemeinen Regelungen für Schenkungen. Die wesentlichen Bestimmungen zur Schenkung sind in den §§ 516-534 BGB festgelegt.
- Grunderwerbsteuergesetz (GrEStG): Obwohl Schenkungen von Immobilien in der Regel von der Grunderwerbsteuer befreit sind, sollten Sie das GrEStG konsultieren, um sicherzustellen, dass Ihre Schenkung die Voraussetzungen für die Befreiung erfüllt (§ 3 Nr. 2 GrEStG).
- Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG): Dieses Gesetz regelt die Besteuerung von Schenkungen und Erbschaften in Deutschland. Die Schenkungssteuer richtet sich nach dem Verwandtschaftsgrad und dem Wert der Immobilie (§§ 16-19 ErbStG). Freibeträge und Steuerklassen sind in den §§ 15-16 ErbStG festgelegt.
- Grundbuchordnung (GBO): Die Grundbuchordnung regelt die Eintragung von Eigentumsänderungen im Grundbuch, einschließlich der Schenkung von Immobilien. Die Voraussetzungen für die Eintragung, die Rolle des Notars und die erforderlichen Unterlagen und Verfahren sind in der GBO festgelegt.
- Beurkundungsgesetz (BeurkG): Das Beurkundungsgesetz regelt die notarielle Beurkundung von Rechtsgeschäften, einschließlich Schenkungsverträgen für Immobilien. Es legt die Aufgaben, Zuständigkeiten und Gebühren der Notare sowie die Anforderungen an den Vertrag und den Beurkundungsprozess fest.
Schenkungsvertrag Haus: Muster, Word & PDF
Schenkungsvertrag für ein Haus (Muster)

Zwischen

[Name des Schenkers], geboren am [Geburtsdatum], wohnhaft in [Adresse],
(nachfolgend "Schenker" genannt)
und

[Name des Beschenkten], geboren am [Geburtsdatum], wohnhaft in [Adresse],
(nachfolgend "Beschenkter" genannt)
wird folgender Schenkungsvertrag geschlossen:

§1 Gegenstand der Schenkung

(1) Der Schenker überträgt dem Beschenkten das im Grundbuch von [Ort], Blatt [Nummer], eingetragene Grundstück mit der Flurstücksnummer [Nummer] und der Adresse [Adresse] (nachfolgend "Grundstück" genannt).

(2) Auf dem Grundstück befindet sich ein Wohnhaus (nachfolgend "Haus" genannt).

(3) Der Schenker überträgt dem Beschenkten das Eigentum am Grundstück und am Haus ohne Gegenleistung.

§2 Übergabe und Übergabebescheinigung

(1) Der Schenker verpflichtet sich, dem Beschenkten das Grundstück und das Haus unverzüglich nach Unterzeichnung dieses Vertrags zu übergeben.

(2) Die Parteien werden nach der Übergabe eine schriftliche Übergabebescheinigung erstellen und unterzeichnen.

§3 Grundbuch

(1) Der Beschenkte verpflichtet sich, unverzüglich nach der Übergabe die Umschreibung des Eigentums im Grundbuch zu veranlassen.

(2) Der Schenker erklärt hiermit seine Zustimmung zur Umschreibung des Eigentums im Grundbuch.

§4 Freistellung von öffentlichen Lasten

Der Schenker verpflichtet sich, den Beschenkten von sämtlichen öffentlichen Lasten und Abgaben in Bezug auf das Grundstück und das Haus freizustellen, die bis zum Tag der Übergabe entstanden sind.

§5 [Optional: Vorbehaltsrechte]

[Wenn Vorbehaltsrechte wie Wohnrecht, Nießbrauch, Rückforderungsrecht, Vorkaufsrecht oder Anwartschaftsrecht vereinbart werden sollen, fügen Sie hier entsprechende Klauseln ein.]

§6 Schlussbestimmungen

(1) Änderungen und Ergänzungen dieses Vertrags bedürfen der Schriftform. Dies gilt auch für die Aufhebung des Schriftformerfordernisses.

(2) Sollten einzelne Bestimmungen dieses Vertrags unwirksam oder undurchführbar sein oder werden, bleibt die Wirksamkeit der übrigen Bestimmungen unberührt.

(3) Es gilt das Recht des Landes [Land], in dem das Grundstück gelegen ist.

Ort,Datum

[Name des Schenkers] [Name des Beschenkten]
(unterschreiben) (unterschreiben)
Wichtig: Das folgende Muster dient ausschließlich dazu, mögliche Inhalte einer Immobilienschenkung zu veranschaulichen. Es ersetzt keinen notariell beurkundeten Vertrag. Eine private Unterzeichnung dieses Musters genügt nicht für die rechtswirksame Verpflichtung zur Übertragung eines Grundstücks.
Welche Vorbehaltsrechte gibt es beim Schenkungsvertrag Haus?
Vorbehaltsrechte sind Klauseln, die in einem Schenkungsvertrag für ein Haus aufgenommen werden können, um dem Schenker bestimmte Rechte oder Nutzungen an der Immobilie zu sichern, auch nachdem die Schenkung erfolgt ist. Hier sind einige gängige Vorbehaltsrechte, die in Schenkungsverträgen für Häuser verwendet werden:
- Wohnrecht: Der Schenker behält das Recht, in der Immobilie weiterhin zu wohnen oder einen Teil davon zu nutzen. Das Wohnrecht kann auf Lebenszeit oder für einen bestimmten Zeitraum vereinbart werden. Es kann unentgeltlich oder gegen Zahlung einer Miete gewährt werden.
- Nießbrauch: Durch ein Nießbrauchsrecht behält der Schenker das Recht, die wirtschaftlichen Vorteile aus der Immobilie zu ziehen, wie zum Beispiel Mieteinnahmen oder die Nutzung von Früchten und Erträgen. Der Nießbrauch kann auch auf Lebenszeit oder für einen bestimmten Zeitraum festgelegt werden.
- Rückforderungsrecht: Ein Rückforderungsrecht ermöglicht es dem Schenker, die Schenkung unter bestimmten Bedingungen rückgängig zu machen, z. B. wenn der Beschenkte vor dem Schenker stirbt oder wenn der Beschenkte seine vertraglichen Verpflichtungen nicht erfüllt.
- Vorkaufsrecht: Der Schenker kann sich ein Vorkaufsrecht sichern, das ihm das Recht gibt, die Immobilie zu einem späteren Zeitpunkt zurückzukaufen, falls der Beschenkte sie verkaufen möchte. Dieses Recht kann dazu beitragen, das Haus innerhalb der Familie zu halten oder dem Schenker die Möglichkeit zu geben, die Immobilie zurückzuerwerben, wenn sich seine finanzielle Situation verbessert.
- Anwartschaftsrecht: Ein Anwartschaftsrecht ermöglicht es dem Schenker, die Schenkung auf einen späteren Zeitpunkt zu verschieben oder die Schenkung erst nach Eintritt eines bestimmten Ereignisses (z.B. Tod des Schenkers) wirksam werden zu lassen. In der Zwischenzeit bleibt das Eigentum am Haus beim Schenker.
Weiterführende Informationen zum Thema: Schenkungsvertrag Immobilie.
Schenkungsvertrag Haus versus Testament
Sowohl der Schenkungsvertrag für ein Haus als auch das Testament sind Instrumente zur Übertragung von Vermögenswerten, aber sie unterscheiden sich hinsichtlich Zeitpunkt, Formalitäten und steuerlichen Auswirkungen. Hier sind die Hauptunterschiede zwischen einem Schenkungsvertrag und einem Testament:
- Zeitpunkt der Übertragung:
- Schenkungsvertrag: Die Übertragung des Hauses erfolgt zu Lebzeiten des Schenkers, und der Beschenkte erhält sofort das Eigentum an der Immobilie.
- Testament: Die Übertragung des Hauses erfolgt erst nach dem Tod des Erblassers und tritt in Kraft, sobald das Testament eröffnet und die Erbschaftsangelegenheiten geklärt sind.
- Formalitäten:
- Schenkungsvertrag: Für die Schenkung eines Hauses ist in vielen Ländern ein notariell beurkundeter Vertrag erforderlich. Die Eintragung der Schenkung im Grundbuch ist notwendig, um den Eigentumsübergang zu dokumentieren.
- Testament: Ein Testament kann entweder handschriftlich (eigenhändiges Testament) oder notariell beurkundet (öffentliches Testament) erstellt werden. Eine Eintragung im Grundbuch erfolgt erst nach dem Tod des Erblassers und der Testamentseröffnung.
- Widerruf und Änderungen:
- Schenkungsvertrag: Nach Abschluss des Schenkungsvertrags und Eintragung im Grundbuch ist eine Rückgängigmachung oder Änderung nur unter bestimmten Voraussetzungen möglich, z.B. bei grobem Undank oder Verarmung des Schenkers.
- Testament: Der Erblasser kann sein Testament jederzeit während seines Lebens ändern oder widerrufen, solange er geschäftsfähig ist.
- Steuerliche Aspekte:
- Schenkungsvertrag: Bei der Schenkung eines Hauses können Schenkungssteuern anfallen, abhängig vom Verwandtschaftsgrad und dem Wert der Immobilie. Allerdings gibt es Freibeträge, die je nach Verwandtschaftsgrad variieren.
- Testament: Die Übertragung eines Hauses durch ein Testament unterliegt der Erbschaftssteuer. Die Steuersätze und Freibeträge ähneln denen der Schenkungssteuer, jedoch können die steuerlichen Regelungen und Freibeträge je nach Land unterschiedlich sein.
- Pflichtteilsansprüche:
- Schenkungsvertrag: Schenkungen zu Lebzeiten des Schenkers können bei der Berechnung von Pflichtteilsansprüchen berücksichtigt werden. In vielen Ländern gibt es Regelungen zur Pflichtteilsergänzung, wenn Schenkungen innerhalb einer bestimmten Frist vor dem Tod des Schenkers erfolgt sind.
- Testament: Pflichtteilsberechtigte können ihren Pflichtteil gegenüber den testamentarischen Erben geltend machen, wenn sie durch das Testament weniger erhalten, als ihnen nach der gesetzlichen Erbfolge zusteht.
Du möchtest eine Immobilie zu Lebzeiten übertragen und Wohnrecht, Nießbrauch oder Rückforderungsrechte bereits vor dem Notartermin strukturieren? Mit dem Schenkungsvertrag von beglaubigt.de kannst du die Eckdaten deiner geplanten Schenkung vorbereiten.
FAQ zum Schenkungsvertrag für ein Haus
Braucht man für die Schenkung eines Hauses einen Notar?
Ja. Die Verpflichtung zur Übertragung eines Grundstücks bedarf nach § 311b Abs. 1 BGB grundsätzlich der notariellen Beurkundung.
Wann gehört das Haus dem Beschenkten?
Nicht bereits allein mit Unterzeichnung des Schenkungsvertrags. Für den Eigentumsübergang sind insbesondere Auflassung und Eintragung des neuen Eigentümers im Grundbuch erforderlich.
Was kostet die Schenkung eines Hauses?
Die Kosten hängen insbesondere vom Geschäftswert und der konkreten Vertragsgestaltung ab. Typischerweise entstehen Notar- und Grundbuchkosten; zusätzlich kann Schenkungsteuer relevant werden.
Kann ich mein Haus verschenken und trotzdem darin wohnen bleiben?
Ja. Im Schenkungsvertrag kann beispielsweise ein Wohnrecht oder Nießbrauch zugunsten des Schenkers vereinbart und gegebenenfalls grundbuchlich abgesichert werden.
Was ist der Unterschied zwischen Wohnrecht und Nießbrauch?
Ein Wohnrecht kann insbesondere die weitere Nutzung der Immobilie zum Wohnen ermöglichen. Ein Nießbrauch ist regelmäßig weitergehend und kann beispielsweise auch das Recht umfassen, die Immobilie zu vermieten und Mieteinnahmen zu beziehen.
Kann ich ein geschenktes Haus später zurückfordern?
Nicht allein deshalb, weil sich der Schenker anders entscheidet. Gesetzliche Rückforderungs- beziehungsweise Widerrufsrechte können unter bestimmten Voraussetzungen bestehen. Zusätzlich können im notariellen Schenkungsvertrag konkrete Rückforderungsrechte vereinbart werden.
Wie hoch ist der Freibetrag bei einer Schenkung an Kinder?
Kinder haben nach § 16 ErbStG grundsätzlich einen persönlichen Freibetrag von 400.000 Euro gegenüber jedem Elternteil. Frühere Erwerbe innerhalb von zehn Jahren müssen berücksichtigt werden.
Fällt bei einer Hausschenkung Grunderwerbsteuer an?
Eine Grundstücksschenkung unter Lebenden im Sinne des ErbStG ist nach § 3 Nr. 2 GrEStG grundsätzlich von der Grunderwerbsteuer ausgenommen. Bei Gegenleistungen oder gemischten Schenkungen können Besonderheiten entstehen.
Hat eine Hausschenkung Auswirkungen auf den Pflichtteil?
Ja, lebzeitige Schenkungen können unter den Voraussetzungen der §§ 2325 ff. BGB für spätere Pflichtteilsergänzungsansprüche relevant werden.
Du möchtest die Übertragung deines Hauses vorbereiten und die wichtigsten Punkte vor dem Notartermin festlegen? Dann kannst du deinen Schenkungsvorgang mit beglaubigt.de strukturiert vorbereiten.
Quellenverzeichnis
- § 516 BGB – Begriff der Schenkung
https://www.gesetze-im-internet.de/bgb/__516.html - § 518 BGB – Form des Schenkungsversprechens
https://www.gesetze-im-internet.de/bgb/__518.html - § 528 BGB – Rückforderung wegen Verarmung des Schenkers
https://www.gesetze-im-internet.de/bgb/__528.html - § 530 BGB – Widerruf wegen groben Undanks
https://www.gesetze-im-internet.de/bgb/__530.html - § 311b BGB – Verträge über Grundstücke
https://www.gesetze-im-internet.de/bgb/__311b.html - § 873 BGB – Erwerb durch Einigung und Eintragung
https://www.gesetze-im-internet.de/bgb/__873.html - § 925 BGB – Auflassung
https://www.gesetze-im-internet.de/bgb/__925.html - § 2325 BGB – Pflichtteilsergänzungsanspruch bei Schenkungen
https://www.gesetze-im-internet.de/bgb/__2325.html - § 14 ErbStG – Berücksichtigung früherer Erwerbe
https://www.gesetze-im-internet.de/erbstg_1974/__14.html - § 16 ErbStG – Persönliche Freibeträge
https://www.gesetze-im-internet.de/erbstg_1974/__16.html - § 3 GrEStG – Ausnahmen von der Grunderwerbsteuer
https://www.gesetze-im-internet.de/grestg_1983/__3.html - Gerichts- und Notarkostengesetz (GNotKG)
https://www.gesetze-im-internet.de/gnotkg/ - Bewertungsgesetz (BewG)
https://www.gesetze-im-internet.de/bewg/ - Bundesnotarkammer – Immobilien schenken und vererben
https://www.notar.de/themen/vererben-und-schenken